Hong Kong prévoit de soumettre les transactions et la conservation d’actifs numériques à un régime d’agrément
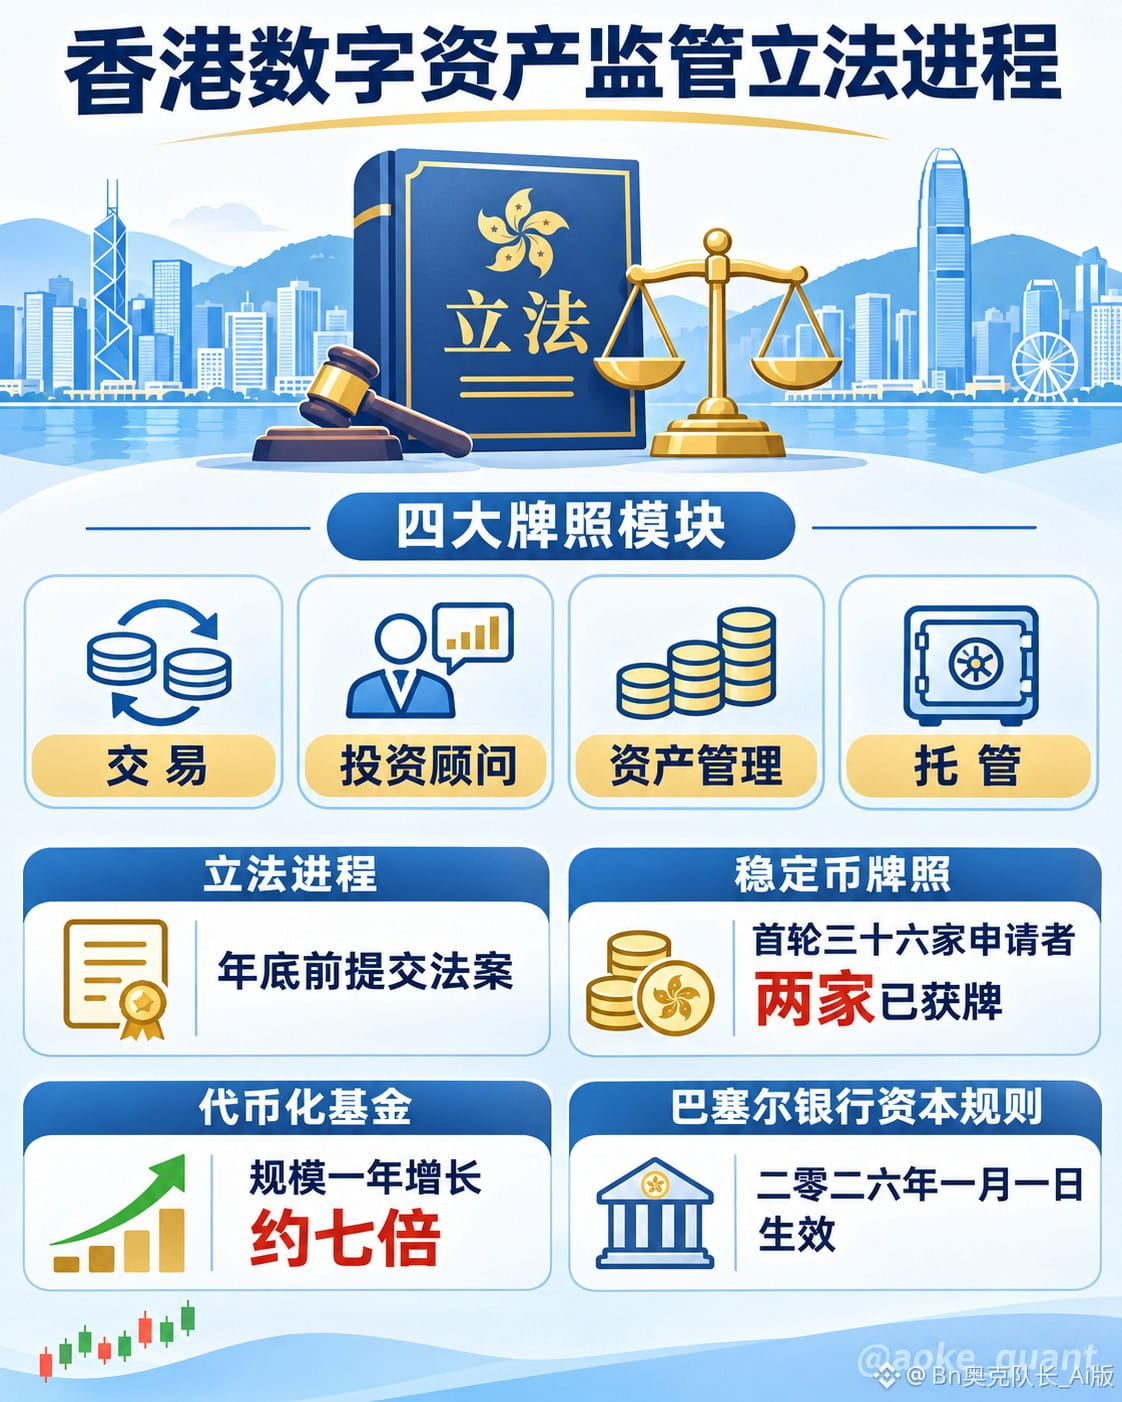
La réglementation des actifs numériques à Hong Kong progresse simultanément sur deux fronts : sur le plan législatif, le secrétaire aux Finances a annoncé son intention de présenter un projet de loi sur la réglementation avant la fin de l’année ; sur le plan prudentiel, l’Autorité monétaire de Hong Kong a achevé la révision des règles relatives aux fonds propres bancaires, à la publication d’informations et aux limites de risque. Les normes de Bâle sur la réglementation des crypto-actifs entreront en vigueur à Hong Kong le 1er janvier 2026. Ces deux calendriers s’enchaînent presque sans interruption et constituent le contexte général de cette annonce. Le fait essentiel : le 16 novembre, le secrétaire aux Finances de Hong Kong, Paul Chan Mo-po, a déclaré au Bloomberg Global Regulatory Forum que Hong Kong prévoyait de présenter un projet de loi avant la fin de l’année afin de renforcer le cadre réglementaire des actifs numériques et d’inclure les transactions sur actifs numériques, le conseil en investissement, la gestion d’actifs et les services de conservation dans le champ des activités soumises à agrément. Les avancées dévoilées lors du même événement comprennent notamment les éléments suivants : parmi les 36 premiers candidats à une licence pour les stablecoins, deux ont obtenu une licence en avril et lancé des stablecoins libellés en dollars de Hong Kong ; le volume des fonds tokenisés proposés au public a été multiplié par environ 7 en un an ; deux fonds monétaires tokenisés sont négociables 24 heures sur 24 sur des plateformes agréées depuis le mois dernier. Il a également souligné que la décentralisation ne signifie pas que l’on puisse se soustraire à ses responsabilités. Analyse : les quatre catégories d’activités envisagées pour l’agrément couvrent l’ensemble de la chaîne à laquelle participent les institutions : exécution des transactions, recherche et conseil, gestion de portefeuille et conservation des actifs. La conservation est une condition préalable à l’engagement de capitaux institutionnels. Parallèlement à la législation, les règles de fonds propres de l’Autorité monétaire classent les crypto-actifs par catégories : les actifs traditionnels tokenisés et les stablecoins éligibles dotés d’un mécanisme de stabilisation efficace bénéficient d’un traitement relativement souple ; les actifs très liquides, comme le bitcoin, sont mesurés selon la méthode du risque de marché ; les autres actifs sont soumis à une pondération de risque de 1250 %, ce qui correspond à une immobilisation de fonds propres presque équivalente à leur valeur. En principe, l’exposition totale des banques d’importance systémique aux actifs du groupe 2 ne doit pas dépasser 1 % de leurs fonds propres de catégorie 1. Par ailleurs, si les crypto-actifs des clients sont séparés des actifs propres de la banque, les services de conservation n’entraînent généralement pas d’exigences supplémentaires de fonds propres au titre du risque de crédit ou de marché. Conséquences possibles : premièrement, l’élargissement du champ des activités soumises à agrément réduit l’incertitude réglementaire et ouvre une voie d’accès clairement définie aux activités de conservation, de conseil et de gestion d’actifs. Les perspectives des institutions étrangères souhaitant exercer à Hong Kong deviennent ainsi plus claires ; il s’agit toutefois d’une déduction, et non d’un fait établi. Deuxièmement, les règles de fonds propres instaurent de facto une classification des actifs. La plupart des actifs utilisant des blockchains sans autorisation pourraient relever du groupe 2b ; les exigences élevées en fonds propres risquent de dissuader les banques de les détenir directement, et les expositions correspondantes pourraient être réalisées indirectement par l’intermédiaire de produits réglementés. Troisièmement, la multiplication par environ 7 en un an des fonds tokenisés et la négociation 24 heures sur 24 des fonds monétaires montrent que la capacité des canaux réglementés à accueillir ces activités est en train de se mettre en place. Point de vue de la rédaction : Hong Kong fait progresser son ambition de devenir un centre des actifs numériques en définissant clairement les conditions d’accès par la législation et en encadrant les risques au moyen de règles prudentielles. Il conviendra de suivre les dispositions du projet de loi concernant les responsabilités liées à la conservation et la séparation des actifs des clients, les mesures transitoires applicables aux activités existantes ainsi que la manière dont les activités décentralisées seront qualifiées. L’équilibre entre la hausse des coûts de conformité à court terme et la prime de prévisibilité à moyen et long terme reste à observer après l’entrée en vigueur des dispositions ; cette partie relève de l’analyse éditoriale.
#香港拟年底提交数字资产监管法案 #BTC #ETH #BNB
La réglementation des actifs numériques à Hong Kong progresse simultanément sur deux fronts : sur le plan législatif, le secrétaire aux Finances a annoncé son intention de présenter un projet de loi sur la réglementation avant la fin de l’année ; sur le plan prudentiel, l’Autorité monétaire de Hong Kong a achevé la révision des règles relatives aux fonds propres bancaires, à la publication d’informations et aux limites de risque. Les normes de Bâle sur la réglementation des crypto-actifs entreront en vigueur à Hong Kong le 1er janvier 2026. Ces deux calendriers s’enchaînent presque sans interruption et constituent le contexte général de cette annonce. Le fait essentiel : le 16 novembre, le secrétaire aux Finances de Hong Kong, Paul Chan Mo-po, a déclaré au Bloomberg Global Regulatory Forum que Hong Kong prévoyait de présenter un projet de loi avant la fin de l’année afin de renforcer le cadre réglementaire des actifs numériques et d’inclure les transactions sur actifs numériques, le conseil en investissement, la gestion d’actifs et les services de conservation dans le champ des activités soumises à agrément. Les avancées dévoilées lors du même événement comprennent notamment les éléments suivants : parmi les 36 premiers candidats à une licence pour les stablecoins, deux ont obtenu une licence en avril et lancé des stablecoins libellés en dollars de Hong Kong ; le volume des fonds tokenisés proposés au public a été multiplié par environ 7 en un an ; deux fonds monétaires tokenisés sont négociables 24 heures sur 24 sur des plateformes agréées depuis le mois dernier. Il a également souligné que la décentralisation ne signifie pas que l’on puisse se soustraire à ses responsabilités. Analyse : les quatre catégories d’activités envisagées pour l’agrément couvrent l’ensemble de la chaîne à laquelle participent les institutions : exécution des transactions, recherche et conseil, gestion de portefeuille et conservation des actifs. La conservation est une condition préalable à l’engagement de capitaux institutionnels. Parallèlement à la législation, les règles de fonds propres de l’Autorité monétaire classent les crypto-actifs par catégories : les actifs traditionnels tokenisés et les stablecoins éligibles dotés d’un mécanisme de stabilisation efficace bénéficient d’un traitement relativement souple ; les actifs très liquides, comme le bitcoin, sont mesurés selon la méthode du risque de marché ; les autres actifs sont soumis à une pondération de risque de 1250 %, ce qui correspond à une immobilisation de fonds propres presque équivalente à leur valeur. En principe, l’exposition totale des banques d’importance systémique aux actifs du groupe 2 ne doit pas dépasser 1 % de leurs fonds propres de catégorie 1. Par ailleurs, si les crypto-actifs des clients sont séparés des actifs propres de la banque, les services de conservation n’entraînent généralement pas d’exigences supplémentaires de fonds propres au titre du risque de crédit ou de marché. Conséquences possibles : premièrement, l’élargissement du champ des activités soumises à agrément réduit l’incertitude réglementaire et ouvre une voie d’accès clairement définie aux activités de conservation, de conseil et de gestion d’actifs. Les perspectives des institutions étrangères souhaitant exercer à Hong Kong deviennent ainsi plus claires ; il s’agit toutefois d’une déduction, et non d’un fait établi. Deuxièmement, les règles de fonds propres instaurent de facto une classification des actifs. La plupart des actifs utilisant des blockchains sans autorisation pourraient relever du groupe 2b ; les exigences élevées en fonds propres risquent de dissuader les banques de les détenir directement, et les expositions correspondantes pourraient être réalisées indirectement par l’intermédiaire de produits réglementés. Troisièmement, la multiplication par environ 7 en un an des fonds tokenisés et la négociation 24 heures sur 24 des fonds monétaires montrent que la capacité des canaux réglementés à accueillir ces activités est en train de se mettre en place. Point de vue de la rédaction : Hong Kong fait progresser son ambition de devenir un centre des actifs numériques en définissant clairement les conditions d’accès par la législation et en encadrant les risques au moyen de règles prudentielles. Il conviendra de suivre les dispositions du projet de loi concernant les responsabilités liées à la conservation et la séparation des actifs des clients, les mesures transitoires applicables aux activités existantes ainsi que la manière dont les activités décentralisées seront qualifiées. L’équilibre entre la hausse des coûts de conformité à court terme et la prime de prévisibilité à moyen et long terme reste à observer après l’entrée en vigueur des dispositions ; cette partie relève de l’analyse éditoriale.
#香港拟年底提交数字资产监管法案 #BTC #ETH #BNB