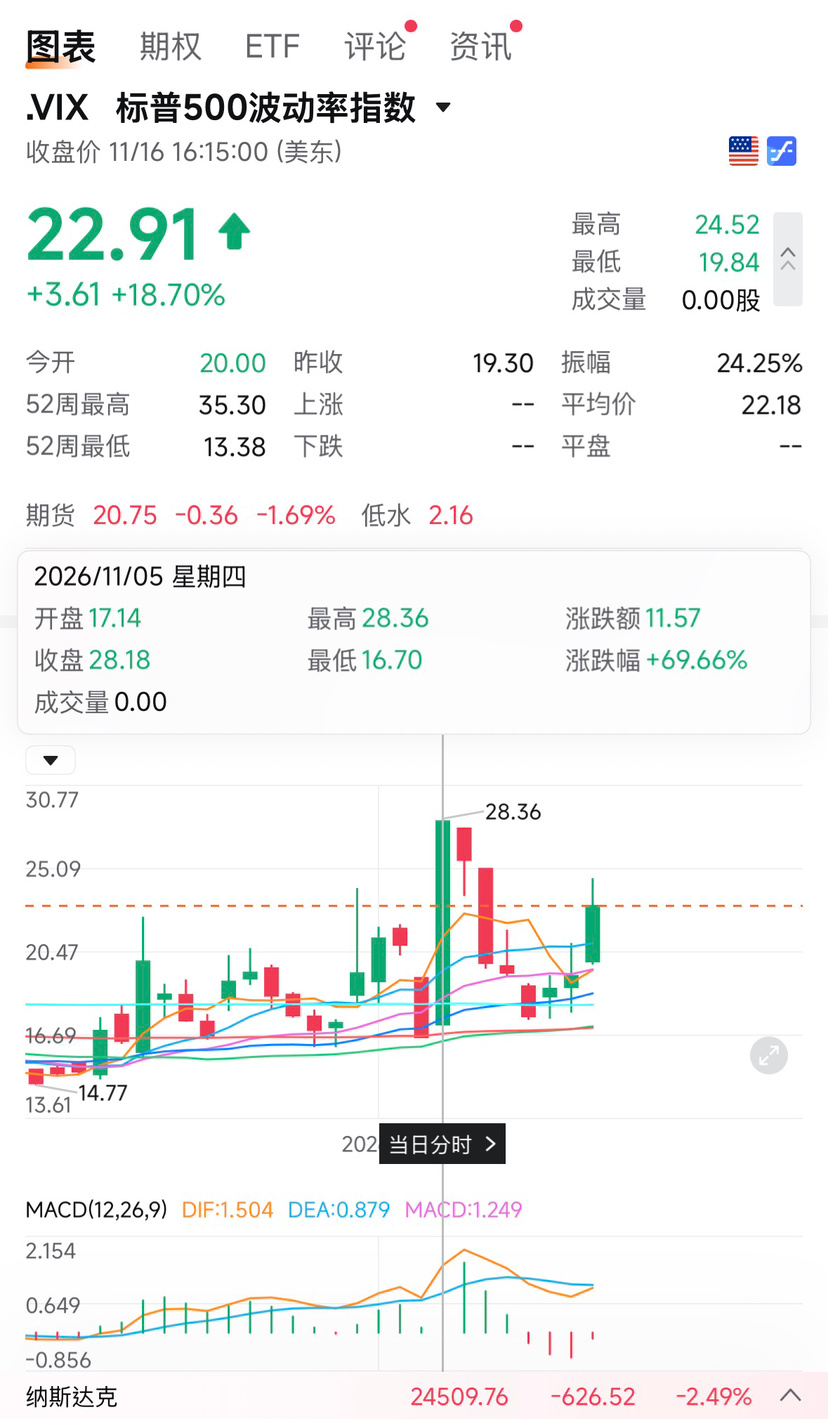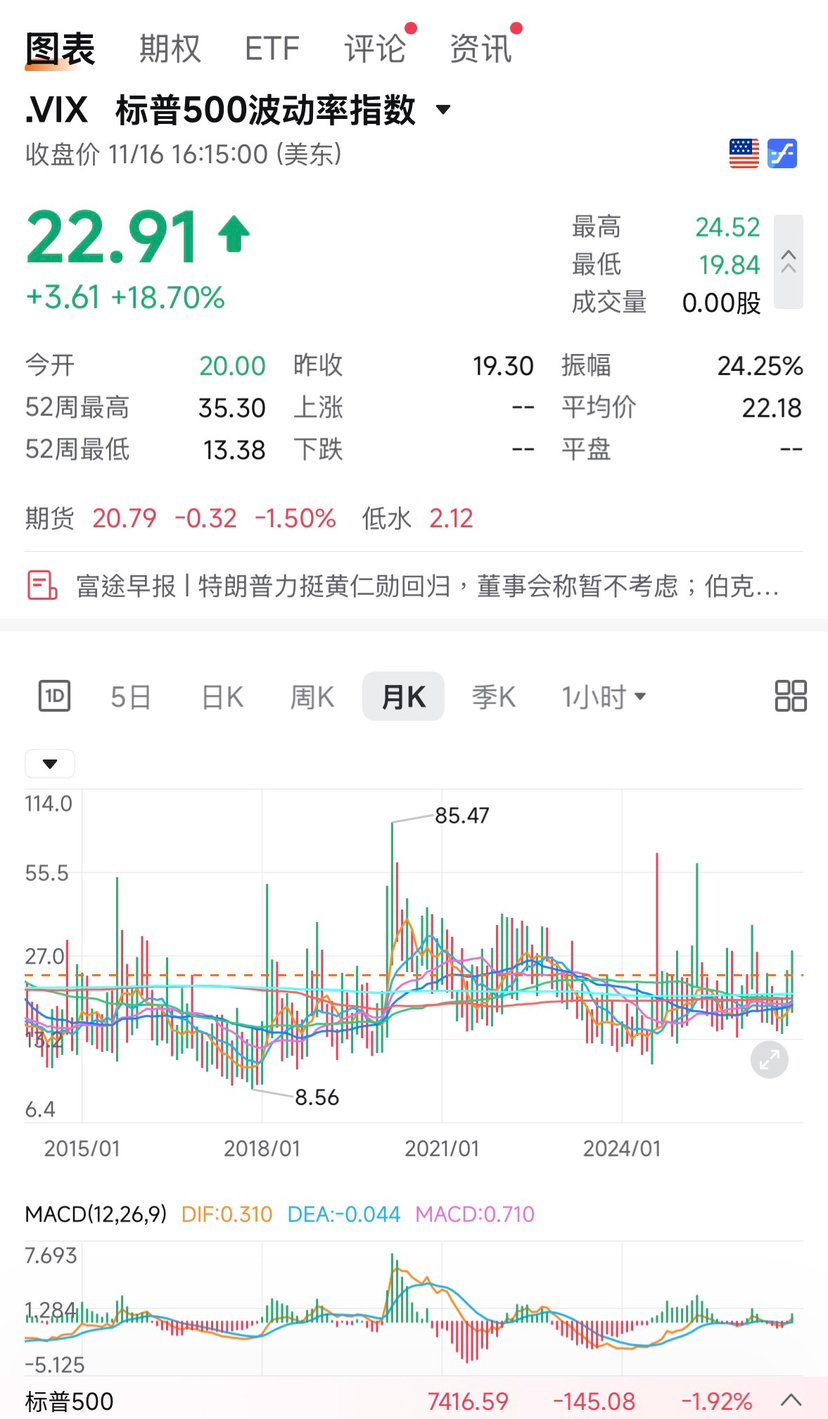

À la clôture des marchés américains du 16 novembre 2026 (au petit matin du 17 novembre, heure de Pékin), le VIX du CBOE, l’indice de volatilité des marchés américains, a suivi au quatrième trimestre 2026 (T4, du 1er octobre à aujourd’hui) une trajectoire marquée par un recul initial, suivi d’une remontée, de pics soudains et d’un déplacement à la hausse de son niveau moyen.
Depuis le début du trimestre, le VIX est progressivement passé de son niveau bas du début octobre (environ 14,84) à une zone de forte volatilité au-dessus de 20. Début novembre, il a même connu une hausse extrême de près de 70 % en une seule séance.
I. Aperçu des principales données du quatrième trimestre 2026 (du 1er octobre au 16 novembre)
| Dimension statistique | Valeur / date | Remarques |
|---|---|---|
| Référence à l’ouverture du trimestre | 16.39 (clôture du 1er octobre) | Prolongement du contexte de faible volatilité de fin de T3 |
| Plus basse clôture du trimestre | 14.84 (9 octobre) | Le VIX est brièvement descendu aux alentours de 14.84 début octobre |
| Plus haute clôture du trimestre | 28.18 (5 novembre) | Le 5 novembre, le VIX a atteint un sommet intrajournalier de 28.36, un pic pour le T4 |
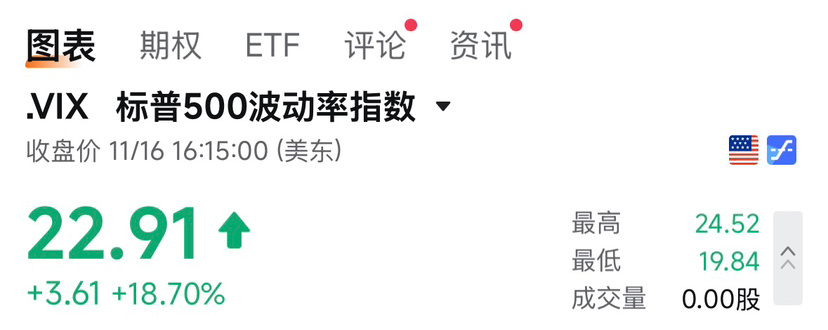
| Dernier niveau de clôture | 22.91 (16 novembre) | Hausse cumulée de +39.78% par rapport au début octobre |
| Plus forte hausse en une séance | +69.66% (5 novembre) | Envolée de 16.61 la veille à 28.18 |
| Plus forte baisse en une séance | -22.31% (9 novembre) | Après l’essoufflement de la poussée de panique, repli de 25.64 à 19.92 |
II. Rétrospective de l’évolution de la volatilité par phase
1. Première moitié d’octobre (du 1er au 15 octobre) : phase de formation d’un plancher de faible volatilité (14.84 – 16.87)
* Caractéristiques de l’évolution : Le sentiment de marché est resté stable et le VIX a évolué tout au long de la période dans la zone confortable de 15~17.
* Étape clé : Du 6 au 13 octobre, le VIX a clôturé sous 15.50 pendant six séances consécutives. Le 9 octobre, il a clôturé à 14.84, son plus bas niveau de clôture du trimestre à ce jour.
2. Deuxième moitié d’octobre (du 16 au 30 octobre) : hausse du niveau central et tests répétés du seuil des 20 (16.68 – 19.99)
* Caractéristiques de l’évolution : Avec la saison des résultats et les perturbations liées aux données macroéconomiques, le plancher du VIX a remonté au-dessus de 16.6. Il a testé à plusieurs reprises le seuil psychologique des 20 à la hausse, sans toutefois parvenir à clôturer durablement au-dessus de ce niveau.
* Étapes clés :
* 16 octobre : Forte hausse de 21.45% en une séance, avec un pic intrajournalier à 22.31 et une clôture à 19.99, à proximité du seuil des 20 pour la première fois.
* Du 22 au 30 octobre : Évolutions en dents de scie dans une large fourchette de 17~19.5. Le 30 octobre, le VIX a brièvement grimpé à 23.93 en séance avant de clôturer à 19.42, prélude aux fortes turbulences de novembre.
3. Début novembre (du 2 au 6 novembre) : poussée de type cygne noir et fortes fluctuations dans une large fourchette (16.61 – 28.18)
* Caractéristiques de l’évolution : La volatilité a connu les montagnes russes les plus marquées du trimestre, franchissant officiellement le seuil des 20 et déclenchant une panique à court terme.
* Étapes clés :
* Du 2 au 3 novembre : Le VIX a clôturé au-dessus de 20 pendant deux séances consécutives (21.15, 20.83).
* Du 4 au 5 novembre (retournement extrême) : Le 4 novembre, le VIX a brièvement chuté de 20.26% à 16.61. Le lendemain, il a bondi de 69.66% en une séance, atteignant un sommet intrajournalier de 28.36 et clôturant à 28.18, son plus haut niveau du trimestre, reflet de la panique.
* 6 novembre : Volatilité à des niveaux élevés, clôture à 25.64 (pic intrajournalier à 27.76).
4. De la mi-novembre à aujourd’hui (du 9 au 16 novembre) : nouvelle hausse après un bref repli (17.49 – 22.91)
* Caractéristiques de l’évolution : Après la poussée de panique, le VIX est retombé aux alentours de 17.5 pour se stabiliser. Mais lundi (16 novembre), il a de nouveau bondi sur fond de repli des secteurs technologique et des semi-conducteurs, ainsi que de réévaluation des anticipations macroéconomiques.
* Étapes clés :
* Du 9 au 11 novembre : Le sentiment s’est rapidement amélioré et le VIX a reculé plusieurs jours de suite. Le 11 novembre, il a clôturé à 17.49 (plus bas de la période).
* Du 12 au 16 novembre : La volatilité est repartie à la hausse, passant progressivement de 18.70 à 22.91. Le 16 novembre, elle a bondi de 18.70% en une séance, atteignant un sommet intrajournalier de 24.52 et clôturant à 22.91, renouant avec une zone de volatilité modérément élevée.
III. Détail des clôtures des principales séances (octobre–novembre)
* Niveaux représentatifs d’octobre : 10/01 (16.39) → 10/09 (14.84, plus bas du trimestre) → 10/16 (19.99) → 10/21 (16.68) → 10/23 (19.45) → 10/30 (19.42)
* Clôtures quotidiennes de novembre :
* 11/02 : 21.15 | 11/03 : 20.83 | 11/04 : 16.61 | 11/05 : 28.18 (plus haut du trimestre) | 11/06 : 25.64
* 11/09 : 19.92 | 11/10 : 19.46 | 11/11 : 17.49 | 11/12 : 18.70 | 11/13 : 19.30 | 11/16 : 22.91
IV. Synthèse des tendances
Sur l’ensemble du quatrième trimestre, la volatilité des actions américaines a quitté la « zone tiède de faible volatilité », autour de 15 début octobre, pour entrer dans une phase à forte amplitude, caractérisée par un niveau central habituel de 17–19 et des pointes ponctuelles de 24–28. Tant que le VIX se maintiendra au-dessus de 20, l’amplitude intrajournalière et l’intensité des affrontements entre acheteurs et vendeurs sur le marché américain dans son ensemble (en particulier le Nasdaq et les valeurs technologiques à valorisation élevée) resteront importantes.