
LES ETF BITCOIN PERDENT 1,91 MILLIARD DE DOLLARS : LA DEMANDE INSTITUTIONNELLE EST-ELLE EN TRAIN DE DISPARAÎTRE ?
La dernière correction du Bitcoin a mis en lumière une question cruciale.
Que se passe-t-il lorsque l’un des canaux d’investissement réglementés les plus importants du marché cesse d’attirer des capitaux ?
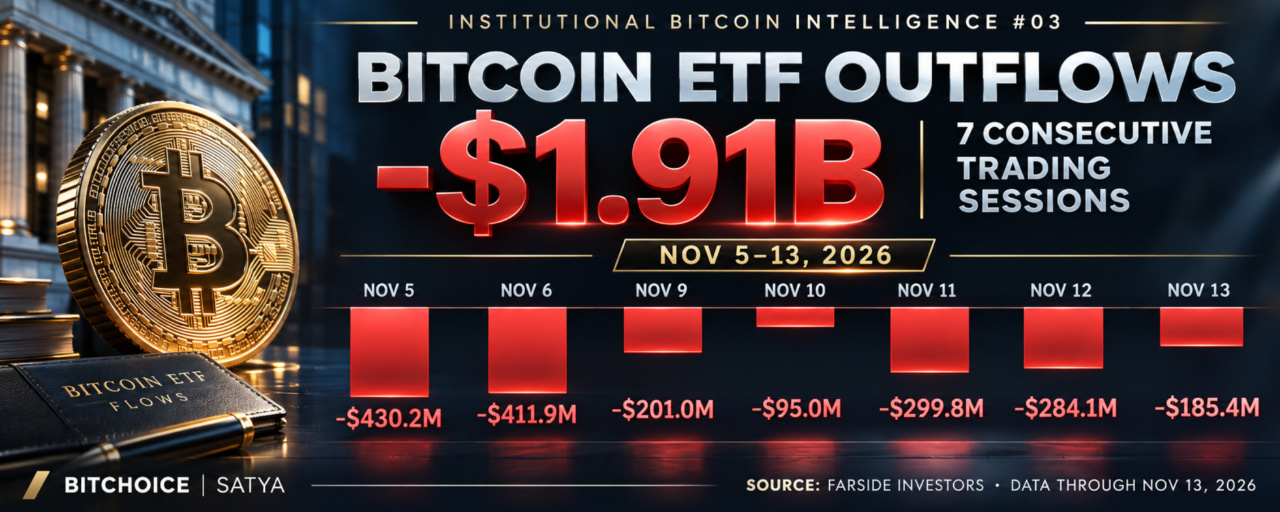
Entre le 5 et le 13 novembre 2026, les ETF Bitcoin au comptant américains ont enregistré des sorties nettes cumulées d’environ 1,91 milliard de dollars sur sept séances de trading consécutives.
Il ne s’agissait pas d’un événement isolé sur une seule journée.
Les flux des fonds sont restés négatifs pendant une période prolongée.
LES SORTIES SUR SEPT SÉANCES
Flux nets quotidiens des ETF Bitcoin au comptant américains :
5 novembre : −430,2 M$
6 novembre : −411,9 M$
9 novembre : −201,0 M$
10 novembre : −95,0 M$
11 novembre : −299,8 M$
12 novembre : −284,1 M$
13 novembre : −185,4 M$
Total : environ −1,91 Md$.
La semaine du 9 au 13 novembre a enregistré à elle seule 1,07 Md$ de sorties nettes.
Sur les deux semaines complètes de négociation qui se sont terminées le 13 novembre, le cumul a atteint environ 2,35 Md$.
Il s’agit de périodes de mesure distinctes, et non de chiffres à additionner.
LE FACTEUR BLACKROCK
Le 13 novembre, l’IBIT de BlackRock a enregistré 143,5 M$ de sorties nettes, tandis que le FBTC de Fidelity a perdu 41,9 M$.
L’IBIT représentait donc environ 77 % du flux net négatif total de 185,4 M$ ce jour-là.
Sur l’ensemble des sept séances, l’IBIT à lui seul a représenté environ 1,42 Md$ de sorties nettes.
Cette concentration est importante.
Les grands véhicules d’investissement en Bitcoin réglementés peuvent influencer l’équilibre de la demande marginale, même lorsque la cryptomonnaie sous-jacente continue de s’échanger sur de nombreux autres marchés.
LES SORTIES DES ETF NE SONT PAS LA MÊME CHOSE QUE LES VENTES AU COMPTANT
Une distinction importante est souvent oubliée dans les gros titres des marchés.
Les parts d’ETF peuvent s’échanger entre investisseurs sur le marché secondaire sans que le nombre de parts en circulation change.
Les créations et les rachats de parts de fonds sont des opérations différentes.
Les flux nets déclarés des ETF mesurent les mouvements nets liés au processus de création et de rachat de parts des fonds.
Cela ne signifie pas que des bitcoins d’une valeur exacte de 1,91 Md$ ont été immédiatement vendus sur les marchés au comptant au moment de la publication des chiffres.
Le calendrier et l’impact sur le marché dépendent des mécanismes opérationnels des fonds et de leur activité de négociation.
Cela dit, sept séances négatives indiquent que ce canal n’a pas généré de demande nette positive pendant cette période.
QU’EST-CE QUI SIGNALERAIT UN VÉRITABLE REBOND ?
1. Des flux positifs réguliers des ETF
Une journée positive peut interrompre la série. Plusieurs séances consécutives d’entrées de fonds constitueraient un signe plus probant d’une amélioration de la demande.
2. Une diminution des tensions sur les marchés dérivés
Une pression moindre liée aux liquidations forcées rendrait la découverte des prix moins dépendante des débouclages soudains de positions à effet de levier.
3. Une liquidité de marché plus importante
Les flux des ETF doivent être examinés parallèlement à l’offre de stablecoins, à la liquidité au comptant et aux conditions financières générales.
4. Une participation plus large
Un rebond serait plus convaincant si la pression acheteuse n’était pas concentrée dans un seul fonds ou sur une seule séance de négociation.
TROIS SIGNAUX INSTITUTIONNELS
Les dernières données du marché du Bitcoin révèlent trois pressions distinctes.
Les marchés des options continuent d’intégrer le coût de la protection contre une baisse.
Strategy a affecté des capitaux importants au rachat d’actions privilégiées tout en continuant d’acheter du BTC.
Et les ETF Bitcoin au comptant américains ont connu sept séances consécutives de sorties de fonds.
Ces signaux décrivent différentes composantes du marché.
Il ne faut pas les combiner mécaniquement ni les présenter comme la preuve de ventes institutionnelles coordonnées.
Mais, pris ensemble, ils montrent pourquoi la prochaine hausse durable du Bitcoin pourrait dépendre autant de la liquidité et des conditions de financement que du sentiment du marché.
NOTRE ÉVALUATION
Le Bitcoin n’a pas besoin d’entrées de fonds ininterrompues dans les ETF pour s’apprécier.
Cependant, un retour durable de flux nets positifs renforcerait l’idée que la demande institutionnelle se reconstitue.
D’ici là, un rebond des cours et une reprise durable ne doivent pas être considérés comme une seule et même chose.
Qu’est-ce qui vous convaincrait davantage : une seule journée de fortes entrées dans les ETF ou cinq séances positives consécutives ?
BITCHOICE | SATYA
Analyse institutionnelle du Bitcoin n° 03
Farside Investors, flux des ETF Bitcoin au comptant américains jusqu’au 13 novembre 2026.
#Bitcoin #BitcoinETF #InstitutionalBitcoin #CryptoLiquidity #CapitalMarkets $BTC
