
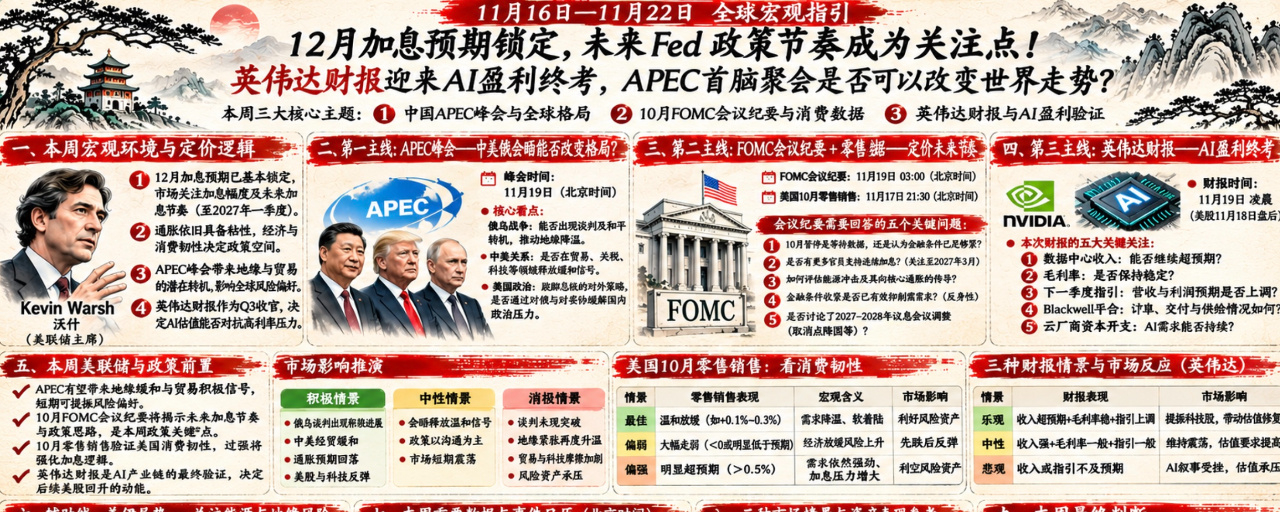

Perspectives macroéconomiques mondiales du 16 au 22 novembre : les anticipations de hausse des taux en décembre sont désormais intégrées, et le rythme futur de la politique de la Fed est au centre de l’attention ! Nvidia s’apprête à passer l’épreuve décisive de la rentabilité de l’IA avec ses résultats, tandis que le sommet de l’APEC pourrait-il changer la trajectoire du monde ?!
Les trois grands thèmes de la semaine :
Sommet de l’APEC en Chine : la réunion de trois grands dirigeants peut-elle à nouveau changer l’ordre mondial ? (Les évolutions géopolitiques, commerciales et économiques auront des répercussions sur l’énergie, l’or et les actifs à risque.)
Les marchés ont intégré les anticipations de hausse des taux en décembre. Cette semaine seront publiés les comptes rendus de la réunion de politique monétaire d’octobre. À partir de ces comptes rendus et des récentes déclarations des responsables de la Fed, les marchés évaluent le rythme futur de la politique de la Fed ! #本周财报与宏观事件密集,市场再迎波动考验
Clôture de la saison des résultats du T3 : Nvidia publiera ses résultats à l’aube du 18 de cette semaine, mettant ainsi un point final à la saison de ce trimestre. Dans l’ensemble, la saison des résultats du T3 aux États-Unis a été semée d’embûches. Les fondamentaux des secteurs restent sains, mais l’incertitude politique et celle liée aux taux d’intérêt ont pesé sur les marchés et entraîné un important ajustement des valorisations. En tant que leader du secteur, Nvidia joue un rôle déterminant dans la confiance des marchés. Ses résultats pourront-ils résister aux pressions macroéconomiques et inverser la tendance ?
Examinons maintenant trois grands thèmes :
Premier axe — le sommet de l’APEC en Chine et la rencontre des dirigeants chinois, américain et russe : peuvent-ils changer l’ordre mondial ? Le 19 novembre, heure de Pékin.
1. L’équilibre géopolitique : la principale attente concernant ce sommet est de savoir s’il permettra à la guerre russo-ukrainienne, qui dure depuis plusieurs années, d’entrer dans une phase de négociations de paix. Cela contribuerait à la stabilité de l’économie mondiale, du commerce et de la situation géopolitique.
2. Les tensions entre les États-Unis et l’Iran : si une avancée majeure vers la paix survient entre la Russie et l’Ukraine, les perspectives concernant les relations entre les États-Unis et l’Iran ne seront pas très favorables. La Russie et l’Ukraine ne mobilisant plus l’attention des États-Unis, Trump pourrait de nouveau faire pression sur l’Iran.
3. Un président affaibli : après avoir perdu le contrôle des deux chambres du Congrès, Trump sera inévitablement en position de faiblesse sur le plan politique au cours des deux prochaines années. De l’enthousiasme de ses débuts au pouvoir, il est passé au statut de président affaibli. Face aux pressions politiques intérieures, Trump choisira-t-il de faire des concessions à l’étranger, notamment en assouplissant les sanctions contre la Russie et en réduisant les tensions commerciales avec la Chine, afin d’accroître sa popularité dans son pays ?
4. Du point de vue géopolitique, économique et commercial, si les trois parties parviennent à des discussions fructueuses, cela pourrait au moins soutenir les marchés boursiers à court terme. Des perspectives optimistes sur les grandes orientations politiques pourraient redonner un peu confiance aux marchés à risque, en particulier aux marchés chinois et américain. Mais pour savoir si cela inversera la tendance, il faudra attendre de voir si les autorités chinoises et américaines annoncent des mesures concrètes positives après le sommet.
5. Évolution des marchés boursiers chinois et américains pendant le sommet : un rebond pourrait commencer avant celui-ci ; pendant le sommet, il faudra voir si des signaux optimistes accélèrent ce rebond ; après le sommet, les marchés pourraient reculer, puis attendre des signaux politiques précis pour ajuster les prix.
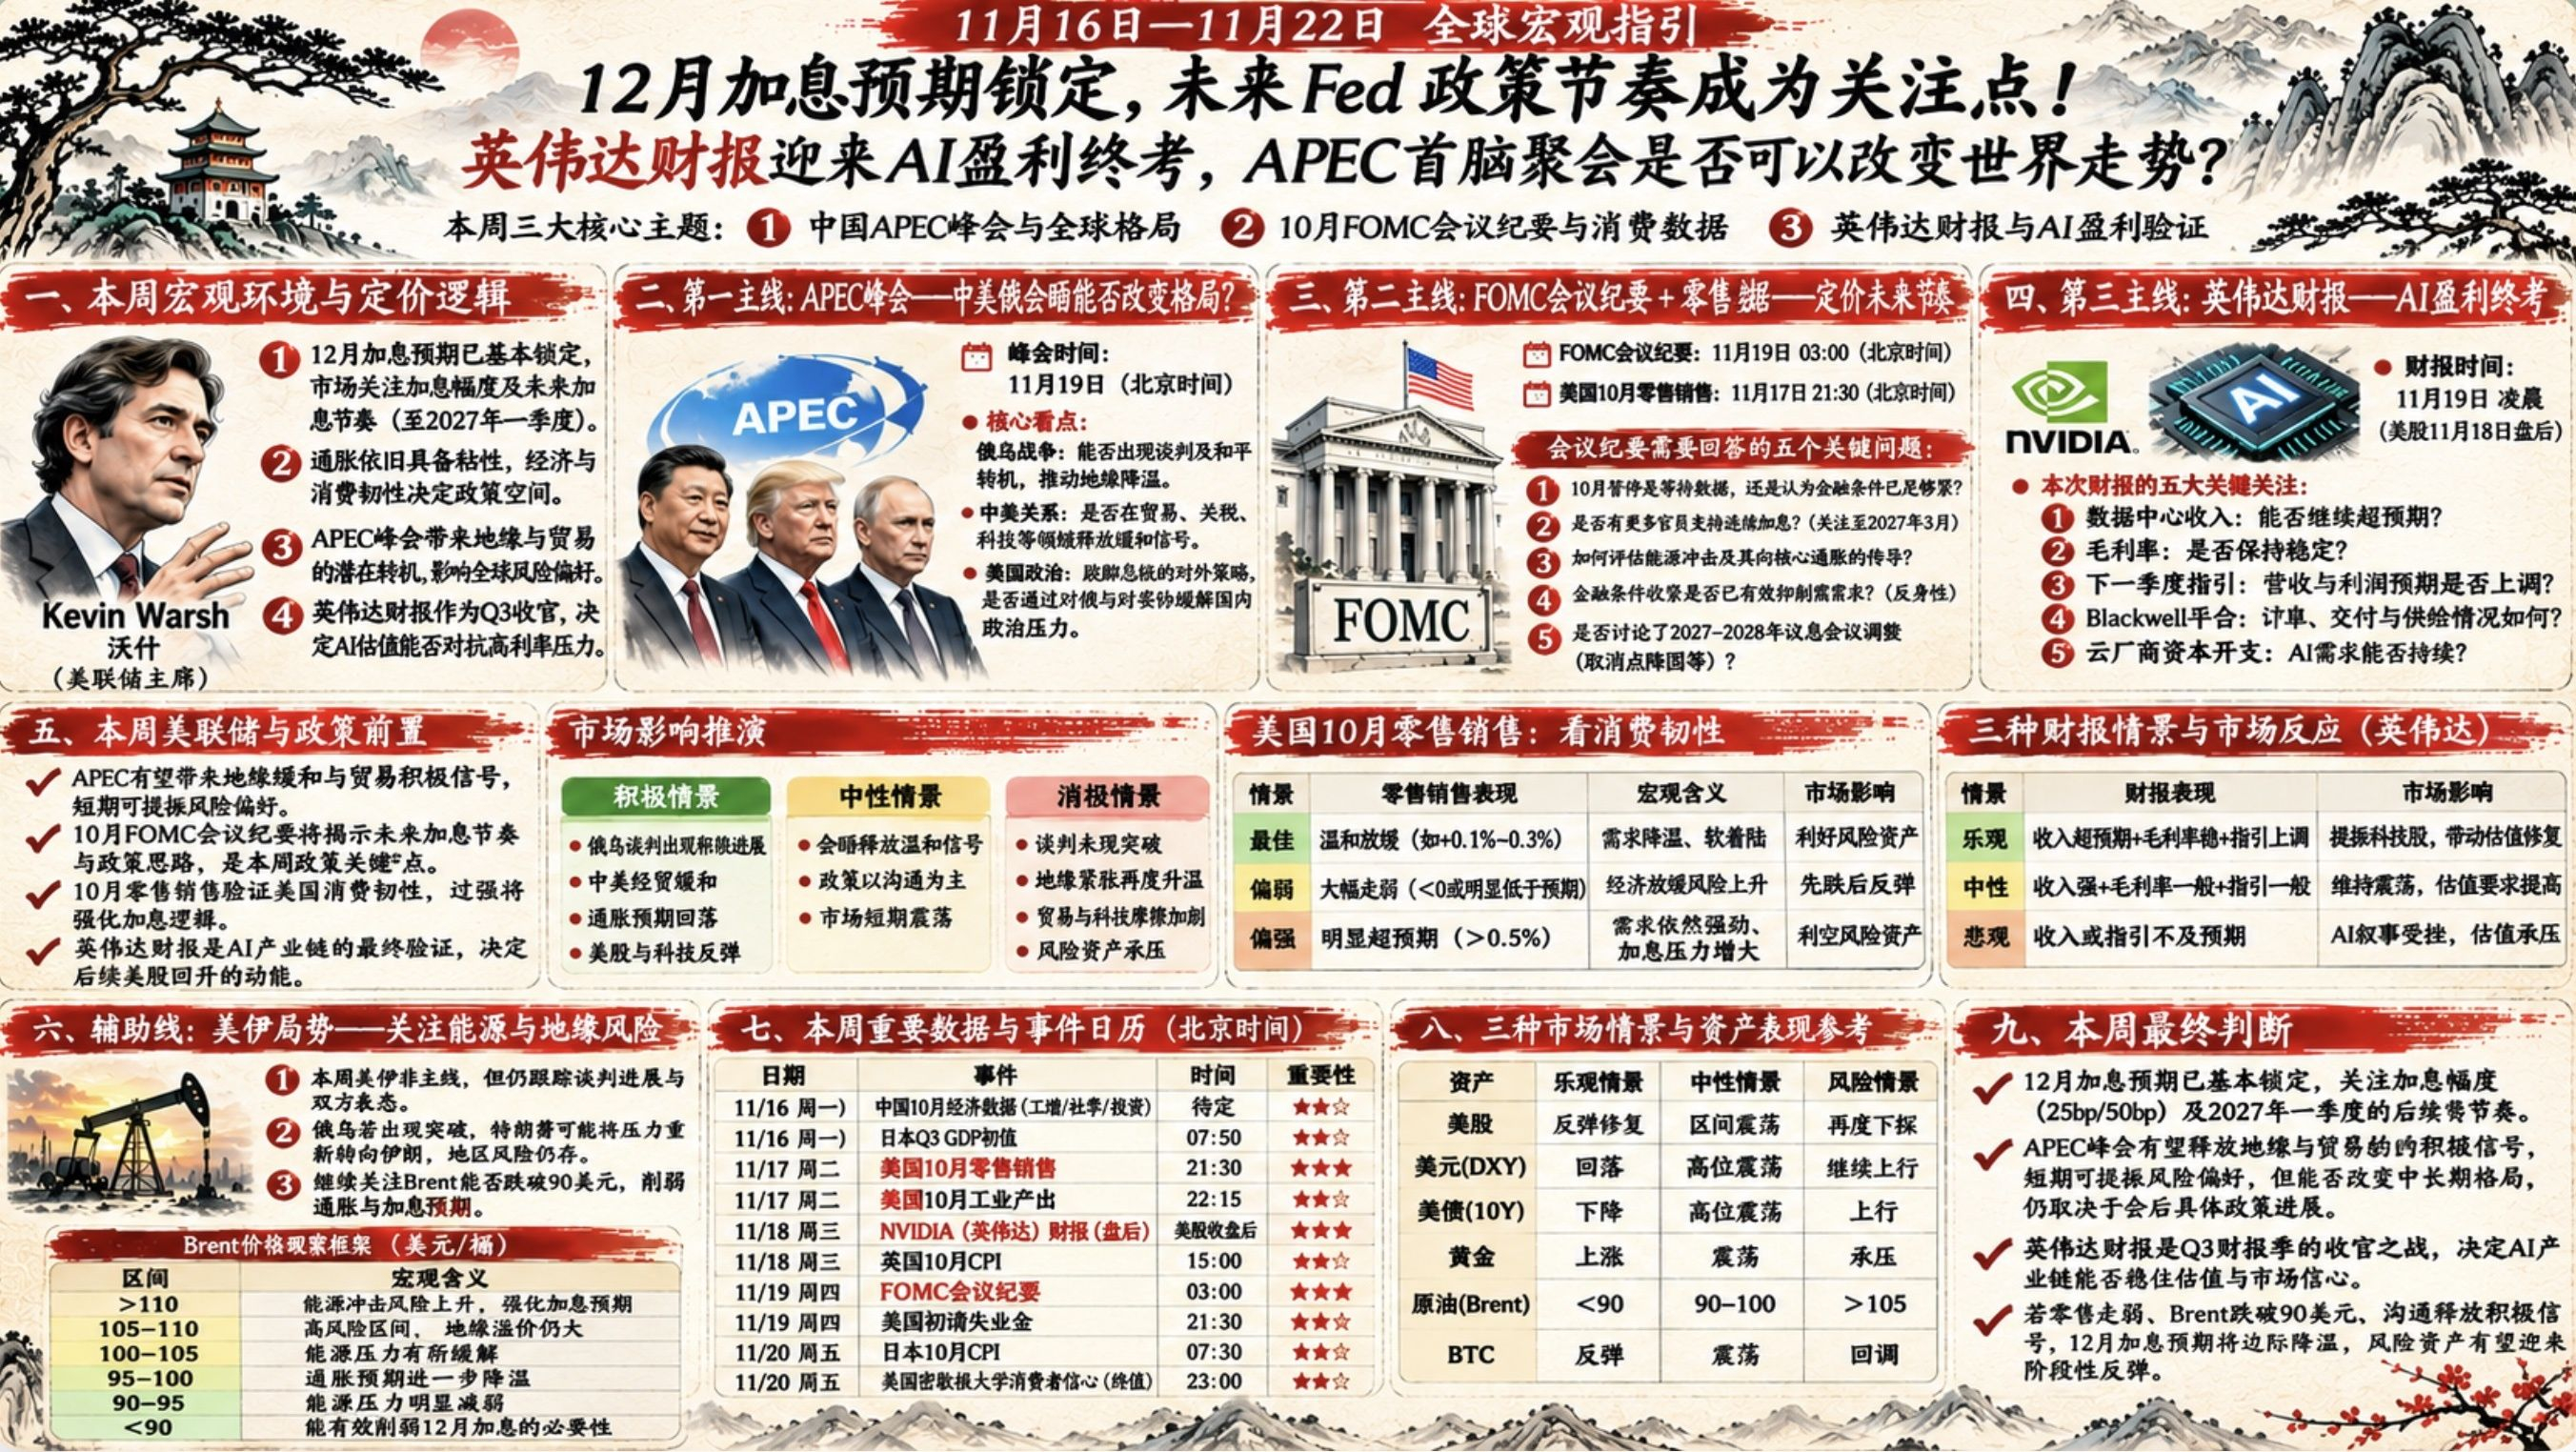
Deuxième axe — les facteurs macroéconomiques qui déterminent les prix : le compte rendu de la réunion du FOMC d’octobre, publié le 19 novembre à 03 h 00 (heure de Pékin), ainsi que les données sur les ventes au détail !
1. À ce jour, une hausse des taux en décembre est pratiquement acquise. Le marché ne se demande plus si les taux augmenteront en décembre, mais s’appuie sur de nouvelles informations pour anticiper l’ampleur de cette hausse et le nombre de hausses d’ici mars 2027.
2. Le compte rendu de la réunion d’octobre devient un indicateur important pour évaluer la politique monétaire. Lors de la décision d’octobre sur les taux, deux gouverneurs étaient favorables à une hausse de 50 points de base. Le marché devra donc examiner ce compte rendu pour connaître l’avis des responsables de la Fed sur l’inflation et les taux à l’époque, puis combiner ces éléments avec les récentes déclarations de plusieurs responsables et les données macroéconomiques afin de réévaluer les perspectives de politique monétaire.
3. Ce compte rendu devra répondre à cinq questions clés :
a. La pause d’octobre visait-elle à attendre de nouvelles données, ou la Fed estimait-elle que les conditions financières étaient déjà suffisamment restrictives ? Si la majorité juge que les conditions financières ne sont pas assez restrictives, les anticipations de nouvelles hausses de taux augmenteront inévitablement.
b. Davantage de responsables sont-ils favorables à des hausses de taux consécutives ? Bank of America prévoit actuellement trois hausses d’ici mars 2027, une perspective étayée par les données disponibles. Si le compte rendu indique que davantage de responsables soutiennent des hausses consécutives, les anticipations en ce sens se renforceront encore.
c. Comment la Fed évalue-t-elle le choc énergétique ? Si elle estime que ce choc s’est propagé aux biens de base, aux salaires et aux prix des services, la seule baisse du Brent ne suffira peut-être pas à modifier l’orientation de la politique monétaire.
d. Concernant l’« effet de réflexivité » de la politique de la Fed : si la hausse des rendements à long terme, l’élargissement des écarts de crédit et la baisse des actifs à risque ont déjà nettement freiné la demande, la nécessité marginale de poursuivre les hausses de taux pourrait diminuer.
e. La Fed a modifié le calendrier et le rythme de ses réunions de politique monétaire pour 2027 et 2028. Le compte rendu d’octobre reflète-t-il les discussions à ce sujet ? Cela aiderait à évaluer la probabilité que les mesures envisagées par Warsh soient mises en œuvre, notamment la réduction du nombre de réunions de politique monétaire et la suppression du graphique à points.
4. Données américaines sur les ventes au détail d’octobre : le 17 novembre à 21 h 30 (heure de Pékin). Leur poids dans l’analyse augmente cette semaine. Si les données sont très solides, cela signifiera que les taux actuels ne freinent pas la demande et que la Fed dispose peut-être d’une plus grande marge de manœuvre pour relever ses taux. Cette semaine, il faudra donc surtout surveiller les ventes au détail globales, les ventes hors automobiles, le groupe de contrôle (Control Group) et le pouvoir d’achat réel des consommateurs.
Un léger ralentissement des ventes au détail est le scénario le plus favorable aux actifs à risque et aux anticipations de hausse des taux. Des données trop solides accroîtraient le risque de hausse des taux ; des données trop faibles feraient craindre une récession. Ces deux derniers scénarios seraient défavorables aux actifs à risque.
Troisième axe — les résultats de Nvidia, un test crucial pour la chaîne de valeur de l’IA : peuvent-ils atténuer la pression sur les valorisations due aux taux élevés ?
1. Nvidia publiera ses résultats mercredi à l’aube, mettant ainsi un point final à la saison des résultats de ce trimestre. Dans l’ensemble, les résultats du T3 des entreprises américaines montrent que les fondamentaux des secteurs restent stables. Toutefois, les incertitudes macroéconomiques et politiques, la forte hausse des dépenses d’investissement des entreprises et leur faible rentabilité sont devenues les principaux facteurs d’ajustement des valorisations.
2. Les résultats de Nvidia clôturent également la saison des résultats. En tant que leader du secteur, ils sont déterminants pour la confiance dans celui-ci. Cette semaine, l’attention portera sur le chiffre d’affaires des centres de données, la demande pour la plateforme Blackwell, la marge brute, les livraisons de commandes, les prévisions pour le trimestre suivant et la pérennité des investissements des clients dans les dépenses d’investissement.
3. Rappelons qu’après la saison des résultats du T3, les critères d’évaluation des entreprises américaines ont évolué comme suit : hausse des dépenses d’investissement dans l’IA → concrétisation des commandes → croissance du chiffre d’affaires → croissance des bénéfices → amélioration du flux de trésorerie disponible → validation du rendement des investissements. Les résultats de Nvidia peuvent confirmer que les fournisseurs de puissance de calcul gagnent de l’argent, mais ils ne peuvent pas, à eux seuls, prouver que tous les fournisseurs de services cloud qui achètent des GPU obtiennent le rendement attendu de leurs investissements dans l’IA. Il faut garder cela à l’esprit.
4. Cette semaine, les résultats de Nvidia devront répondre à cinq questions du marché :
a. Le chiffre d’affaires des centres de données peut-il continuer à dépasser les attentes ? Si sa croissance continue de s’accélérer, cela signifiera que les achats d’infrastructures d’IA restent vigoureux.
b. La marge brute peut-elle rester stable ? Une forte croissance du chiffre d’affaires accompagnée d’une baisse de la marge brute pourrait indiquer une évolution de la composition des produits, des coûts, de la concurrence ou du pouvoir de négociation des clients.
c. Les prévisions pour le trimestre suivant sont-elles suffisamment solides ? La valorisation repose sur la croissance future ; les perspectives à venir ont donc davantage d’influence sur la valorisation.
d. Les commandes et les livraisons de la plateforme Blackwell sont-elles satisfaisantes ? Il faut examiner si la demande progresse, s’il existe des goulots d’étranglement de l’offre, ainsi que la situation des commandes clients et de la comptabilisation du chiffre d’affaires correspondant.
e. Les dépenses d’investissement des fournisseurs de services cloud peuvent-elles se poursuivre ? Les résultats publiés ce trimestre par plusieurs grands fournisseurs de services cloud ont déjà apporté une réponse à cette question ; ceux de Nvidia ne feront que la confirmer une seconde fois.
5. Trois scénarios possibles pour les résultats de Nvidia :
a. Chiffre d’affaires supérieur aux attentes + marge brute stable + relèvement des prévisions : cela signifie que la demande et la rentabilité s’améliorent simultanément, ce qui pourrait favoriser un rebond de la valorisation des valeurs technologiques.
b. Chiffre d’affaires solide + marge brute moyenne + prévisions moyennes : cela signifie que la croissance se maintient, mais que les exigences en matière de valorisation augmentent ; dans le contexte actuel, ce n’est pas encourageant.
c. Chiffre d’affaires et prévisions inférieurs aux attentes : la confiance dans le récit de croissance de la demande en IA s’affaiblirait et la valorisation de Nvidia subirait un nouvel ajustement.
6. Le changement soudain de dirigeant chez Nvidia a entraîné un ajustement anticipé de sa valorisation. En particulier, sans le soutien de Jensen Huang, des résultats simplement ordinaires ne semblent pas pouvoir satisfaire les attentes du marché en matière de valorisation. Si un retour de Jensen Huang est possible, certains défauts des résultats pourraient être négligés.
Facteur secondaire — tensions entre les États-Unis et l’Iran
Cette semaine, les tensions entre les États-Unis et l’Iran ne seront pas au centre de l’attention. Selon la logique de la semaine dernière, Trump devrait se concentrer sur la résolution du conflit russo-ukrainien lors de la réunion des dirigeants des trois pays. Si les perspectives sont favorables du côté russo-ukrainien, les espoirs de paix entre les États-Unis et l’Iran s’amenuiseront. Si Trump ne parvient pas à obtenir des négociations de paix entre la Russie et l’Ukraine, il pourrait adopter une attitude plus conciliante envers l’Iran !
Synthèse générale :
Cette semaine sera une épreuve importante pour les marchés américains, tant pour les actions que pour les cryptomonnaies. La confiance est faible dans un marché en baisse et la stabilité des positions se détériore. Si l’incertitude mondiale, géopolitique et commerciale continue de s’accentuer, et que le récit de l’IA rencontre à nouveau des difficultés majeures, ce sera une catastrophe pour les marchés. Bien sûr, je reste optimiste quant à l’avenir !