Avant l’ouverture de lundi : deux événements majeurs ce week-end ; à l’ouverture ce soir, gardez un œil sur ces deux fronts.
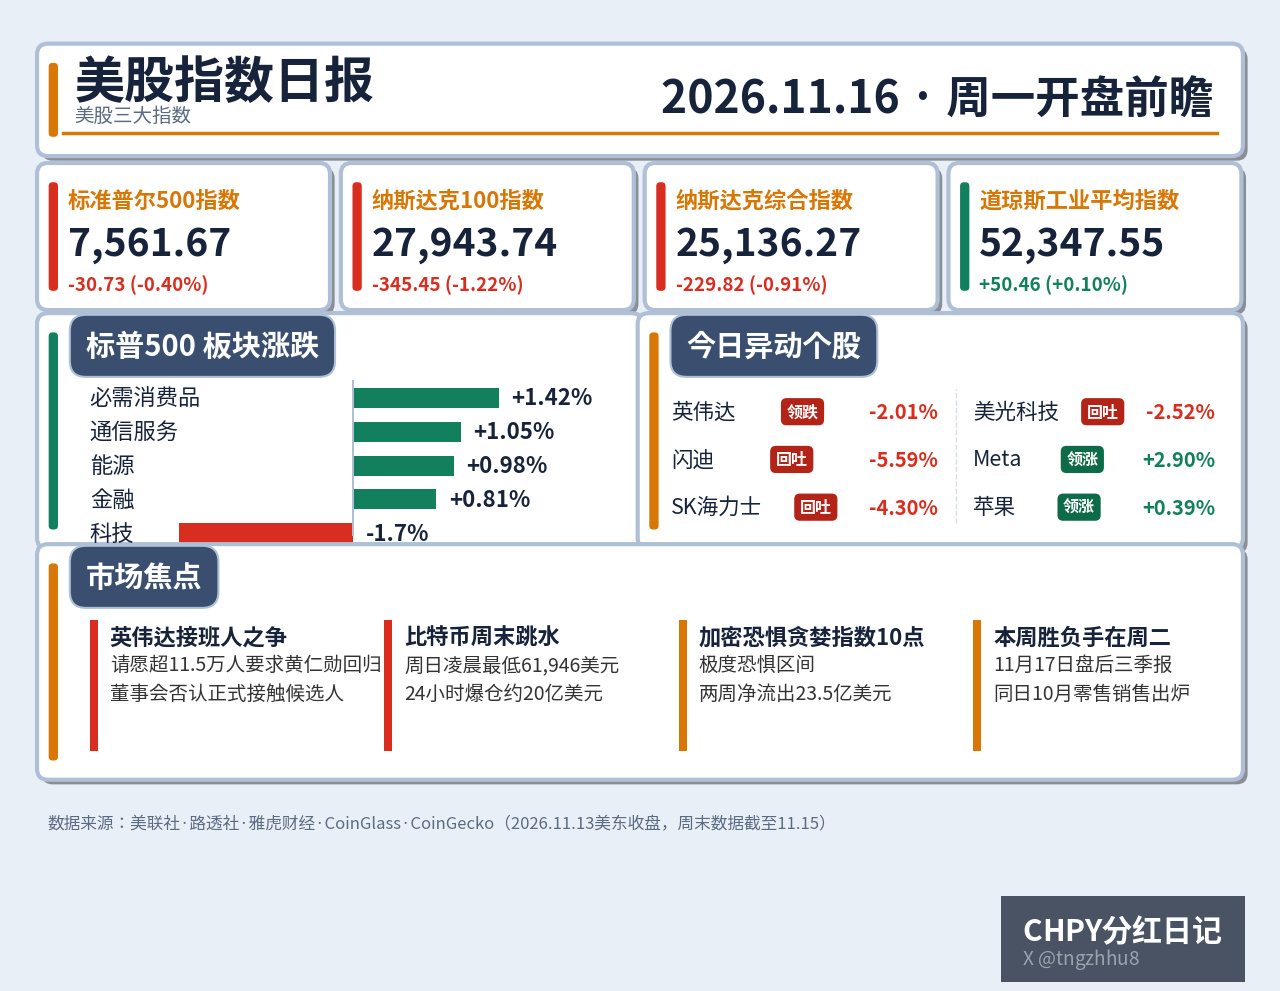
Commençons par la clôture de vendredi dernier. Le S&P 500 a clôturé à 7,561.67 points, en baisse de 0.40 % ; le Nasdaq 100, à 27,943.74 points, en baisse de 1.22 % ; le Nasdaq Composite, à 25,136.27 points, en baisse de 0.91 % ; et le Dow Jones Industrial Average, à 52,347.55 points, en hausse de 0.10 %. Malgré une journée de baisse vendredi, les trois indices ont progressé sur la semaine : le S&P 500 a gagné 2.51 %, le Nasdaq Composite 2.27 % et le Dow Jones Industrial Average 2.07 %, soit leur meilleure semaine depuis début août. Sur le plan technique, le S&P 500 a clôturé sous ses moyennes mobiles à 20 et 50 jours. Son indice de force relative sur 14 jours s’établit à 44.9 : il n’est pas encore en territoire de survente, mais les haussiers ont perdu les moyennes mobiles à court terme. Quelques minutes avant la clôture, la Federal Aviation Administration a ordonné la suspension de tous les vols aux États-Unis, ajoutant encore au chaos de vendredi.
Premier événement du week-end : la bataille autour de la succession de Jensen Huang chez Nvidia fait rage sur deux fronts. Le Financial Times rapporte que le conseil d’administration a approché le PDG d’Arm, Rene Haas, comme successeur potentiel de Jensen Huang. Le conseil a aussitôt démenti auprès de CNBC, affirmant n’avoir officiellement approché aucun candidat et être toujours à la recherche d’un cabinet de recrutement ; il est donc prématuré de parler de noms précis. Sur l’autre front, la pétition réclamant le retour de Jensen Huang a dépassé les 115,000 signatures ce week-end. Le site de la pétition affirme qu’environ 5,965 employés en poste y ont participé. Elon Musk, PDG de Tesla, figure également parmi les signataires. Deux grands investisseurs ont écrit au conseil d’administration pour lui demander de garder ouverte la possibilité d’un retour de Jensen Huang. Sur les marchés prédictifs, l’ingénieur interne Ian Buck est actuellement le favori, avec environ 33 %. Nvidia a encore perdu 2.01 % vendredi, clôturant à 162.85 dollars. Le titre a reculé de 12.75 % sur la semaine, signant sa sixième baisse hebdomadaire consécutive — sa plus longue série depuis 2012 — et sa capitalisation boursière est passée sous les 4 000 milliards de dollars.
Deuxième événement du week-end : le bitcoin a plongé. À la clôture des marchés américains vendredi, il s’échangeait autour de 68,839 dollars. Il a poursuivi sa baisse samedi et a touché un creux de 61,946 dollars tôt dimanche matin, soit environ 10 % de moins qu’à la clôture de vendredi, avant de remonter à environ 64,500 dollars dimanche soir. En 24 heures, les liquidations sur l’ensemble du marché ont atteint environ 2 milliards de dollars, dont 1.68 milliard de positions acheteuses. L’indice Crypto Fear & Greed n’affichait que 10 points dimanche, en zone de peur extrême. Les ETF spot Bitcoin ont enregistré 2.35 milliards de dollars de sorties nettes en deux semaines. Le bitcoin est passé sous sa moyenne mobile à 200 jours, située autour de 73,000 dollars. Les flux des ETF lundi seront le premier test pour évaluer la solidité de ce rebond.
Ces deux événements sont en réalité les manifestations d’une même impulsion : le récit de l’intelligence artificielle vacille, les anticipations de hausse des taux pèsent sur les marchés et l’appétit pour le risque se dérobe d’abord dans les secteurs les plus fragiles. L’indice des prix à la consommation d’octobre a progressé de 0.40 % sur un mois, au-dessus des 0.30 % attendus. L’indice des prix à la production d’octobre a augmenté de 6.50 % sur un an. L’outil FedWatch du CME Group indique une probabilité d’environ 87 % d’une hausse de 25 points de base en décembre, et le rendement des obligations du Trésor à 10 ans a dépassé 5.10 %. Mais un détail de vendredi dernier mérite d’être retenu : malgré le recul des indices, plus de 60 % des composantes du S&P 500 ont clôturé en hausse. Les capitaux sont en train de se réorienter, pas de se retirer.
Quatre rendez-vous à surveiller cette semaine : lundi à midi, discours du président de la Fed, Kevin Warsh ; mardi, publication des ventes au détail d’octobre, attendues en hausse de 0.20 % sur un mois, puis résultats du troisième trimestre de Nvidia après la clôture, avec un chiffre d’affaires attendu autour de 108 milliards de dollars et une variation implicite du cours comprise entre 8 % et 9 % selon le marché des options ; mercredi, publication du compte rendu de la réunion d’octobre du FOMC ; jeudi, résultats de Walmart avant l’ouverture et introduction en Bourse attendue d’Anthropic.
Les deux douches froides du week-end n’effacent pas les fondations du rebond de la semaine dernière, mais elles concentrent désormais tout le suspense sur mardi. Les résultats de Nvidia pourront-ils relancer le récit de l’intelligence artificielle ? Les ventes au détail ajouteront-elles encore de l’huile sur le feu des anticipations de hausse des taux ? C’est la réponse à ces deux questions qui déterminera la direction des marchés cette semaine.
#美股 #Bitcoin
$NVDA $QQQ $SPY
Commençons par la clôture de vendredi dernier. Le S&P 500 a clôturé à 7,561.67 points, en baisse de 0.40 % ; le Nasdaq 100, à 27,943.74 points, en baisse de 1.22 % ; le Nasdaq Composite, à 25,136.27 points, en baisse de 0.91 % ; et le Dow Jones Industrial Average, à 52,347.55 points, en hausse de 0.10 %. Malgré une journée de baisse vendredi, les trois indices ont progressé sur la semaine : le S&P 500 a gagné 2.51 %, le Nasdaq Composite 2.27 % et le Dow Jones Industrial Average 2.07 %, soit leur meilleure semaine depuis début août. Sur le plan technique, le S&P 500 a clôturé sous ses moyennes mobiles à 20 et 50 jours. Son indice de force relative sur 14 jours s’établit à 44.9 : il n’est pas encore en territoire de survente, mais les haussiers ont perdu les moyennes mobiles à court terme. Quelques minutes avant la clôture, la Federal Aviation Administration a ordonné la suspension de tous les vols aux États-Unis, ajoutant encore au chaos de vendredi.
Premier événement du week-end : la bataille autour de la succession de Jensen Huang chez Nvidia fait rage sur deux fronts. Le Financial Times rapporte que le conseil d’administration a approché le PDG d’Arm, Rene Haas, comme successeur potentiel de Jensen Huang. Le conseil a aussitôt démenti auprès de CNBC, affirmant n’avoir officiellement approché aucun candidat et être toujours à la recherche d’un cabinet de recrutement ; il est donc prématuré de parler de noms précis. Sur l’autre front, la pétition réclamant le retour de Jensen Huang a dépassé les 115,000 signatures ce week-end. Le site de la pétition affirme qu’environ 5,965 employés en poste y ont participé. Elon Musk, PDG de Tesla, figure également parmi les signataires. Deux grands investisseurs ont écrit au conseil d’administration pour lui demander de garder ouverte la possibilité d’un retour de Jensen Huang. Sur les marchés prédictifs, l’ingénieur interne Ian Buck est actuellement le favori, avec environ 33 %. Nvidia a encore perdu 2.01 % vendredi, clôturant à 162.85 dollars. Le titre a reculé de 12.75 % sur la semaine, signant sa sixième baisse hebdomadaire consécutive — sa plus longue série depuis 2012 — et sa capitalisation boursière est passée sous les 4 000 milliards de dollars.
Deuxième événement du week-end : le bitcoin a plongé. À la clôture des marchés américains vendredi, il s’échangeait autour de 68,839 dollars. Il a poursuivi sa baisse samedi et a touché un creux de 61,946 dollars tôt dimanche matin, soit environ 10 % de moins qu’à la clôture de vendredi, avant de remonter à environ 64,500 dollars dimanche soir. En 24 heures, les liquidations sur l’ensemble du marché ont atteint environ 2 milliards de dollars, dont 1.68 milliard de positions acheteuses. L’indice Crypto Fear & Greed n’affichait que 10 points dimanche, en zone de peur extrême. Les ETF spot Bitcoin ont enregistré 2.35 milliards de dollars de sorties nettes en deux semaines. Le bitcoin est passé sous sa moyenne mobile à 200 jours, située autour de 73,000 dollars. Les flux des ETF lundi seront le premier test pour évaluer la solidité de ce rebond.
Ces deux événements sont en réalité les manifestations d’une même impulsion : le récit de l’intelligence artificielle vacille, les anticipations de hausse des taux pèsent sur les marchés et l’appétit pour le risque se dérobe d’abord dans les secteurs les plus fragiles. L’indice des prix à la consommation d’octobre a progressé de 0.40 % sur un mois, au-dessus des 0.30 % attendus. L’indice des prix à la production d’octobre a augmenté de 6.50 % sur un an. L’outil FedWatch du CME Group indique une probabilité d’environ 87 % d’une hausse de 25 points de base en décembre, et le rendement des obligations du Trésor à 10 ans a dépassé 5.10 %. Mais un détail de vendredi dernier mérite d’être retenu : malgré le recul des indices, plus de 60 % des composantes du S&P 500 ont clôturé en hausse. Les capitaux sont en train de se réorienter, pas de se retirer.
Quatre rendez-vous à surveiller cette semaine : lundi à midi, discours du président de la Fed, Kevin Warsh ; mardi, publication des ventes au détail d’octobre, attendues en hausse de 0.20 % sur un mois, puis résultats du troisième trimestre de Nvidia après la clôture, avec un chiffre d’affaires attendu autour de 108 milliards de dollars et une variation implicite du cours comprise entre 8 % et 9 % selon le marché des options ; mercredi, publication du compte rendu de la réunion d’octobre du FOMC ; jeudi, résultats de Walmart avant l’ouverture et introduction en Bourse attendue d’Anthropic.
Les deux douches froides du week-end n’effacent pas les fondations du rebond de la semaine dernière, mais elles concentrent désormais tout le suspense sur mardi. Les résultats de Nvidia pourront-ils relancer le récit de l’intelligence artificielle ? Les ventes au détail ajouteront-elles encore de l’huile sur le feu des anticipations de hausse des taux ? C’est la réponse à ces deux questions qui déterminera la direction des marchés cette semaine.
#美股 #Bitcoin
$NVDA $QQQ $SPY