

#us-irantalksfuelstrongstockmarketrebound
Le carnet de commandes mondial de méthaniers (LNGC) atteint des niveaux historiques sans précédent. Sous l’impulsion de l’expansion massive de la flotte de QatarEnergy, de nouveaux projets d’exportation sur la côte américaine du golfe du Mexique et du respect de réglementations environnementales strictes (objectifs de l’OMI en matière d’intensité carbone), les navires dont la livraison est prévue fin 2026 et en 2027 représentent l’une des plus importantes vagues de livraisons de l’histoire maritime.
Points clés du carnet de commandes 2026–2027
Ratio de capacité sans précédent : le carnet de commandes ferme actuel compte environ 340 à 360 méthaniers (LNGC). Cela représente environ 38 % à 40 % de la capacité de la flotte mondiale en exploitation, soit le ratio entre le carnet de commandes et la flotte le plus élevé de tous les grands secteurs du transport maritime commercial.
Pic des livraisons (2026–2027) : les livraisons sont fortement concentrées sur 2026 et 2027, avec 100 à 120 navires mis en service en 2026 et 110 à 130 navires prévus pour 2027.
Prix record des navires neufs : les prix contractuels des méthaniers conventionnels standard de 174 000 m³ restent proches de niveaux records, à 248–260 millions de dollars par navire (contre 180–200 millions de dollars avant 2021), en raison de la disponibilité limitée des créneaux dans les chantiers navals.
Concentration extrême des chantiers navals : les chantiers coréens affichent des carnets de commandes complets jusqu’en 2027–2028, ce qui signifie que les nouvelles commandes passées aujourd’hui ne seront livrées qu’à partir de la fin 2028 ou en 2029.
Répartition des chantiers navals et parts de marché
La Corée du Sud reste en tête pour la construction de méthaniers à membrane répondant à des spécifications élevées, même si les chantiers chinois ont capté une part record des nouvelles commandes totales jusqu’en 2026.
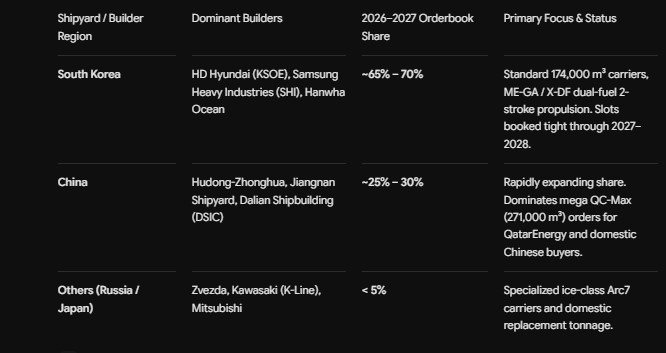
Principaux facteurs à l’origine de la hausse des livraisons
Expansion historique de la flotte de QatarEnergy : plus de 100 navires du carnet de commandes actuel sont liés au programme d’appels d’offres géants en plusieurs phases de QatarEnergy, destiné à soutenir les projets d’expansion North Field East et North Field South.
Montée en puissance de la liquéfaction sur la côte américaine du golfe du Mexique : les acheteurs des grands projets d’exportation américains de phase 2 (par exemple, Plaquemines, Corpus Christi Stage 3 et Port Arthur) ont commandé des navires pour couvrir les contrats FOB à long terme qui entreront en vigueur entre 2026 et 2028.
Remplacement des turbines à vapeur (renouvellement de la flotte) : environ 15 à 20 % de la flotte mondiale actuelle est constituée de méthaniers vieillissants et inefficaces équipés de turbines à vapeur. Les strictes réglementations de l’OMI sur les émissions de carbone (CII/EEXI) incitent les exploitants à mettre au rebut ou à remplacer les navires plus anciens par des méthaniers à double carburant à deux temps à très haut rendement.
Tarifs d’affrètement et perspectives du marché (à partir de 2027)
Comme les livraisons de méthaniers en 2026 et 2027 devraient dépasser les mises en service à court terme des projets de liquéfaction, le marché se prépare à un assouplissement structurel des tarifs à partir de 2027 :
Écart d’absorption de l’offre : si la nouvelle capacité d’exportation monte en puissance plus lentement que l’arrivée de plus de 110 navires en 2027, les méthaniers disponibles sans contrat subiront une pression à la baisse sur les tarifs d’affrètement au comptant.
Segmentation de la flotte : un fossé se creuse entre les grands méthaniers modernes à deux temps (qui bénéficient de contrats d’affrètement pluriannuels à long terme) et les navires plus anciens à turbines à vapeur, qui risquent de ne plus trouver d’affréteur et d’être mis au rebut plus rapidement d’ici fin 2027.
$LNGX.ETF $USDC #FollowersGrowth #SupportCreator #TipsNeeded