$SHIB : comprendre le VWAP sans pensée magique
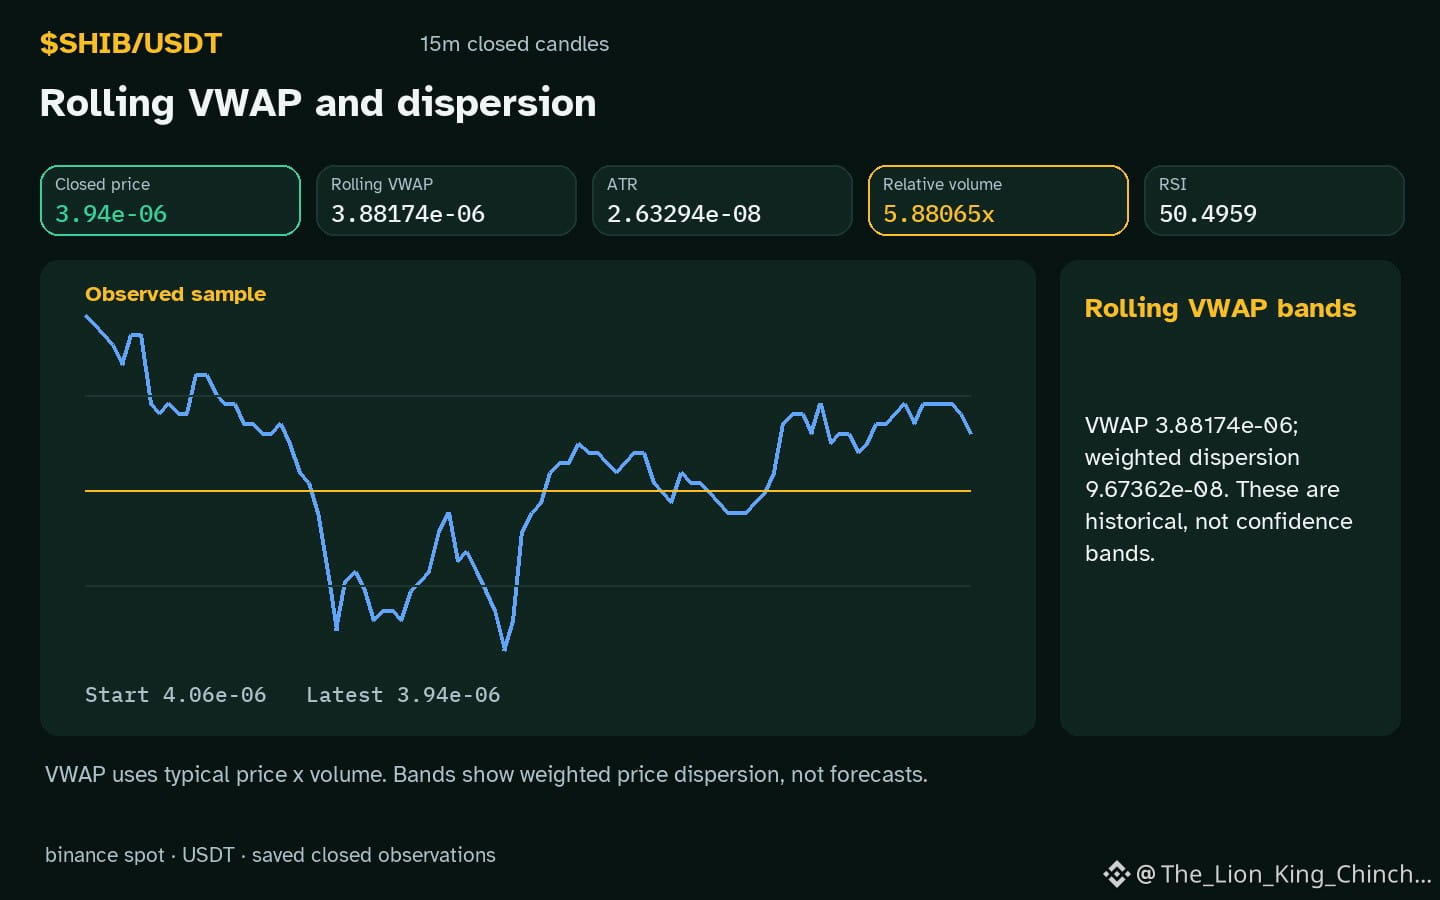
Le graphique $SHIB montre une tendance baissière sur une heure, tandis que le volume reste supérieur à sa valeur de référence, ce qui soulève une question fondamentale : le prix moyen pondéré par les volumes agit-il comme un aimant ? Dans mon carnet de recherche imaginaire, je me représente souvent un hamster courant sur un tapis roulant pour essayer de rattraper une cible en mouvement : la ligne du VWAP bouge à chaque transaction, mais le hamster ne la rattrape jamais, car le tapis roulant est lui-même entraîné par ces mêmes transactions. Cette métaphore nous rappelle que le VWAP n’est qu’une moyenne statistique : la valeur totale des transactions divisée par le volume total sur une période donnée. Il ne garantit aucun rebond et ne révèle aucune intention cachée.
Une façon utile d’envisager le VWAP consiste à le considérer comme un point de référence pour évaluer l’efficience des prix. Si le prix se situe nettement au-dessus du VWAP alors que le volume relatif est de 5.88x la valeur de référence, un trader peut se demander si le marché ne paie pas trop cher l’actif sur cette période. À l’inverse, si le prix reste très en dessous du VWAP, le même indicateur pourrait suggérer une décote temporaire. L’observation actuelle d’un recul horaire et d’un RSI modéré à 50.5 laisse ces deux scénarios possibles.
Une vérification peut être utile. Si la prochaine bougie clôturée affiche une variation quotidienne de -3.90244% qui réduit l’écart avec le VWAP, l’hypothèse précédente d’une inefficience des prix perd en crédibilité. Si l’écart se creuse, le VWAP reste un repère utile pour vérifier la cohérence de l’analyse, mais sans garantir pour autant la direction du marché.
Recherche probabiliste sur les marchés, et non recommandation ni garantie de rendement.
#SHIB #LearnCrypto #ApprentissageCrypto
Le graphique $SHIB montre une tendance baissière sur une heure, tandis que le volume reste supérieur à sa valeur de référence, ce qui soulève une question fondamentale : le prix moyen pondéré par les volumes agit-il comme un aimant ? Dans mon carnet de recherche imaginaire, je me représente souvent un hamster courant sur un tapis roulant pour essayer de rattraper une cible en mouvement : la ligne du VWAP bouge à chaque transaction, mais le hamster ne la rattrape jamais, car le tapis roulant est lui-même entraîné par ces mêmes transactions. Cette métaphore nous rappelle que le VWAP n’est qu’une moyenne statistique : la valeur totale des transactions divisée par le volume total sur une période donnée. Il ne garantit aucun rebond et ne révèle aucune intention cachée.
Une façon utile d’envisager le VWAP consiste à le considérer comme un point de référence pour évaluer l’efficience des prix. Si le prix se situe nettement au-dessus du VWAP alors que le volume relatif est de 5.88x la valeur de référence, un trader peut se demander si le marché ne paie pas trop cher l’actif sur cette période. À l’inverse, si le prix reste très en dessous du VWAP, le même indicateur pourrait suggérer une décote temporaire. L’observation actuelle d’un recul horaire et d’un RSI modéré à 50.5 laisse ces deux scénarios possibles.
Une vérification peut être utile. Si la prochaine bougie clôturée affiche une variation quotidienne de -3.90244% qui réduit l’écart avec le VWAP, l’hypothèse précédente d’une inefficience des prix perd en crédibilité. Si l’écart se creuse, le VWAP reste un repère utile pour vérifier la cohérence de l’analyse, mais sans garantir pour autant la direction du marché.
Recherche probabiliste sur les marchés, et non recommandation ni garantie de rendement.
#SHIB #LearnCrypto #ApprentissageCrypto