$NEAR a généré le plus de profits hors échantillon, et la stratégie a quand même échoué.
Backtest Lab n° 1 : une grille qui suit la tendance fonctionne-t-elle vraiment ?
L’idée : utiliser une grille sur contrats à terme, mais choisir sa direction en fonction de la tendance journalière. Grille longue lorsque le prix est au-dessus de la MA20 et que la MA7 est au-dessus de la MA25 ; grille courte lorsque les deux sont en dessous ; neutre lorsque la MA7 et la MA25 sont à moins de 3 % l’une de l’autre. Des périodes de sept jours, un levier de 3x, un stop à 1,5 % au-delà de la fourchette, frais Binance inclus.
Données : les 10 principaux contrats perpétuels USDT par volume, avec 365 jours de bougies de 15 min. Les paramètres ont été choisis uniquement sur la première moitié de l’année (12 variantes par paire, 120 au total), puis testés sur la seconde moitié, que le modèle n’avait jamais vue.
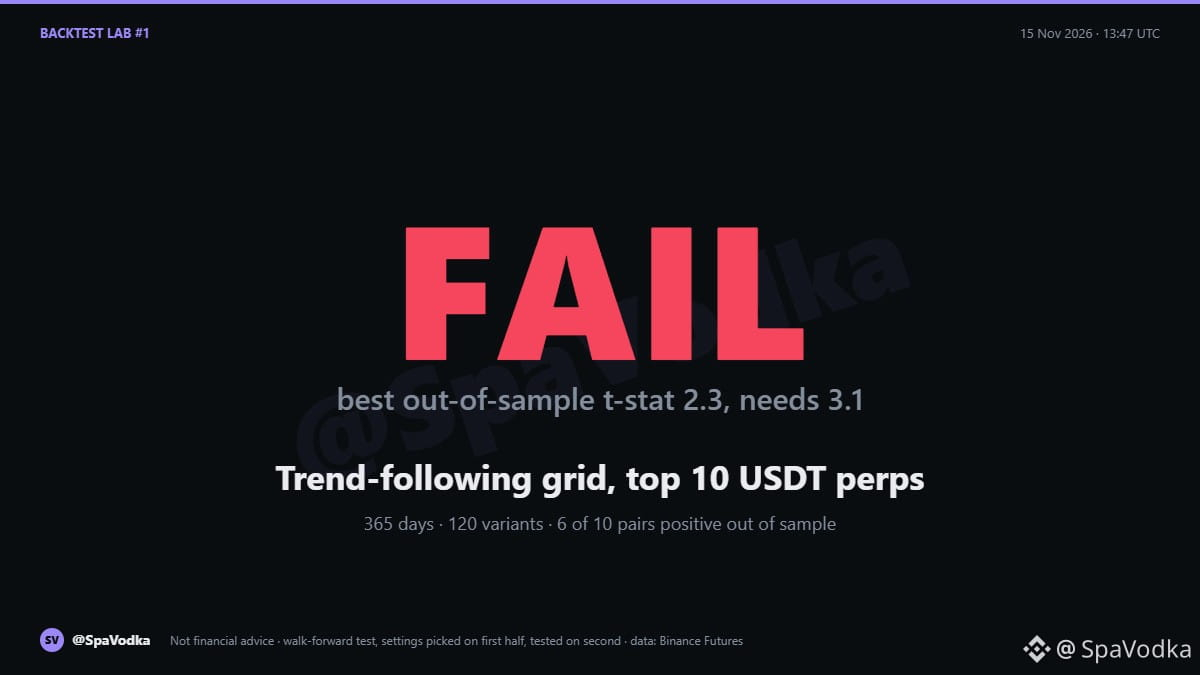
Résultat sur des données inédites : 6 paires sur 10 sont restées positives. Le meilleur t-stat était de 2,3 (SOL et NEAR). Après avoir essayé 120 variantes, il faut au moins 3,1 pour qu’il y ait un véritable avantage. NEAR a atteint son stop lors de 38 % des périodes hebdomadaires. HYPE est passé d’un profit en entraînement à une perte hors échantillon.
Verdict : ÉCHEC. Les chiffres positifs obtenus ici sont le résultat de l’essai de 120 versions et de la sélection de la meilleure, pas la preuve d’un avantage.
Ce que j’en fais : je ne la trade pas. Même verdict que lors de mon premier essai, le 4 novembre ; les nouvelles données n’y ont rien changé.
À tester ensuite : les fenêtres de déblocage, le bêta des altcoins par rapport au BTC, les retournements extrêmes du funding. Laquelle devrais-je tester ensuite ?
Ceci ne constitue pas un conseil financier.
#Backtesting #tradingStrategy #gridtrading
Backtest Lab n° 1 : une grille qui suit la tendance fonctionne-t-elle vraiment ?
L’idée : utiliser une grille sur contrats à terme, mais choisir sa direction en fonction de la tendance journalière. Grille longue lorsque le prix est au-dessus de la MA20 et que la MA7 est au-dessus de la MA25 ; grille courte lorsque les deux sont en dessous ; neutre lorsque la MA7 et la MA25 sont à moins de 3 % l’une de l’autre. Des périodes de sept jours, un levier de 3x, un stop à 1,5 % au-delà de la fourchette, frais Binance inclus.
Données : les 10 principaux contrats perpétuels USDT par volume, avec 365 jours de bougies de 15 min. Les paramètres ont été choisis uniquement sur la première moitié de l’année (12 variantes par paire, 120 au total), puis testés sur la seconde moitié, que le modèle n’avait jamais vue.
Résultat sur des données inédites : 6 paires sur 10 sont restées positives. Le meilleur t-stat était de 2,3 (SOL et NEAR). Après avoir essayé 120 variantes, il faut au moins 3,1 pour qu’il y ait un véritable avantage. NEAR a atteint son stop lors de 38 % des périodes hebdomadaires. HYPE est passé d’un profit en entraînement à une perte hors échantillon.
Verdict : ÉCHEC. Les chiffres positifs obtenus ici sont le résultat de l’essai de 120 versions et de la sélection de la meilleure, pas la preuve d’un avantage.
Ce que j’en fais : je ne la trade pas. Même verdict que lors de mon premier essai, le 4 novembre ; les nouvelles données n’y ont rien changé.
À tester ensuite : les fenêtres de déblocage, le bêta des altcoins par rapport au BTC, les retournements extrêmes du funding. Laquelle devrais-je tester ensuite ?
Ceci ne constitue pas un conseil financier.
#Backtesting #tradingStrategy #gridtrading