

Pourquoi me concentrer sur des données de liquidité plus granulaires plutôt que sur les indicateurs on-chain traditionnels ?
Ceux qui suivent de près mes analyses depuis l’année dernière le savent déjà.
J’utilise toujours activement les données on-chain. Cependant, je m’appuie rarement désormais sur des indicateurs qui agrègent largement l’activité de l’ensemble du réseau Bitcoin.
À la place, je répartis les participants au marché en catégories plus précises, je quantifie les flux de capitaux à l’échelle des entreprises et des institutions individuelles, et je constitue des jeux de données que je peux intégrer directement à mon analyse.
ForeDex continue de développer de nouveaux jeux de données fondés sur cette même philosophie analytique.
Quelques exemples :
Données OTC
Données des teneurs de marché
Conservation institutionnelle
Liquidité des prêts DeFi
Ces jeux de données sont conçus pour suivre directement les acteurs et les activités spécifiques du marché qui participent à la fourniture ou à l’utilisation de liquidités.
En particulier, l’analyse de la liquidité des prêts DeFi nous permet d’étudier non seulement les entrées de capitaux, mais aussi l’accumulation de liquidités alimentées par l’effet de levier et les signes de surchauffe du sentiment de marché.
Ce jeu de données s’est révélé particulièrement utile pour naviguer dans le marché actuel, et je pense qu’il pourrait continuer à jouer un rôle important à l’avenir.
Alors, pourquoi est-ce que j’insiste pour décomposer les données on-chain en catégories aussi détaillées ?
Parce que le cadre d’interprétation des données on-chain traditionnelles a changé depuis l’approbation des ETF Bitcoin.
Depuis l’approbation des ETF Bitcoin au comptant, la structure du trading sur le marché et la manière dont les capitaux circulent ont considérablement changé.
Par conséquent, je pense que les indicateurs on-chain traditionnels contiennent désormais beaucoup plus de bruit et de distorsions structurelles.
Le problème, c’est que de nombreux analystes continuent d’appliquer des cadres d’interprétation historiques sans tenir suffisamment compte de ces changements structurels.
Je ne prétends pas que les données on-chain ont perdu leur valeur.
Bien au contraire. Je suis convaincu que les données on-chain restent extrêmement précieuses.
Cependant, lorsque la structure du marché change, le cadre utilisé pour interpréter les données doit lui aussi évoluer.
Permettez-moi de présenter quelques exemples.
1. Adresses actives
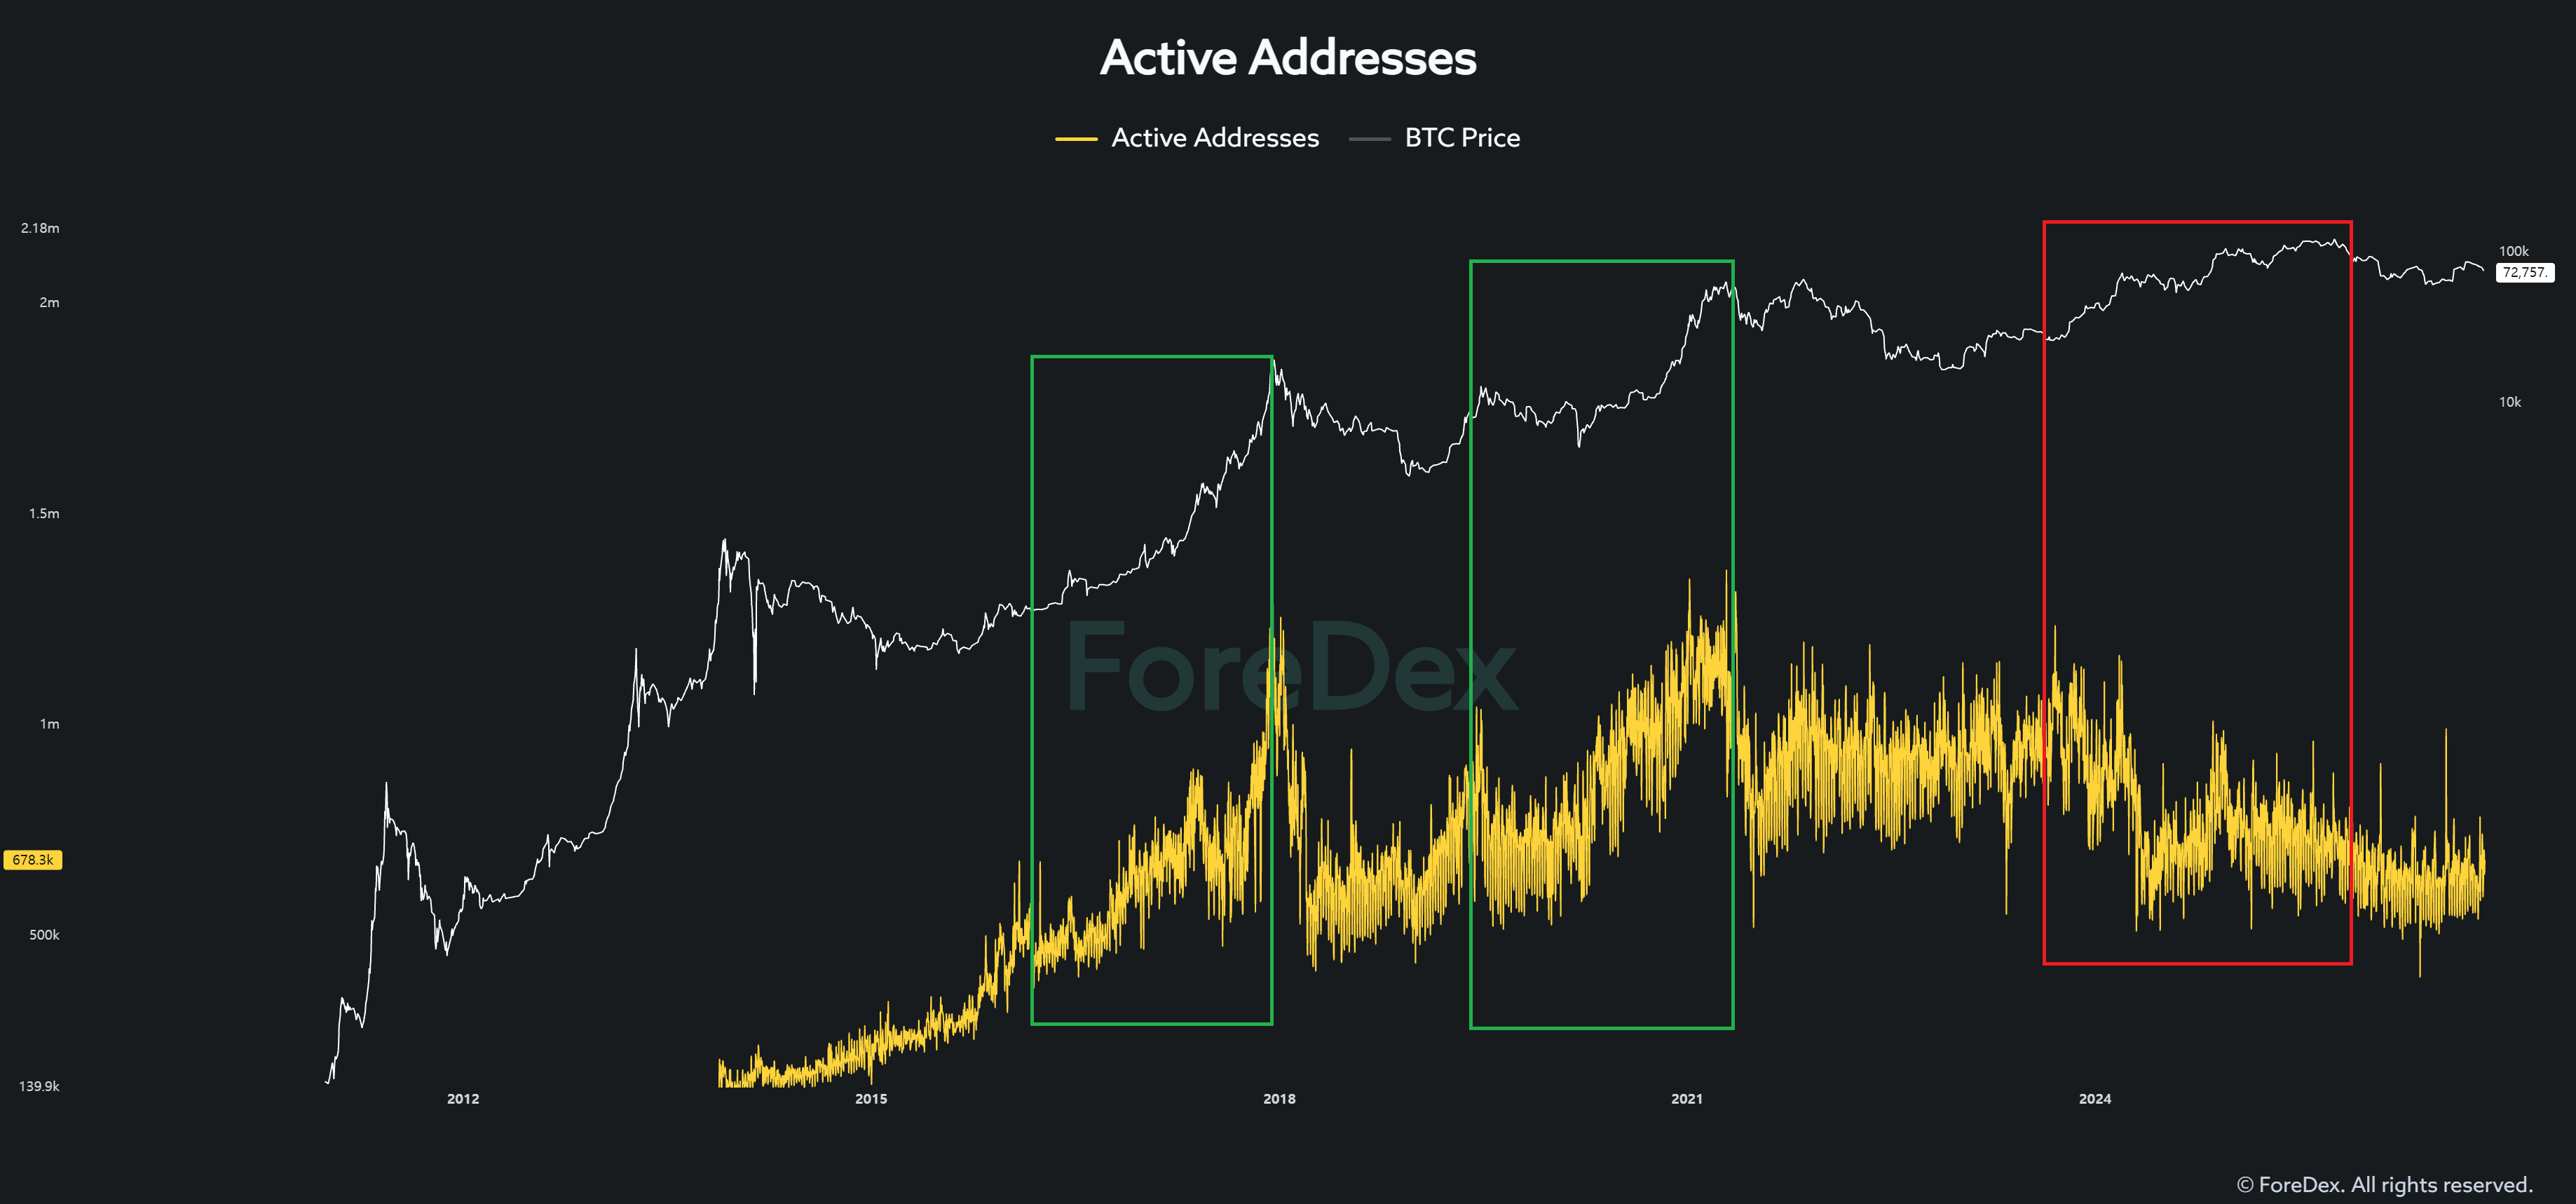
Lors des précédents cycles haussiers du Bitcoin, le nombre d’adresses actives évoluait généralement dans le même sens que le cours du Bitcoin.
Cependant, cette relation a considérablement changé au cours du cycle actuel.
Le cours du Bitcoin a augmenté, mais le nombre d’adresses actives n’a pas connu la même croissance que lors des cycles précédents.
Pourquoi cela se produit-il ?
Je pense que l’une des principales raisons est le changement structurel de l’activité de trading après l’approbation des ETF Bitcoin au comptant.
Par le passé, les baleines achetaient et transféraient directement des Bitcoins, générant ainsi des transactions on-chain.
Aujourd’hui, cependant, de nombreuses institutions et de nombreux investisseurs s’exposent au Bitcoin par l’intermédiaire d’ETF, tandis que les institutions liées aux ETF prennent en charge la conservation du Bitcoin sous-jacent, le règlement et les opérations connexes.
Pour illustrer cela par un exemple extrême, une activité de trading qui nécessitait auparavant 100 transactions distinctes sur la chaîne pourrait désormais être traitée au moyen d’une seule transaction, dans le cadre d’une structure de marché différente.
Bien sûr, il s’agit simplement d’un exemple hypothétique destiné à expliquer le changement structurel.
Imaginez maintenant que cette structure de trading perdure pendant encore trois à cinq ans.
Réfléchissez sérieusement à l’ampleur des changements que cela pourrait entraîner, non seulement pour les adresses actives, mais aussi pour de nombreux autres indicateurs on-chain.
2. Ratio MVRV segmenté
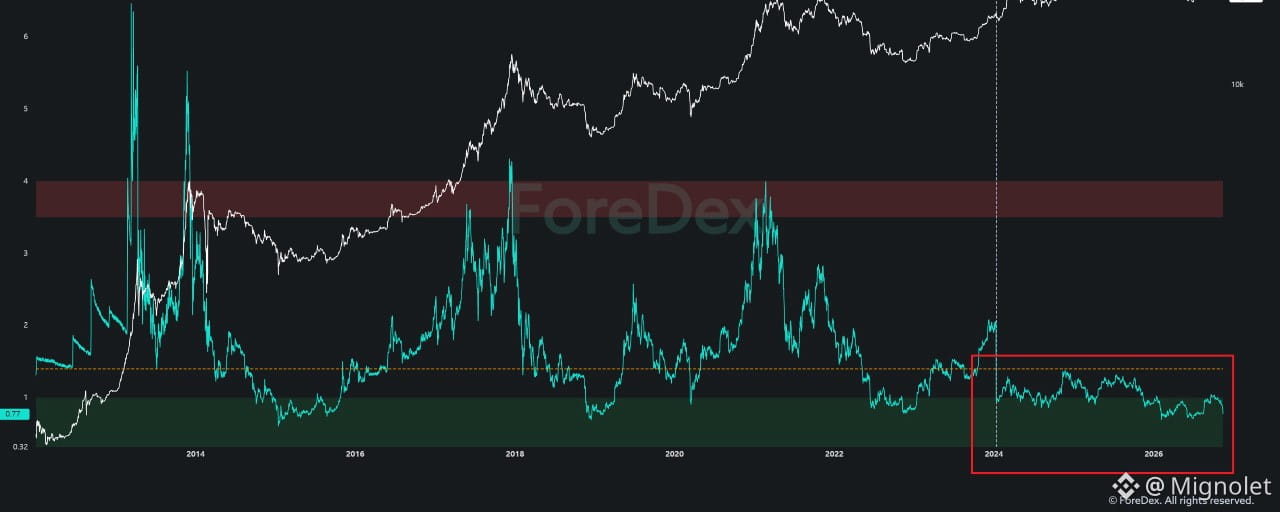
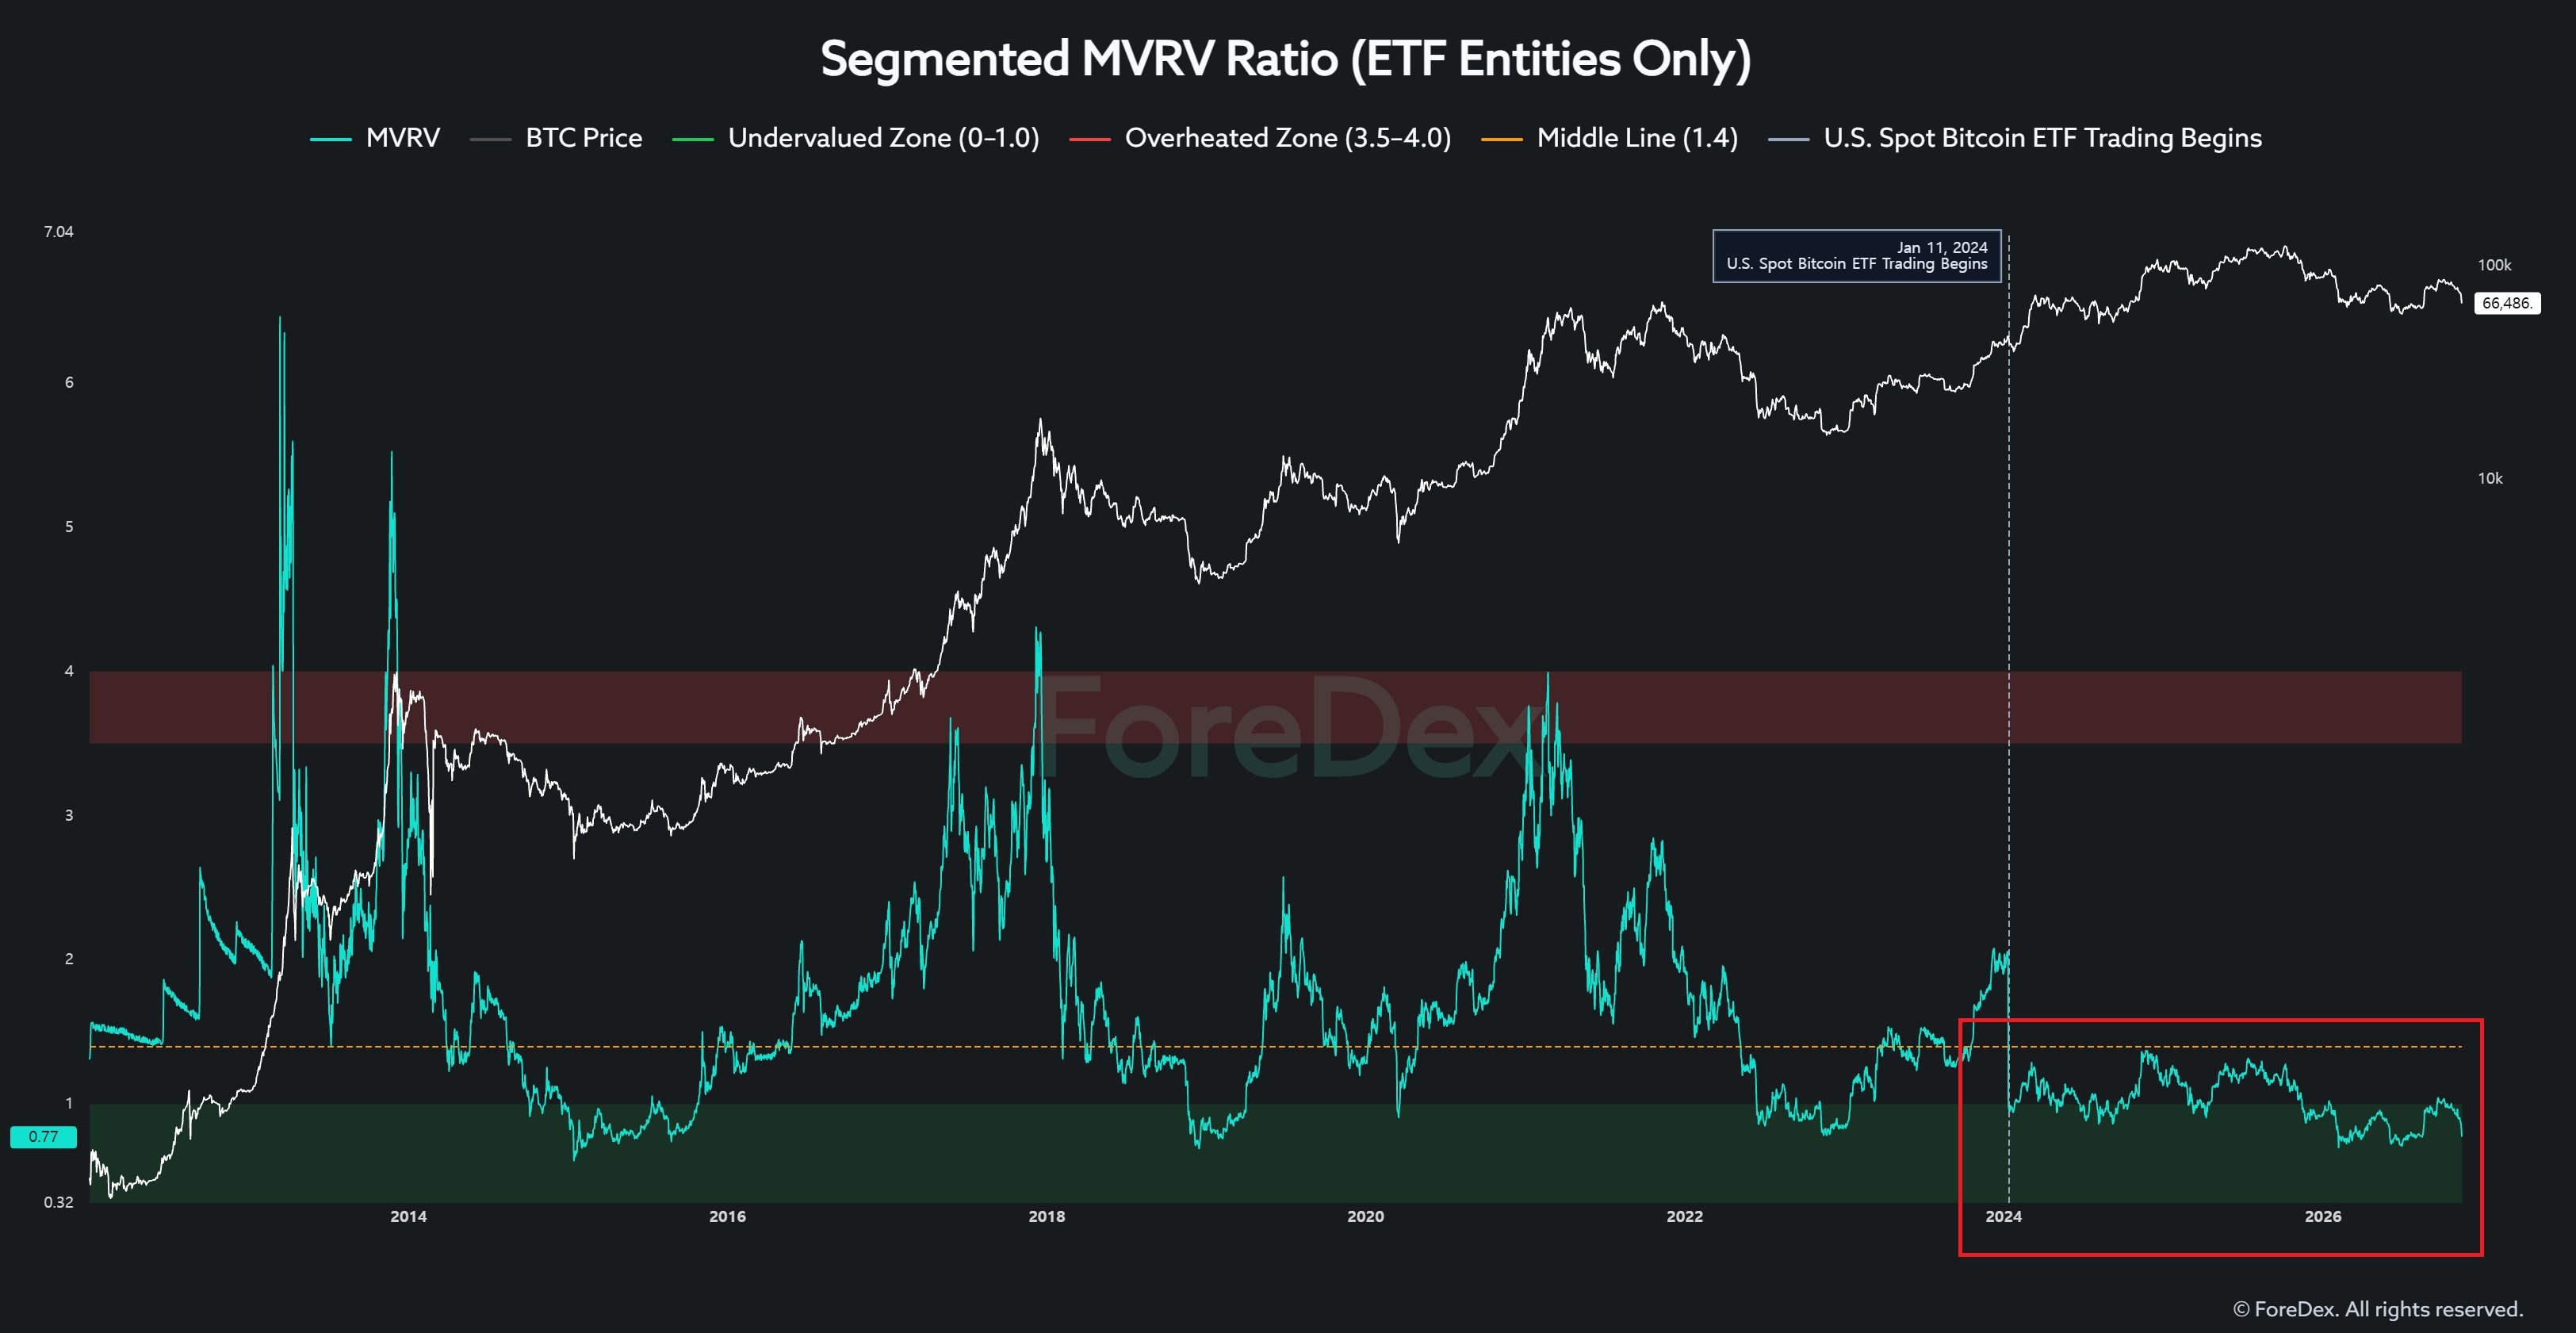
Examinons maintenant le ratio MVRV segmenté, calculé spécifiquement pour les entités liées aux ETF.
Son comportement est complètement différent de ce que nous avons observé historiquement avec les indicateurs MVRV traditionnels.
En particulier, le ratio peine à dépasser nettement le niveau de 1,0.
Une explication possible est que les entités liées aux ETF fonctionnent selon des structures de conservation et de trading différentes de celles des investisseurs traditionnels en Bitcoin.
Si les ETF continuent de jouer un rôle majeur sur le marché, le MVRV des entités qui leur sont liées pourrait continuer à évoluer dans une fourchette différente de celle du MVRV historique de l’ensemble du marché du Bitcoin.
Réfléchissez à ceci :
Si même le MVRV, l’un des indicateurs on-chain les plus utilisés depuis des années, se comporte différemment de ce que laissaient présager ses schémas historiques, peut-on vraiment supposer que les autres indicateurs ne sont pas affectés ?
3. Entrées des baleines sur les plateformes d’échange de Bitcoin
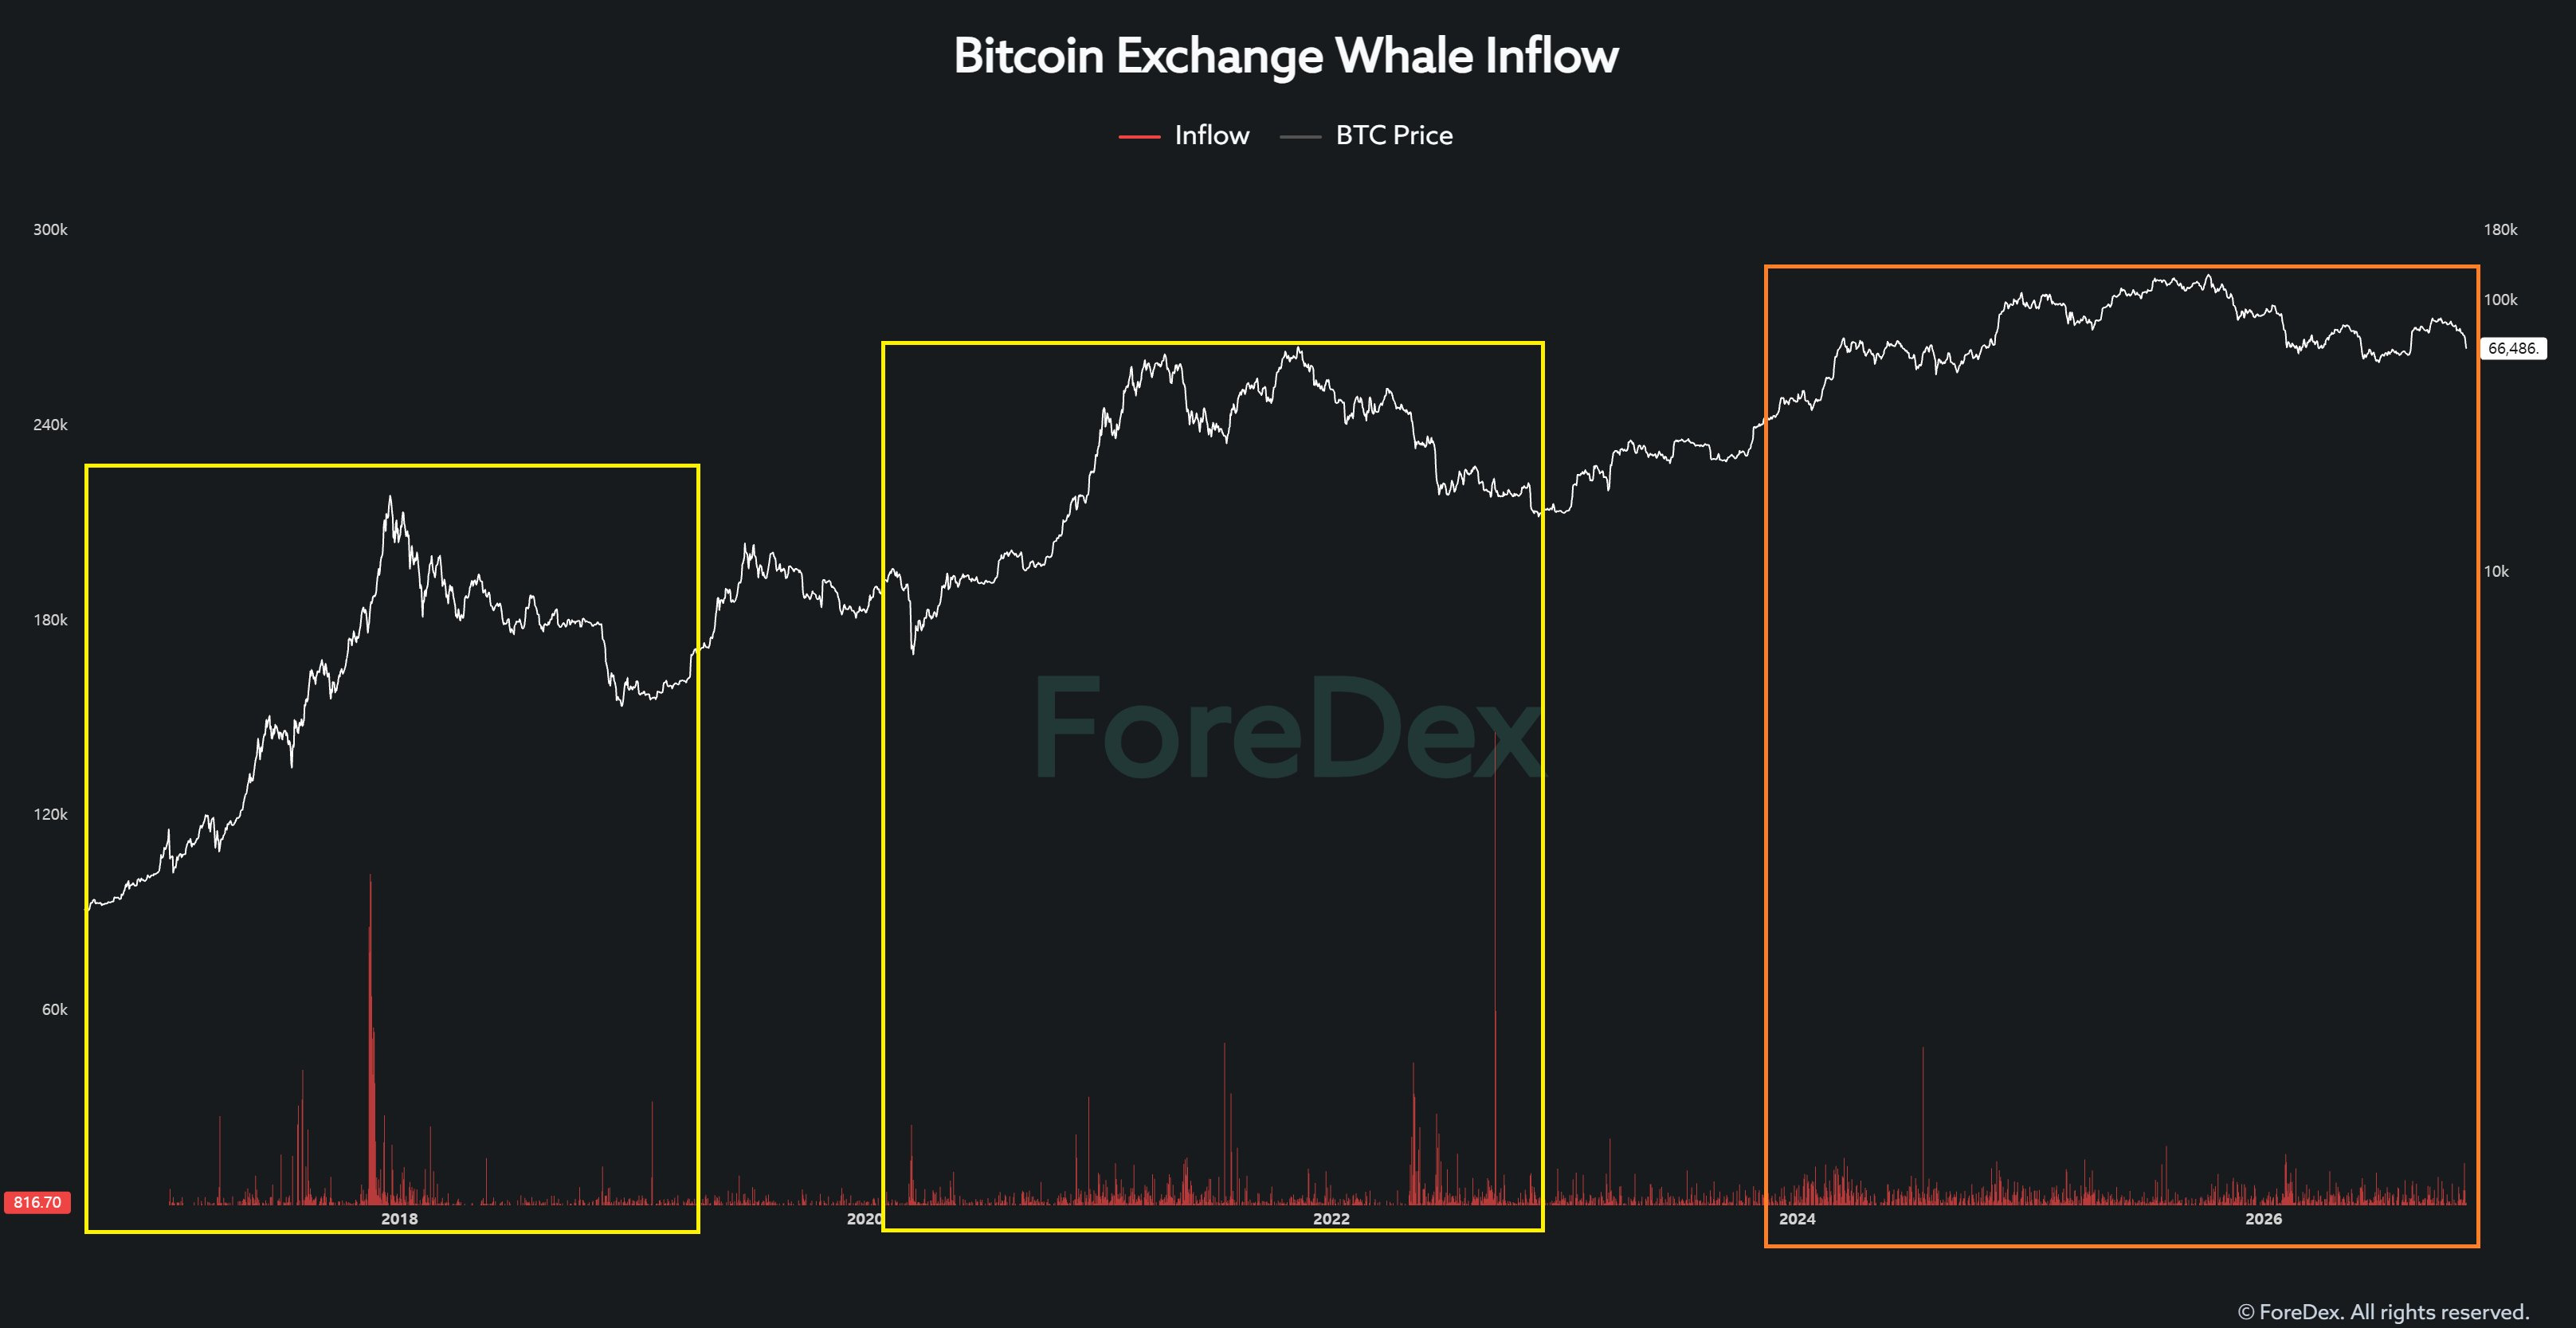
Examinons ensuite les entrées sur les plateformes d’échange attribuées spécifiquement aux entités considérées comme des baleines.
Lors des cycles précédents, des conditions de marché difficiles ont parfois entraîné des entrées de baleines dépassant 10 000 BTC en une seule journée.
De fortes entrées d’environ 5 000 BTC étaient également fréquentes.
Aujourd’hui, cependant, même lorsque des transferts d’une ampleur similaire apparaissent, beaucoup se révèlent être des mouvements internes entre portefeuilles.
Cela signifie-t-il que les baleines ont disparu du marché ?
Non. Cela signifie que la manière dont les baleines effectuent leurs transactions a changé.
Par rapport au passé, les baleines font de plus en plus appel aux teneurs de marché et aux infrastructures de trading institutionnelles. Elles peuvent également fractionner les transferts importants en plusieurs transactions plus petites.
Par exemple, au lieu de déposer 3 000 BTC en une seule transaction, une baleine pourrait désormais déposer 300 BTC en dix transactions distinctes.
Dans ces conditions, les seuils traditionnels utilisés pour repérer les dépôts importants des baleines risquent de ne pas refléter efficacement l’activité réelle de vente.
Les baleines n’ont pas nécessairement disparu. En revanche, les méthodes traditionnelles utilisées pour les suivre ne reflètent peut-être plus correctement le fonctionnement du marché.
4. Adresses avec un solde
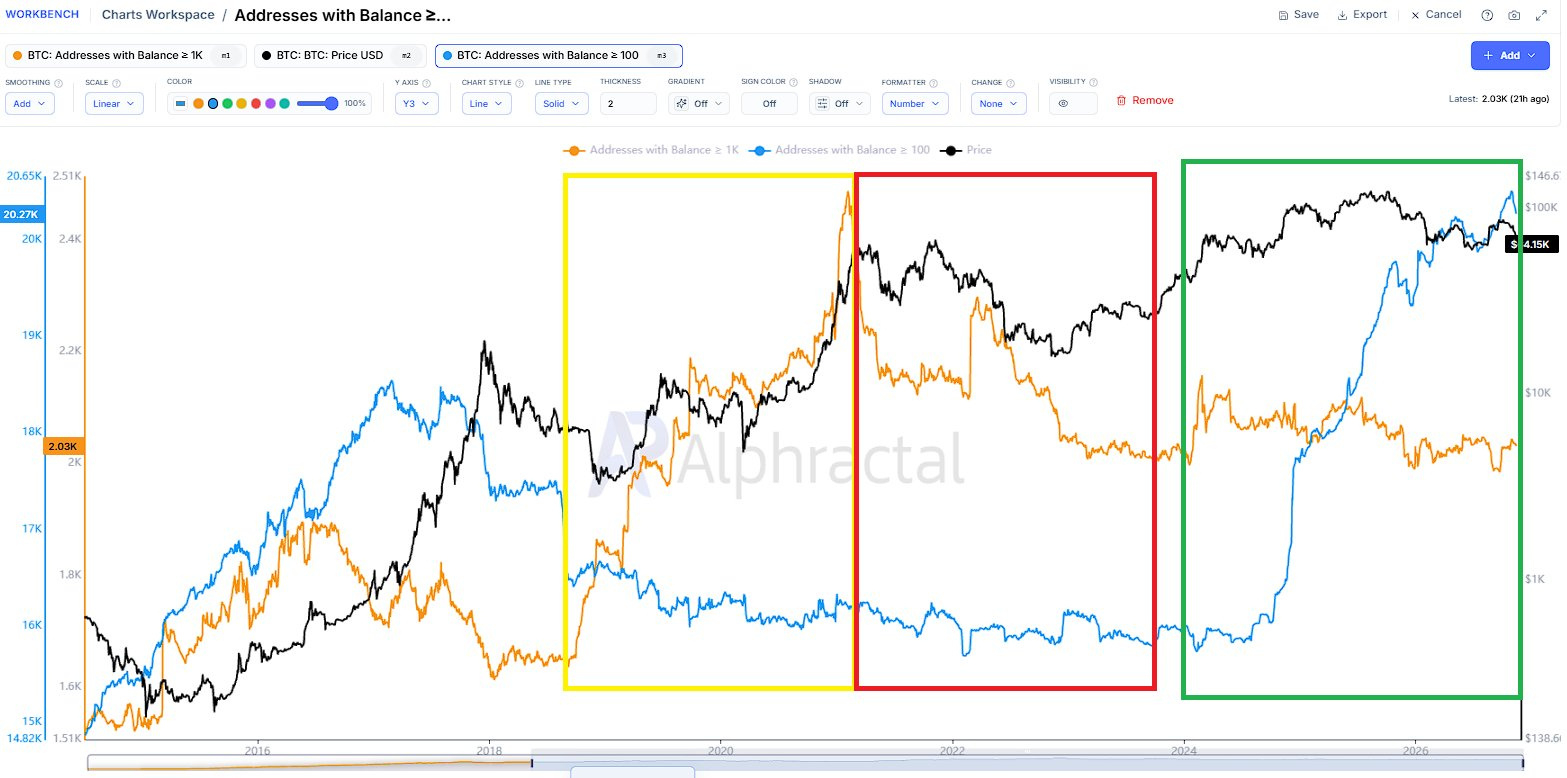
Enfin, examinons les adresses Bitcoin classées en fonction de leurs avoirs.
Sur le graphique :
Ligne orange : adresses détenant au moins 1 000 BTC
Ligne bleue : adresses détenant au moins 100 BTC
Lors des cycles haussiers et baissiers de 2020 à 2023, l’accumulation et la distribution parmi les adresses détenant au moins 1 000 BTC étaient étroitement liées aux grands mouvements du marché.
Cependant, le cycle actuel est nettement différent.
Le nombre d’adresses détenant au moins 1 000 BTC est resté relativement stable, voire a diminué, tandis que le nombre d’adresses détenant au moins 100 BTC a fortement augmenté.
Pourquoi observe-t-on un tel écart ?
Je pense que l’évolution des pratiques institutionnelles de conservation et de trading du Bitcoin après l’approbation des ETF a pu jouer un rôle important.
Mais voici le point essentiel :
Une hausse du nombre d’adresses détenant au moins 100 BTC ne prouve pas automatiquement qu’une véritable accumulation est en cours.
Une hausse du nombre d’adresses ne signifie pas nécessairement que de nouveaux investisseurs entrent sur le marché ou que les achats nets augmentent.
Le nombre d’adresses peut également varier en raison de la redistribution des avoirs existants, de changements dans les structures de conservation ou de réorganisations internes des portefeuilles.
Alors, laissez-moi vous poser une question.
Si une véritable accumulation à grande échelle est en cours, comment faut-il interpréter une situation où le nombre d’adresses détenant au moins 1 000 BTC stagne, tandis que celui des adresses détenant au moins 100 BTC explose ?
Se contenter de souligner la hausse du nombre d’adresses détenant 100 BTC et d’affirmer qu’une accumulation est en cours ne constitue pas une analyse suffisante.
Cela peut revenir à ne retenir que les données qui confirment une conclusion à laquelle vous êtes déjà parvenu.
Au final, ce qui compte, ce ne sont pas seulement les données, mais aussi le cadre utilisé pour les interpréter.
Le message que je souhaite transmettre à travers ces quatre exemples est simple.
La structure du marché du Bitcoin a changé depuis l’approbation des ETF, et le cadre d’interprétation des indicateurs on-chain traditionnels et agrégés à grande échelle doit évoluer en conséquence.
Les indicateurs qui étaient utiles lors des cycles précédents peuvent désormais comporter beaucoup plus de bruit et de distorsions structurelles.
Mais combien de personnes comprennent réellement ces changements suffisamment bien pour établir de nouvelles normes d’analyse ?
Et au-delà des quatre exemples que j’ai évoqués, peut-on vraiment supposer que les autres indicateurs on-chain sont exempts de distorsions structurelles similaires ?
Lors du marché haussier de 2025, les indicateurs on-chain traditionnels ont-ils détecté le sommet du marché aussi efficacement que lors des cycles précédents ?
Je pense que cette question mérite d’être examinée sérieusement.
Encore une fois, je ne dis pas que les indicateurs on-chain traditionnels sont devenus complètement inutiles.
Cependant, si nous continuons d’appliquer des cadres d’interprétation historiques sans bien comprendre les distorsions structurelles présentes dans les données, la précision de nos décisions d’investissement risque en réalité de se dégrader.
Tant que ces distorsions ne seront pas mieux comprises et que des cadres d’interprétation plus fiables n’auront pas émergé au fil des cycles de marché suivants, je n’ai pas l’intention de m’appuyer fortement sur les indicateurs on-chain traditionnels et agrégés à grande échelle.
C’est précisément pourquoi, depuis l’année dernière, j’ai cessé de me concentrer sur la simple agrégation des données à l’échelle du marché pour plutôt identifier et analyser les acteurs spécifiques qui sont réellement à l’origine des flux de liquidité.