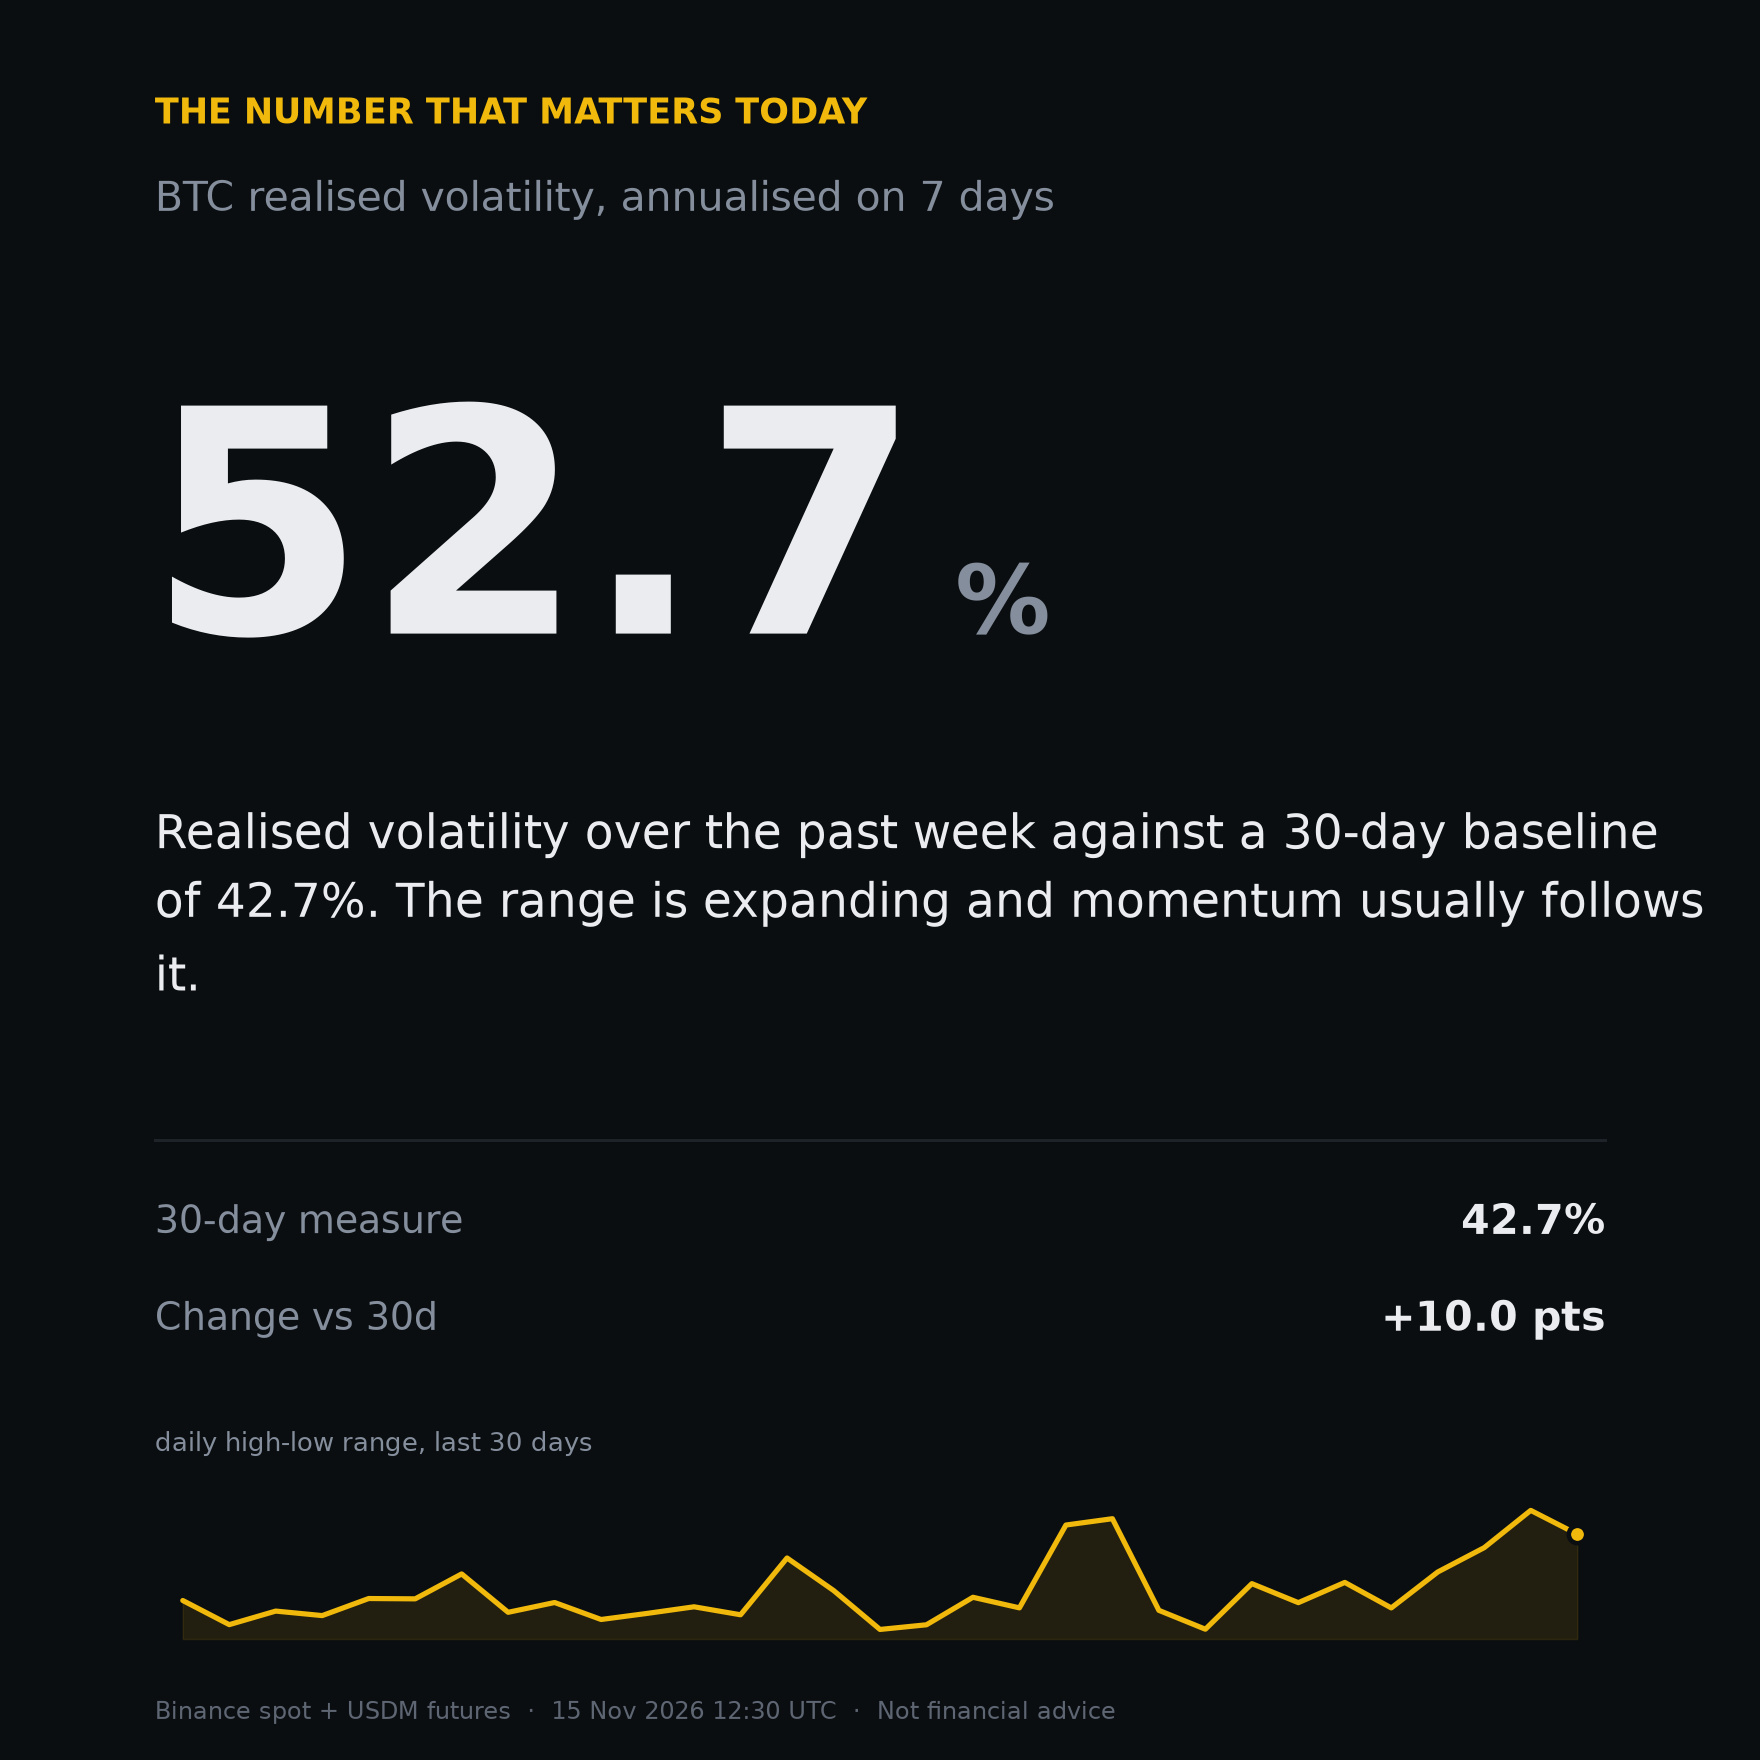
La volatilité réalisée est de 52,7 %, soit dix points de plus que sa référence sur trente jours.
Ce chiffre correspond à la volatilité réalisée annualisée des sept derniers jours. La même mesure sur trente jours est de 42,7 %. Un écart d’environ 10 points entre la fenêtre courte et la fenêtre longue, c’est ce que donne un régime de volatilité en expansion. Le marché ne bouge pas seulement : il bouge davantage que ce que ses habitudes récentes avaient appris à tout le monde à anticiper.
La conséquence est mécanique. Les stops dimensionnés pour un marché à 42 % se trouvent désormais dans le bruit ordinaire. Les tailles de position qui semblaient adaptées il y a un mois comportent aujourd’hui davantage de risque par heure, non pas parce que les conditions se sont dégradées, mais parce que la distribution s’est élargie. Une volatilité en expansion réduit aussi le rendement des stratégies à range étroit et récompense la patience plutôt que la précision.
Cela n’indique pas pour autant une direction. L’expansion de la volatilité décrit l’ampleur des mouvements, jamais leur sens. Une lecture de 52,7 % peut se résoudre à la hausse, à la baisse ou latéralement, avec des fluctuations plus amples. Interpréter ce chiffre comme un signal baissier est l’erreur la plus courante.
À surveiller ensuite : la lecture sur sept jours restera-t-elle supérieure à celle sur trente jours pendant quelques séances de plus ? C’est cette persistance, plus que le niveau lui-même, qui distingue un changement de régime d’un pic de bruit de deux jours.
$BTC $ETH $SOL
Quand vous dimensionnez une position cette semaine, utilisez-vous le chiffre sur trente jours ou celui sur sept jours ?
#Bitcoin #Volatility #CryptoMarkets #GestionDesRisques
Ce chiffre correspond à la volatilité réalisée annualisée des sept derniers jours. La même mesure sur trente jours est de 42,7 %. Un écart d’environ 10 points entre la fenêtre courte et la fenêtre longue, c’est ce que donne un régime de volatilité en expansion. Le marché ne bouge pas seulement : il bouge davantage que ce que ses habitudes récentes avaient appris à tout le monde à anticiper.
La conséquence est mécanique. Les stops dimensionnés pour un marché à 42 % se trouvent désormais dans le bruit ordinaire. Les tailles de position qui semblaient adaptées il y a un mois comportent aujourd’hui davantage de risque par heure, non pas parce que les conditions se sont dégradées, mais parce que la distribution s’est élargie. Une volatilité en expansion réduit aussi le rendement des stratégies à range étroit et récompense la patience plutôt que la précision.
Cela n’indique pas pour autant une direction. L’expansion de la volatilité décrit l’ampleur des mouvements, jamais leur sens. Une lecture de 52,7 % peut se résoudre à la hausse, à la baisse ou latéralement, avec des fluctuations plus amples. Interpréter ce chiffre comme un signal baissier est l’erreur la plus courante.
À surveiller ensuite : la lecture sur sept jours restera-t-elle supérieure à celle sur trente jours pendant quelques séances de plus ? C’est cette persistance, plus que le niveau lui-même, qui distingue un changement de régime d’un pic de bruit de deux jours.
$BTC $ETH $SOL
Quand vous dimensionnez une position cette semaine, utilisez-vous le chiffre sur trente jours ou celui sur sept jours ?
#Bitcoin #Volatility #CryptoMarkets #GestionDesRisques