
L’arithmétique de la justice : comment une femme a contraint le gouvernement américain à répondre à la question « Où est l’argent ? »
L’histoire d’Elouise Cobell : une histoire d’injustice financière, de responsabilité de l’État et de la force du savoir professionnel
DVA — des faits sans battage médiatique
FAIT • VÉRIFICATION • ÉCONOMIE • DROIT • DÉCISIONS
Parfois, il n’est pas nécessaire de prendre les armes pour lutter contre un État puissant. Une formation en comptabilité, des documents, de la persévérance et une seule question suffisent : où est l’argent ?
L’histoire d’Elouise Cobell n’est pas seulement la biographie d’une militante. C’est le récit d’un long combat pour les droits de propriété des peuples autochtones américains, de la mise au jour de problèmes systémiques dans la comptabilité publique et d’une tentative de rétablir la confiance envers les institutions chargées de protéger les actifs d’autrui.
1. Les racines historiques du problème : terres, propriété et administration publique
En 1887, les États-Unis ont adopté la loi Dawes (General Allotment Act). Elle prévoyait le partage d’une partie des terres collectives des peuples autochtones en lots individuels. Les vastes superficies restant après cette répartition pouvaient être transférées à d’autres propriétaires.
Cette politique a modifié les relations foncières des peuples autochtones et créé les conditions propices à la mise en place d’un système de comptes individuels en fiducie.
Le gouvernement fédéral des États-Unis s’est engagé à gérer certains actifs fonciers et les revenus tirés de leur exploitation. Il s’agissait de paiements liés à l’extraction de pétrole et de gaz, à la location de terres, à l’exploitation forestière, au pâturage du bétail et à d’autres activités économiques.
L’État devait percevoir les fonds, tenir les comptes et répartir les paiements dus aux propriétaires.
Cependant, au fil des décennies, le système a accumulé de graves problèmes : dossiers financiers incomplets, erreurs de calcul, documents manquants et mauvaise gestion des comptes.
Une contradiction fondamentale est apparue : le gouvernement gérait les actifs d’autrui, mais ne pouvait pas rendre compte de manière adéquate de l’historique complet des opérations financières.
Les documents judiciaires mentionnaient des estimations de revendications potentielles pouvant atteindre environ 177 milliards de dollars, selon la méthode de calcul utilisée. Mais ce chiffre ne peut pas être interprété comme le montant avéré de fonds volés ou disparus. Il s’agissait d’une estimation des obligations possibles selon l’une des méthodes des plaignants.
C’est là que commence l’histoire d’Elouise Cobell.
2. Elouise Cobell : la compétence face au système
Cobell est née en 1945 dans la réserve des Pieds-Noirs, dans le Montana. Elle a grandi dans des conditions matérielles difficiles, étudié la comptabilité et le commerce, puis est retournée dans sa communauté.
Alors qu’elle était trésorière de la nation des Pieds-Noirs, elle a commencé à relever des écarts entre les revenus tirés de l’exploitation des terres et les paiements versés à leurs propriétaires.
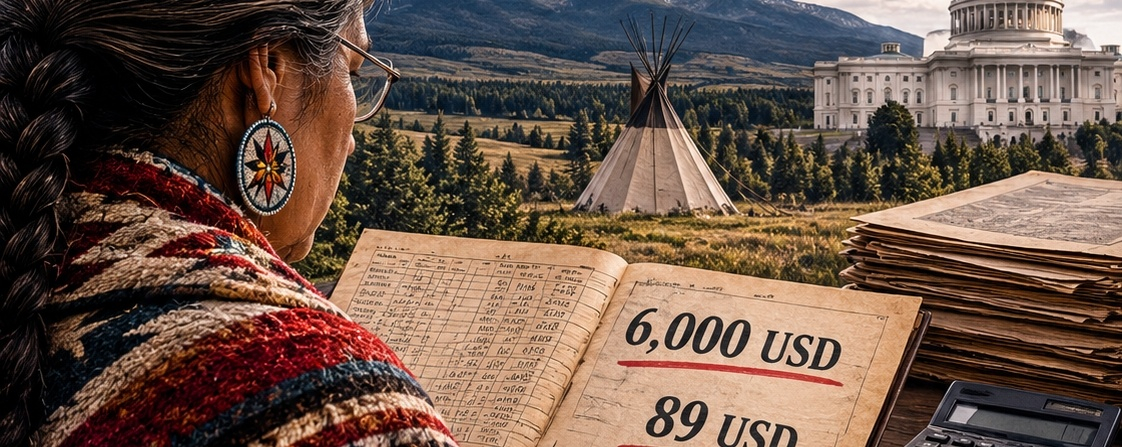
Un exemple révélateur, cité dans les documents consacrés à son action : selon un rapport, une entreprise avait reçu 6 000 dollars pour l’exploitation d’une parcelle, tandis que son propriétaire n’avait perçu que 89 dollars.
Cela a soulevé une question légitime : comment les paiements étaient-ils calculés et où allait le reste de l’argent ?
Lorsque Cobell a demandé des explications, on lui a répondu qu’elle ne comprenait prétendument pas suffisamment les documents financiers.
Pourtant, elle avait la formation et l’expérience pratique nécessaires.
En 1987, Cobell a contribué à la création de la Blackfeet National Bank, première banque appartenant à une tribu amérindienne. Sa création visait à fournir des services financiers à une communauté qui n’avait pas accès à des services bancaires adéquats.
En 1997, la Fondation MacArthur lui a décerné une prestigieuse bourse, connue sous le nom de « bourse des génies ».
Son activité professionnelle reposait sur un principe simple : les rapports financiers doivent être étayés par des documents, et non par l’autorité de l’institution qui les établit.
3. Le procès : quand les questions ne suffisaient plus
Tout au long des années 1980 et 1990, Cobell a réclamé une réforme du système de gestion des fonds en fiducie.
Après l’échec de ses démarches administratives, elle est devenue, le 10 juin 1996, l’une des plaignantes dans le recours collectif Cobell v. Salazar contre le gouvernement fédéral des États-Unis.
La plainte portait sur la gestion des comptes individuels en fiducie des Amérindiens et sur le respect, par l’État, de ses obligations en matière de comptabilité et de répartition des revenus.
Le procès a duré des années. Le gouvernement s’est défendu en invoquant la difficulté de reconstituer les archives historiques, le volume des documents et les limites de sa capacité à effectuer une comptabilité complète.
L’affaire a été marquée par des décisions de justice, des appels et de longues controverses juridiques.
Pour Cobell, cela a signifié des années de lutte, des déplacements entre le Montana et Washington, et l’éloignement de sa famille et de sa communauté.
Sa demande est restée la même : si l’État gère l’argent d’autrui, il doit fournir des documents prouvant ce qu’il en a fait.
Ce n’était déjà plus seulement une question de comptabilité. C’était devenu une question de responsabilité de l’État envers les propriétaires.
4. 3,4 milliards de dollars : un règlement historique assorti de limites juridiques
En décembre 2009, l’administration de Barack Obama est parvenue à un accord pour régler le litige, pour un montant total de 3,4 milliards de dollars.
En 2010, le Congrès américain a adopté la législation nécessaire et, le 8 décembre, le président Obama a signé le Claims Resolution Act of 2010.
Le 20 juin 2011, un tribunal fédéral a approuvé l’accord. Après de nouveaux recours et l’achèvement des procédures judiciaires, celui-ci est devenu définitif le 24 novembre 2012.
La structure du règlement prévoyait :
- 1,5 milliard de dollars — un fonds destiné à indemniser les membres du recours collectif pour leurs revendications concernant la comptabilité historique et la gestion des actifs en fiducie. Environ 1,4 milliard de dollars devait être directement réparti entre les membres, selon les modalités de l’accord.
- 1,9 milliard de dollars — un fonds destiné au rachat volontaire de parcelles foncières morcelées afin de consolider les terres et de les replacer sous la gestion des tribus.
- Jusqu’à 60 millions de dollars — des bourses d’études pour les peuples autochtones des États-Unis et d’Alaska. Ces fonds étaient prévus dans le cadre du fonds foncier et ne constituaient pas une somme supplémentaire aux 3,4 milliards de dollars.
Il est important de comprendre que le règlement ne signifiait pas que chaque opération financière des décennies précédentes avait pu être reconstituée, ni que tous les revenus potentiellement perdus avaient été récupérés.
Il s’agissait d’un vaste règlement juridique des revendications, qui a permis d’effectuer des versements et de lancer un programme de consolidation foncière.
Cobell elle-même reconnaissait que le résultat obtenu ne pouvait pas compenser entièrement les pertes historiques.
5. Pourquoi cette histoire est-elle importante pour l’économie d’aujourd’hui ?
L’affaire Cobell illustre trois principes fondamentaux qui s’appliquent bien au-delà du système judiciaire américain.
Le premier : sans comptabilité transparente, la propriété reste vulnérable.
Le droit juridique sur un actif ne garantit pas, à lui seul, le contrôle des revenus qu’il génère. Il faut des documents, des rapports compréhensibles et la possibilité d’un contrôle indépendant.
Le deuxième : la gestion des actifs d’autrui implique une responsabilité.
L’État, une banque, une entreprise ou un intermédiaire financier qui gère les fonds d’autrui doit rendre compte de ses opérations. La confiance ne peut pas remplacer le contrôle.
Le troisième : la culture financière est un outil de protection des droits de propriété.
Cobell a mis ses connaissances en comptabilité à profit, au-delà du simple traitement des chiffres. Elle en a fait un outil de contrôle citoyen et de protection juridique.
6. Du livre comptable à la finance numérique
L’histoire de Cobell revêt une importance particulière à l’ère des actifs numériques, de la blockchain et de la propriété tokenisée.
Les technologies modernes permettent d’enregistrer les transactions, de vérifier les mouvements d’actifs et de créer des mécanismes comptables plus transparents.
Mais il y a là une distinction importante : l’existence d’une inscription dans la blockchain ne prouve ni la légalité de l’origine des fonds, ni l’équité de leur répartition, ni le respect des obligations envers le propriétaire.
La technologie peut faciliter la vérification des opérations, mais elle ne remplace ni la protection juridique, ni l’audit indépendant, ni la responsabilité des personnes qui gèrent les actifs.
L’avenir du système financier dépend donc non seulement des technologies, mais aussi de la qualité des règles qui les régissent.
7. L’héritage d’Elouise Cobell
Le 16 octobre 2011, Elouise Cobell est morte d’un cancer à l’âge de 65 ans. Elle n’a pas vécu assez longtemps pour voir s’achever toutes les procédures de mise en œuvre du règlement.
En 2016, le président Barack Obama lui a décerné à titre posthume la Médaille présidentielle de la Liberté.
En 2023, son nom a été inscrit au National Women’s Hall of Fame.
Cependant, le principal héritage de Cobell ne réside ni dans les récompenses ni dans le montant du règlement judiciaire.
Elle a montré que même l’institution la plus puissante doit répondre de la gestion des biens d’autrui. Et que les compétences professionnelles, la persévérance et les mécanismes juridiques peuvent transformer un problème de société en une question de responsabilité concrète.
Conclusion DVA : les trois piliers de la justice financière
L’histoire d’Elouise Cobell peut se résumer en trois notions :
PROPRIÉTÉ — à qui appartiennent l’argent et les actifs ?
COMPTABILITÉ — qu’advient-il de ces actifs et peut-on vérifier chaque opération ?
RESPONSABILITÉ — qui répond de la gestion et des résultats ?
S’il manque ne serait-ce qu’un de ces éléments, il existe un risque d’abus, de perte de confiance et d’atteinte aux droits de propriété.
Elouise Cobell ne s’est pas battue avec des armes. Ses outils étaient le savoir, les documents, les calculs comptables et les tribunaux.
Elle a rappelé au monde une vérité importante : l’argent géré au nom de son propriétaire reste sa propriété.
Et la confiance dans le système financier ne naît pas de promesses, mais de la possibilité de vérifier les chiffres.
Car la justice financière commence par une question simple : à qui appartient l’argent, qui le gère et où se trouve la preuve documentaire de chaque opération ?
DVA — des faits, sans sensationnalisme.
FAIT • VÉRIFICATION • SOLUTION
Préserver ses ressources et son temps.
Ceci ne constitue pas un conseil financier.
Sources pour la vérification des faits
* [Fondation MacArthur — Elouise Cobell](https://www.macfound.org/fellows/class-of-1997/elouise-c-cobell?utm_source=chatgpt.com) — carrière professionnelle et récompense de 1997.
* [National Women’s History Museum — biographie d’Elouise Cobell](https://www.womenshistory.org/education-resources/biographies/elouise-cobell-yellow-bird-woman?utm_source=chatgpt.com) — études, création d’une banque et engagement communautaire.
* [Département de l’Intérieur des États-Unis — règlement Cobell](https://www.doi.gov/cobell?utm_source=chatgpt.com) — structure juridique du règlement.
* [Congressional Research Service — The Indian Trust Fund Litigation](https://www.everycrsreport.com/reports/RL34628.html?utm_source=chatgpt.com) — historique du procès et revendications financières.
* [Département de l’Intérieur des États-Unis — programme de rachat foncier](https://www.doi.gov/node/1354?utm_source=chatgpt.com) — résultats du programme de consolidation foncière.
Évaluation éditoriale : le texte distingue désormais clairement les faits historiques, les revendications judiciaires et les résultats du règlement. Surtout, il ne confond pas les 177 milliards de dollars de revendications potentielles avec des pertes avérées et explique correctement la structure des 3,4 milliards de dollars. Cette approche correspond à la méthode analytique de DVA.
Ceci ne constitue pas un conseil financier.