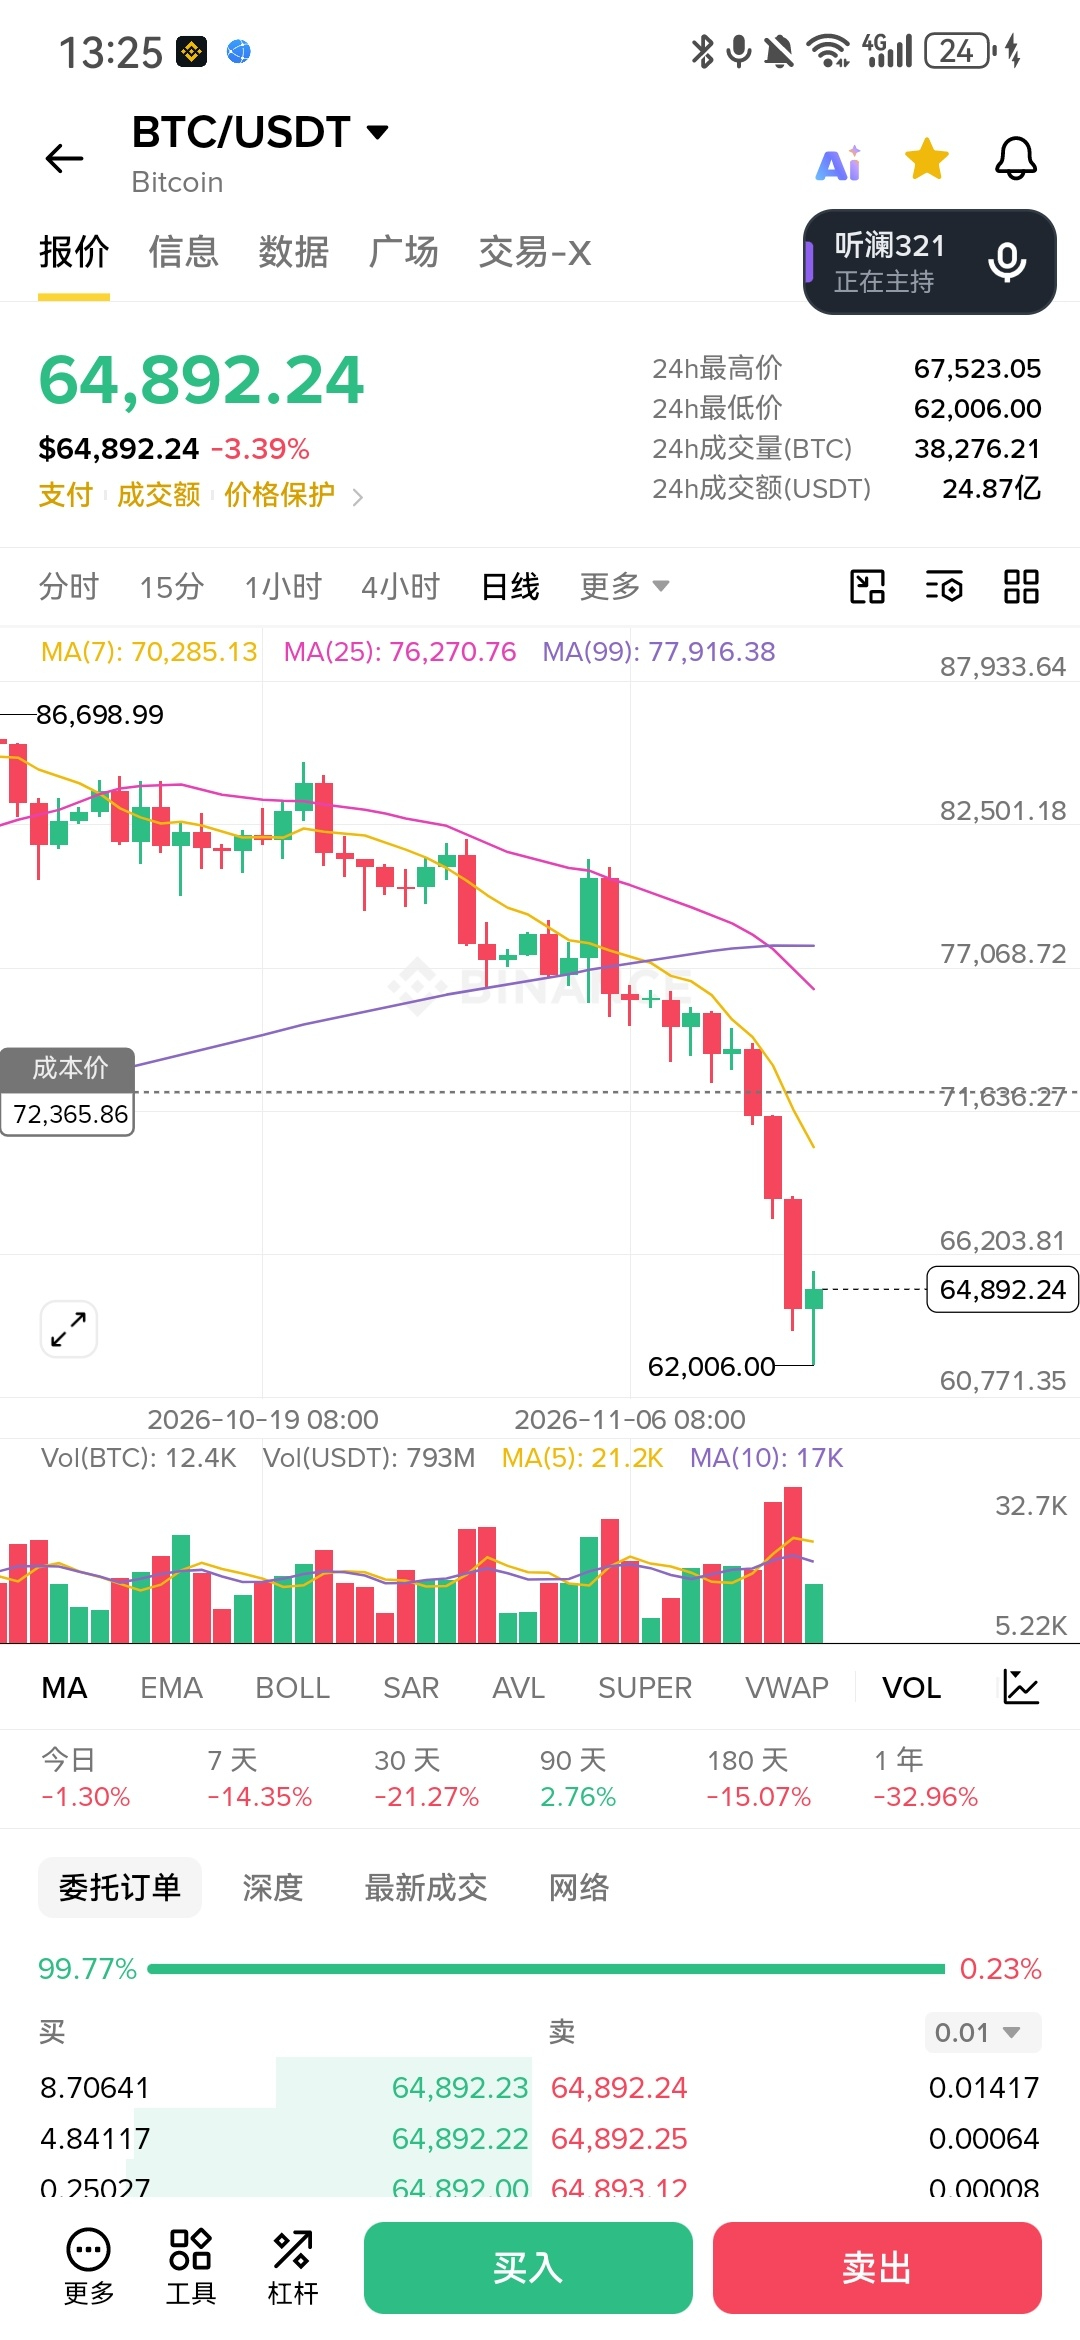

Les cryptos et les actions américaines se font « cogner » en même temps. Inutile de crier « c’est fini » tout de suite : cette fois, le secteur crypto n’a pas tout fait capoter tout seul, il a été entraîné vers le bas par la même corde~
Après une telle chute, le véritable moteur du rebond n’est peut-être pas du tout une « bonne nouvelle », mais plutôt le fait que « toutes les positions qui devaient être liquidées l’ont été »~
D’abord, un fait contre-intuitif : pendant cette baisse, les détenteurs à long terme ont à peine vendu. L’indice de retour à la moyenne on-chain est déjà tombé dans une zone de valeur profonde, et il s’agit de la quatrième vague de ventes « capitulatoires » depuis le sommet historique. Ceux qui vendent vraiment à perte, ce sont les acheteurs entrés en haut, autour de 80 000, pas les anciens détenteurs.
Alors, qui encaisse le choc ? Les acheteurs à effet de levier.
19 milliards de dollars de liquidations en 24 heures ; $BTC 6.84 centaines de millions et $ETH 4.66 centaines de millions, les positions longues représentant la grande majorité. L’intérêt ouvert est passé d’un sommet de 61,7 milliards en septembre à environ 46 milliards ; plus de la moitié de l’effet de levier a été éliminée, et on est revenu au niveau d’avant l’envolée d’août. En réalité, on désamorce une bombe, on n’en pose pas une autre.
Mais un détail paraît assez étrange : l’indice de peur et de cupidité est tombé à 13, soit une peur extrême, tandis que le ratio long/short des particuliers reste supérieur à 3, en faveur des positions longues.
Le fait que les particuliers continuent de se ruer sur les positions longues en pleine peur extrême montre que le nettoyage n’est pas encore terminé. Quand le ratio long/short baissera et que le taux de financement passera en négatif, les derniers acheteurs qui s’accrochent seront balayés ; le creux aura alors davantage de « valeur ». Les taux de financement de l’ETH et de $SOL sont déjà passés en négatif ; les positions courtes y sont plus encombrées, ce qui indique au contraire que ces marchés sont localement plus proches d’une purge complète.
Ainsi, plutôt que d’attendre une baisse des taux ou le retour des flux vers les ETF, le moteur du prochain rebond sera probablement la normalisation de la structure des positions.
Les bonnes nouvelles sont la mèche, mais il faut d’abord déblayer les explosifs. Alors, annoncer dès maintenant un rebond en V, c’est encore un peu prématuré~
#加密美股齐跌,下轮反弹的驱动力在哪?
Après une telle chute, le véritable moteur du rebond n’est peut-être pas du tout une « bonne nouvelle », mais plutôt le fait que « toutes les positions qui devaient être liquidées l’ont été »~
D’abord, un fait contre-intuitif : pendant cette baisse, les détenteurs à long terme ont à peine vendu. L’indice de retour à la moyenne on-chain est déjà tombé dans une zone de valeur profonde, et il s’agit de la quatrième vague de ventes « capitulatoires » depuis le sommet historique. Ceux qui vendent vraiment à perte, ce sont les acheteurs entrés en haut, autour de 80 000, pas les anciens détenteurs.
Alors, qui encaisse le choc ? Les acheteurs à effet de levier.
19 milliards de dollars de liquidations en 24 heures ; $BTC 6.84 centaines de millions et $ETH 4.66 centaines de millions, les positions longues représentant la grande majorité. L’intérêt ouvert est passé d’un sommet de 61,7 milliards en septembre à environ 46 milliards ; plus de la moitié de l’effet de levier a été éliminée, et on est revenu au niveau d’avant l’envolée d’août. En réalité, on désamorce une bombe, on n’en pose pas une autre.
Mais un détail paraît assez étrange : l’indice de peur et de cupidité est tombé à 13, soit une peur extrême, tandis que le ratio long/short des particuliers reste supérieur à 3, en faveur des positions longues.
Le fait que les particuliers continuent de se ruer sur les positions longues en pleine peur extrême montre que le nettoyage n’est pas encore terminé. Quand le ratio long/short baissera et que le taux de financement passera en négatif, les derniers acheteurs qui s’accrochent seront balayés ; le creux aura alors davantage de « valeur ». Les taux de financement de l’ETH et de $SOL sont déjà passés en négatif ; les positions courtes y sont plus encombrées, ce qui indique au contraire que ces marchés sont localement plus proches d’une purge complète.
Ainsi, plutôt que d’attendre une baisse des taux ou le retour des flux vers les ETF, le moteur du prochain rebond sera probablement la normalisation de la structure des positions.
Les bonnes nouvelles sont la mèche, mais il faut d’abord déblayer les explosifs. Alors, annoncer dès maintenant un rebond en V, c’est encore un peu prématuré~
#加密美股齐跌,下轮反弹的驱动力在哪?