Dans le rapport de stabilité financière publié vendredi dernier par la Fed, 87 % des personnes interrogées ont cité l’IA comme le principal risque.
Ces 87 %, cela fait vingt personnes sur vingt-trois.
L’échantillon ne comptait que vingt-trois contacts, et l’enquête a été menée en septembre et en octobre.
Convertir le pourcentage en nombre de personnes change le poids de cet avertissement. Mais le rapport contient un autre groupe de chiffres, qui résistent eux aussi à cette conversion.
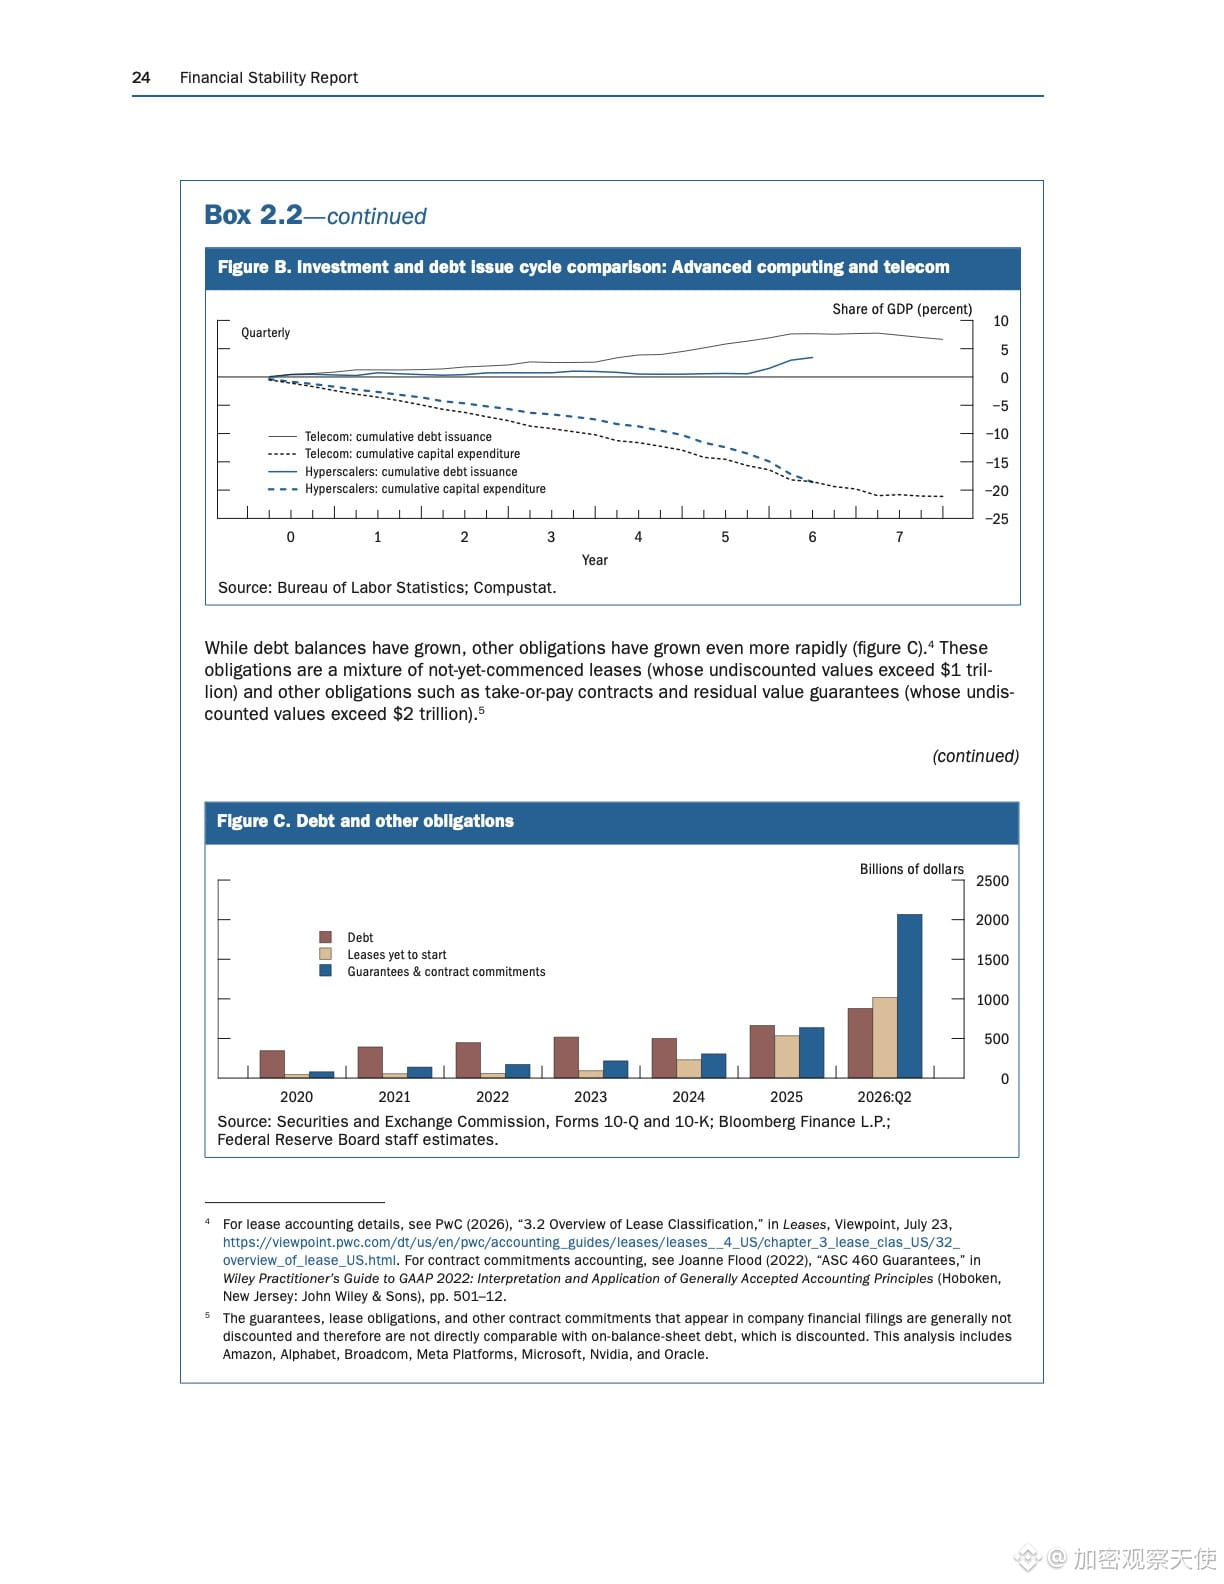
Jusqu’en octobre, les émissions obligataires liées au calcul avancé dépassaient 680 milliards de dollars, soit cinq fois le total de l’année 2023.
La part de ces emprunts dans les émissions d’obligations d’entreprises non financières de qualité investissement est passée de moins de 6 % à environ 31 %.
La dette obligataire publique en circulation est estimée à plus de 1,1 billion de dollars.
Un montant encore plus important se trouve hors bilan.
Les contrats de location qui n’ont pas encore commencé représentent plus de 1 billion de dollars en valeur non actualisée. En ajoutant les contrats take-or-pay et les garanties de valeur résiduelle, on dépasse les 2 billions.
La note de bas de page du rapport est très claire : ces chiffres ne sont pas actualisés et ne peuvent pas être directement additionnés à la dette inscrite au bilan.
Ainsi, les 1,1 billion et les 3 billions se trouvent dans deux tiroirs différents. Les additionner revient à confondre « combien a été emprunté » et « à quoi l’on s’est engagé ».
$NVDAB et $MSFTB figurent tous deux sur la liste des sept, et s’échangent aussi 24 heures sur 24 sur Binance.
Il faut aussi tenir compte du calendrier. Les données s’arrêtent au 28 octobre et le rapport a été publié le 13 novembre.
Pendant ces trois jours, du 10 au 13 novembre, le taux à dix ans est passé de 4,98 à 5,15, tandis que le bitcoin est passé de 73 796 à 68 314.
Dire que « la Fed avait averti de cette baisse » inverse donc l’ordre chronologique. Elle mettait en garde contre une situation de valorisation qui existait déjà.
Je ne sais pas si ces contrats de location finiront réellement par devenir des passifs. Signer pour quinze ans, installer les équipements sur trois ans, puis voir les prévisions de demande changer sans que les engagements changent : c’est plausible, mais impossible à prouver.
Ce qui mérite vraiment d’être retenu, c’est ce décalage.
Toute entreprise qui inscrit son expansion dans des contrats de location plutôt que dans ses dépenses d’investissement finira par laisser son engagement le plus lourd dans les notes de bas de page de ses états financiers.
Le bilan comptabilise l’argent dépensé ; les notes de bas de page, l’argent qui n’a pas encore été dépensé, mais devra l’être.
À 9 h 30, le taux à dix ans se maintient encore à 5,15 %, le jeton Nvidia est à 157,80, soit 3,1 points de moins que le cours de clôture de vendredi.
Ces 3 billions, pensez-vous qu’il faut les intégrer à la valorisation ou à la prime de risque ?
Méthodologie : le rapport est le PDF officiel de la Fed ; les chiffres sont tirés du texte original de l’encadré 2.2, en valeur non actualisée, avec des données arrêtées au 28 octobre.
Les éléments ci-dessus sont une compilation d’informations publiques et une analyse personnelle ; ils ne constituent pas un conseil en investissement.
Ces 87 %, cela fait vingt personnes sur vingt-trois.
L’échantillon ne comptait que vingt-trois contacts, et l’enquête a été menée en septembre et en octobre.
Convertir le pourcentage en nombre de personnes change le poids de cet avertissement. Mais le rapport contient un autre groupe de chiffres, qui résistent eux aussi à cette conversion.
Jusqu’en octobre, les émissions obligataires liées au calcul avancé dépassaient 680 milliards de dollars, soit cinq fois le total de l’année 2023.
La part de ces emprunts dans les émissions d’obligations d’entreprises non financières de qualité investissement est passée de moins de 6 % à environ 31 %.
La dette obligataire publique en circulation est estimée à plus de 1,1 billion de dollars.
Un montant encore plus important se trouve hors bilan.
Les contrats de location qui n’ont pas encore commencé représentent plus de 1 billion de dollars en valeur non actualisée. En ajoutant les contrats take-or-pay et les garanties de valeur résiduelle, on dépasse les 2 billions.
La note de bas de page du rapport est très claire : ces chiffres ne sont pas actualisés et ne peuvent pas être directement additionnés à la dette inscrite au bilan.
Ainsi, les 1,1 billion et les 3 billions se trouvent dans deux tiroirs différents. Les additionner revient à confondre « combien a été emprunté » et « à quoi l’on s’est engagé ».
$NVDAB et $MSFTB figurent tous deux sur la liste des sept, et s’échangent aussi 24 heures sur 24 sur Binance.
Il faut aussi tenir compte du calendrier. Les données s’arrêtent au 28 octobre et le rapport a été publié le 13 novembre.
Pendant ces trois jours, du 10 au 13 novembre, le taux à dix ans est passé de 4,98 à 5,15, tandis que le bitcoin est passé de 73 796 à 68 314.
Dire que « la Fed avait averti de cette baisse » inverse donc l’ordre chronologique. Elle mettait en garde contre une situation de valorisation qui existait déjà.
Je ne sais pas si ces contrats de location finiront réellement par devenir des passifs. Signer pour quinze ans, installer les équipements sur trois ans, puis voir les prévisions de demande changer sans que les engagements changent : c’est plausible, mais impossible à prouver.
Ce qui mérite vraiment d’être retenu, c’est ce décalage.
Toute entreprise qui inscrit son expansion dans des contrats de location plutôt que dans ses dépenses d’investissement finira par laisser son engagement le plus lourd dans les notes de bas de page de ses états financiers.
Le bilan comptabilise l’argent dépensé ; les notes de bas de page, l’argent qui n’a pas encore été dépensé, mais devra l’être.
À 9 h 30, le taux à dix ans se maintient encore à 5,15 %, le jeton Nvidia est à 157,80, soit 3,1 points de moins que le cours de clôture de vendredi.
Ces 3 billions, pensez-vous qu’il faut les intégrer à la valorisation ou à la prime de risque ?
Méthodologie : le rapport est le PDF officiel de la Fed ; les chiffres sont tirés du texte original de l’encadré 2.2, en valeur non actualisée, avec des données arrêtées au 28 octobre.
Les éléments ci-dessus sont une compilation d’informations publiques et une analyse personnelle ; ils ne constituent pas un conseil en investissement.