
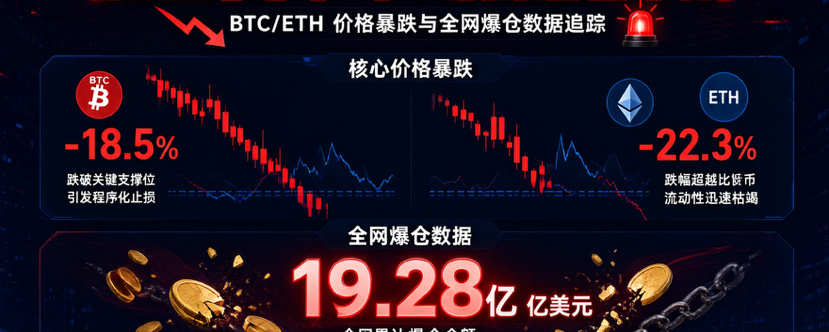
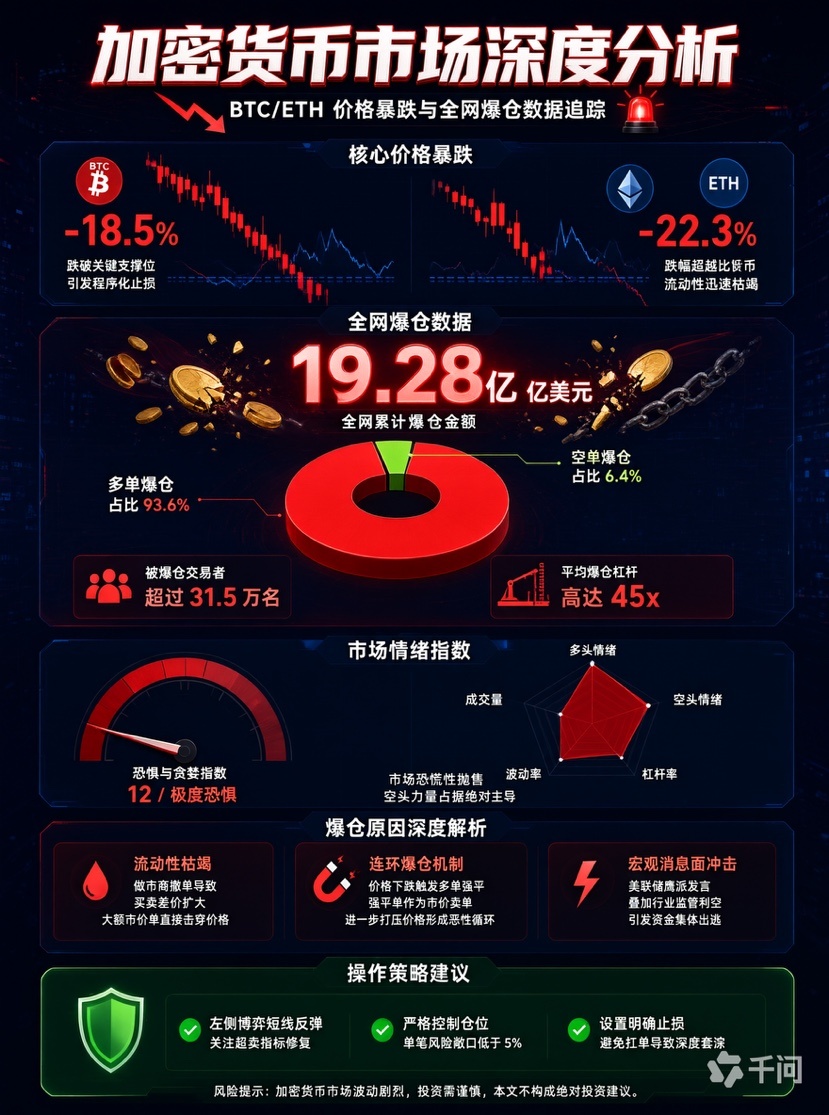
Les chiffres des dernières 24 heures sont saisissants : environ 1,928 milliard de dollars de liquidations sur l’ensemble du marché, dont 1,804 milliard sur des positions longues, soit 93,6 %. Plus de 315 000 traders ont été liquidés. À eux seuls, le bitcoin a enregistré 684 millions de dollars de liquidations et l’Ethereum environ 467 millions. Côté cours, le tableau est tout aussi sombre : samedi, le bitcoin a chuté de 5,7 % lors de la séance américaine, puis a poursuivi sa baisse dimanche pendant la séance asiatique, jusqu’à 63 311 dollars, son plus bas niveau depuis le 17 août. L’Ethereum est tombé à 1 731 dollars, un plus bas depuis le 9 juillet. L’indice de peur et de cupidité a plongé à 13, son niveau le plus bas depuis début juillet.
Commençons par clarifier la conclusion : la liquidation de 93,6 % des positions longues n’est pas un signal de creux, mais le processus même de purge de l’effet de levier. La fin des liquidations ne signifie pas un retournement de tendance ; elle signifie seulement que les capitaux qui avaient parié dans la mauvaise direction ont été forcés de quitter le marché. Ce qu’il faut vraiment surveiller, c’est la capacité des cours à se stabiliser sur des zones de support clés et l’éventuel retour structurel des capitaux.
I. La structure des liquidations est plus révélatrice que les chiffres
En décomposant les 1,928 milliard de dollars, trois détails ressortent.
Premièrement, les positions longues représentent plus de 90 % du total. Cela montre qu’il ne s’agit pas d’une attaque menée par les vendeurs, mais d’une ruée des acheteurs contre eux-mêmes. Le prix passe sous un seuil clé et déclenche des liquidations forcées ; celles-ci se transforment en ordres de vente au marché, qui font baisser le prix et déclenchent une nouvelle vague de liquidations : une réaction en chaîne où « les longs liquident les longs ». Dans ce contexte, l’ampleur de la baisse dépend moins de la gravité des mauvaises nouvelles que de l’importance de l’effet de levier accumulé.
Deuxièmement, les liquidations de BTC et d’ETH, les deux principales cryptomonnaies, dépassent ensemble 1,1 milliard de dollars, soit près de 60 % du total du marché. Cela montre que les liquidations ne sont pas un événement isolé visant un altcoin particulier, mais un assainissement systémique de l’ensemble des positions longues. Si les principales cryptomonnaies sont touchées à ce point, les actifs de moyenne et petite capitalisation, moins liquides, ne peuvent que chuter plus brutalement. Les altcoins ont perdu, dans l’ensemble, plus de deux fois plus que le bitcoin lors de cette vague : c’est essentiellement le signe d’un retrait généralisé des investisseurs.
Troisièmement, cela s’est produit pendant le week-end. Les teneurs de marché et les salles de marché institutionnelles sont moins présentes le week-end, et les carnets d’ordres sont plus minces ; une pression vendeuse identique entraîne donc un glissement de prix plus important. Les chutes brutales du vendredi et du samedi sont souvent plus « désordonnées » que celles des jours ouvrés : mèches, gaps et écarts soudains sont plus fréquents. C’est aussi pourquoi les creux extrêmes du week-end doivent généralement être confirmés après la réouverture des marchés la semaine suivante pour être considérés comme significatifs.
II. La moyenne mobile sur 200 semaines est enfoncée : l’analyse technique entre en « zone inconnue »
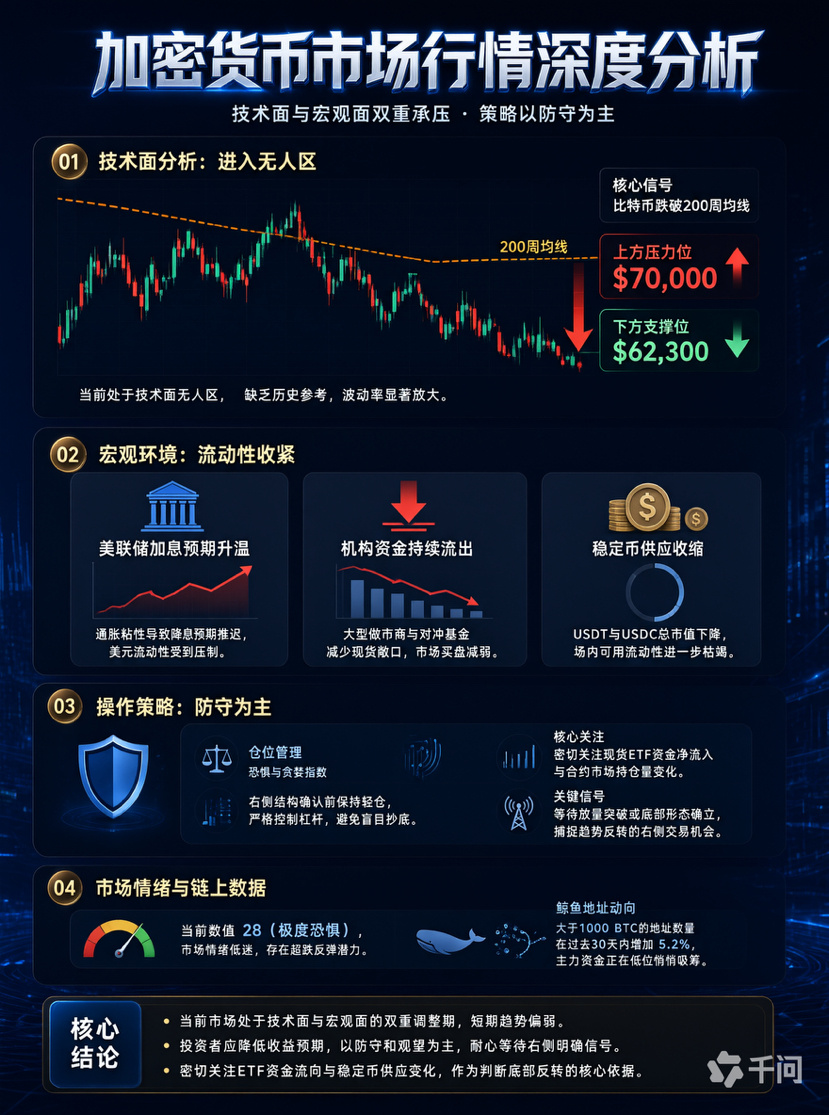
L’événement technique majeur de cette baisse est la rupture d’un niveau qui constitue depuis longtemps une ligne de vie. La moyenne mobile sur 200 semaines se situe autour de 67 900 à 68 000 dollars. La semaine dernière, la clôture hebdomadaire est passée pour la première fois nettement sous cette ligne (environ 67 234 dollars), et ce week-end, le prix a encore chuté, jusqu’à la zone des 63 000 dollars. Cette moyenne a servi de support lors de la plupart des grandes corrections des derniers cycles. Une fois franchie à la baisse de manière confirmée, le « support à long terme » doit être réévalué d’un point de vue technique.
Les indicateurs à court terme sont déjà en zone extrême : le RSI journalier se situe autour de 22,96, ce qui indique une survente profonde. Mais il faut être clair : la survente montre seulement que la chute a été rapide, pas qu’elle est terminée. Dans un contexte de contraction de la liquidité, le RSI peut rester longtemps en zone de survente sans réagir.
Trois niveaux méritent d’être notés : la zone des 62 300 dollars, où les acheteurs ont défendu le creux à deux reprises cette année ; plus bas, la zone des 58 000 à 59 000 dollars ; enfin, le plus bas de l’année, à 57 742 dollars, atteint le 1er juillet. La répartition des positions de Glassnode montre une forte concentration entre 62 000 et 66 000 dollars, ce qui signifie qu’un retour des cours dans cette zone pourrait entraîner des ventes de la part d’investisseurs cherchant à récupérer leur mise. À la hausse, les niveaux sont clairs : les 70 000 dollars, ancien support, sont devenus une résistance ; la moyenne mobile sur 200 jours, autour de 73 000 dollars, constitue le premier obstacle au redressement de la tendance.
III. La véritable pression vient de l’extérieur du marché des cryptomonnaies
Ne chercher les causes qu’au sein du marché des cryptomonnaies conduirait à mal interpréter la nature de cette baisse. La plupart des facteurs qui pèsent sur les prix viennent de l’extérieur.
Taux d’intérêt et dollar. En octobre, l’IPC américain a augmenté de 0,4 % sur un mois et l’IPC sous-jacent de 0,3 %, tous deux au-dessus des prévisions. Le rendement des bons du Trésor américain à 10 ans est remonté autour de 5,15 %, tandis que l’indice du dollar a atteint 103,4, son plus haut niveau en deux ans. À l’approche de la réunion de politique monétaire des 8 et 9 décembre, les marchés ont presque entièrement intégré une hausse de 25 points de base ; la probabilité d’une hausse de 50 points de base a également été portée à environ 10 %. Le bitcoin ne génère pas de flux de trésorerie : lorsque le taux sans risque dépasse 5 %, son coût d’opportunité est bien réel.
Les canaux d’investissement institutionnels perdent leurs liquidités. Entre le 30 octobre et le 13 novembre, les ETF américains au comptant sur le bitcoin ont enregistré près de 3 milliards de dollars de sorties nettes. L’IBIT de BlackRock a connu 11 jours consécutifs de sorties nettes, avec environ 2,35 milliards de dollars retirés en seulement deux semaines. Il ne s’agit pas d’une panique des investisseurs particuliers, mais de rachats continus de la part des investisseurs institutionnels.
Les liquidités se contractent. Selon les données de Glassnode, l’offre totale de stablecoins a diminué d’environ 14,2 milliards de dollars en 30 jours, soit la contraction la plus rapide depuis juin 2022. Les stablecoins sont les « liquidités disponibles sur le marché » des cryptomonnaies. Leur diminution signifie qu’il y a moins de dollars numériques prêts à acheter : les ventes font baisser les prix, tandis que la demande paraît plus faible.
Le secteur lui-même se remet aussi de ses blessures. Les répercussions du vol d’environ 6,34 milliards de dollars sur Binance à la fin octobre ne sont pas encore dissipées. Le 14 novembre, la plateforme a annoncé que les retraits avaient repris sur 87 réseaux cette semaine et qu’elle visait à rétablir tous les réseaux et actifs restants avant la fin de la semaine prochaine. Le 30 novembre, MSCI retirera Strategy des indices concernés, ce qui entraînera des ajustements des fonds indiciels. Aucun de ces éléments n’a provoqué la chute brutale du jour, mais tous contribuent durablement à réduire la tolérance au risque du marché.
IV. Pourquoi acheter aveuglément dans une tendance baissière est plus dangereux que vendre à découvert
Ce qui ne manque pas sur le marché, ce sont les acheteurs qui tentent de saisir le point bas, et cette vague l’a confirmé une fois de plus. Cette stratégie est risquée non pas parce que « la baisse n’est pas assez forte », mais parce que trois conditions ne sont pas réunies en même temps :
La condition de liquidité n’est pas remplie. Les stablecoins se contractent, les ETF subissent des rachats consécutifs et les carnets d’ordres sont minces le week-end. Un même ordre d’achat doit absorber davantage de pression vendeuse, et la réaction des prix est très défavorable. Dans un carnet peu fourni, le « bas prix » auquel vous placez votre ordre peut facilement être traversé par une mèche.
La condition liée à l’effet de levier n’est pas remplie. Certains traders soulignent que l’encours des contrats ouverts reste élevé et qu’une nouvelle vague de désendettement est nécessaire avant un retournement durable du marché. Tant que la chaîne des liquidations n’est pas terminée, tout rebond peut fournir la liquidité nécessaire à la prochaine vague de liquidations forcées.
La condition de structure n’est pas remplie. Le prix est passé sous la zone du coût moyen des détenteurs à court terme, laissant de nombreux acheteurs récents en perte latente. Un rebond vers leur prix d’achat se heurterait à des ventes de la part de ceux qui cherchent à sortir sans perte. Cela signifie que le « plafond » des rebonds est dense, tandis que le « plancher » de la baisse reste flou.
Vendre à découvert n’est évidemment pas non plus une mince affaire : le RSI est profondément en zone de survente, le taux de financement est négatif et le sentiment est extrême. Un violent rebond alimenté par le rachat de positions vendeuses peut survenir à tout moment. Mais les risques des deux stratégies sont différents : vendre à découvert peut coûter de l’argent, tandis qu’acheter à mi-chemin de la baisse coûte de l’argent, du temps et de l’énergie mentale. Cela incite plus facilement à renforcer ses positions à des niveaux défavorables, jusqu’à transformer une perte maîtrisable en perte incontrôlable.
V. Stratégie de trading : à contre-tendance, on fixe des conditions ; dans le sens de la tendance, on attend une confirmation
Diagnostic général. Il s’agit d’une baisse tendancielle résultant de la convergence de trois facteurs : « resserrement macroéconomique + rachats institutionnels + désendettement ». Ce n’est pas une simple mèche provoquée par une seule mauvaise nouvelle. Tant que les signaux liés aux flux de capitaux ne changent pas, il faut traiter les rebonds comme des reprises techniques, et non comme des retournements.
Cadre de trading pour le BTC. Pour tenter de jouer un rebond à court terme à contre-tendance, il faut réunir trois conditions avant d’agir : premièrement, le prix doit entrer dans la zone historique de soutien des 62 000 à 63 000 dollars et afficher un signal clair de stabilisation (une bougie de 4 heures avec un long wick inférieur, puis un creux qui ne passe pas sous le précédent) ; deuxièmement, l’encours des contrats et le taux de financement doivent se redresser simultanément (l’encours cesse de diminuer et le taux remonte depuis les valeurs négatives) ; troisièmement, la taille de la position doit rester au niveau d’une prise de contact, avec un stop-loss sous le creux de la figure de stabilisation. Il faut sortir immédiatement si le prix passe franchement sous ce niveau et ne pas « acheter toujours plus à mesure que le cours baisse ». Si les 62 300 dollars sont enfoncés par une bougie pleine, il ne sera plus question de « saisir le point bas » : il ne restera qu’à observer, en gardant comme prochaine zone de référence les 58 000 à 59 000 dollars.
Pour confirmer un retournement, les critères doivent être plus exigeants : repasser au-dessus de 70 000 dollars en clôture journalière ne ferait que marquer une pause dans la baisse. Reprendre la moyenne mobile sur 200 jours, autour de 73 000 dollars, ne constituerait que la première étape d’un redressement de la tendance ; un véritable renforcement nécessiterait de se maintenir au-dessus de 75 000 à 76 000 dollars. D’ici là, toute hausse doit être traitée comme un rebond technique après une survente : ne pas acheter dans la hausse et ne pas parier sur un retournement avec effet de levier.
Cadre de trading pour l’ETH. La sensibilité de l’ETH a été nettement inférieure à celle du BTC lors de cette vague : sa baisse hebdomadaire a été plus importante et son creux plus bas. L’ETH suit le BTC, mais manque d’acheteurs indépendants ; la stratégie doit donc être plus prudente : ne pas juger isolément de l’« intérêt » d’une position longue, suivre uniquement les signaux du BTC et placer un stop-loss plus serré. Après la rupture des 2 000 dollars, la zone des 1 900 à 2 000 dollars est passée du statut de support à celui de résistance. Si le prix rebondit dans cette zone sans confirmation par les volumes et les prix, il faut y voir une occasion de réduire sa position, et non de la renforcer.
Trois règles d’or de gestion du risque. Premièrement, lorsque les liquidations représentent 90 % du marché, il faut réduire fortement l’effet de levier : dans une telle configuration de volatilité, un levier élevé n’offre aucune chance de survie. Deuxièmement, ne vous accrochez pas à vos gains latents : si le marché évolue en sens inverse, réduisez d’abord votre position de moitié et transformez vos profits en liquidités avant de réfléchir à la suite. Troisièmement, surveillez en priorité les flux des ETF et l’encours des contrats : un retournement de tendance ne sera confirmé que lorsque trois signaux seront réunis : des entrées nettes durables dans les ETF, une reprise de la croissance de l’offre de stablecoins et une hausse de l’encours des contrats parallèlement aux prix. D’ici là, une petite position ou l’absence de position constitue en soi une stratégie.
VI. Analyse des risques : il faut garder une marge de manœuvre dans les deux sens
Risques à la baisse. Si le seuil des 62 300 dollars est nettement enfoncé, les supports techniques se raréfieront et la zone des 58 000 à 59 000 dollars, voire le plus bas annuel de 57 742 dollars, sera de nouveau testée. Si la réunion de politique monétaire de décembre débouche sur une hausse des taux plus importante, ou si les données d’inflation continuent de dépasser les attentes, la double pression des taux et du dollar persistera. Si les ETF enregistrent des sorties nettes un huitième puis un neuvième jour de suite, et que l’offre de stablecoins continue de se contracter, les rebonds manqueront toujours de carburant. En outre, les congestions et les retards liés à la reprise des retraits sur les plateformes d’échange, ainsi que la répétition d’incidents de sécurité, constituent des risques indépendants des prix. Plus les positions sont concentrées, plus elles sont vulnérables.
Risques à la hausse. Une situation de survente profonde combinée à une peur extrême peut, à elle seule, déclencher un violent rebond alimenté par le rachat de positions vendeuses. Si les données macroéconomiques s’assouplissent, que la Fed adopte un ton plus accommodant ou que les flux des ETF amorcent un retournement, le redressement des prix pourrait être bien plus rapide que prévu. Historiquement, les achats près de la moyenne mobile sur 200 semaines n’ont pas offert de mauvais rendements à long terme, mais il s’agit d’une régularité statistique mesurée en années. Elle ne garantit rien quant au « prix des trois prochains jours » et ne saurait justifier un recours accru à l’effet de levier à court terme.
Conditions d’invalidation. Si le prix repasse rapidement au-dessus de 70 000 dollars et que les ETF redeviennent simultanément acheteurs nets, il faudra revoir à la baisse le scénario d’une « baisse tendancielle » et privilégier celui d’une « purge profonde ». À l’inverse, si le seuil des 62 000 dollars est enfoncé à plusieurs reprises et que le volume des liquidations continue d’augmenter, cela indiquera que le désendettement n’est pas terminé : toute tentative d’achat à contre-tendance devra être suspendue.
La note de bas de page la plus révélatrice de cette phase de marché, c’est la part de 93,6 % des positions longues : le marché ne manque pas d’optimisme, mais de respect pour la liquidité et l’effet de levier. Des liquidations massives ne signifient pas que le marché a touché le fond, et la fin des liquidations ne signifie pas un retournement : cela veut seulement dire qu’un groupe de personnes a quitté la partie, tandis que celles qui ont survécu ont encore des cartes à jouer. On peut tenter de miser à contre-tendance sur un rebond, mais pour déterminer la direction à moyen et long terme, il faut attendre la confirmation de la structure par les signaux de tendance. En trading, la question n’est pas de savoir qui a acheté le plus tôt, mais qui peut encore rester à la table.#英伟达正物色新CEO,谁会接替黄仁勋? #加密美股齐跌,下轮反弹的驱动力在哪? #比特币活跃供应盈利占比跌破45% #Kava称异常跨链活动仅限KavaLend #美国现货XRPETF周流出创8个月新高 $BTC


