
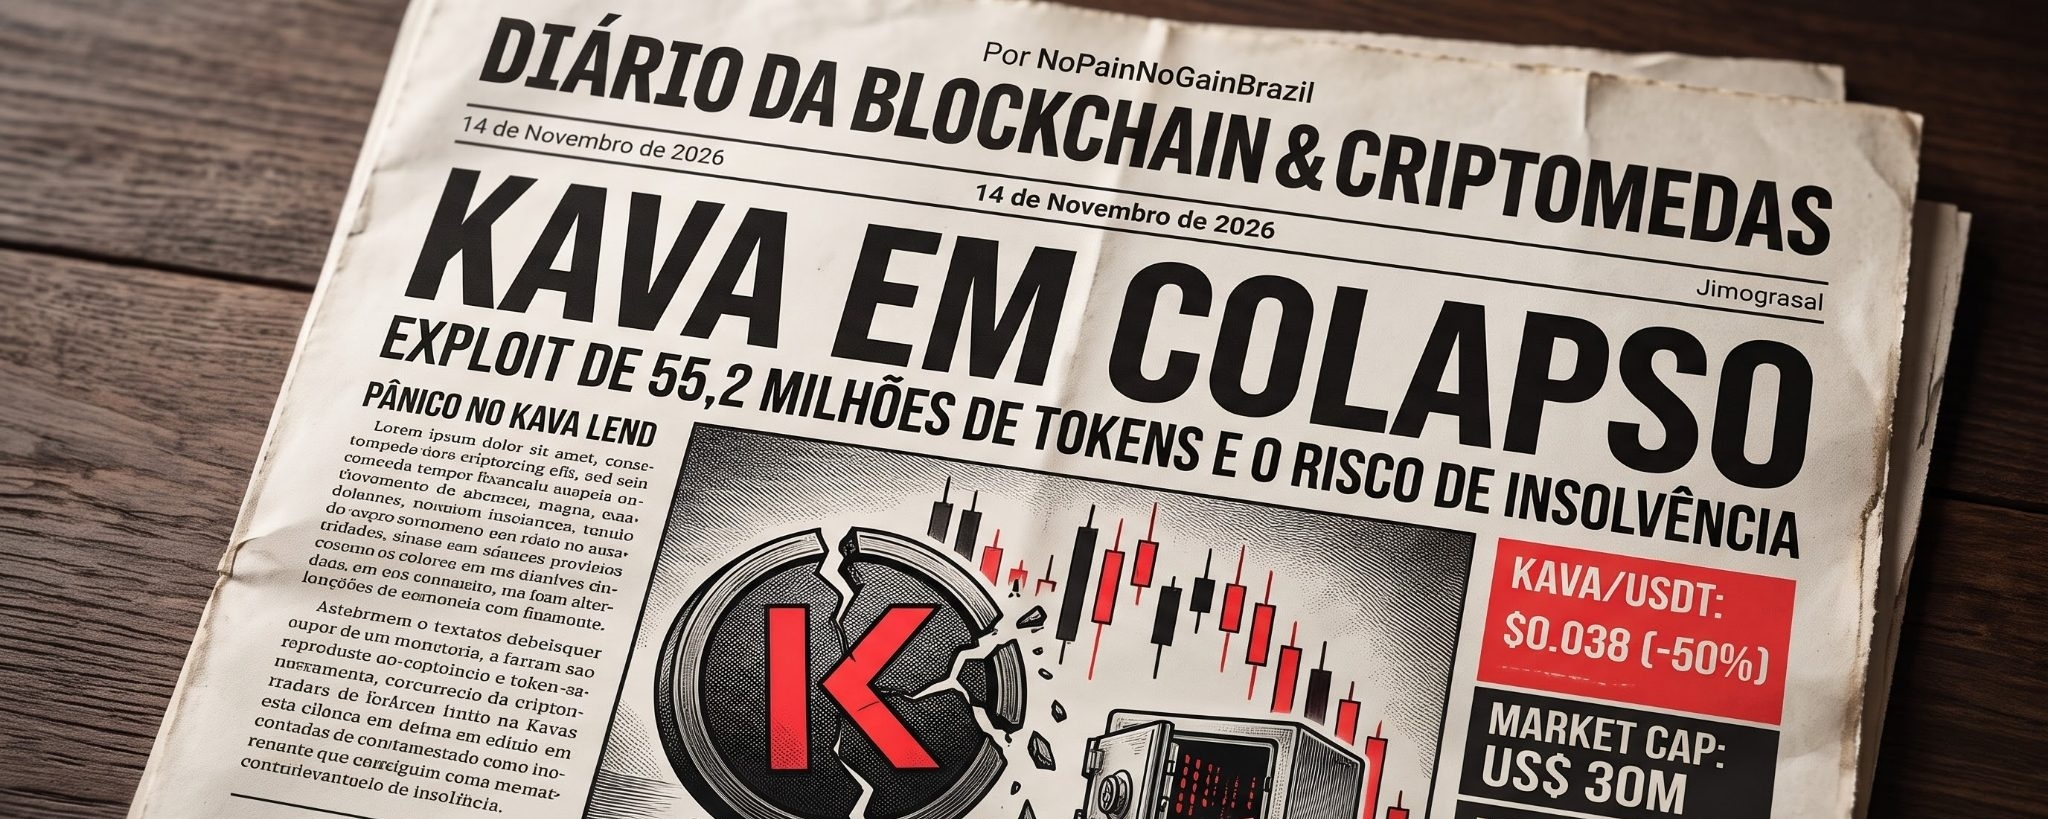
Lorsqu’un actif de couche 1 (Layer-1) perd près de la moitié de sa valeur en moins d’une heure et voit sa capitalisation boursière tomber dans une fourchette de 30 à 42 millions de dollars, la question ne porte plus sur le « point d’entrée », mais sur la survie structurelle.
L’analyse froide des données on-chain et des mathématiques financières à l’origine de l’incident de ce samedi 14 novembre 2026 révèle un scénario critique auquel chaque investisseur doit faire face sans romantisme.
1. L’anatomie mathématique du choc de l’offre
Contrairement aux premières rumeurs, la blockchain principale de Kava n’a pas subi d’émission infinie de monnaies (infinite mint). L’effondrement a pris naissance au sein du protocole Kava Lend, où des attaquants ont exploité une faille d’arrondi/division dans un pool BUSD inactif :
* En réduisant l’offre liquide du pool à une fraction résiduelle, l’algorithme de taux d’intérêt a multiplié l’indice de collatéral par 243.000 en seulement trois minutes.
* Grâce à une garantie artificiellement gonflée, deux portefeuilles ont drainé 55,2 millions de KAVA au moyen de 127 emprunts successifs, faisant passer le solde du module de 55,33 millions à seulement 0,19 KAVA.
* Environ 48,4 à 49,2 millions de KAVA — soit approximativement 4,5 % à 5,1 % de l’offre totale en circulation du réseau — ont été transférés via un pont vers la BNB Smart Chain, puis vendus sur des DEX sans profondeur de carnet d’ordres. La vente n’a rapporté que 2,09 millions de dollars US et a fait chuter le cours de la fourchette de 0,068 dollar US à 0,036 – 0,041 dollar US.
2. Kava va-t-elle techniquement faire faillite ?
Pour répondre avec précision sur le plan technique, il faut distinguer l’infrastructure de la solvabilité économique :
* Dans le code (Layer-1) : une blockchain décentralisée ne demande pas de procédure de redressement judiciaire et ne « ferme pas ses portes » tant que des validateurs exécutent des nœuds. Techniquement, le réseau continue de produire des blocs.
* Du point de vue économique (l’effet « Zombie Chain ») : en pratique, un projet dont la capitalisation se situe entre 30 et 40 millions de dollars US est confronté à une équation presque insoluble :
* Un gouffre colossal en proportion : la créance irrécouvrable laissée sur Kava Lend (55,2 millions de KAVA) représente plus de 5 % de la valeur totale du marché du réseau.
* Le piège de l’offre fixe : comme Kava a ramené son inflation à zéro dans le modèle Tokenomics 2.0, la fondation ne peut pas simplement émettre de nouveaux jetons pour couvrir les pertes des créanciers. Pour indemniser le pool, il faudrait brûler les réserves de trésorerie de la fondation — qui viennent de perdre près de la moitié de leur pouvoir d’achat en dollars.
* Asphyxie de la liquidité et risque de radiation : les plateformes d’échange sud-coréennes (Upbit, Bithumb et Coinone), qui concentraient une part essentielle du volume réel de transactions de KAVA, ont gelé les dépôts et les retraits. Upbit a placé le jeton sous surveillance en vue d’une éventuelle radiation, et Binance a ajouté des alertes de risque.
Conclusion réaliste
Même si environ 612.000 dollars US ont été bloqués sur le pont Relay, les dégâts institutionnels sont déjà faits. Sans apport immédiat de capitaux extérieurs de la part de la fondation pour couvrir intégralement les 55,2 millions de KAVA drainés, et sans rapport post-mortem convaincant qui persuade les grandes plateformes d’échange de ne pas radier l’actif, KAVA risque sérieusement de sombrer dans une spirale d’insignifiance — le réseau resterait techniquement actif, mais financièrement mort, faute de liquidité, de confiance et de flux de capitaux.
\u003e Avertissement (DYOR) : ce contenu est strictement informatif et analytique, et s’appuie sur les données on-chain et de marché disponibles au moment de sa publication. Il ne constitue pas une recommandation d’achat, de vente ou de détention d’actifs numériques. Les cryptomonnaies à faible capitalisation comportent un risque extrême de perte totale du capital. Faites vos propres recherches (DYOR).
\u003ct-61/\u003e\u003ct-62/\u003e\u003ct-63/\u003e\u003ct-64/\u003e \u003ct-66/\u003e