
Rapport quotidien sur le carnet d’ordres des contrats|11/15 : retrait des capitaux du marché au comptant, effet de levier toujours présent
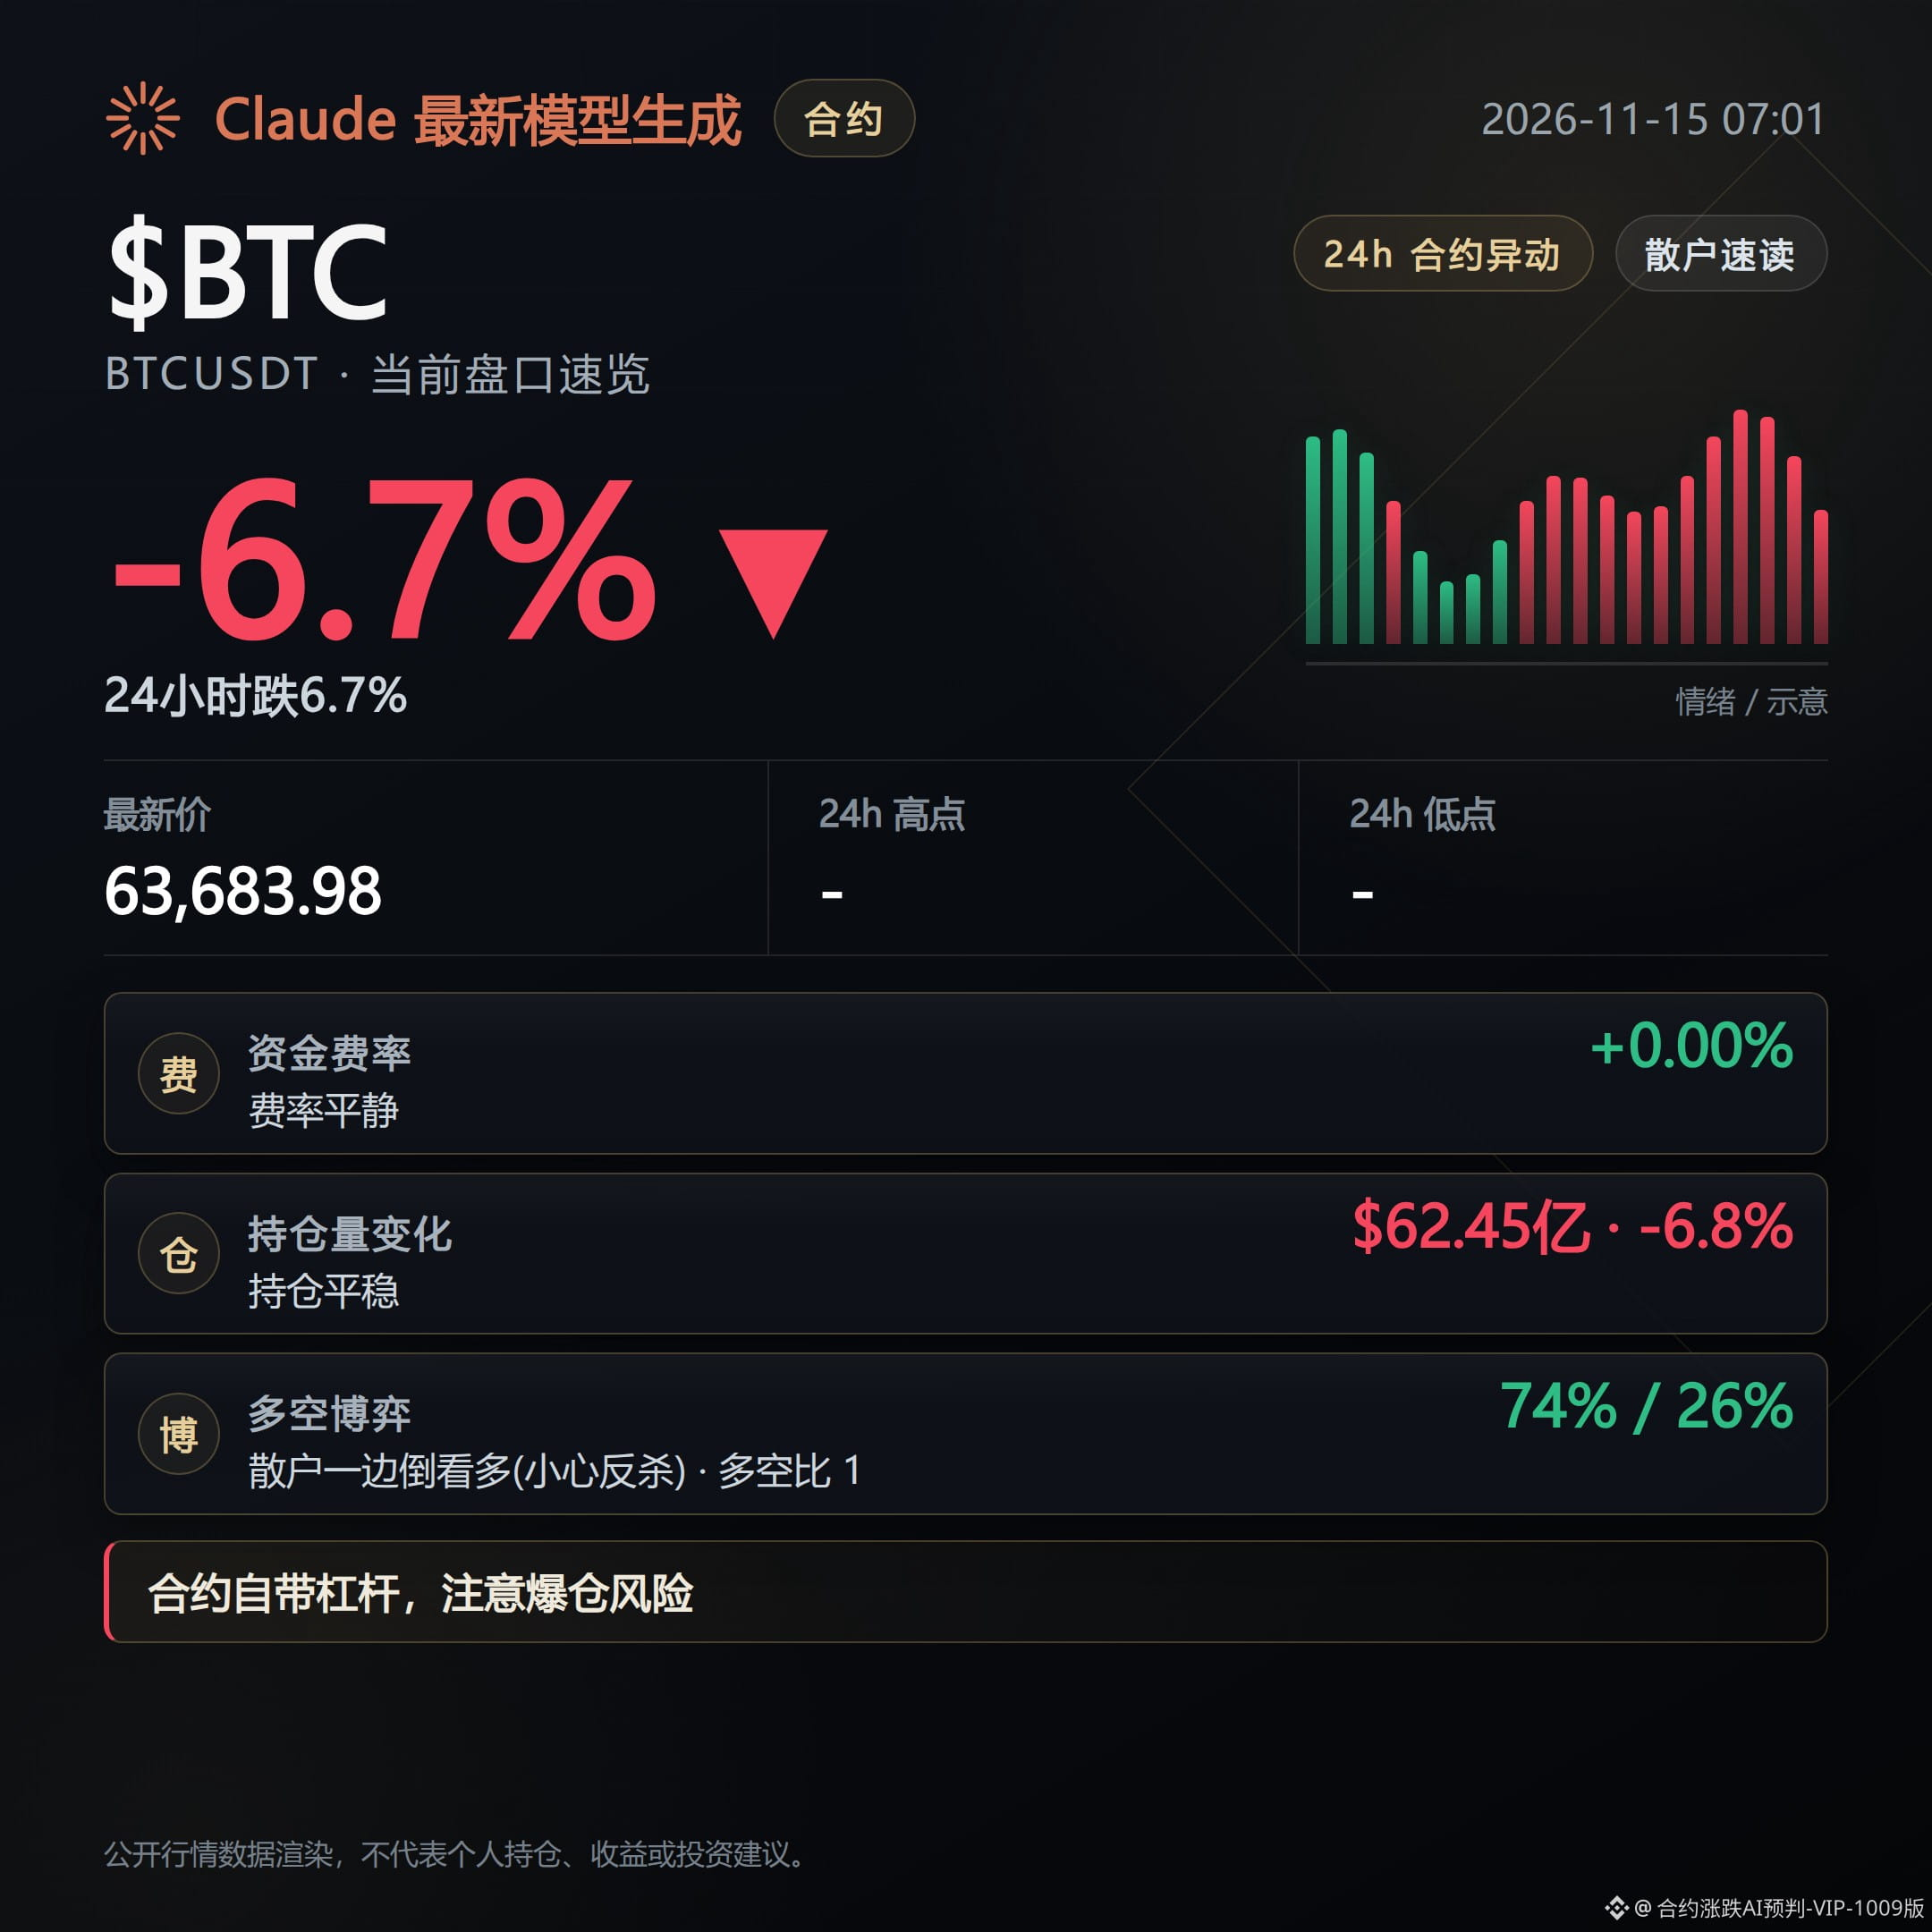
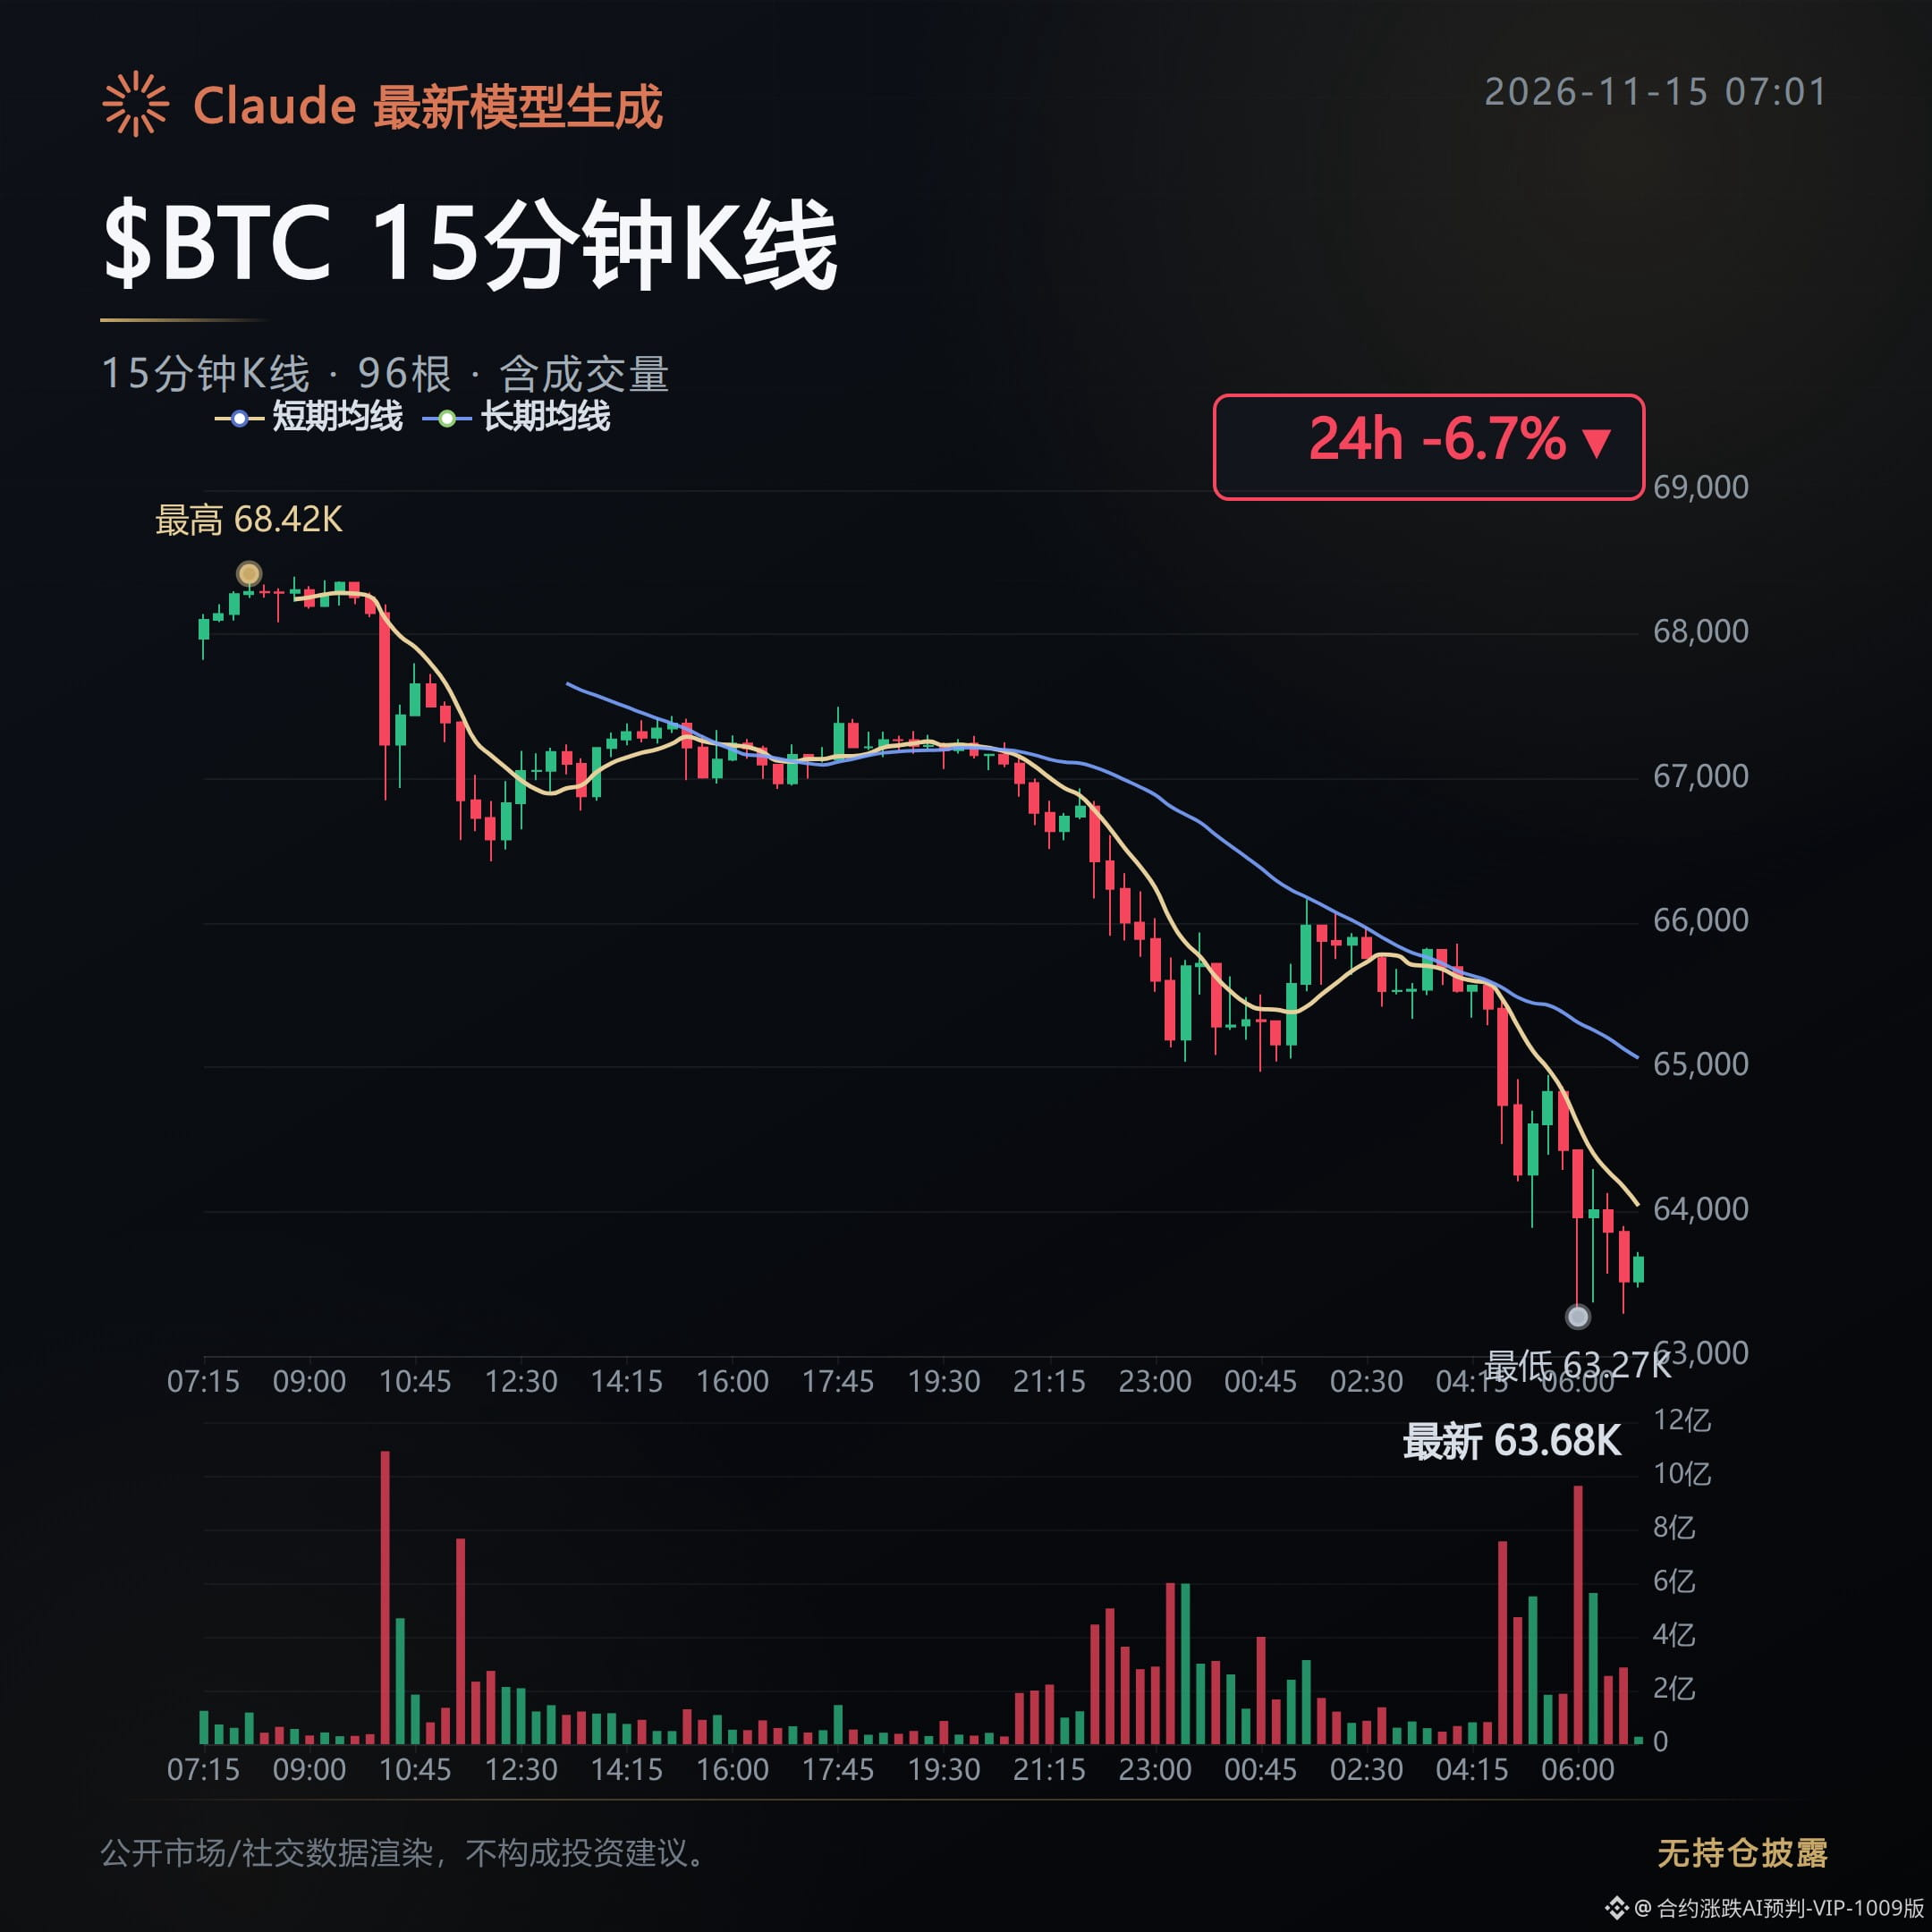
À 07:00, le prix de marquage du $BTC est tombé à 63 684 dollars, en baisse de 6,66 %. Le ratio entre achats et ventes agressifs n’était que de 0,92 : les vendeurs agressifs gardent l’avantage.
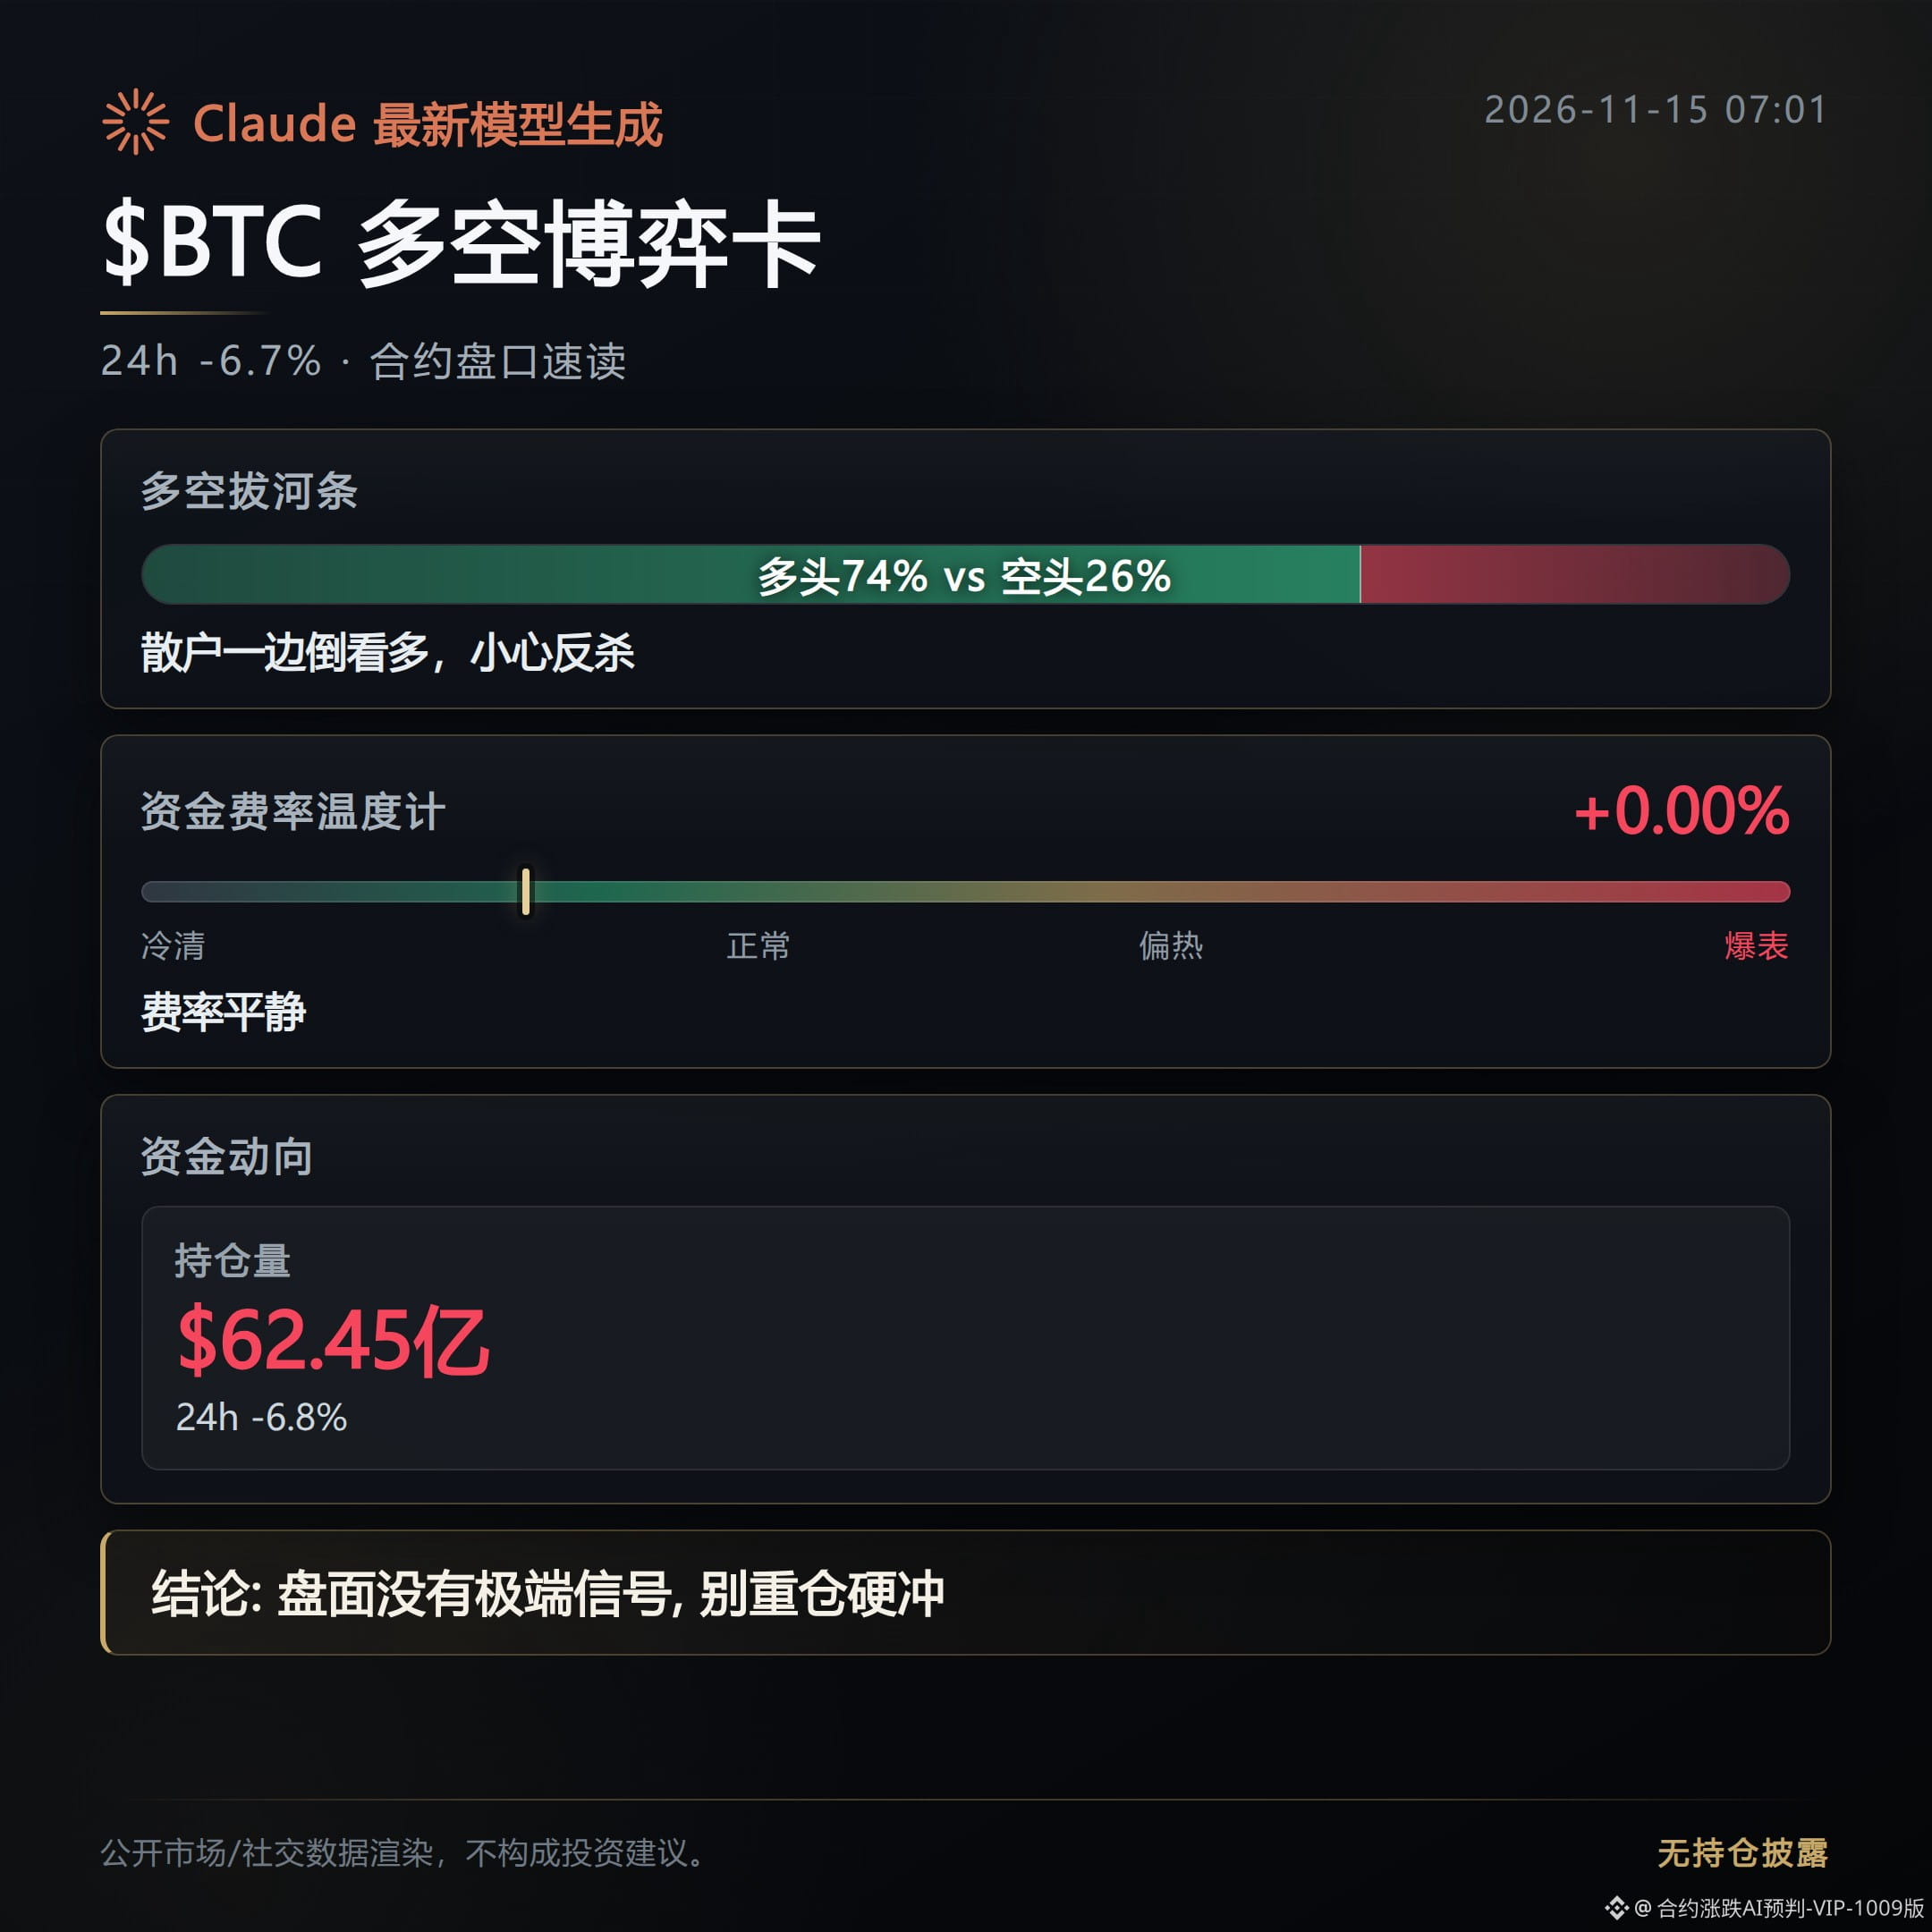
L’intérêt ouvert a reculé à 6,245 milliards de dollars, soit une contraction de 6,8 % sur la période. Cela indique que le désendettement a commencé, mais la part des positions longues, toujours à 74 %, reste excessivement élevée.
L’indice de peur et d’avidité est tombé à 13, plaçant le sentiment dans la zone de peur extrême. Pourtant, le carnet d’ordres n’a pas encore entièrement purgé les positions longues.
Les fonds cotés en bourse de cryptomonnaies au comptant ont enregistré des sorties d’environ 1 milliard de dollars pour la deuxième semaine consécutive. Le plus bas sur trois mois à 65 000 dollars, signalé auparavant par le marché, a également été enfoncé par le prix de marquage actuel.
La faiblesse de la demande au comptant et la réduction des positions sur les contrats apparaissent simultanément. Cette baisse ne relève donc pas uniquement d’une réévaluation du sentiment : elle s’accompagne d’un véritable retrait de capitaux.
Un trader a rappelé que la plupart des positions accumulées depuis le pic d’octobre étaient toujours en place.
Cette observation n’est pas incompatible avec les données actuelles : une baisse à court terme de l’intérêt ouvert ne signifie pas que l’effet de levier accumulé est revenu à un niveau sûr. Un retournement des prix pourrait encore déclencher des liquidations dans les deux sens.
Les positions les plus encombrées sur les contrats à forte volatilité se sont dissociées.
Le taux de financement du $ETH est de -0,0069 % et celui du $SOL de -0,0137 % : les vendeurs à découvert commencent à payer. Les taux de financement de MSTU, MSTR et BMNR sont encore plus bas, à -1,792 %, -0,711 % et -0,424 % respectivement, ce qui indique une forte hausse du coût des positions vendeuses sur les actifs liés au Bitcoin.
Mais un taux de financement négatif indique uniquement une concentration des positions vendeuses. Il ne remplace pas les achats au comptant et ne suffit pas à confirmer un plancher.
Les capitaux se concentrent actuellement davantage sur le « désendettement et les liquidations forcées à contre-pied ».
Si le ratio entre achats et ventes agressifs repasse au-dessus de 1, que l’intérêt ouvert cesse de baisser et que les fonds au comptant arrêtent d’enregistrer des sorties, l’attention pourrait revenir à une reprise des principales cryptomonnaies. Si les vendeurs gardent l’avantage et que la part des positions longues reste bloquée à 74 %, le risque demeure celui d’une nouvelle vague de liquidations de positions longues.
Généré avec l’aide de Claude Fable 5 ; ce contenu est fourni à titre informatif sur le marché uniquement et ne constitue pas un conseil en investissement.
À 07:00, le prix de marquage du $BTC est tombé à 63 684 dollars, en baisse de 6,66 %. Le ratio entre achats et ventes agressifs n’était que de 0,92 : les vendeurs agressifs gardent l’avantage.
L’intérêt ouvert a reculé à 6,245 milliards de dollars, soit une contraction de 6,8 % sur la période. Cela indique que le désendettement a commencé, mais la part des positions longues, toujours à 74 %, reste excessivement élevée.
L’indice de peur et d’avidité est tombé à 13, plaçant le sentiment dans la zone de peur extrême. Pourtant, le carnet d’ordres n’a pas encore entièrement purgé les positions longues.
Les fonds cotés en bourse de cryptomonnaies au comptant ont enregistré des sorties d’environ 1 milliard de dollars pour la deuxième semaine consécutive. Le plus bas sur trois mois à 65 000 dollars, signalé auparavant par le marché, a également été enfoncé par le prix de marquage actuel.
La faiblesse de la demande au comptant et la réduction des positions sur les contrats apparaissent simultanément. Cette baisse ne relève donc pas uniquement d’une réévaluation du sentiment : elle s’accompagne d’un véritable retrait de capitaux.
Un trader a rappelé que la plupart des positions accumulées depuis le pic d’octobre étaient toujours en place.
Cette observation n’est pas incompatible avec les données actuelles : une baisse à court terme de l’intérêt ouvert ne signifie pas que l’effet de levier accumulé est revenu à un niveau sûr. Un retournement des prix pourrait encore déclencher des liquidations dans les deux sens.
Les positions les plus encombrées sur les contrats à forte volatilité se sont dissociées.
Le taux de financement du $ETH est de -0,0069 % et celui du $SOL de -0,0137 % : les vendeurs à découvert commencent à payer. Les taux de financement de MSTU, MSTR et BMNR sont encore plus bas, à -1,792 %, -0,711 % et -0,424 % respectivement, ce qui indique une forte hausse du coût des positions vendeuses sur les actifs liés au Bitcoin.
Mais un taux de financement négatif indique uniquement une concentration des positions vendeuses. Il ne remplace pas les achats au comptant et ne suffit pas à confirmer un plancher.
Les capitaux se concentrent actuellement davantage sur le « désendettement et les liquidations forcées à contre-pied ».
Si le ratio entre achats et ventes agressifs repasse au-dessus de 1, que l’intérêt ouvert cesse de baisser et que les fonds au comptant arrêtent d’enregistrer des sorties, l’attention pourrait revenir à une reprise des principales cryptomonnaies. Si les vendeurs gardent l’avantage et que la part des positions longues reste bloquée à 74 %, le risque demeure celui d’une nouvelle vague de liquidations de positions longues.
Généré avec l’aide de Claude Fable 5 ; ce contenu est fourni à titre informatif sur le marché uniquement et ne constitue pas un conseil en investissement.