
J’ai passé les dernières 48 heures à recouper les carnets d’ordres, les chiffres macroéconomiques et les données de flux des ETF — et, honnêtement, je commence à penser que nous interprétons toute cette vague de ventes à l’envers. 📉
En ce moment, tout le monde sur mon fil d’actualité crie au drame propre aux cryptos ou cherche une mise à niveau miraculeuse du protocole qui pourrait sauver son portefeuille.
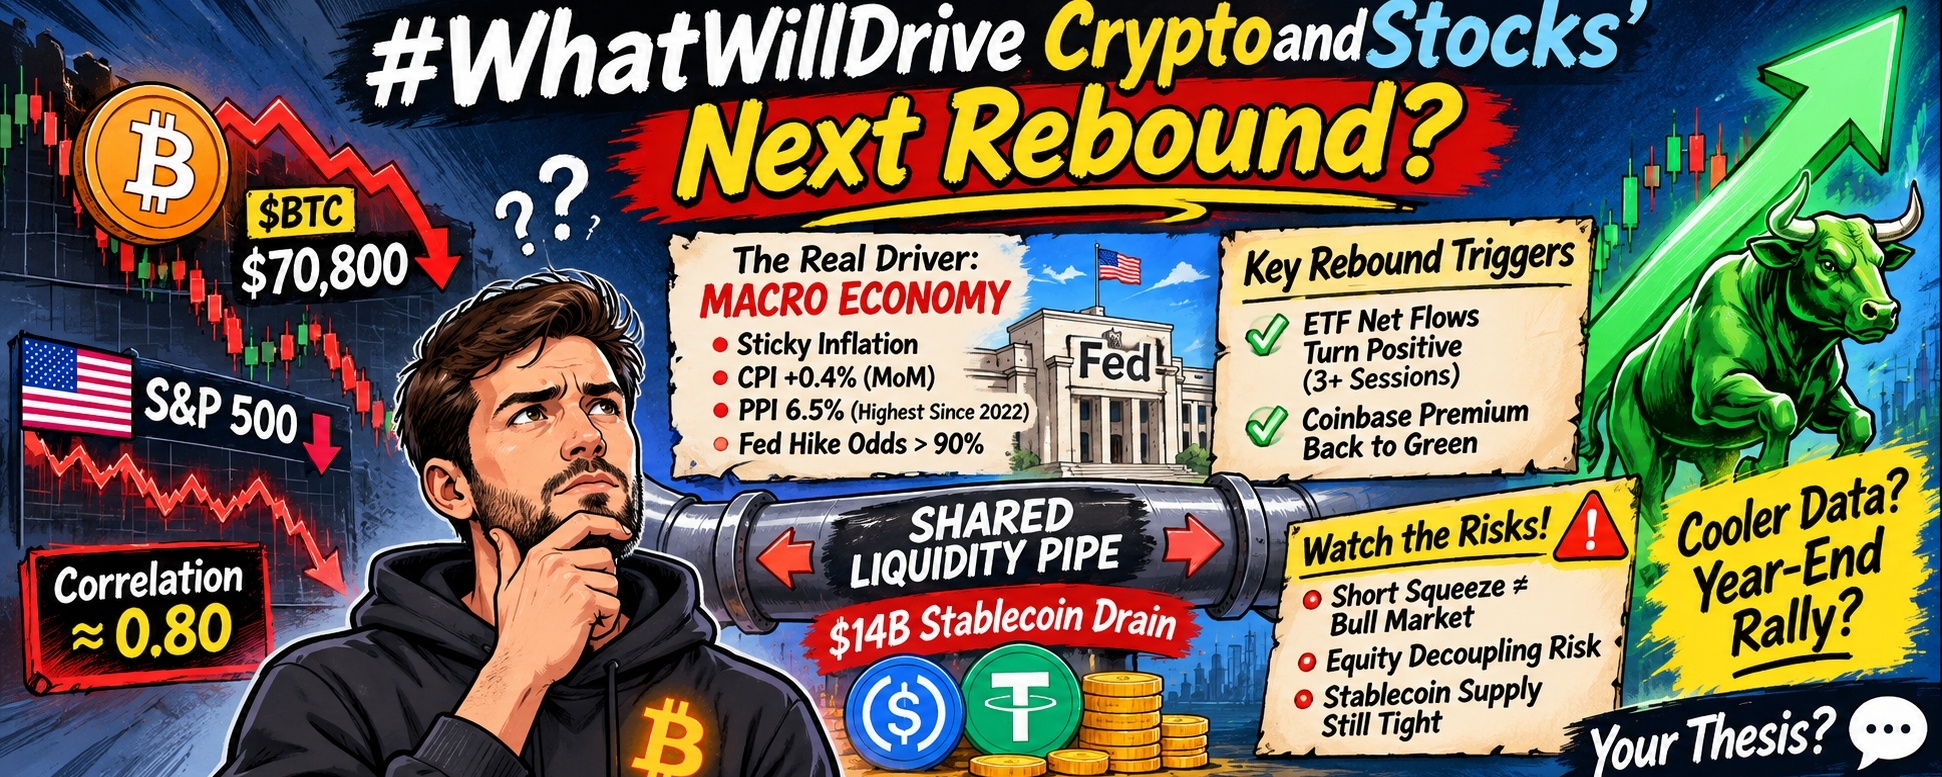
Pendant ce temps, le $BTC vient de tester la zone des 70 800 $ après être passé sous des moyennes mobiles clés, et le S&P 500 dégringole à ses côtés.
Quand deux classes d’actifs complètement différentes évoluent presque au même rythme — avec une corrélation sur 30 jours entre le Bitcoin et le S&P 500 qui avoisine 0,80 — vous n’assistez pas à une faiblesse isolée des cryptos.
Vous voyez un seul et même canal de liquidité qui vient d’être étranglé.
Si nous voulons vraiment profiter du prochain véritable rebond des cryptos et des actions, nous devons cesser de fixer les bougies de 15 minutes et remonter jusqu’aux rouages du système. 🤔
Premièrement, regardons ce qui mène vraiment la danse : une inflation persistante a pris le consensus par surprise.
L’IPC américain d’octobre a dépassé les attentes, avec une hausse de 0,4 % sur un mois, et l’indice des prix à la production publié hier a montré que l’inflation annuelle des prix à la production bondissait à 6,5 %, son niveau le plus élevé depuis la fin de 2022.
Presque du jour au lendemain, les marchés à terme ont réévalué à plus de 90 % la probabilité d’une hausse des taux de la Fed en décembre, faisant grimper en flèche les rendements des bons du Trésor et le dollar.
Ni le $BTC ni les valeurs technologiques ne peuvent connaître un véritable rebond alors que le marché anticipe activement un resserrement monétaire.
D’après mon expérience des cycles macroéconomiques, les marchés n’ont pas vraiment besoin de baisses de taux pour rebondir : il leur suffit que la crainte de hausses surprises atteigne son pic.
La première véritable étincelle ne viendra pas d’un titre sur les cryptos ; elle jaillira dès que les prochaines données sur l’emploi ou l’inflation se modéreront suffisamment pour faire redescendre les rendements obligataires de leurs sommets.
Tant que le coût du capital continue de grimper, chaque bougie verte n’est qu’un rebond de soulagement qui lutte contre la gravité.
Et franchement, quelque chose a changé structurellement au cours des deux dernières années, et je pense que beaucoup de traders particuliers ne l’ont pas encore pleinement compris.
Comme les ETF au comptant et les desks institutionnels représentent désormais une part si importante du volume quotidien, le BTC et l’ETH se retrouvent essentiellement dans les mêmes portefeuilles de parité de risque que les actions des très grandes entreprises technologiques.
Quand un gestionnaire de fonds multi-actifs voit le VIX bondir et les actions chuter, son système de gestion du risque ne se soucie ni de la décentralisation ni du temps de bloc.
Il voit simplement un actif risqué à bêta élevé et déclenche des ventes sur tous les marchés.
On le voit directement dans les échanges : les ETF Bitcoin au comptant américains ont enregistré environ 1,5 milliard de dollars de sorties sur six séances consécutives, tandis que les fonds quantitatifs qui exécutent des algorithmes d’écart entre le BTC et les actions vendent mécaniquement l’actif qui sous-performe, enfermant les deux marchés dans une boucle de rétroaction.
Pour qu’un rebond tienne vraiment, deux indicateurs doivent se retourner exactement au même moment :
* Les flux nets des ETF au comptant doivent devenir positifs pendant au moins trois séances consécutives, signe que Wall Street a fini de réduire son exposition au risque.
* La prime Coinbase doit repasser dans le vert après des semaines de décote persistante des cours au comptant américains.
Attendez — laissez-moi remettre en question ma propre analyse un instant, car quelque chose ne collait pas tout à fait quand j’ai vérifié les paires d’altcoins.
Si les ventes liées à la parité de risque institutionnelle expliquent tout, pourquoi toutes les grandes cryptos n’ont-elles pas chuté exactement au même rythme ?
En examinant la liquidité on-chain, le véritable goulot d’étranglement m’a sauté aux yeux : l’offre totale de stablecoins vient de se contracter de plus de 14 milliards de dollars.
Dans l’univers des cryptos, les stablecoins sont littéralement le carburant du réservoir : quand leur offre diminue, les carnets d’ordres deviennent extrêmement peu fournis et des ordres de vente ordinaires provoquent de violentes mèches.
Comparez cela aux actions américaines, où les périodes de rachat d’actions par les entreprises et les dépenses dans les infrastructures d’IA soutiennent discrètement le S&P 500 malgré les turbulences macroéconomiques.
Même au sein des cryptos, les capitaux ne fuient pas aveuglément : le $ETH et SOL ont nettement mieux résisté, relativement, pendant cette purge, tandis que des écosystèmes comme BNB et Solana s’appuient sur une véritable activité des utilisateurs et sur des catalyseurs à venir comme Breakpoint pour absorber les ventes.
La contrainte majeure est donc assez évidente : les cryptos ne peuvent pas compenser une fuite de 14 milliards de dollars des stablecoins sans le retour de nouvelles réserves de liquidités on-chain, parallèlement à la résilience des bénéfices des entreprises en Bourse.
Mais voici ce qui m’inquiète vraiment — et pourquoi je ne me précipite pas pour attraper chaque couteau qui tombe. ⚠️
Premièrement, une liquidation des positions vendeuses sur les produits dérivés ne signifie pas un retournement haussier du marché.
Plus de 1,6 milliard de dollars de positions à effet de levier viennent d’être liquidées, les taux de financement sont passés en territoire négatif et l’intérêt ouvert s’est contracté.
Cette configuration garantit presque un rebond violent et fulgurant à court terme — surtout si le $BTC défend sa moyenne mobile sur 200 semaines autour de 68 000 $.
Je crains que les traders ne prennent un rachat mécanique des positions vendeuses sur des carnets d’ordres peu fournis pour une véritable accumulation au comptant, qu’ils ne reviennent en FOMO avec un effet de levier élevé et ne se fassent écraser à la publication des prochaines données macroéconomiques.
Deuxièmement, que se passerait-il si les actions et les cryptos évoluaient en sens opposés, exactement dans la mauvaise direction ?
Si l’inflation des coûts des intrants (comme cette hausse de 6,5 % des prix à la production) commence à rogner les marges bénéficiaires des entreprises au quatrième trimestre, les actions pourraient connaître un véritable ralentissement des bénéfices.
Et si le S&P 500 repart à la baisse alors que le $BTC y reste encore étroitement corrélé à 0,80, les cryptos ne se comporteront pas comme de l’or numérique : elles agiront comme un test de résistance à effet de levier face aux pertes des actions.
Voici le paradoxe qui me trotte dans la tête tandis que je regarde ces graphiques : les mêmes rouages institutionnels qui ont donné au $BTC la puissance de feu nécessaire pour dépasser les 70 000 $ agissent désormais comme un carcan de liquidité. 💡
Si les cryptos ont besoin d’une baisse des rendements des bons du Trésor et que les desks ETF de Wall Street passent à l’achat avant de pouvoir rebondir, avons-nous sacrifié par inadvertance l’indépendance fondamentale des cryptos pour bénéficier des flux d’ordres institutionnels ?
Je garde des positions modestes et je surveille de bien plus près les flux des ETF au comptant et l’émission de stablecoins que le financement des contrats perpétuels pour le moment — mais je veux vraiment savoir ce que vous en pensez.
Pensez-vous que des données macroéconomiques plus modérées déclencheront un rebond synchronisé de fin d’année pour les actions et les cryptos, ou le $BTC doit-il rompre cette corrélation avec les actions avant que la prochaine véritable hausse puisse commencer ? Partagez votre analyse ci-dessous ! 👇
#WhatWillDriveCryptoandStocks’NextRebound? #Write2Earn #Macro #CryptoMarket
Ceci ne constitue pas un conseil financier. Faites toujours vos propres recherches.