Pourquoi la plupart des stratégies « rentables » échouent en réel 🔍
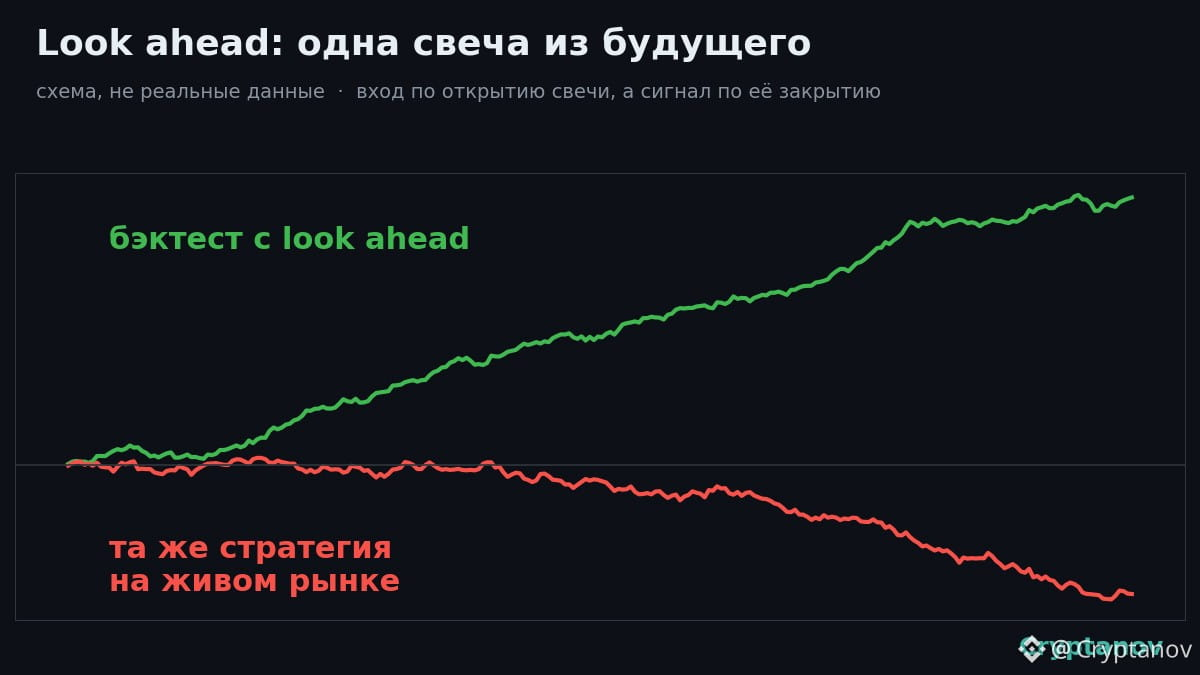
J’ai testé des dizaines de stratégies en backtest. Beaucoup affichaient de beaux gains, puis échouaient en trading réel. Le plus souvent, la raison est la même : le look-ahead, ou « biais d’anticipation ».
C’est lorsque le test utilise discrètement des données qui n’étaient pas encore disponibles au moment de l’entrée :
• une entrée à l’ouverture de la bougie alors que le signal est calculé à sa clôture ;
• le plus haut de la journée, connu seulement en fin de journée ;
• un indicateur qui se repeint a posteriori ;
• un filtre ajusté sur l’ensemble de l’historique, futur compris.
Une erreur d’une seule bougie, et le backtest affiche +300 % par an. Sur un marché réel, cette bougie n’existe pas, et la stratégie se transforme en entrée aléatoire, moins les commissions. Plus la courbe est belle, plus il faut l’examiner attentivement.
Voici comment je procède :
• un forward test rigoureux : chaque signal est publié avant que son résultat soit connu et ne change pas — depuis déjà 5 mois ;
• vérification auprès de la plateforme d’échange : je compare les signaux aux transactions réelles sur Binance ;
• le backtester est calibré sur le forward test, et non l’inverse.
Un beau backtest ne suffit pas à faire une stratégie. Une stratégie, c’est ce qui a survécu sur un marché réel.
Toutes les statistiques sont publiques — cherchez le site Cryptanov.
#trading #cryptanov
J’ai testé des dizaines de stratégies en backtest. Beaucoup affichaient de beaux gains, puis échouaient en trading réel. Le plus souvent, la raison est la même : le look-ahead, ou « biais d’anticipation ».
C’est lorsque le test utilise discrètement des données qui n’étaient pas encore disponibles au moment de l’entrée :
• une entrée à l’ouverture de la bougie alors que le signal est calculé à sa clôture ;
• le plus haut de la journée, connu seulement en fin de journée ;
• un indicateur qui se repeint a posteriori ;
• un filtre ajusté sur l’ensemble de l’historique, futur compris.
Une erreur d’une seule bougie, et le backtest affiche +300 % par an. Sur un marché réel, cette bougie n’existe pas, et la stratégie se transforme en entrée aléatoire, moins les commissions. Plus la courbe est belle, plus il faut l’examiner attentivement.
Voici comment je procède :
• un forward test rigoureux : chaque signal est publié avant que son résultat soit connu et ne change pas — depuis déjà 5 mois ;
• vérification auprès de la plateforme d’échange : je compare les signaux aux transactions réelles sur Binance ;
• le backtester est calibré sur le forward test, et non l’inverse.
Un beau backtest ne suffit pas à faire une stratégie. Une stratégie, c’est ce qui a survécu sur un marché réel.
Toutes les statistiques sont publiques — cherchez le site Cryptanov.
#trading #cryptanov