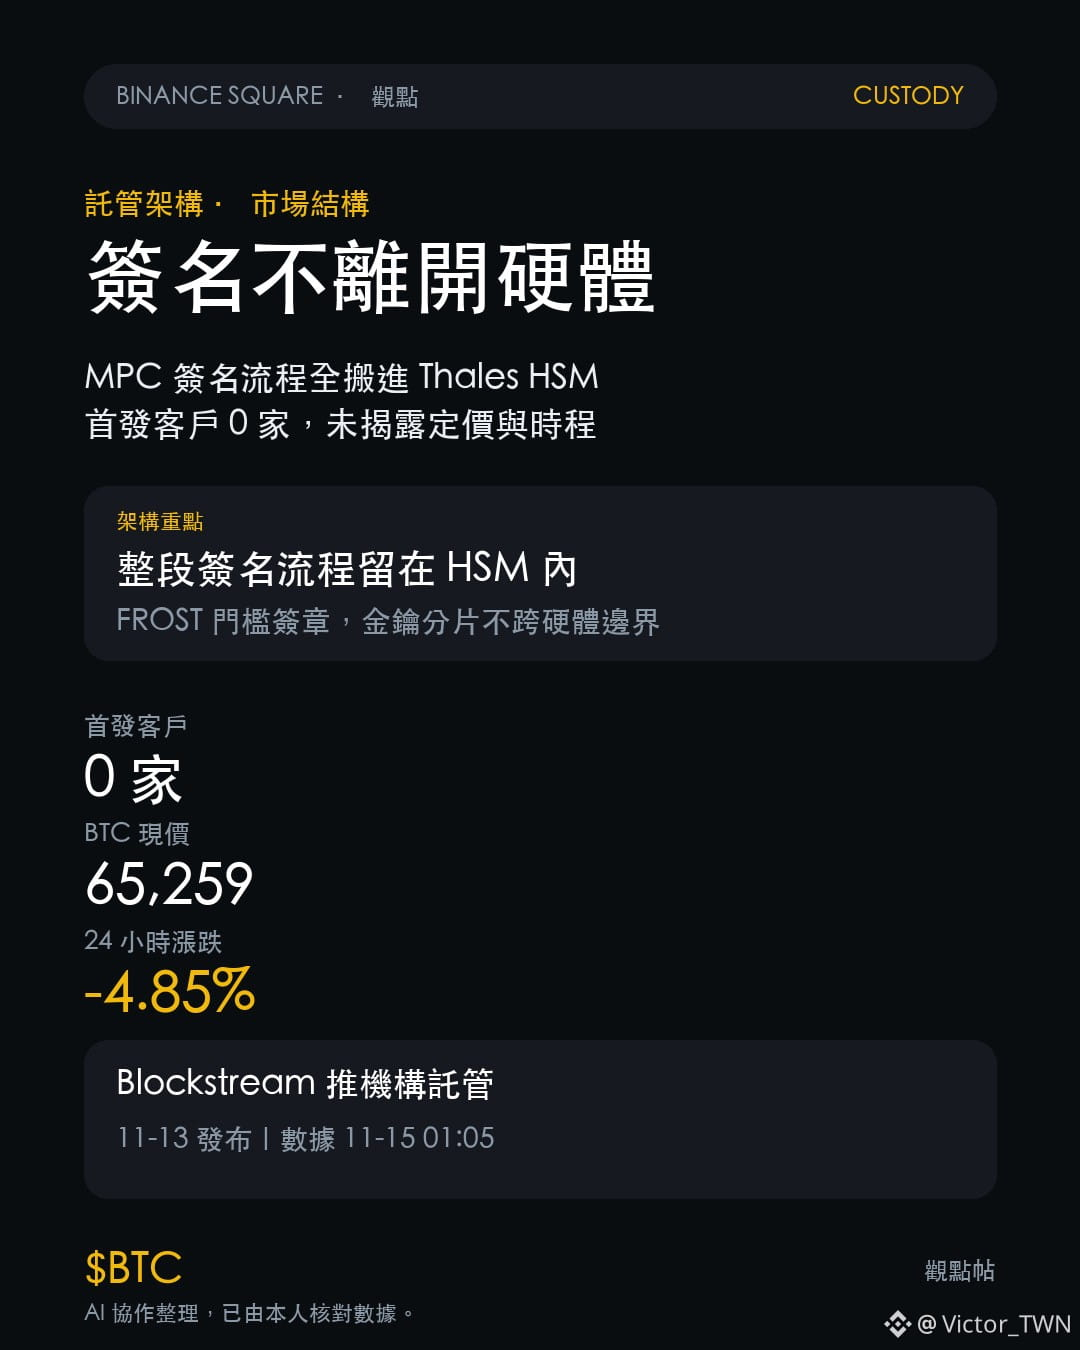
Le 13 novembre, Blockstream a lancé avec Thales un service de conservation de niveau institutionnel, en intégrant l’ensemble du processus de signature MPC dans le HSM de Thales, avec des signatures à seuil FROST. Adam Back a cité les sorties de 6,3 milliards de dollars de Binance comme contre-exemple : dès lors qu’un dispositif de signature est connecté à Internet, même le pare-feu le plus robuste ne fait que réduire le risque.
Ce que je veux dire, ce n’est pas que ce produit est bon ou mauvais : c’est que les critères d’évaluation de la conservation ont changé. Avant, on demandait « combien de clés, combien de signataires ? » ; maintenant, on demande « combien d’étapes du parcours de signature s’exécutent sur des machines généralistes ? ». Back le dit clairement : les protocoles MPC du marché sont trop interactifs et trop complexes pour être utilisés avec du stockage à froid hors ligne.
Les émetteurs d’ETF et les entreprises qui détiennent des réserves ont déjà répondu à la question « faut-il en détenir ? ». Ce qui freine le passage à l’échelle, ce n’est pas la conviction, mais la possibilité de faire approuver le volet risque opérationnel. Lorsque les signatures restent dans du matériel certifié et s’accompagnent de pistes d’audit, les coûts de validation interne diminuent. C’est un socle de fond pour la demande institutionnelle, pas un catalyseur.
Mais n’y voyez pas trop. Blockstream n’a révélé ni ses premiers clients, ni ses tarifs, ni son calendrier de lancement. La conservation Enterprise est en bêta depuis le T3 2026 auprès d’un petit nombre de clients privés. C’est une annonce d’architecture, pas un événement d’adoption. L’isolation matérielle ne résout que les problèmes d’accès à distance, de vol d’identifiants et de failles d’implémentation détectées par l’IA ; elle ne protège ni contre les personnes malveillantes en interne, ni contre les risques de la chaîne d’approvisionnement, ni contre les erreurs dans le moteur de politiques.
La situation du marché est plus frappante encore. $BTC 65,259, -4,85 % sur 24 heures, tandis que l’intérêt ouvert a encore progressé de 0,88 % au cours de la dernière heure et que le taux de financement est légèrement positif, à 0,0032 %. Cela ne ressemble pas à un désendettement complet ; on dirait plutôt que de nouvelles positions longues et courtes sont entrées sur le marché en même temps.
Mon interprétation : c’est favorable à la structure du marché, pas aux cours. Il faut surveiller si la mention « signature intégralement effectuée dans le HSM » devient un champ standard dans les prochaines publications sur la conservation d’ETF ou de réserves d’entreprises. Si des produits similaires sont lancés au cours des deux ou trois prochains trimestres, mais que personne ne mentionne ce point dans les audits publics, cela signifiera que les institutions n’adhèrent pas à cette proposition.
Selon vous, le véritable point de risque de la conservation se situe-t-il dans le parcours de signature ou dans la question de savoir « qui a le pouvoir de donner des instructions » ?
#TendancesDuMarché
Ce que je veux dire, ce n’est pas que ce produit est bon ou mauvais : c’est que les critères d’évaluation de la conservation ont changé. Avant, on demandait « combien de clés, combien de signataires ? » ; maintenant, on demande « combien d’étapes du parcours de signature s’exécutent sur des machines généralistes ? ». Back le dit clairement : les protocoles MPC du marché sont trop interactifs et trop complexes pour être utilisés avec du stockage à froid hors ligne.
Les émetteurs d’ETF et les entreprises qui détiennent des réserves ont déjà répondu à la question « faut-il en détenir ? ». Ce qui freine le passage à l’échelle, ce n’est pas la conviction, mais la possibilité de faire approuver le volet risque opérationnel. Lorsque les signatures restent dans du matériel certifié et s’accompagnent de pistes d’audit, les coûts de validation interne diminuent. C’est un socle de fond pour la demande institutionnelle, pas un catalyseur.
Mais n’y voyez pas trop. Blockstream n’a révélé ni ses premiers clients, ni ses tarifs, ni son calendrier de lancement. La conservation Enterprise est en bêta depuis le T3 2026 auprès d’un petit nombre de clients privés. C’est une annonce d’architecture, pas un événement d’adoption. L’isolation matérielle ne résout que les problèmes d’accès à distance, de vol d’identifiants et de failles d’implémentation détectées par l’IA ; elle ne protège ni contre les personnes malveillantes en interne, ni contre les risques de la chaîne d’approvisionnement, ni contre les erreurs dans le moteur de politiques.
La situation du marché est plus frappante encore. $BTC 65,259, -4,85 % sur 24 heures, tandis que l’intérêt ouvert a encore progressé de 0,88 % au cours de la dernière heure et que le taux de financement est légèrement positif, à 0,0032 %. Cela ne ressemble pas à un désendettement complet ; on dirait plutôt que de nouvelles positions longues et courtes sont entrées sur le marché en même temps.
Mon interprétation : c’est favorable à la structure du marché, pas aux cours. Il faut surveiller si la mention « signature intégralement effectuée dans le HSM » devient un champ standard dans les prochaines publications sur la conservation d’ETF ou de réserves d’entreprises. Si des produits similaires sont lancés au cours des deux ou trois prochains trimestres, mais que personne ne mentionne ce point dans les audits publics, cela signifiera que les institutions n’adhèrent pas à cette proposition.
Selon vous, le véritable point de risque de la conservation se situe-t-il dans le parcours de signature ou dans la question de savoir « qui a le pouvoir de donner des instructions » ?
#TendancesDuMarché