🚨 Radiographie du crédit : le poids réel du crédit renouvelable, du découvert bancaire et des garanties bancaires
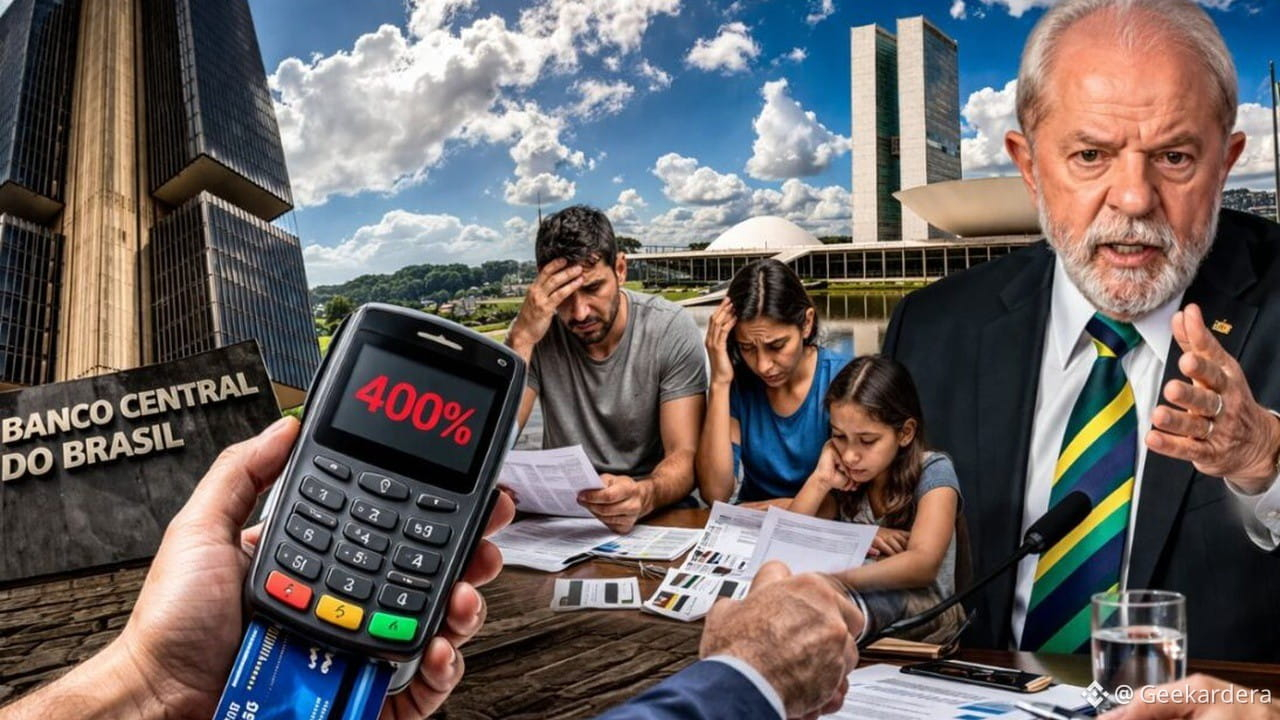
En revanche, des formules comme le crédit à la consommation avec prélèvement direct sur salaire et le crédit immobilier, adossé à des garanties réelles constituées de biens immobiliers, offrent un répit temporaire aux emprunteurs, car les banques commerciales sont moins exposées au risque de défaut.
Cette disparité des taux reflète directement la politique d’atténuation des risques adoptée par les trésoreries bancaires en période de tensions macroéconomiques. Lorsque les impayés menacent les bilans des entreprises, les marges sur les crédits non garantis s’envolent, réduisant le pouvoir d’achat des ménages et étranglant les liquidités disponibles. Pour le marché, le symptôme est clair : l’endettement structurel à coût élevé draine les capitaux excédentaires qui seraient généralement orientés vers l’économie réelle et vers des actifs plus volatils.
Dans un contexte d’aversion au risque (baissier), les salles de marché et les investisseurs en cryptoactifs surveillent l’impact de la contraction du crédit traditionnel sur les flux mondiaux de capitaux. Sous l’effet des pressions inflationnistes et de taux d’intérêt élevés, le coût d’opportunité lié au maintien de positions en $BTC et en altcoins augmente, contraignant les investisseurs particuliers à capituler pour honorer leurs obligations fiduciaires immédiates auprès du système bancaire traditionnel.
Comment le durcissement des conditions de crédit et le coût élevé de l’endettement dans le système traditionnel affectent-ils votre allocation de capital en actifs numériques ? Dites-le-nous en commentaire ! 👇
BTC $ETH
#Macro #Economia #Crypto
En revanche, des formules comme le crédit à la consommation avec prélèvement direct sur salaire et le crédit immobilier, adossé à des garanties réelles constituées de biens immobiliers, offrent un répit temporaire aux emprunteurs, car les banques commerciales sont moins exposées au risque de défaut.
Cette disparité des taux reflète directement la politique d’atténuation des risques adoptée par les trésoreries bancaires en période de tensions macroéconomiques. Lorsque les impayés menacent les bilans des entreprises, les marges sur les crédits non garantis s’envolent, réduisant le pouvoir d’achat des ménages et étranglant les liquidités disponibles. Pour le marché, le symptôme est clair : l’endettement structurel à coût élevé draine les capitaux excédentaires qui seraient généralement orientés vers l’économie réelle et vers des actifs plus volatils.
Dans un contexte d’aversion au risque (baissier), les salles de marché et les investisseurs en cryptoactifs surveillent l’impact de la contraction du crédit traditionnel sur les flux mondiaux de capitaux. Sous l’effet des pressions inflationnistes et de taux d’intérêt élevés, le coût d’opportunité lié au maintien de positions en $BTC et en altcoins augmente, contraignant les investisseurs particuliers à capituler pour honorer leurs obligations fiduciaires immédiates auprès du système bancaire traditionnel.
Comment le durcissement des conditions de crédit et le coût élevé de l’endettement dans le système traditionnel affectent-ils votre allocation de capital en actifs numériques ? Dites-le-nous en commentaire ! 👇
BTC $ETH
#Macro #Economia #Crypto