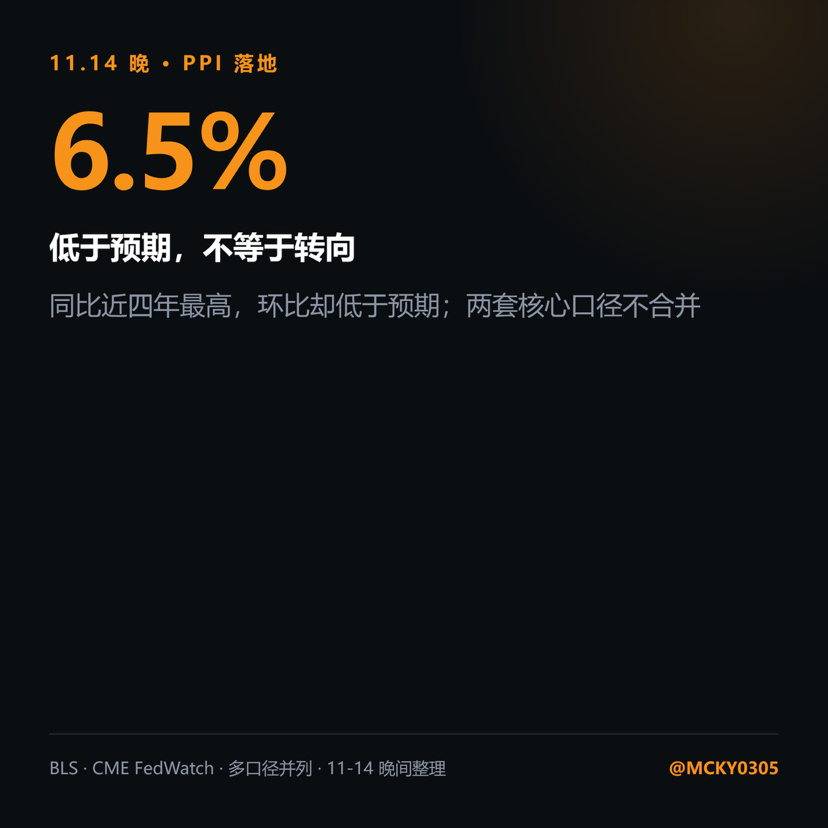
Le 6.6% attendu n’est pas arrivé ; c’est 6.5% qui est sorti.
Les deux articles d’hier soir présentaient les prévisions : PPI d’octobre à 6.6% sur un an et +0.4% sur un mois. Les chiffres publiés ce soir sont de 6.5% sur un an et +0.3% sur un mois, tous deux inférieurs aux prévisions. Mais les autorités ont également indiqué que la hausse annuelle était la plus forte depuis novembre 2022. Être inférieur aux prévisions ne signifie pas qu’un retournement est amorcé : regardons d’abord précisément quel chiffre est en baisse.
La rubrique « hors éléments volatils » demande encore une clarification. Certains articles indiquent une hausse de +0.5% sur un mois et de +4.9% sur 12 mois « hors alimentation, énergie et services commerciaux » ; d’autres parlent de +0.3% sur un mois et de 5.0% sur un an « hors alimentation et énergie », et précisent que le chiffre précédent a été révisé de 0.7% à 0.8%. Les éléments exclus ne sont pas les mêmes, les bases de calcul non plus : on ne peut pas soustraire ces chiffres, ni se hâter d’affirmer que l’inflation sous-jacente s’est elle aussi modérée.
Pour ces mêmes données, on trouve au moins quatre estimations de la probabilité d’une hausse des taux : 89.7%, 93.4% et 88.5% ; une autre estimation de 84.7% date d’avant la publication. Une autre source affirme directement qu’une hausse de « 25 points de base est entièrement intégrée dans les cours ». Les horaires et les sources diffèrent : ne les additionnons pas et ne prétendons pas que la probabilité a augmenté continuellement. La forte hausse des contrats à terme sur actions, de l’or et de l’argent ce jour-là, ainsi que les indications contradictoires sur le rendement des bons du Trésor américain à 10 ans — en baisse selon une source, en hausse à 5.125% selon une autre — sont des événements concomitants, pas une relation de cause à effet.
Du côté du BTC, les chiffres de samedi ne sont pas uniques non plus : une évolution faible autour de 68.5K, un titre annonçant une chute sous les 67,000, ainsi que les cours de 69,376 et 69,050 du 11-13. Les horaires diffèrent ; aucun ne doit être présenté comme le cours actuel. Pour les ETF, les chiffres sont également de périodes et de sources différentes : -1.854 milliard sur une journée le 11-14, -10.7 milliards sur une semaine, -23.5 milliards sur deux semaines, et environ -23.5 milliards pour IBIT sur 11 séances consécutives. Les dates de départ et les sources diffèrent aussi : ces chiffres ne peuvent pas être additionnés.
Ne confondons pas deux avancées : Binance a annoncé aujourd’hui que la preuve à divulgation nulle de connaissance avait été générée, permettant aux utilisateurs de vérifier indépendamment les réserves à 1:1. L’entreprise a aussi indiqué que 87 retraits sur le réseau avaient été rétablis cette semaine, avec pour objectif de rétablir les autres d’ici la fin de la semaine prochaine. La possibilité de vérifier ne signifie ni que les fonds ont été récupérés, ni que tous les retraits sont de nouveau ouverts.
D’autres échéances nous attendent : les résultats de Nvidia le 11-17, le compte rendu de la réunion le 11-18, le PCE le 11-25, la décision sur les taux le 12-09 et la reprise des comparaisons annuelles de l’IPC le 12-10. Une donnée est publiée ; les réponses, elles, sont encore à venir.
Les deux articles d’hier soir présentaient les prévisions : PPI d’octobre à 6.6% sur un an et +0.4% sur un mois. Les chiffres publiés ce soir sont de 6.5% sur un an et +0.3% sur un mois, tous deux inférieurs aux prévisions. Mais les autorités ont également indiqué que la hausse annuelle était la plus forte depuis novembre 2022. Être inférieur aux prévisions ne signifie pas qu’un retournement est amorcé : regardons d’abord précisément quel chiffre est en baisse.
La rubrique « hors éléments volatils » demande encore une clarification. Certains articles indiquent une hausse de +0.5% sur un mois et de +4.9% sur 12 mois « hors alimentation, énergie et services commerciaux » ; d’autres parlent de +0.3% sur un mois et de 5.0% sur un an « hors alimentation et énergie », et précisent que le chiffre précédent a été révisé de 0.7% à 0.8%. Les éléments exclus ne sont pas les mêmes, les bases de calcul non plus : on ne peut pas soustraire ces chiffres, ni se hâter d’affirmer que l’inflation sous-jacente s’est elle aussi modérée.
Pour ces mêmes données, on trouve au moins quatre estimations de la probabilité d’une hausse des taux : 89.7%, 93.4% et 88.5% ; une autre estimation de 84.7% date d’avant la publication. Une autre source affirme directement qu’une hausse de « 25 points de base est entièrement intégrée dans les cours ». Les horaires et les sources diffèrent : ne les additionnons pas et ne prétendons pas que la probabilité a augmenté continuellement. La forte hausse des contrats à terme sur actions, de l’or et de l’argent ce jour-là, ainsi que les indications contradictoires sur le rendement des bons du Trésor américain à 10 ans — en baisse selon une source, en hausse à 5.125% selon une autre — sont des événements concomitants, pas une relation de cause à effet.
Du côté du BTC, les chiffres de samedi ne sont pas uniques non plus : une évolution faible autour de 68.5K, un titre annonçant une chute sous les 67,000, ainsi que les cours de 69,376 et 69,050 du 11-13. Les horaires diffèrent ; aucun ne doit être présenté comme le cours actuel. Pour les ETF, les chiffres sont également de périodes et de sources différentes : -1.854 milliard sur une journée le 11-14, -10.7 milliards sur une semaine, -23.5 milliards sur deux semaines, et environ -23.5 milliards pour IBIT sur 11 séances consécutives. Les dates de départ et les sources diffèrent aussi : ces chiffres ne peuvent pas être additionnés.
Ne confondons pas deux avancées : Binance a annoncé aujourd’hui que la preuve à divulgation nulle de connaissance avait été générée, permettant aux utilisateurs de vérifier indépendamment les réserves à 1:1. L’entreprise a aussi indiqué que 87 retraits sur le réseau avaient été rétablis cette semaine, avec pour objectif de rétablir les autres d’ici la fin de la semaine prochaine. La possibilité de vérifier ne signifie ni que les fonds ont été récupérés, ni que tous les retraits sont de nouveau ouverts.
D’autres échéances nous attendent : les résultats de Nvidia le 11-17, le compte rendu de la réunion le 11-18, le PCE le 11-25, la décision sur les taux le 12-09 et la reprise des comparaisons annuelles de l’IPC le 12-10. Une donnée est publiée ; les réponses, elles, sont encore à venir.