


Points clés
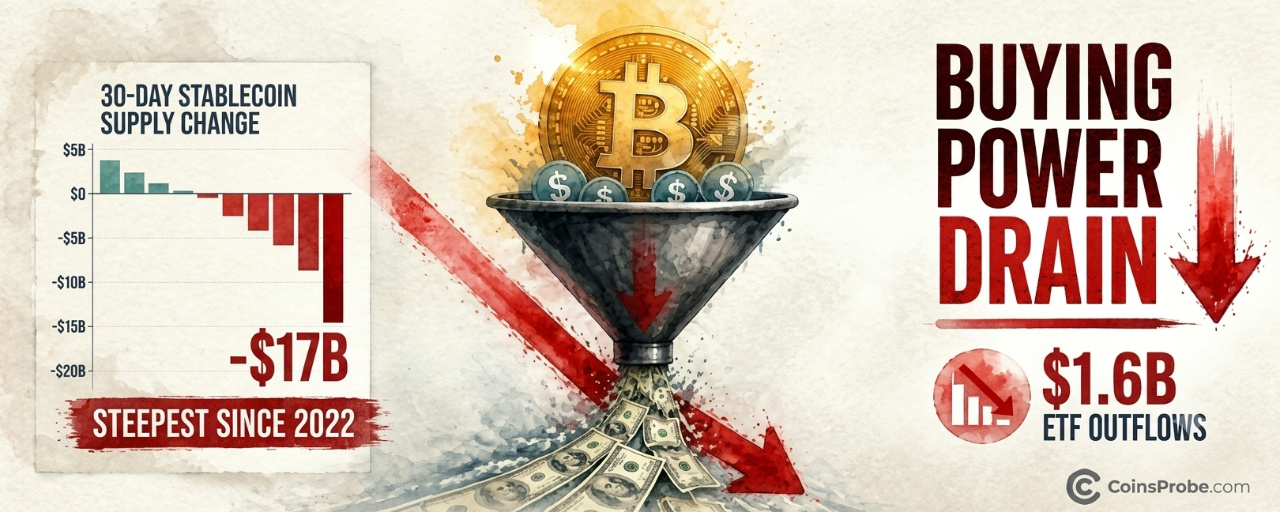
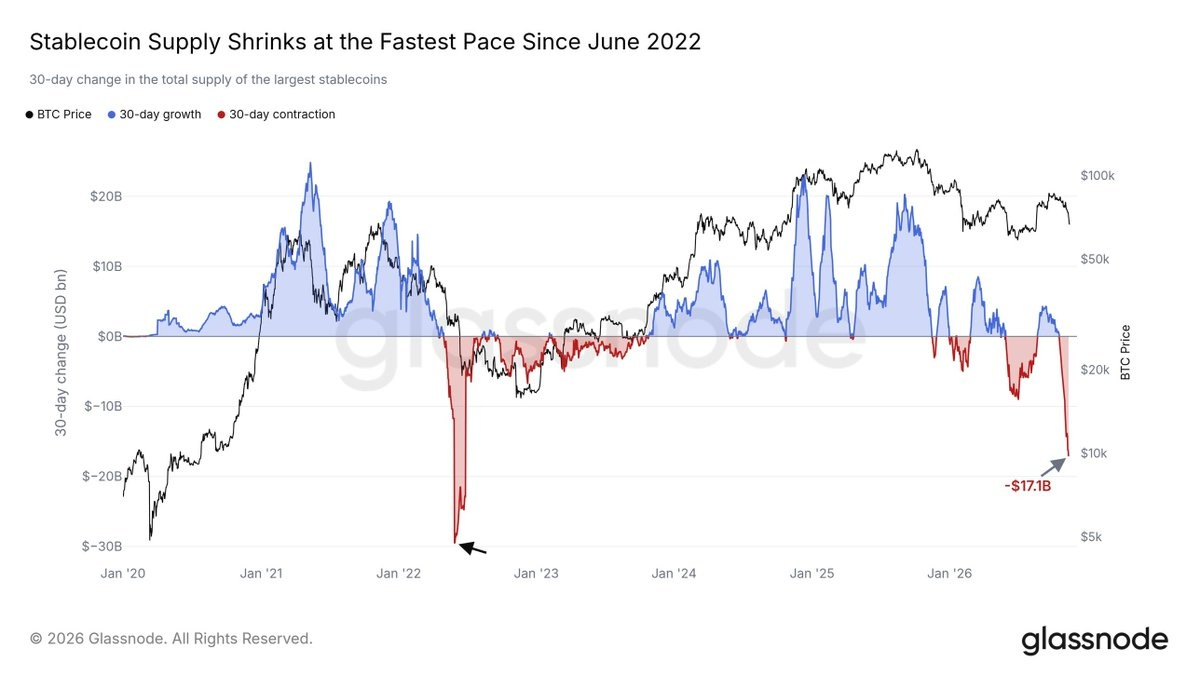
L’offre de stablecoins a chuté d’environ 17 milliards de dollars en 30 jours — sa plus forte contraction mensuelle depuis juin 2022, selon Glassnode
La capitalisation boursière de Tether a chuté à elle seule d’environ 6,6 milliards de dollars en 60 jours, confirmant une vague de rachats généralisée parmi les principales stablecoins
Les ETF Bitcoin au comptant américains ont enregistré environ 1,6 milliard de dollars de sorties nettes sur 20 séances, aggravant simultanément le drainage de liquidités des stablecoins
Glassnode : « Pour qu’un marché haussier se produise, les capitaux doivent entrer dans l’écosystème, et non en sortir »
L’offre de stablecoins s’est fortement contractée au cours des 30 derniers jours — et l’ampleur de ce recul envoie un avertissement clair sur les conditions de liquidité à court terme du marché crypto. Glassnode, l’une des plateformes de données on-chain les plus suivies du secteur, indique que l’offre de stablecoins a diminué d’environ 17 milliards de dollars au cours du mois dernier, soit la plus forte contraction mensuelle depuis le marché baissier de 2022. La portée de ce phénomène est structurelle : lorsque l’offre de stablecoins se contracte, les liquidités en dollars immédiatement mobilisables pour financer les achats de cryptomonnaies diminuent elles aussi.
La manière dont Glassnode présente les données ne laisse aucune place à l’ambiguïté. Selon la note publiée par la plateforme, lorsque les détenteurs convertissent leurs stablecoins en monnaie fiduciaire au lieu de les réinvestir dans le Bitcoin ou d’autres cryptoactifs, ils retirent du pouvoir d’achat de l’écosystème. La plateforme l’affirme clairement : « Pour qu’un marché haussier se produise, les capitaux doivent entrer dans l’écosystème, et non en sortir. » Ce n’est pas une observation prudente : c’est une conclusion catégorique sur la condition préalable à un rallye durable.
Ce que signifie réellement la contraction de 17 milliards de dollars
Le chiffre de l’offre de stablecoins cité par Glassnode — 17 milliards de dollars de sorties sur 30 jours — représente la plus forte contraction mensuelle depuis l’effondrement de Terra en juin 2022, qui avait déclenché des rachats massifs sur l’ensemble du marché des stablecoins. Pour rappel, l’événement de juin 2022 a été catastrophique : Terra/LUNA s’est effondré, l’UST a perdu son ancrage et environ 40 milliards de dollars de capitalisation boursière ont disparu en quelques jours, emportant avec eux une part importante de la liquidité des stablecoins. Le fait que ce repli actuel approche un rythme de contraction comparable — sans événement de cygne noir équivalent — est notable sur le plan structurel.
L’offre de stablecoins chute de 17 milliards de dollars — la contraction la plus marquée depui | Source : @glassnode (Telegram)
La capitalisation boursière de Tether aurait à elle seule diminué d’environ 6,6 milliards de dollars sur une période de 60 jours, ce qui confirme que la contraction ne se limite pas aux stablecoins de moindre taille ou algorithmiques. Il s’agit d’une activité de rachat généralisée. Selon certaines mesures, les données suivies par les analystes situent le chiffre sur 30 jours à environ 14,2 milliards de dollars, tandis que le montant de 17 milliards représente la limite supérieure des estimations publiées. Quel que soit le chiffre retenu, la conclusion est la même : l’offre de stablecoins est tombée sous la barre des quelque 280 à 291 milliards de dollars, laissant l’écosystème avec beaucoup moins de capitaux immédiatement mobilisables qu’il n’en avait il y a un mois.
Le mécanisme est important ici. Les stablecoins constituent le système interne de dollars des cryptomonnaies : ils sont le principal moyen pour les acteurs institutionnels et les particuliers de détenir des dollars tout en restant prêts à les réinvestir dans des actifs risqués. Lorsque les détenteurs échangent leurs stablecoins contre de véritables monnaies fiduciaires, ces dollars quittent entièrement l’écosystème crypto. Ils ne restent pas dans un portefeuille en attendant d’y revenir. C’est fondamentalement différent, par exemple, du transfert de bitcoins d’une plateforme d’échange vers un portefeuille hors ligne, car l’actif reste alors au sein du système. Le rachat d’un stablecoin constitue une sortie. C’est pourquoi Glassnode décrit cette contraction comme un prélèvement sur le pouvoir d’achat plutôt que comme une réallocation neutre des capitaux. Cette dynamique est directement liée aux préoccupations plus générales concernant la liquidité des stablecoins, qui s’accumulent depuis plusieurs mois.
Le contexte de la demande : les sorties des ETF renforcent le signal
La contraction des stablecoins ne se produit pas de manière isolée. Elle s’accompagne d’une détérioration mesurable de la demande institutionnelle via les ETF Bitcoin au comptant. Les ETF Bitcoin au comptant américains ont enregistré environ 1,6 milliard de dollars de sorties nettes sur 20 séances de négociation, dont six jours consécutifs de retraits. Il ne s’agit pas d’une rotation : c’est une pression vendeuse institutionnelle soutenue, qui frappe le marché en même temps que le retrait de liquidité des stablecoins.
Ensemble, ces deux points de données décrivent la même situation sous-jacente sous deux angles différents : les capitaux quittent l’écosystème crypto, ils n’y entrent pas. Les sorties des ETF représentent un retrait des investisseurs institutionnels. Les rachats de stablecoins traduisent un retrait des particuliers et du marché au sens large. Lorsque les deux évoluent dans la même direction au même moment, il est plus difficile de réduire ce signal combiné à du bruit.
Cela permet également de replacer la situation dans le contexte macroéconomique général. La croissance de la masse monétaire mondiale M2 a marqué le pas à 138 000 milliards de dollars, supprimant le vent favorable que l’expansion de la liquidité apporte habituellement aux actifs risqués, dont le Bitcoin. Une base de stablecoins en diminution dans un contexte de stagnation de la liquidité mondiale constitue un frein qui s’accentue, et non un phénomène isolé.
Ce que c’est — et ce que ce n’est pas
La contraction de l’offre de stablecoins est un indicateur de liquidité. Elle mesure le stock de capitaux immédiatement mobilisables au sein de l’écosystème crypto. Ce n’est pas une prévision des prix et elle ne confirme pas que chaque dollar racheté a définitivement quitté les marchés crypto. Une partie des rachats peut s’expliquer par des rééquilibrages saisonniers de portefeuille, des besoins de liquidités liés aux impôts ou une gestion du risque en amont d’événements macroéconomiques — des flux qui pourraient s’inverser.
Ce que les données confirment avec certitude, c’est que le pouvoir d’achat marginal a diminué. Le bassin de capitaux disponibles pour absorber la pression vendeuse sur le BTC et sur les marchés crypto au sens large est aujourd’hui plus réduit qu’il ne l’était il y a 30 jours. Lorsque la demande est déjà faible — comme le suggèrent les données sur les sorties des ETF —, la baisse simultanée de la liquidité disponible à l’achat supprime l’un des soutiens structurels qui ont historiquement amorti les replis du marché crypto. L’effondrement des indicateurs de demande de Bitcoin documenté séparément renforce la même conclusion du côté des données on-chain.
L’indicateur à surveiller est l’évolution de l’offre de stablecoins. Une inversion durable de la tendance — avec une capitalisation du marché des stablecoins en hausse d’un mois sur l’autre — signalerait que les capitaux réintègrent l’écosystème et que les fondations de liquidité nécessaires à un nouveau rallye se reconstruisent. Tant que ce retournement n’apparaît pas dans les données, la situation structurelle décrite par Glassnode perdure : les capitaux sortent, ils n’entrent pas, alors qu’un marché haussier exige l’inverse.
Suivez la tendance de l’offre de stablecoins sur 30 jours : c’est l’indicateur en temps réel décisif pour savoir si le plancher de liquidité du marché crypto se stabilise ou continue de s’éroder.
Avertissement : Les opinions et les analyses présentées dans cet article sont fournies à titre informatif uniquement et reflètent le point de vue de l’auteur ; elles ne constituent pas des conseils financiers. Les figures et indicateurs techniques évoqués sont soumis à la volatilité des marchés et peuvent ou non produire les résultats escomptés. Il est conseillé aux investisseurs de faire preuve de prudence, de mener leurs propres recherches et de prendre des décisions conformes à leur tolérance individuelle au risque.