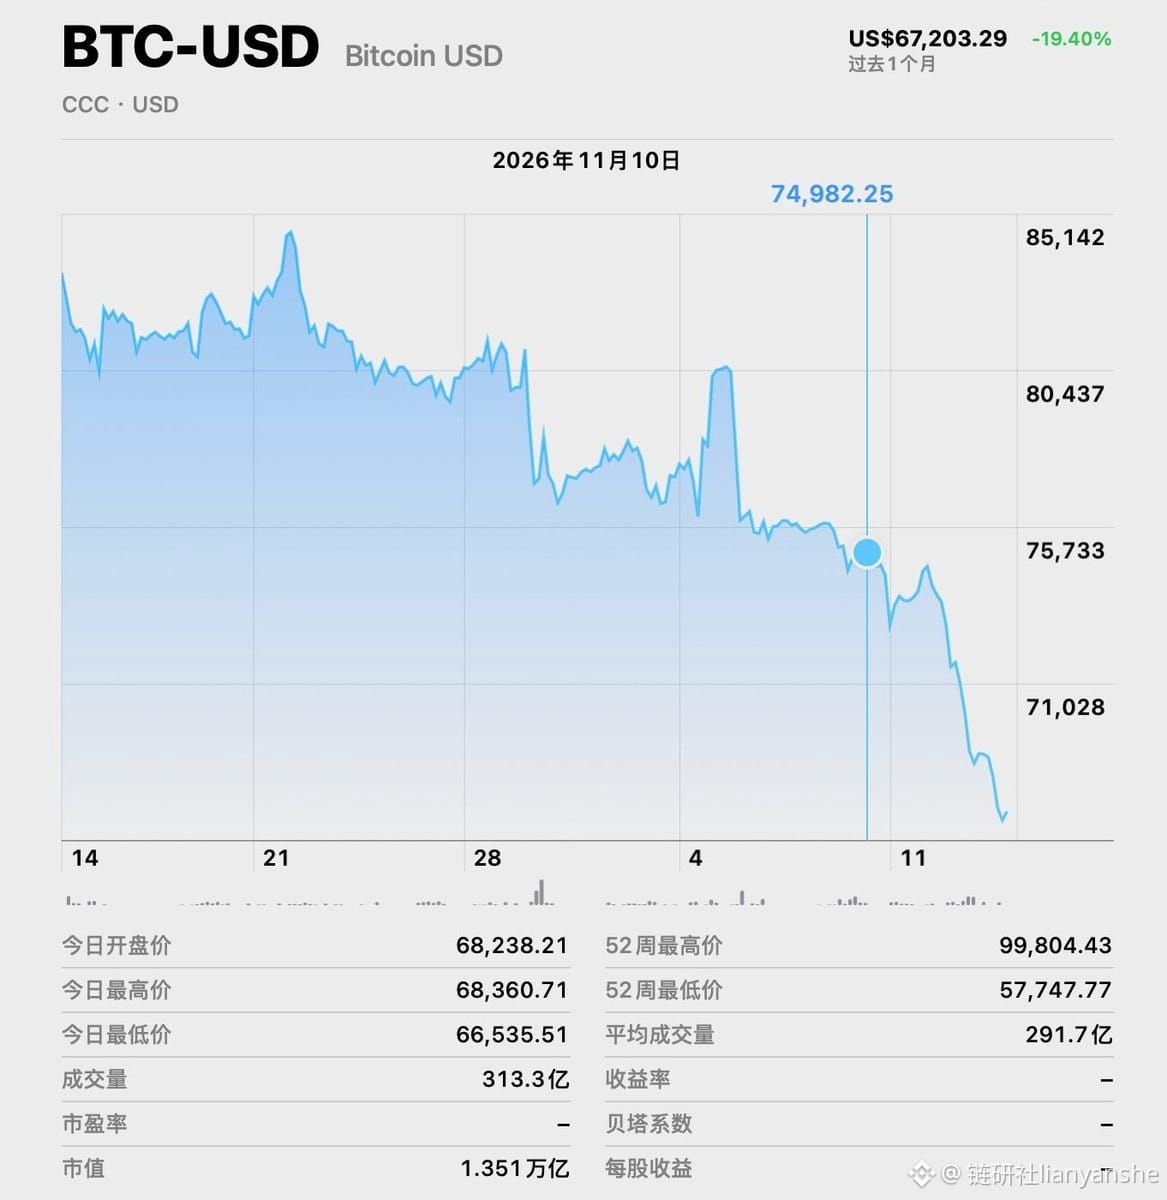
Aujourd’hui, j’ai fait le point avec un ami pour comprendre pourquoi la baisse a été aussi forte et inattendue cette fois-ci. En y regardant de plus près, nous avons constaté que le Bitcoin $BTC avait commencé à s’affaiblir nettement après la publication, le 10 novembre, d’un IPC de base supérieur aux attentes, puis avait rapidement enfoncé un niveau clé.
Le niveau de 75 500 correspond aussi à la MA120 et au prix de revient des positions de MicroStrategy $MSTR . Après la publication des données de l’IPC, le cours a directement cassé le précédent plus bas et est tombé dans la zone des 72 000. Ensuite, chaque rebond a été suivi d’une nouvelle mauvaise nouvelle.
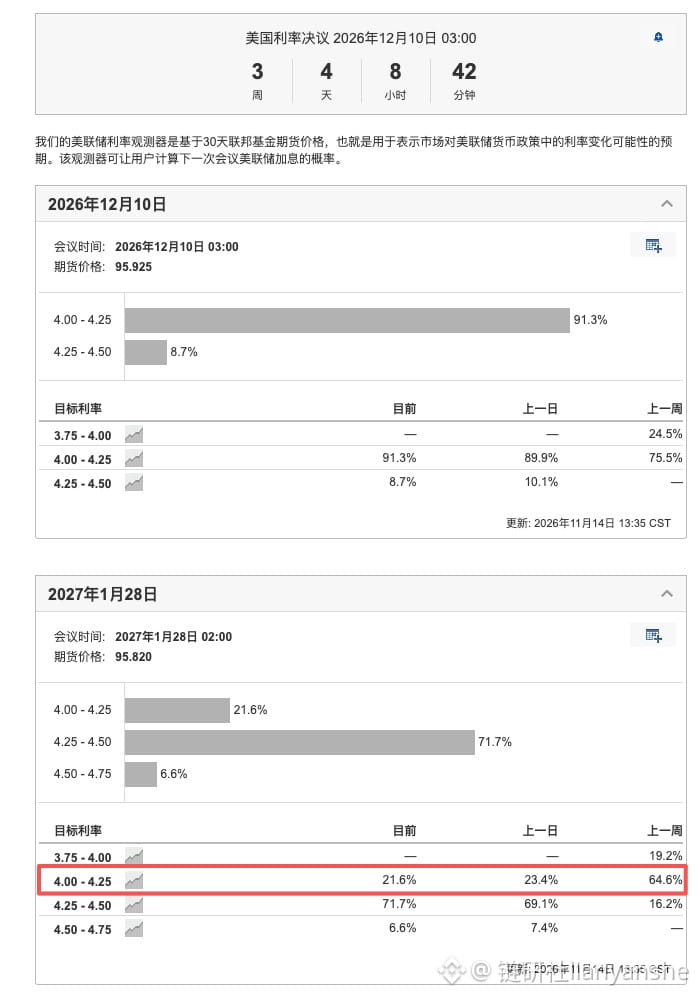
Après la publication de l’IPC, la probabilité d’une hausse de 25 points de base en janvier est passée de 16 % à près de 70 %. Auparavant, le marché n’avait intégré qu’une hausse de 25 points de base en décembre ; celle de janvier n’était pas prise en compte. L’idée selon laquelle le Bitcoin est l’actif le plus sensible au cycle monétaire est donc tout à fait logique.
Nous avons aussi parlé de ce qui distingue le cycle actuel.
Lors des trois cycles précédents, il s’est écoulé à peu près un an entre le sommet et le creux :
Sommet vers 1 150 en novembre 2013, creux vers 152 en janvier 2015, soit une baisse de 86 % en environ 13 mois.
Sommet vers 19 700 en décembre 2017, creux vers 3 200 en décembre 2018, soit une baisse de 84 % en environ 12 mois.
Sommet vers 69 000 en novembre 2021, creux à 15 476 en novembre 2022, soit une baisse de 77 % en environ 12,5 mois.
Si l’on se base sur les halvings, les creux précédents ont tous été atteints environ 17 à 18 mois avant le halving suivant. Le prochain halving devrait avoir lieu vers avril 2028 ; en remontant le temps, le creux se situerait donc aussi vers la fin de 2026.
Le sommet de ce cycle a été atteint le 6 octobre 2025, à 126 200. En comptant 12 à 13 mois, le creux devrait se situer entre octobre et novembre 2026. Le niveau de 57 800 a été atteint le 1er juillet, seulement 9 mois après le sommet, soit une baisse de 54 %, bien moins importante que les baisses de 77 % à 86 % des cycles précédents.
Nous pensons tous que cette chute brutale trouvera bientôt un creux, mais nous ne savons pas encore exactement à quel niveau. Pour ce qui est du calendrier, cela pourrait se produire au cours de la semaine prochaine, et au plus tard d’ici la fin novembre. Nous penchons pour une zone autour de 60 000 à 63 000, sans passer sous le précédent plus bas, près du coût de minage.
Il y a donc deux scénarios : le premier a une probabilité de 70 %, le second de 30 %.
Le premier scénario est que ce cycle soit plus court et moins profond, les ETF et les capitaux institutionnels réduisant la volatilité. Les 57 800 atteints en juillet seraient le creux du marché baissier, et le marché haussier aurait commencé en juillet. Cette fois-ci, le repli de plus de 20 % depuis le sommet ressemble aussi à l’événement exceptionnel de la faillite de la Silicon Valley Bank en 2023 : le cours ne passerait pas sous son plus bas récent.
Le deuxième scénario est que le marché suive strictement le rythme historique et continue de chercher un véritable creux entre octobre et décembre. Le repli actuel depuis 66 614 pourrait justement être une phase de formation d’un creux. La ligne de démarcation entre les deux scénarios est 57 800 : si ce niveau tient, le premier scénario se confirme ; s’il est franchi à la baisse, le second s’impose et le creux se situera plus bas.
Le niveau de 75 500 correspond aussi à la MA120 et au prix de revient des positions de MicroStrategy $MSTR . Après la publication des données de l’IPC, le cours a directement cassé le précédent plus bas et est tombé dans la zone des 72 000. Ensuite, chaque rebond a été suivi d’une nouvelle mauvaise nouvelle.
Après la publication de l’IPC, la probabilité d’une hausse de 25 points de base en janvier est passée de 16 % à près de 70 %. Auparavant, le marché n’avait intégré qu’une hausse de 25 points de base en décembre ; celle de janvier n’était pas prise en compte. L’idée selon laquelle le Bitcoin est l’actif le plus sensible au cycle monétaire est donc tout à fait logique.
Nous avons aussi parlé de ce qui distingue le cycle actuel.
Lors des trois cycles précédents, il s’est écoulé à peu près un an entre le sommet et le creux :
Sommet vers 1 150 en novembre 2013, creux vers 152 en janvier 2015, soit une baisse de 86 % en environ 13 mois.
Sommet vers 19 700 en décembre 2017, creux vers 3 200 en décembre 2018, soit une baisse de 84 % en environ 12 mois.
Sommet vers 69 000 en novembre 2021, creux à 15 476 en novembre 2022, soit une baisse de 77 % en environ 12,5 mois.
Si l’on se base sur les halvings, les creux précédents ont tous été atteints environ 17 à 18 mois avant le halving suivant. Le prochain halving devrait avoir lieu vers avril 2028 ; en remontant le temps, le creux se situerait donc aussi vers la fin de 2026.
Le sommet de ce cycle a été atteint le 6 octobre 2025, à 126 200. En comptant 12 à 13 mois, le creux devrait se situer entre octobre et novembre 2026. Le niveau de 57 800 a été atteint le 1er juillet, seulement 9 mois après le sommet, soit une baisse de 54 %, bien moins importante que les baisses de 77 % à 86 % des cycles précédents.
Nous pensons tous que cette chute brutale trouvera bientôt un creux, mais nous ne savons pas encore exactement à quel niveau. Pour ce qui est du calendrier, cela pourrait se produire au cours de la semaine prochaine, et au plus tard d’ici la fin novembre. Nous penchons pour une zone autour de 60 000 à 63 000, sans passer sous le précédent plus bas, près du coût de minage.
Il y a donc deux scénarios : le premier a une probabilité de 70 %, le second de 30 %.
Le premier scénario est que ce cycle soit plus court et moins profond, les ETF et les capitaux institutionnels réduisant la volatilité. Les 57 800 atteints en juillet seraient le creux du marché baissier, et le marché haussier aurait commencé en juillet. Cette fois-ci, le repli de plus de 20 % depuis le sommet ressemble aussi à l’événement exceptionnel de la faillite de la Silicon Valley Bank en 2023 : le cours ne passerait pas sous son plus bas récent.
Le deuxième scénario est que le marché suive strictement le rythme historique et continue de chercher un véritable creux entre octobre et décembre. Le repli actuel depuis 66 614 pourrait justement être une phase de formation d’un creux. La ligne de démarcation entre les deux scénarios est 57 800 : si ce niveau tient, le premier scénario se confirme ; s’il est franchi à la baisse, le second s’impose et le creux se situera plus bas.