

Les déblocages de tokens ne se résument pas à des événements d’offre programmés. Ils peuvent modifier discrètement la structure de marché d’un altcoin en augmentant l’offre en circulation, sans nécessairement attirer de nouvelle demande sur le marché.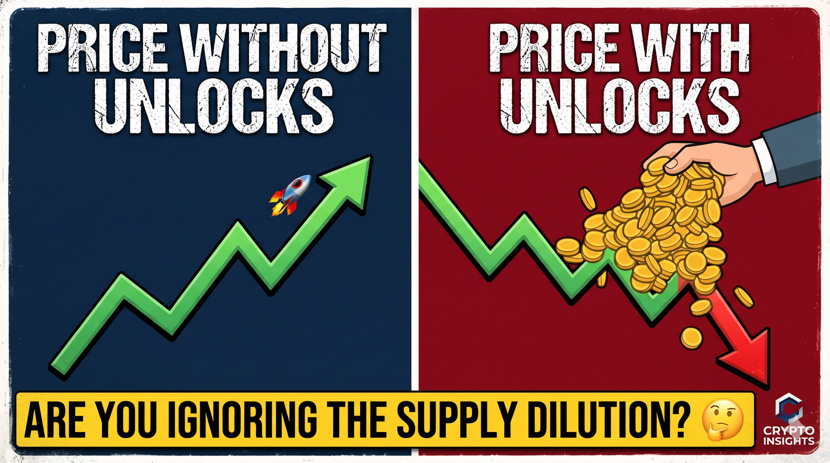
Le principal problème est la dilution. Même si la capitalisation boursière d’un projet reste inchangée, l’augmentation du nombre de tokens en circulation peut faire pression sur le prix de chaque token. Si la demande ne progresse pas au même rythme que l’offre, le redressement devient plus difficile.
Une autre différence importante concerne les déblocages brutaux par rapport aux déblocages progressifs. Les déblocages brutaux de grandes quantités peuvent entraîner une pression vendeuse soudaine, tandis que les mises en circulation progressives laissent davantage de temps au marché pour absorber l’offre supplémentaire. Mais aucun des deux ne garantit une baisse des prix.
Ce qui compte vraiment, c’est la taille des tokens débloqués par rapport au volume quotidien des échanges, le pourcentage de l’offre en circulation qui est libéré et les personnes qui reçoivent ces tokens. Les allocations de trésorerie destinées à la croissance de l’écosystème sont très différentes des tokens attribués aux premiers investisseurs qui cherchent à obtenir des liquidités.
La phase de reprise est tout aussi intéressante. Les marchés anticipent souvent les déblocages avant qu’ils aient lieu, puis la volatilité s’accentue au moment de la libération. Une fois la pression vendeuse retombée, les projets dotés d’une réelle utilité, de revenus et d’une demande durable peuvent avoir de meilleures chances de se redresser.
La question à laquelle je reviens sans cesse : les investisseurs évaluent-ils la technologie d’un altcoin, ou ignorent-ils le calendrier d’émission qui pourrait limiter son potentiel de hausse ?