« Les options ne tablaient que sur une volatilité hebdomadaire de 5 %, alors que le BTC a bougé de plus de 10 % : le marché des options s’est encore trompé. » Cette phrase circule beaucoup aujourd’hui sur X, mais je crois qu’elle prend le problème à l’envers.
J’ai récupéré les données moi-même :
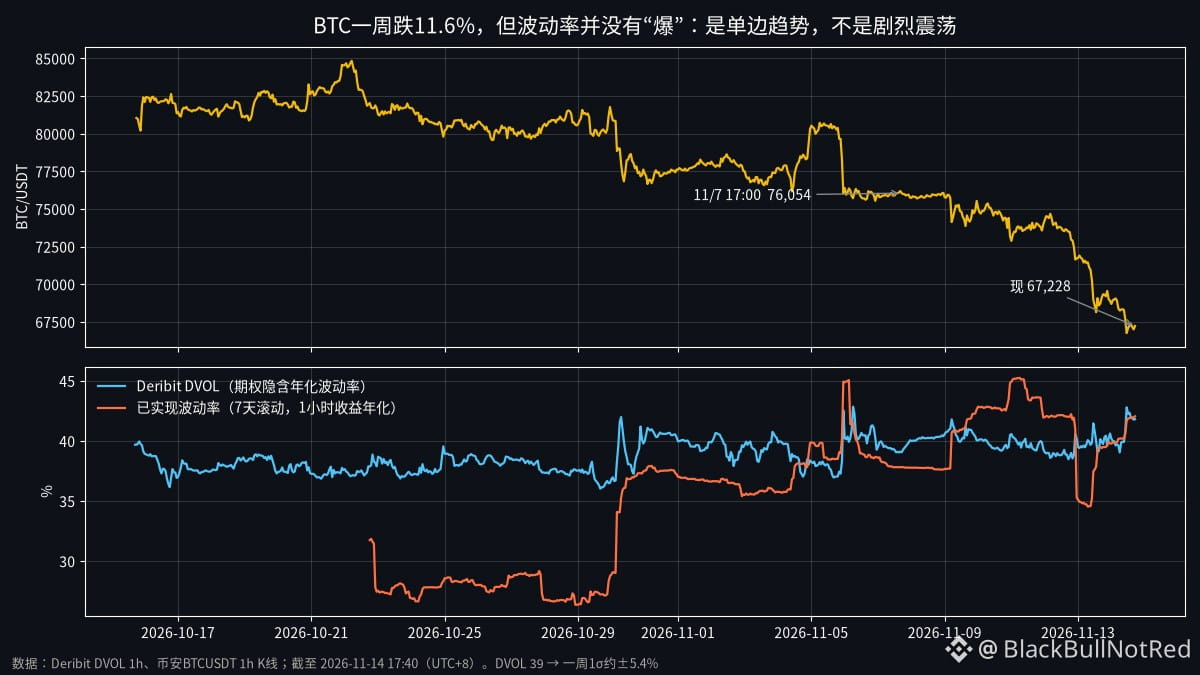
Il y a une semaine (7/11 à 17 h, UTC+8), le BTC était à 76 054 ; il est maintenant à 67 228, soit -11,6 %.
À l’époque, le DVOL de Deribit était autour de 39, ce qui correspond à environ ±5,4 % pour un écart-type sur une semaine. Cette semaine, le BTC a donc effectivement bougé de plus de deux fois σ.
Mais regardons la volatilité réalisée : calculée à partir des bougies horaires, elle est d’environ 42 % annualisés sur les 7 derniers jours, et le DVOL est actuellement à 41,8. Autrement dit, les options avaient à peu près raison sur l’ampleur des fluctuations quotidiennes : cette semaine n’a pas été une période de hausse ou de baisse brutale.
Ce n’est pas la volatilité qui s’est trompée, mais la direction. Pris heure par heure, les mouvements n’ont rien d’extravagant, mais presque chaque étape s’est faite à la baisse. Cette lente glissade à sens unique finit par totaliser -11,6 %. L’écart-type implicite des options suppose que les hausses et les baisses sont aléatoires ; il ne dit pas si le marché va continuer à évoluer dans la même direction toute la semaine.
À qui cette distinction est-elle utile ?
Ceux qui ont vendu des straddles sans couverture ont pris cher cette semaine et ont effectivement perdu de l’argent. Mais les vendeurs qui couvrent leur delta gagnent grâce à l’écart entre la volatilité implicite et la volatilité réalisée. Cette semaine, les deux étaient à peu près au même niveau : la perte est donc faible, voire nulle, contrairement à l’idée que « les vendeurs de volatilité se sont fait massacrer ».
À l’inverse, si vous envisagez d’acheter des calls maintenant pour miser sur un rebond, ne pensez pas que la panique a fait grimper la volatilité et rendu les options très chères : le DVOL est à 41,8, dans une fourchette de 36 à 43 sur 30 jours. On est au milieu : ce n’est ni bon marché ni exorbitant.
Une forte baisse ≠ une forte volatilité. C’est là toute la difficulté d’une baisse qui s’éternise : pas de grande bougie rouge qui vous glace le sang, mais votre compte ne cesse de rétrécir.
Données : Deribit DVOL, bougies BTCUSDT 1 h de Binance, au 14/11 à 17 h 40 (UTC+8)
#BTC #Options
J’ai récupéré les données moi-même :
Il y a une semaine (7/11 à 17 h, UTC+8), le BTC était à 76 054 ; il est maintenant à 67 228, soit -11,6 %.
À l’époque, le DVOL de Deribit était autour de 39, ce qui correspond à environ ±5,4 % pour un écart-type sur une semaine. Cette semaine, le BTC a donc effectivement bougé de plus de deux fois σ.
Mais regardons la volatilité réalisée : calculée à partir des bougies horaires, elle est d’environ 42 % annualisés sur les 7 derniers jours, et le DVOL est actuellement à 41,8. Autrement dit, les options avaient à peu près raison sur l’ampleur des fluctuations quotidiennes : cette semaine n’a pas été une période de hausse ou de baisse brutale.
Ce n’est pas la volatilité qui s’est trompée, mais la direction. Pris heure par heure, les mouvements n’ont rien d’extravagant, mais presque chaque étape s’est faite à la baisse. Cette lente glissade à sens unique finit par totaliser -11,6 %. L’écart-type implicite des options suppose que les hausses et les baisses sont aléatoires ; il ne dit pas si le marché va continuer à évoluer dans la même direction toute la semaine.
À qui cette distinction est-elle utile ?
Ceux qui ont vendu des straddles sans couverture ont pris cher cette semaine et ont effectivement perdu de l’argent. Mais les vendeurs qui couvrent leur delta gagnent grâce à l’écart entre la volatilité implicite et la volatilité réalisée. Cette semaine, les deux étaient à peu près au même niveau : la perte est donc faible, voire nulle, contrairement à l’idée que « les vendeurs de volatilité se sont fait massacrer ».
À l’inverse, si vous envisagez d’acheter des calls maintenant pour miser sur un rebond, ne pensez pas que la panique a fait grimper la volatilité et rendu les options très chères : le DVOL est à 41,8, dans une fourchette de 36 à 43 sur 30 jours. On est au milieu : ce n’est ni bon marché ni exorbitant.
Une forte baisse ≠ une forte volatilité. C’est là toute la difficulté d’une baisse qui s’éternise : pas de grande bougie rouge qui vous glace le sang, mais votre compte ne cesse de rétrécir.
Données : Deribit DVOL, bougies BTCUSDT 1 h de Binance, au 14/11 à 17 h 40 (UTC+8)
#BTC #Options