
🌍 La revue hebdomadaire de l’oncle|09.11—13.11
En bref : la démission de Jensen Huang n’est qu’un prétexte. Ce que le marché réévalue réellement, ce sont les coûts de financement derrière le développement de l’IA, les engagements en capital et la capacité de ceux qui peuvent encore mobiliser les fonds nécessaires.
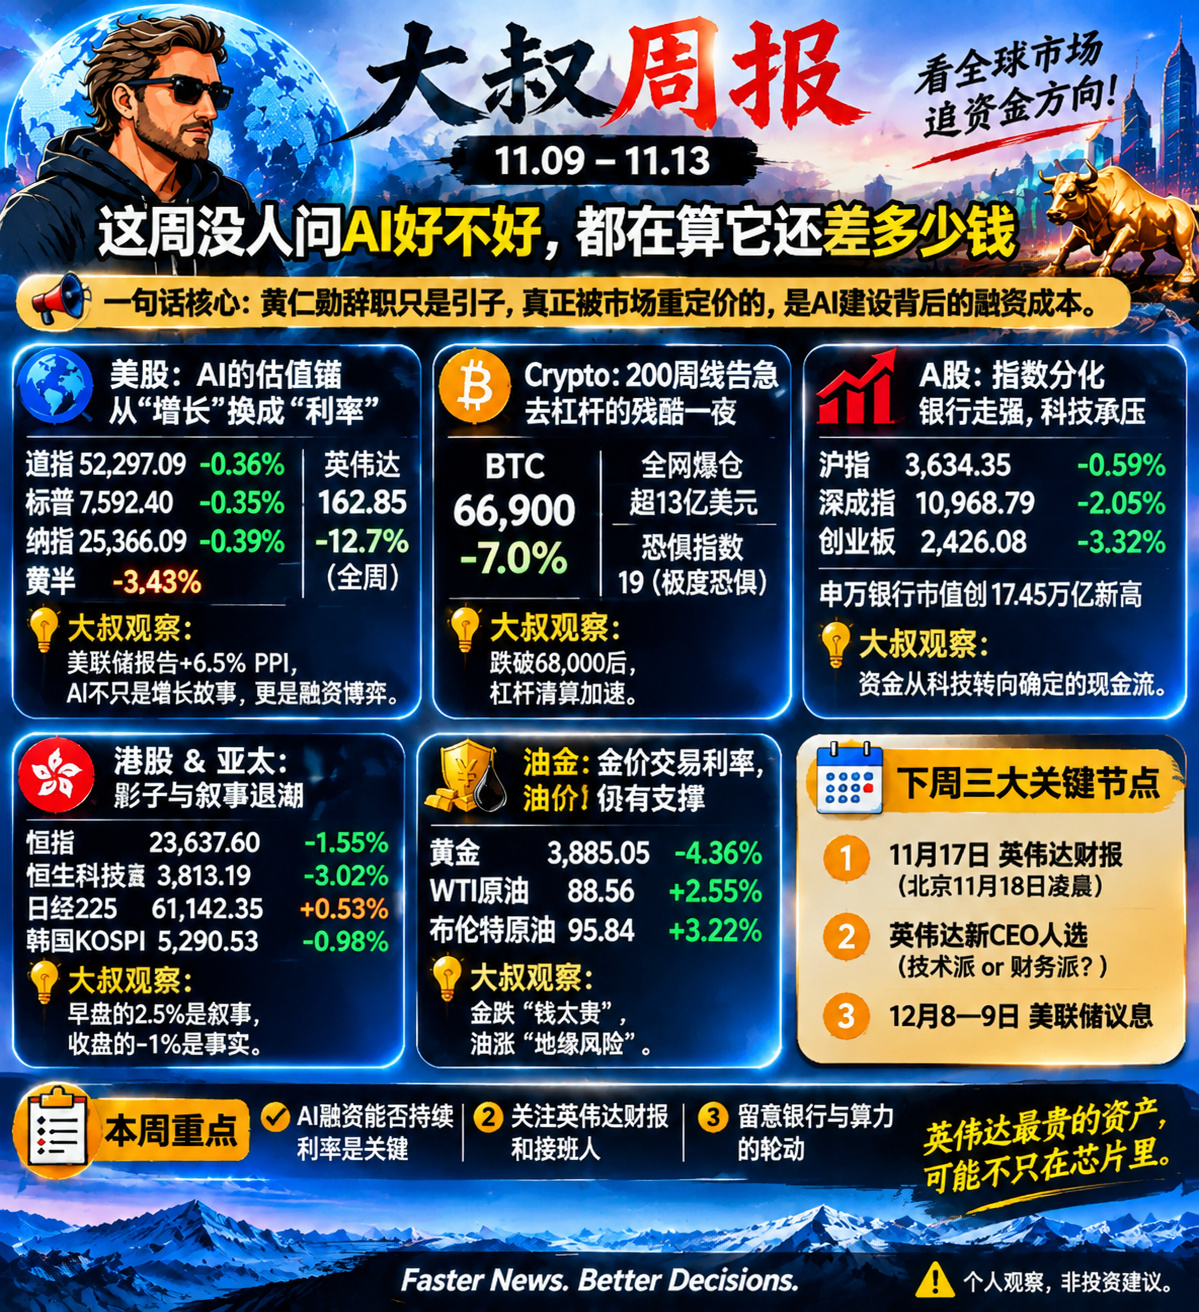
▍Actions américaines : le repère de valorisation de l’IA passe de la croissance au coût du financement
Cette semaine, les marchés américains ont suivi une trajectoire très contrastée.
En début de semaine, les capitaux ont quitté Nvidia pour se diriger vers des fabricants de puces comme AMD et Broadcom, et le secteur des semi-conducteurs a connu un fort rebond. Vendredi, l’indice des semi-conducteurs de Philadelphie a chuté de 3,43 % en une séance, AMD a perdu 8,75 %, Broadcom 4,76 %, et Nvidia a clôturé à 162,85 dollars.
Mais attention : l’indice des semi-conducteurs a tout de même progressé d’environ 8,1 % sur la semaine, tandis que Nvidia a reculé d’environ 12,7 %. Ce n’est pas toute la chaîne de valeur de l’IA qui s’effondre : les capitaux ont d’abord quitté Nvidia au profit d’autres fabricants de puces, avant de réexaminer les risques liés à l’ensemble des investissements dans les infrastructures d’IA.
Le vrai signal d’alerte vient du rapport semestriel de la Réserve fédérale sur la stabilité financière.
Le rapport indique que les risques liés à l’IA sont devenus la principale préoccupation des acteurs des marchés financiers : 87 % des personnes interrogées les citent comme un risque majeur, contre 50 % en mai. En octobre, les émissions de financement liées aux centres de données et au calcul avancé atteignaient 680 milliards de dollars, soit environ un tiers des émissions de dette des entreprises non financières notées investment grade. Le rapport avertit également que les engagements associés — dette, garanties et futurs contrats de location compris — pourraient dépasser 3 000 milliards de dollars.
Par ailleurs, l’IPP américain d’octobre a progressé de 6,5 % sur un an, sa plus forte hausse depuis novembre 2022. Susan Collins, présidente de la Fed de Boston, a également déclaré qu’un nouveau resserrement de la politique monétaire serait bientôt nécessaire.
Le regard de l’oncle :
La demande en IA n’a pas soudainement disparu, mais le coût de son développement prend de plus en plus d’importance.
Jusqu’ici, le marché se demandait seulement : combien de puces Nvidia peut-elle vendre ?
Il faut maintenant aussi se demander : combien les fournisseurs de services cloud peuvent-ils consacrer aux dépenses d’investissement ? Les centres de données pourront-ils continuer à se financer ? Si les taux continuent de monter, qui supportera des coûts de développement toujours plus élevés ?
L’IA n’est pas seulement une histoire de croissance : c’est aussi une course d’endurance financière.
▍Crypto : la moyenne mobile à 200 semaines sous pression, les positions à effet de levier liquidées en masse
Le BTC a dégringolé depuis environ 75 000 dollars en début de semaine. Vendredi, il a brièvement chuté autour de 67 500 dollars, passant sous sa moyenne mobile à 200 semaines, située autour de 68 000 dollars, et atteignant son plus bas niveau depuis août.
Autour de vendredi, le montant des liquidations sur l’ensemble du marché en 24 heures a dépassé 1,3 milliard de dollars, touchant en grande majorité des positions longues. L’indice de peur et de cupidité est tombé en zone de peur extrême.
Autre élément à surveiller : l’indice du dollar a dépassé 103, les rendements des bons du Trésor américain ont progressé et le marché a recommencé à intégrer la possibilité d’une hausse des taux en décembre. Dans le même temps, les ETF américains au comptant sur le bitcoin ont enregistré des sorties nettes pendant plusieurs jours consécutifs.
Le regard de l’oncle :
Cette baisse ne relève pas seulement d’une panique émotionnelle : la liquidité, les anticipations de taux et les positions à effet de levier sont toutes sous pression.
Après le passage du BTC sous les 70 000 dollars, la rupture des seuils techniques a déclenché une cascade de liquidations ; les sorties continues des ETF ont également affaibli les achats au comptant.
Le problème du marché crypto n’est pas l’absence de perspectives à long terme, mais le montant des capitaux encore disposés à absorber les ventes provoquées par la liquidation des positions à effet de levier.
La zone autour de la moyenne mobile à 200 semaines est celle qu’il faudra surveiller de près, mais elle ne garantit pas que le marché a atteint son plancher.
▍Actions chinoises de catégorie A : indices divergents, banques en hausse, technologie sous pression
L’indice composite de Shanghai a reculé de 0,41 % sur la semaine, et l’indice de Shenzhen d’environ 1,85 %. Mais la structure sous-jacente du marché mérite davantage d’attention que ces baisses apparentes.
Le 13 novembre, l’indice ChiNext a chuté de 3,32 % en une séance et l’indice composite STAR de 2,74 %. Les principaux flux de capitaux du secteur électronique ont affiché des sorties nettes d’environ 21,4 milliards de yuans ; les télécommunications, les composants électroniques et les semi-conducteurs ont tous été sous pression.
À l’inverse, la capitalisation totale de l’indice bancaire Shenwan a atteint 17 450 milliards de yuans le 13 novembre, un record historique.
Le regard de l’oncle :
Il ne s’agit pas simplement d’un transfert intégral des capitaux technologiques vers les banques, mais d’une nette divergence de l’appétit pour le risque sur le marché.
D’un côté, la chaîne matérielle de l’IA doit poursuivre ses investissements, tandis que la concrétisation des bénéfices et les valorisations sont soumises à des exigences plus élevées. De l’autre, les valeurs bancaires attirent davantage l’attention grâce à leurs rendements en dividendes et à leurs flux de trésorerie relativement stables.
Les valeurs technologiques doivent prouver leur croissance future, tandis que les valeurs bancaires offrent des rendements visibles dès aujourd’hui.
Le marché n’est pas réticent à acheter de la croissance ; il commence simplement à exiger une trajectoire de concrétisation plus claire.
▍Hong Kong et Asie-Pacifique : le reflux de la prime technologique, le marché distingue les vraies forces des apparences
Hong Kong :
L’indice Hang Seng a reculé d’environ 3,45 % sur la semaine, et le Hang Seng Tech d’environ 6,50 %. Le 13 novembre, le Hang Seng a clôturé à 23 637,60 points et le Hang Seng Tech à 3 813,19 points.
Vendredi, les flux vers le sud ont enregistré des achats nets d’environ 2,33 milliards de dollars hongkongais, mais les valeurs technologiques ont tout de même nettement corrigé.
Les achats des investisseurs du continent montrent que certains capitaux absorbent les ventes, mais ils ne signifient pas que toutes les pressions vendeuses ont été compensées.
Asie-Pacifique :
L’indice Nikkei 225 japonais a progressé d’environ 6,46 % sur la semaine, gagnant encore 0,53 % vendredi pour clôturer à 61 142,35 points.
Le KOSPI sud-coréen a reculé de 0,98 % vendredi, mais reste en hausse d’environ 4,56 % sur la semaine. Jeudi, le marché sud-coréen a connu une forte envolée intrajournalière suivie d’un repli, signe que le récit à court terme ne s’est pas encore pleinement traduit par des achats durables.
Le regard de l’oncle :
Dans la chaîne de valeur de l’IA, le marché commence à distinguer ceux qui ont de vraies commandes, ceux qui peuvent dégager des bénéfices durables et ceux qui ne bénéficient d’une prime de valorisation que grâce au sentiment du marché.
Une chaîne industrielle ne perd pas toute sa valeur parce qu’un PDG démissionne. Mais les primes qui étaient autrefois valorisées en bloc sont en train d’être dissociées et recalculées.
▍Pétrole et or : le dollar et les taux reprennent la main sur les prix
Or : en baisse d’environ 4,4 % cette semaine, le métal a clôturé sous les 3 900 dollars. Des données d’inflation américaines élevées, la hausse du dollar et celle des rendements obligataires américains ont nettement pesé sur l’or. Celui-ci conserve son statut de valeur refuge, mais à court terme, son prix est davantage déterminé par les taux d’intérêt réels et le dollar.
Pétrole : vendredi, le WTI a clôturé à 88,56 dollars et le Brent à 95,84 dollars. Les prix restent relativement élevés, tandis que la prime de risque géopolitique et les anticipations d’offre et de demande continuent de s’opposer.
Le regard de l’oncle :
Le changement le plus net cette semaine, c’est que le marché a replacé les taux d’intérêt au cœur de la valorisation.
Les taux influencent la valorisation des valeurs technologiques, le coût de détention de l’or, ainsi que le financement des entreprises et leur capacité à recourir à l’effet de levier pour investir dans des actifs risqués.
Lorsque les anticipations de taux se durcissent à nouveau, tous les actifs qui reposent sur une croissance lointaine doivent être réévalués.
▍Trois rendez-vous clés la semaine prochaine
① 17 novembre|Résultats de Nvidia
Les résultats seront publiés tôt le matin du 18 novembre, heure de Pékin.
Il s’agit des premiers résultats depuis le départ de Jensen Huang. Au-delà du chiffre d’affaires et des bénéfices, il faudra surtout suivre le carnet de commandes, les prévisions pour le trimestre suivant, les dépenses d’investissement des clients, ainsi que les explications de la direction sur la chaîne d’approvisionnement et le financement.
Ne vous focalisez pas uniquement sur les chiffres du trimestre : demandez-vous si le financement du développement de l’IA peut continuer à se développer.
② Le choix du nouveau PDG de Nvidia
Le marché s’intéresse déjà aux capacités du successeur. Rene Haas, PDG d’Arm, ferait partie des candidats potentiels que le conseil d’administration aurait approchés, mais aucun choix officiel n’a encore été annoncé.
L’essentiel n’est pas de savoir qui prendra la relève, mais si la nouvelle direction pourra préserver les relations avec les clients, les synergies industrielles et la capacité à organiser l’écosystème.
③ 8–9 décembre|Réunion de la Fed sur les taux
L’IPP d’octobre a progressé de 6,5 % sur un an, les rendements des bons du Trésor américain ont augmenté et les anticipations du marché concernant la politique de décembre ont nettement changé.
Si les taux continuent de monter, les valorisations des valeurs technologiques, l’or et les actifs crypto en pâtiront.
💎 Le point de vue de l’oncle
En surface, l’actualité de la semaine porte sur le départ d’une personne. Mais trois changements plus profonds sont à l’œuvre :
1. Le référentiel de valorisation a changé.
L’IA n’est plus valorisée uniquement en fonction de sa vitesse de croissance. Les 680 milliards de dollars de financements associés, ainsi que les engagements encore plus importants en matière de dette, de garanties et de crédit-bail, incitent le marché à s’interroger sur les sources de financement des infrastructures d’IA et sur leur capacité de remboursement.
Emprunter pour construire des bâtiments n’est pas forcément inquiétant. Ce qui l’est, c’est que le coût du financement augmente alors que les revenus futurs ne se concrétisent pas assez vite.
2. La prime liée au leadership est réévaluée.
Goldman Sachs a abaissé son objectif de cours pour Nvidia de 300 à 220 dollars, tout en maintenant sa recommandation à l’achat. Cet écart de 80 dollars ne constitue pas une évaluation officielle de la valeur personnelle de Jensen Huang, mais reflète la réévaluation par le marché de l’incertitude liée au changement de direction et aux multiples de valorisation.
La compétitivité de Nvidia ne tient pas seulement à ses puces, mais aussi à ses relations avec les clients, à son écosystème logiciel et à sa capacité à organiser la chaîne industrielle.
3. Les capitaux deviennent plus exigeants quant à la qualité de la croissance.
Les actions américaines se sont davantage différenciées entre fabricants de puces, le secteur bancaire chinois a atteint une capitalisation boursière record, les valeurs technologiques de Hong Kong ont été sous pression et le BTC a subi des liquidations massives de positions à effet de levier.
Cela ne signifie pas que les capitaux mondiaux se sont tous tournés vers les flux de trésorerie. Le marché commence plutôt à exiger des actifs fortement valorisés qu’ils prouvent que la croissance se concrétisera, que le financement pourra se poursuivre et que les flux de trésorerie suivront.
La semaine prochaine, ne vous contentez pas de regarder les résultats de Nvidia. Il faudra aussi voir si l’entreprise peut prouver que, même sans Jensen Huang, la chaîne de valeur de l’IA est toujours capable de mobiliser durablement capitaux, clients et commandes.
Car l’histoire de l’IA n’est pas terminée, mais le marché ne veut plus acheter le récit à lui seul.
Cette semaine, vos positions reposaient-elles sur un récit ou étaient-elles soutenues par des flux de trésorerie ?
Suivez les marchés mondiaux, repérez les flux de capitaux. Une actualité plus rapide. De meilleures décisions.
Opinion personnelle, pas un conseil en investissement.