L’histoire des stablecoins en Asie n’en est pas une seule.
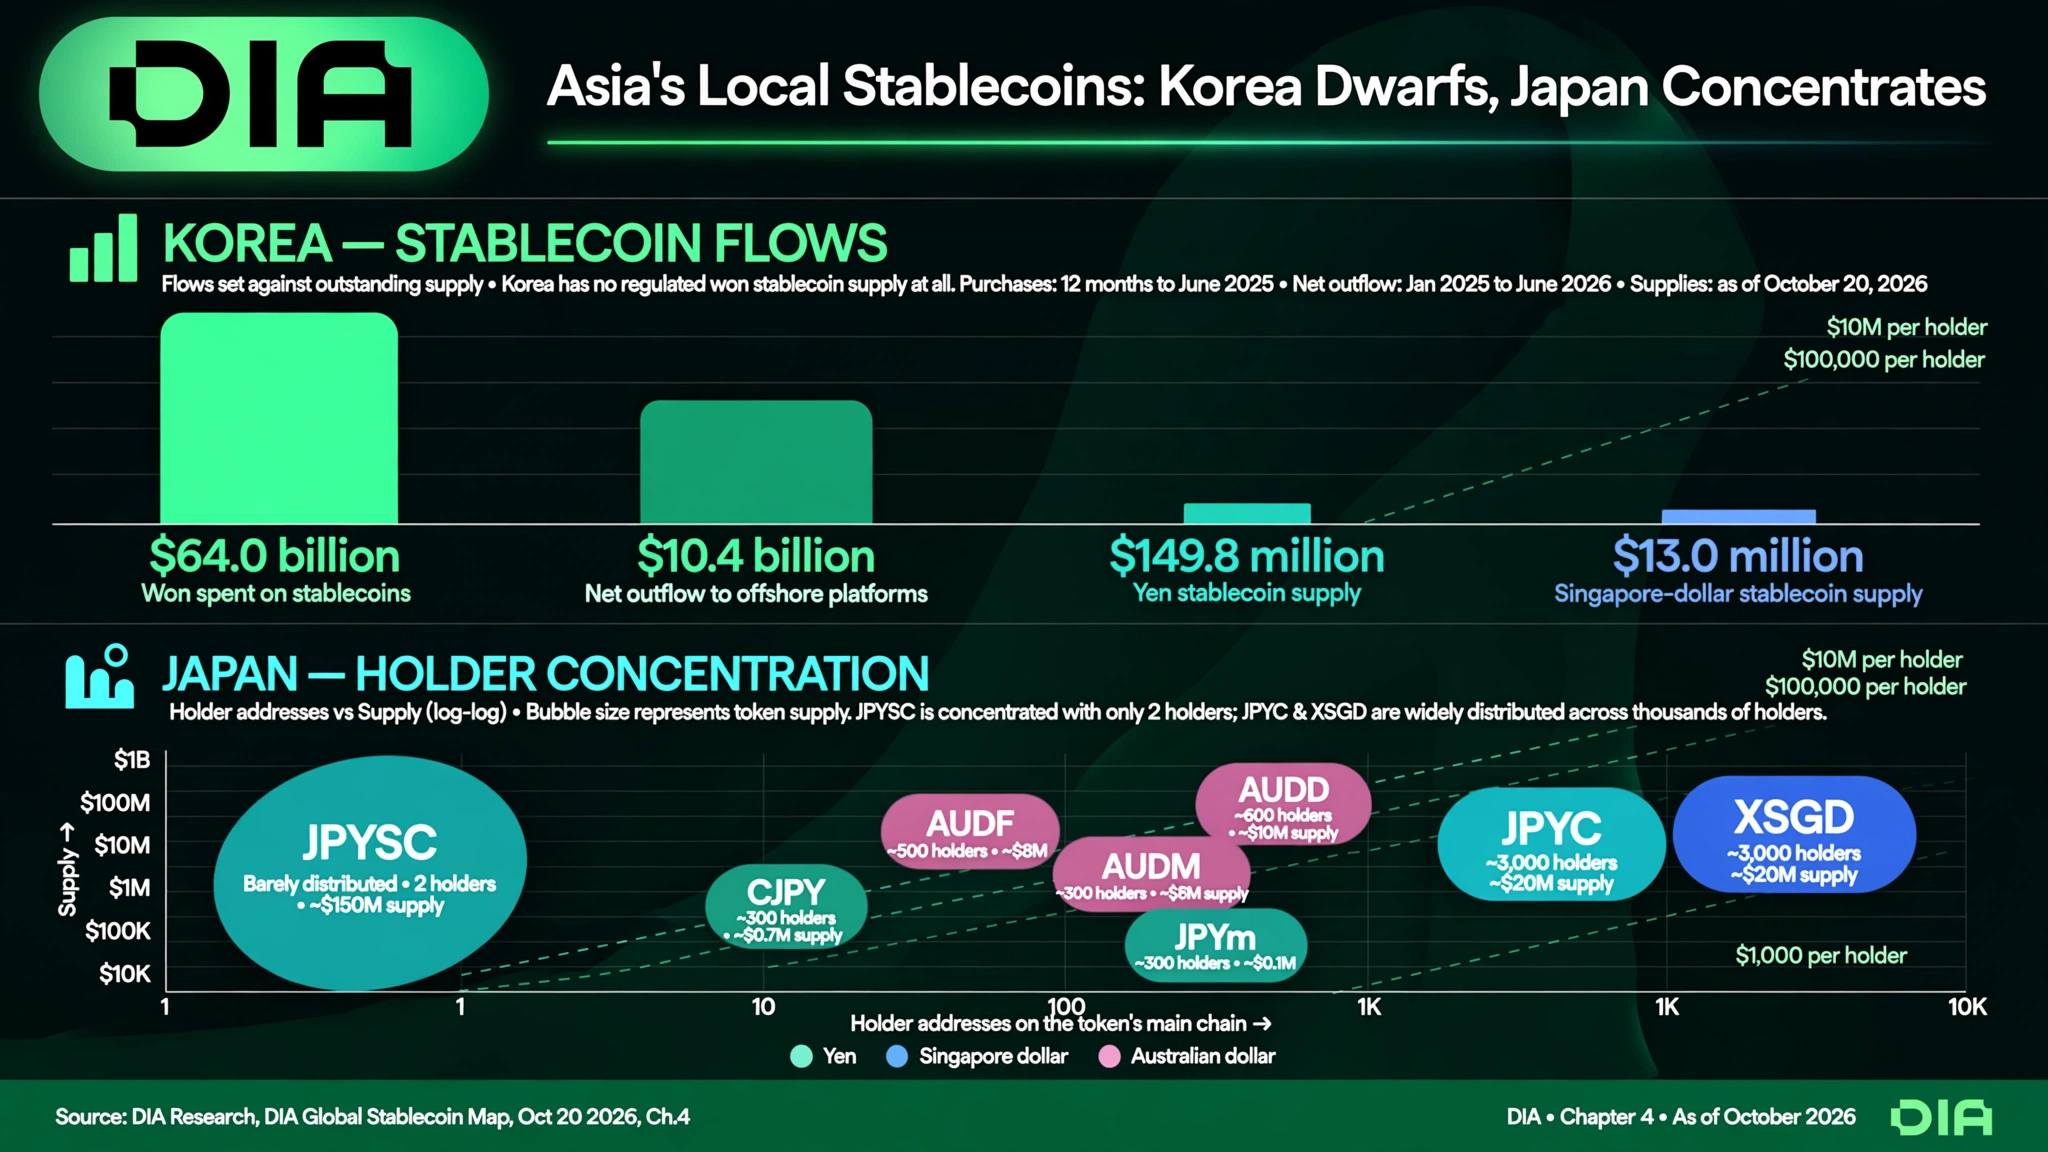
La Corée du Sud témoigne d’une demande d’accès. Chainalysis a recensé 64 milliards de dollars d’achats de stablecoins libellés en wons au cours des 12 mois précédant juin 2025. Les données du FSS ont ensuite fait état de sorties nettes de 10,4 milliards de dollars des cinq principales plateformes d’échange entre janvier 2025 et juin 2026, sur 18 mois consécutifs.
Cela laisse penser que les utilisateurs cherchent à accéder à des produits et à des marchés indisponibles dans leur pays, pas nécessairement qu’ils demandent un stablecoin en wons.
Le Japon, c’est différent. Selon le relevé de DIA du 20 octobre 2026, le JPYSC représentait 128,7 millions de dollars, soit environ 86 % de l’offre de stablecoins en yens suivie. Mais cette quantité se trouvait sur seulement deux adresses on-chain, d’environ 64 millions de dollars chacune, associées à une seule plateforme d’échange. Il s’agit d’une conservation concentrée, pas d’une large circulation.
Le JPYC était plus modeste, à environ 21 millions de dollars après exclusion de la trésorerie de l’émetteur, mais son cas d’usage pour les paiements est plus clair : un groupe logistique prévoit de l’utiliser pour payer environ 2 300 partenaires commerciaux. Il s’agit d’un déploiement prévu, pas d’une preuve d’adoption massive.
Singapour et Hong Kong présentent le même écart entre les cadres réglementaires et les usages : des marchés réglementés, mais une circulation modeste et un accès institutionnel limité.
Ma conclusion : dans les économies développées d’Asie, les stablecoins adossés au dollar servent souvent à accéder aux marchés mondiaux. Les jetons en monnaie locale ont besoin d’une utilité concrète, comme les paiements chez les commerçants ou les règlements entre entreprises.
Le bureau du budget de l’Assemblée nationale coréenne a estimé que les commerçants pourraient économiser environ 1 230 milliards de wons par an si 10 % des paiements par carte passaient à un stablecoin en wons. C’est un scénario, pas une économie effectivement réalisée.
À noter : les 64 milliards de dollars correspondent à un flux d’achats sur 12 mois ; les 128,7 millions de dollars, à un instantané de l’offre à une date donnée. Ces chiffres ne sont pas directement comparables.
Qu’est-ce qui arrivera en premier : un stablecoin en wons sur les cartes de paiement, ou un stablecoin en yens utilisé par les grandes banques pour les règlements entre entreprises ? $DIA
La Corée du Sud témoigne d’une demande d’accès. Chainalysis a recensé 64 milliards de dollars d’achats de stablecoins libellés en wons au cours des 12 mois précédant juin 2025. Les données du FSS ont ensuite fait état de sorties nettes de 10,4 milliards de dollars des cinq principales plateformes d’échange entre janvier 2025 et juin 2026, sur 18 mois consécutifs.
Cela laisse penser que les utilisateurs cherchent à accéder à des produits et à des marchés indisponibles dans leur pays, pas nécessairement qu’ils demandent un stablecoin en wons.
Le Japon, c’est différent. Selon le relevé de DIA du 20 octobre 2026, le JPYSC représentait 128,7 millions de dollars, soit environ 86 % de l’offre de stablecoins en yens suivie. Mais cette quantité se trouvait sur seulement deux adresses on-chain, d’environ 64 millions de dollars chacune, associées à une seule plateforme d’échange. Il s’agit d’une conservation concentrée, pas d’une large circulation.
Le JPYC était plus modeste, à environ 21 millions de dollars après exclusion de la trésorerie de l’émetteur, mais son cas d’usage pour les paiements est plus clair : un groupe logistique prévoit de l’utiliser pour payer environ 2 300 partenaires commerciaux. Il s’agit d’un déploiement prévu, pas d’une preuve d’adoption massive.
Singapour et Hong Kong présentent le même écart entre les cadres réglementaires et les usages : des marchés réglementés, mais une circulation modeste et un accès institutionnel limité.
Ma conclusion : dans les économies développées d’Asie, les stablecoins adossés au dollar servent souvent à accéder aux marchés mondiaux. Les jetons en monnaie locale ont besoin d’une utilité concrète, comme les paiements chez les commerçants ou les règlements entre entreprises.
Le bureau du budget de l’Assemblée nationale coréenne a estimé que les commerçants pourraient économiser environ 1 230 milliards de wons par an si 10 % des paiements par carte passaient à un stablecoin en wons. C’est un scénario, pas une économie effectivement réalisée.
À noter : les 64 milliards de dollars correspondent à un flux d’achats sur 12 mois ; les 128,7 millions de dollars, à un instantané de l’offre à une date donnée. Ces chiffres ne sont pas directement comparables.
Qu’est-ce qui arrivera en premier : un stablecoin en wons sur les cartes de paiement, ou un stablecoin en yens utilisé par les grandes banques pour les règlements entre entreprises ? $DIA