


OpenAI a présenté ChatGPT Wallet au public le 13 novembre 2026. Grâce à cette fonctionnalité, les agents d’IA toujours actifs et persistants de l’entreprise, appelés « dots », peuvent effectuer des achats pour les utilisateurs admissibles de ChatGPT Pro résidant aux États-Unis.
OpenAI intervient dans le processus de paiement, tandis que les commerçants s’occupent de la vente et que les émetteurs de cartes autorisent les paiements.
Comment un dot paie sans voir votre carte
ChatGPT Wallet est actuellement disponible uniquement pour les personnes de plus de 18 ans qui possèdent une carte admissible émise aux États-Unis. Les utilisateurs doivent remplir un formulaire sécurisé dans lequel ils peuvent fournir les informations de leur carte.
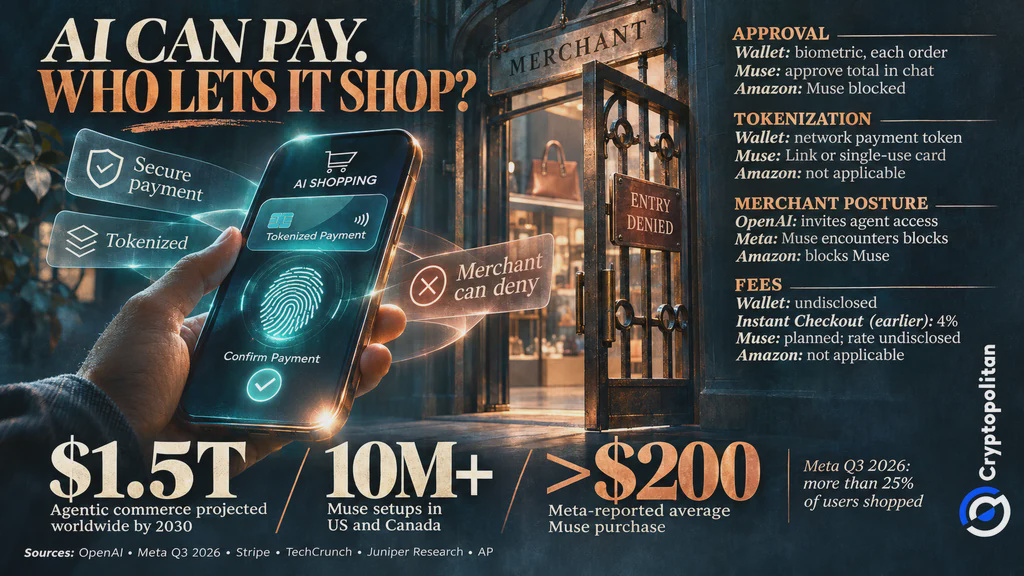
Lors de l’étape de paiement, l’écran affiche des informations sur le commerçant, les articles achetés, le montant total facturé et la carte sélectionnée. Pour que le paiement soit effectué, les clients doivent le confirmer à l’aide de Face ID ou de leur empreinte digitale, selon OpenAI.
Lorsque le client confirme la transaction, le réseau de paiement génère un jeton qui remplace les véritables données de sa carte. Ni le commerçant ni l’agent ne peuvent voir le véritable numéro de la carte. Le portefeuille a été créé par OpenAI en partenariat avec de grands prestataires de services de paiement, tels qu’American Express, Mastercard et Visa.
Cela dit, la protection des données de carte ne garantit pas pour autant la réussite d’une transaction. Selon les consignes aux commerçants publiées par OpenAI, les détaillants doivent savoir reconnaître le comportement légitime des agents et collaborer avec des fournisseurs de solutions antifraude afin de réduire le nombre de commandes authentiques refusées.
Les détaillants peuvent tout de même refuser une transaction, même si ces mesures proactives sont mises en œuvre.
Pourquoi OpenAI ne joue pas le rôle d’une banque
Le portefeuille ChatGPT peut servir à effectuer des achats, mais OpenAI n’agit pas comme une banque pour ses utilisateurs. Selon les conditions du portefeuille ChatGPT, OpenAI ne détient pas les fonds destinés aux achats et ne fournit aucun service bancaire. Le commerçant est responsable des prix, de la livraison, du traitement des retours et du service à la clientèle. Les émetteurs de cartes prennent en charge les paiements et les litiges liés à la facturation.
Pour l’instant, les clients doivent approuver chaque achat. À terme, OpenAI prévoit de permettre les achats préapprouvés, sous réserve de limites de dépenses, de catégories de produits ou de durée.
On ne sait pas encore ce que les commerçants devront payer. Selon l’Associated Press, OpenAI facturait aux commerçants une commission de 4 % par vente avec son service Instant Checkout de 2025, dont Cryptopolitan avait déjà parlé. OpenAI n’a pas communiqué les frais associés au portefeuille. Les détaillants devront déterminer si les ventes générées par les agents d’IA justifient ces coûts supplémentaires.
Muse de Meta et la porte fermée d’Amazon
Meta se lance également dans les achats assistés par l’IA. Lors de sa conférence téléphonique sur les résultats du 21 octobre, l’entreprise a déclaré que plus de 10 millions de personnes aux États-Unis et au Canada avaient configuré Muse en six semaines. Plus de 25 % des utilisateurs actifs hebdomadaires ont fait des achats via Muse, pour un montant moyen supérieur à 200 $. Ces chiffres proviennent de Meta et ne constituent pas des ventes vérifiées de manière indépendante.
Muse gère les paiements par l’intermédiaire de Link, le service de Stripe. Les clients approuvent leurs achats dans la conversation. Link traite ensuite les paiements chez les commerçants participants ou génère une carte virtuelle à usage unique pour les autres détaillants. Meta prévoit également de facturer des frais de transaction aux entreprises, sans toutefois avoir annoncé leur montant.
Mais disposer d’un système de paiement ne garantit pas l’accès à tous les magasins. En septembre, Amazon a empêché Muse d’effectuer des achats sur son site, invoquant un accès non autorisé par un agent. Même avec l’approbation du client et un moyen de paiement valide, un agent d’IA doit obtenir l’autorisation du détaillant.
 Le portefeuille ChatGPT d’OpenAI permet aux agents d’IA de payer sans accéder aux données de carte
Les banques, la fraude et une question à 1 500 milliards de dollars
Le marché potentiel est colossal. Juniper Research prévoit que les dépenses mondiales effectuées par l’intermédiaire d’agents d’IA atteindront 1 500 milliards de dollars d’ici 2030. Le cabinet d’études avertit toutefois que la confiance des consommateurs reste le principal obstacle. Parallèlement, McKinsey estime que les agents d’IA pourraient menacer 75 milliards de dollars de revenus mondiaux liés aux paiements en transformant le traitement des transactions.
Les banques se préparent à ces changements. Six établissements, dont NatWest, ont publié des principes appelant à une plus grande transparence, à davantage de sécurité et à une meilleure compatibilité entre les systèmes de paiement.
Pour qu’un achat via le portefeuille ChatGPT aboutisse, trois conditions doivent être réunies : le client doit approuver la commande, l’émetteur de la carte doit autoriser le paiement et le commerçant doit accepter la transaction.
OpenAI a conçu son portefeuille autour de l’approbation du client et des réseaux de cartes existants. Mais les détaillants décident toujours s’ils acceptent les achats effectués par des agents d’IA. Leur volonté de participer pourrait déterminer quelle part des dépenses prévues se concrétisera en ventes.
Les esprits les plus brillants de la cryptosphère lisent déjà notre newsletter. Envie de les rejoindre ?