Le carnet d’ordres s’amincit le week-end. Certains prennent le fait qu’un côté d’un même secteur paie le taux de financement maximal tandis que l’autre, en taux inversé, touche une subvention, pour preuve que tout est déjà intégré dans les cours et qu’on peut laisser tourner. Mais les chiffres racontent autre chose : d’un côté, les positions se réduisent alors que le taux de financement reste au maximum ; de l’autre, les positions longues continuent d’augmenter.
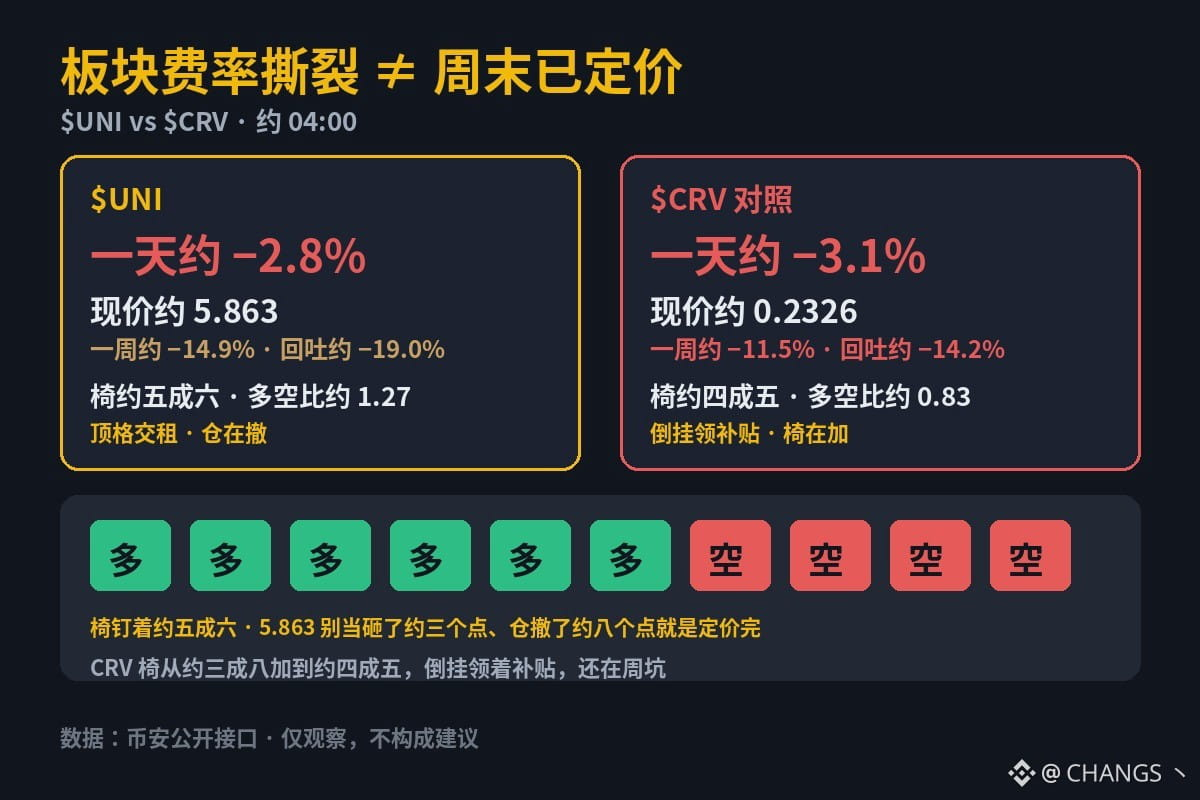
$UNI : environ −2.8% sur une journée / environ −14.9% sur une semaine, cours actuel autour de 5.863. Plus haut de la semaine autour de 7.242, soit un repli d’environ −19.0%. Le ratio long/short des comptes est d’environ 1.27 (environ 56% de positions longues ; il était autour de 1.30/56% il y a environ un jour, quasiment inchangé). Le taux de financement est au maximum, autour de +0.010%/8h : les longs paient. L’OI a reculé d’environ −4.5% sur les dernières 24 heures (environ −7.9% sur les contrats margés en U : les capitaux se retirent). Le cours a glissé depuis son plus haut intrajournalier, autour de 6.098, et reste dans le creux de la semaine. Les longs restent bloqués autour de 56%, mais paient toujours le taux maximal alors que les positions se réduisent — ne prenez pas 5.863, une baisse d’environ trois points, et des positions en recul d’environ huit points comme la preuve que tout est déjà intégré dans les cours ; et ne prenez surtout pas un carnet d’ordres aminci le week-end comme la preuve que l’effet de levier a déjà été entièrement évacué.
Dans le même secteur, $CRV : environ −3.1% sur une journée, environ −11.5% sur une semaine, cours actuel autour de 0.2326, plus haut de la semaine autour de 0.2712, repli d’environ −14.2%. Les positions longues représentent environ 45% (ratio long/short autour de 0.83 ; il était autour de 0.61/38% il y a environ un jour : les longs se renforcent). Le taux de financement est inversé, autour de −0.0077%/8h : les longs touchent une subvention. L’OI est presque inchangé (environ −3.4% sur les contrats margés en U, probablement surtout lié à la baisse du cours). Le cours a glissé depuis son plus haut intrajournalier, autour de 0.2436, et se rapproche du plus bas intrajournalier, autour de 0.2263 ; il reste dans le creux de la semaine. Les positions longues sont passées d’environ 38% à environ 45%, tandis que les traders touchent une subvention grâce au taux inversé.
D’un côté, le taux de financement est au maximum, les longs restent bloqués autour de 56%, les positions se réduisent et le repli atteint environ 19% ; de l’autre, le taux inversé permet de toucher une subvention, les longs sont passés d’environ 38% à environ 45%, et le cours reste dans le creux de la semaine. Est-ce que cela signifie que tout le secteur est déjà valorisé et qu’on peut laisser tourner le week-end, ou bien qu’un côté paie toujours le taux maximal tandis que l’autre touche une subvention et continue de renforcer ses positions longues ? Vos contre-exemples en commentaire.
$UNI : environ −2.8% sur une journée / environ −14.9% sur une semaine, cours actuel autour de 5.863. Plus haut de la semaine autour de 7.242, soit un repli d’environ −19.0%. Le ratio long/short des comptes est d’environ 1.27 (environ 56% de positions longues ; il était autour de 1.30/56% il y a environ un jour, quasiment inchangé). Le taux de financement est au maximum, autour de +0.010%/8h : les longs paient. L’OI a reculé d’environ −4.5% sur les dernières 24 heures (environ −7.9% sur les contrats margés en U : les capitaux se retirent). Le cours a glissé depuis son plus haut intrajournalier, autour de 6.098, et reste dans le creux de la semaine. Les longs restent bloqués autour de 56%, mais paient toujours le taux maximal alors que les positions se réduisent — ne prenez pas 5.863, une baisse d’environ trois points, et des positions en recul d’environ huit points comme la preuve que tout est déjà intégré dans les cours ; et ne prenez surtout pas un carnet d’ordres aminci le week-end comme la preuve que l’effet de levier a déjà été entièrement évacué.
Dans le même secteur, $CRV : environ −3.1% sur une journée, environ −11.5% sur une semaine, cours actuel autour de 0.2326, plus haut de la semaine autour de 0.2712, repli d’environ −14.2%. Les positions longues représentent environ 45% (ratio long/short autour de 0.83 ; il était autour de 0.61/38% il y a environ un jour : les longs se renforcent). Le taux de financement est inversé, autour de −0.0077%/8h : les longs touchent une subvention. L’OI est presque inchangé (environ −3.4% sur les contrats margés en U, probablement surtout lié à la baisse du cours). Le cours a glissé depuis son plus haut intrajournalier, autour de 0.2436, et se rapproche du plus bas intrajournalier, autour de 0.2263 ; il reste dans le creux de la semaine. Les positions longues sont passées d’environ 38% à environ 45%, tandis que les traders touchent une subvention grâce au taux inversé.
D’un côté, le taux de financement est au maximum, les longs restent bloqués autour de 56%, les positions se réduisent et le repli atteint environ 19% ; de l’autre, le taux inversé permet de toucher une subvention, les longs sont passés d’environ 38% à environ 45%, et le cours reste dans le creux de la semaine. Est-ce que cela signifie que tout le secteur est déjà valorisé et qu’on peut laisser tourner le week-end, ou bien qu’un côté paie toujours le taux maximal tandis que l’autre touche une subvention et continue de renforcer ses positions longues ? Vos contre-exemples en commentaire.