

L’inflation des prix à la production (IPP) aux États-Unis s’est révélée inférieure aux attentes, faisant momentanément grimper le BTC au-dessus de 70 000 $. MAIS la hausse annuelle des prix s’est accélérée pour atteindre un sommet inédit depuis près de quatre ans, un élément qu’on ne peut ignorer. Au final, les données de l’IPP publiées aujourd’hui envoient des signaux contradictoires quant à la future politique de la Fed.
Résultats d’octobre :
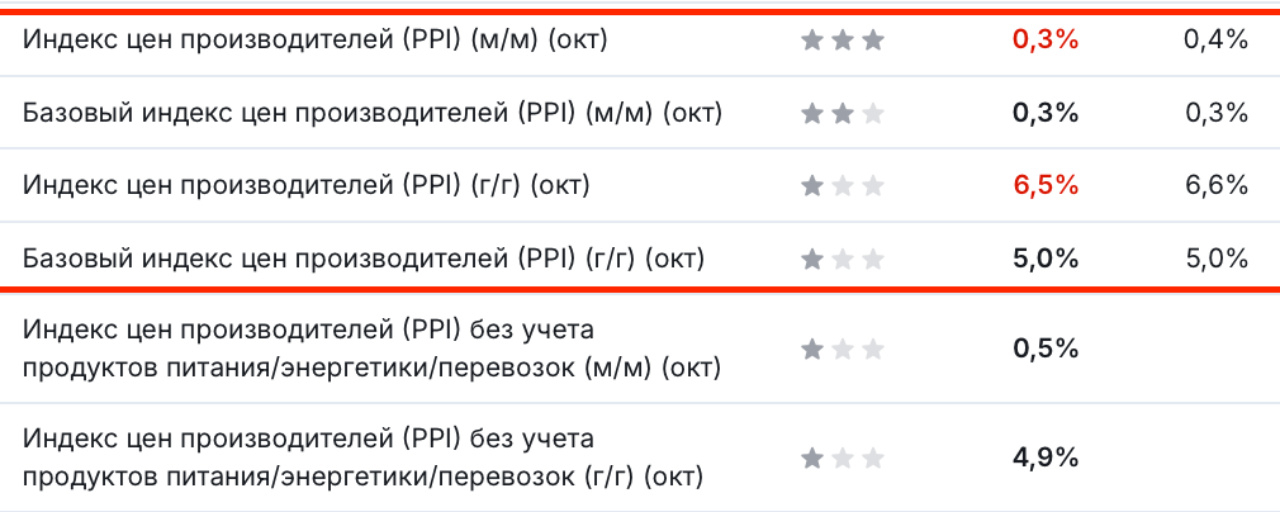
- IPP global m/m : +0,3 % contre une prévision de +0,4 %. En septembre, il était de +1,4 % (révisé à la hausse, contre +1,3 %).
- IPP sous-jacent m/m : +0,3 % contre une prévision de +0,3 %. Il était auparavant de +0,8 %.
- IPP global a/a : +6,5 % contre +6,6 % attendu. Il était auparavant de +6,3 %.
- IPP sous-jacent a/a : +5,0 %, conformément aux prévisions et à la valeur précédente.
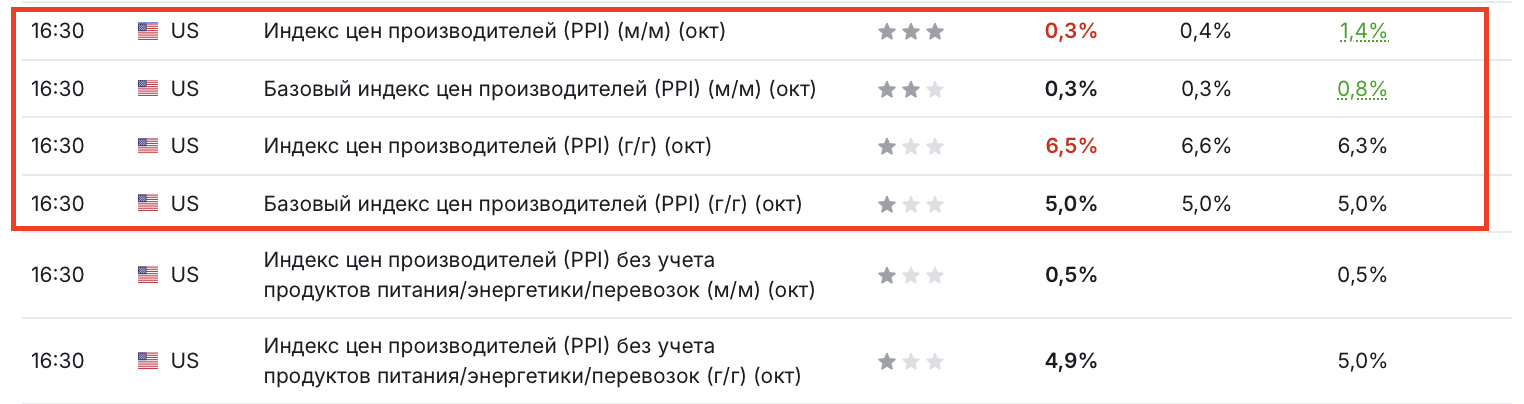
Ainsi, l’inflation mensuelle des prix à la production a nettement ralenti, davantage que prévu. D’autant plus après la flambée des prix de 1,4 % en septembre.
MAIS, rappelons-le, l’inflation annuelle des prix à la production a atteint 6,5 %, son plus haut niveau depuis novembre 2022.
Selon le Bureau of Labor Statistics des États-Unis, les prix des biens produits ont augmenté de 0,5 % en octobre, et ceux des services de 0,2 %. Il est particulièrement intéressant de noter que l’inflation des prix à la production hors alimentation, énergie et services commerciaux s’est établie à +0,5 % sur le mois, comme en septembre. Cela indique que les pressions sur les prix persistent même en dehors des catégories les plus volatiles.
Qu’est-ce que cela signifie pour l’économie américaine ?
- D’une part, le net ralentissement de l’IPP mensuel atténue en partie les craintes d’une nouvelle accélération de la hausse des coûts des entreprises.
- D’autre part, les prix à la production restent élevés, et les entreprises pourraient répercuter une partie de ces coûts sur les consommateurs finaux.
Il convient ici de rappeler le rapport sur l’inflation des prix à la consommation (IPC) publié le 10 novembre :
- IPC global : +0,4 % contre une prévision de +0,3 %.
- IPC sous-jacent : +0,3 % contre une prévision de +0,2 %.
Par ailleurs, l’IPP est également important pour calculer un autre indicateur de l’inflation : l’indice des dépenses de consommation personnelle (PCE), auquel la Fed accorde la priorité pour évaluer la réalisation de son objectif d’inflation de 2 %.
Autrement dit, l’inflation des prix à la consommation a dépassé les attentes, tandis que l’inflation des prix à la production s’est révélée aujourd’hui légèrement inférieure aux prévisions. Pour la Fed, il s’agit plutôt d’un soulagement partiel que d’une raison de revoir sa politique monétaire.
Rappelons que le taux actuel se situe entre 3,75 et 4,00 %, et que le marché s’attend à une hausse lors de la réunion de décembre.
La combinaison d’un marché du travail robuste, d’une inflation élevée des prix à la consommation et d’un IPP annuel de 6,5 % continue d’étayer les arguments des partisans d’un resserrement de la politique monétaire. Il ne faut pas se bercer d’illusions sur la seule base des données publiées aujourd’hui.
Qu’en est-il du marché des cryptomonnaies ? Pour l’instant, c’est l’euphorie.
Pour le #BTC, la publication d’aujourd’hui est modérément plus favorable que prévu. La première réaction le montre bien.
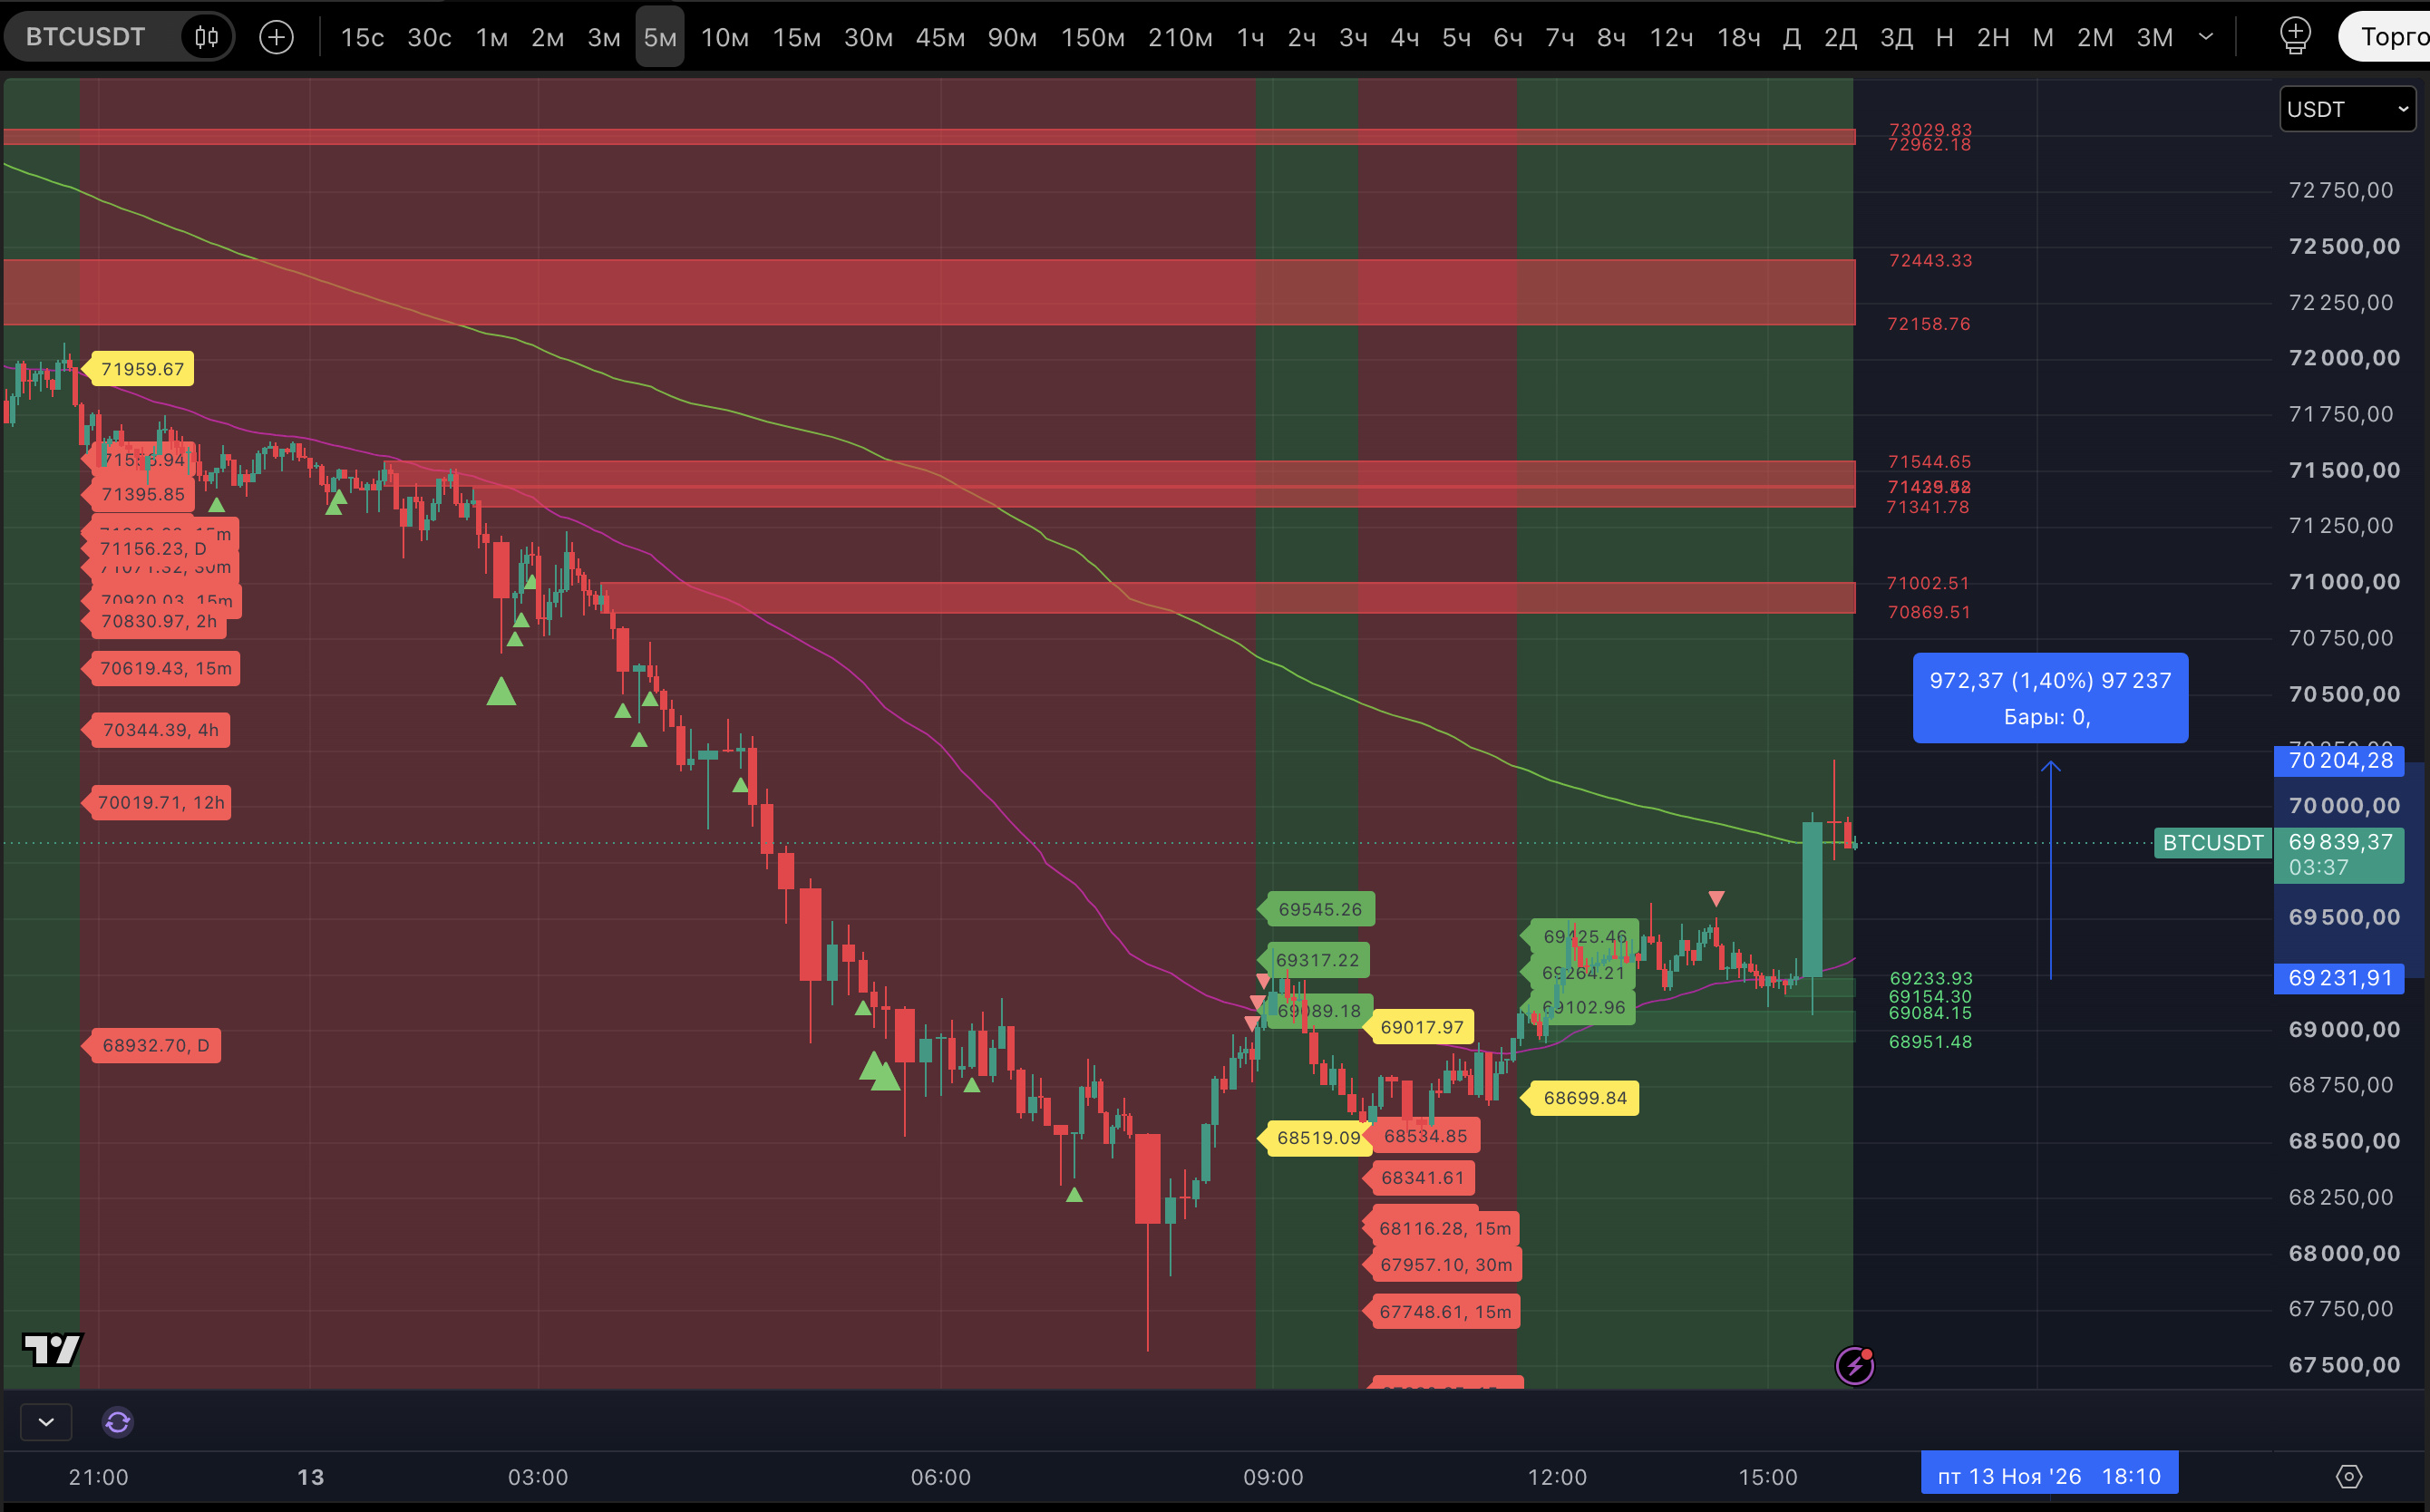
Un IPP mensuel plus faible pourrait légèrement atténuer la pression sur les actifs risqués libellés en dollars et alimenter les anticipations d’une hausse des taux au moins moins agressive.
MAIS l’inflation annuelle reste élevée, et les données de l’IPC ont déjà renforcé les anticipations d’un nouveau resserrement de la politique de la Fed. Il ne faut donc pas s’attendre à un retournement durable du marché des cryptomonnaies grâce au seul rapport publié aujourd’hui. De plus, si les rendements obligataires américains restent élevés et que le dollar demeure fort, la pression sur le BTC et les altcoins pourrait se poursuivre. Pour le marché des cryptomonnaies, il sera plus important de savoir si ces données entraînent une baisse durable des rendements obligataires et une reprise de la demande d’actifs risqués.
Quoi qu’il en soit, nous nous fierons aux signaux techniques. Les données macroéconomiques et les actualités ne sont que des déclencheurs.