AMD à 570 dollars : tu achètes ou pas ?
Après le récent coup de théâtre chez Jensen Huang, les capitaux se sont rués sur AMD comme des fous, faisant bondir le titre de 30 % en une semaine. Est-ce le passage de relais dans la course aux puces IA, ou les gros poissons profitent-ils de l’élan de NVDA pour vendre au prix fort aux investisseurs qui achètent au plus haut ?
Regardons d’abord les apparences : les bonnes nouvelles sont explosives, mais le cours commence à hésiter.
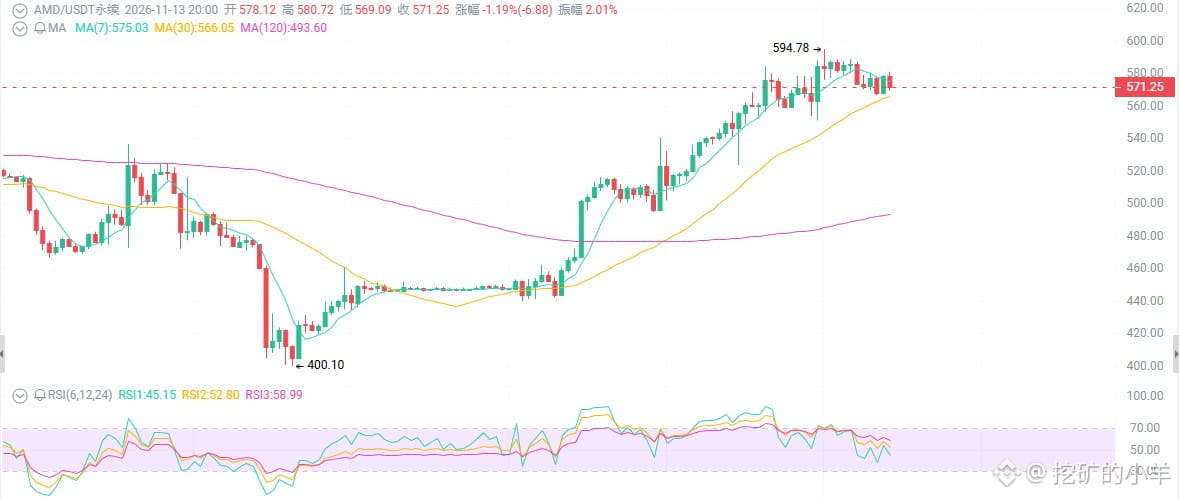
Le titre a grimpé de plus de 30 % en une semaine, remontant de justesse depuis un creux légèrement supérieur à 400 dollars jusqu’à 570, et effaçant ainsi une bonne partie des pertes enregistrées depuis le sommet d’octobre à 658. Mais aujourd’hui, il commence à rendre une partie de ses gains — le scénario classique des prises de bénéfices après une forte hausse.
Les graphiques sont parlants : le cours est repassé au-dessus des moyennes mobiles à 50 et 200 jours, l’histogramme du MACD est redevenu positif et le RSI, autour de 57-58, indique une tendance neutre à plutôt haussière. La structure reste intacte, mais à court terme, le titre est clairement en surchauffe.
Premier point : ce n’est pas AMD qui s’est renforcé, c’est NVDA qui a eu un problème.
AMD doit cette hausse à Jensen Huang.
Dès que des remous apparaissent au conseil d’administration de NVDA, les capitaux se mettent aussitôt à chercher des « valeurs de remplacement » : AMD et Broadcom en profitent toutes deux. AMD est présenté de force comme le « plan B des puces IA ».
Mais gardons les pieds sur terre : AMD reste un poursuivant, pas un leader.
Cela dit, être un poursuivant a aussi ses avantages : tandis que NVDA rafle la part du lion, AMD n’a besoin que de récupérer quelques miettes pour offrir, à 570 dollars, un potentiel de hausse de plusieurs dizaines de pour cent.
Deuxième point : les résultats sont solides, ce ne sont pas des promesses en l’air.
Résultats du troisième trimestre publiés le 3 novembre :
Chiffre d’affaires de 13,4 milliards de dollars, en hausse de 45 % sur un an
Activité des centres de données : 8,5 milliards de dollars, en hausse de 97 % sur un an — presque le double
Prévisions pour le quatrième trimestre : 17 milliards de dollars, en hausse de 66 % sur un an, avec une croissance qui accélère encore
Ce ne sont pas de simples « prévisions » : c’est de l’argent déjà engrangé.
Les processeurs pour serveurs EPYC grignotent des parts de marché à Intel, les GPU Instinct MI400 s’emparent des parts laissées par NVDA, et la solution de racks Helios commence à monter en puissance. BofA a directement relevé son objectif de cours à 700 dollars, contre un consensus à 658.
Le discours d’AMD aujourd’hui, c’est : j’ai des parts de marché dans les CPU, mes GPU offrent un bon rapport qualité-prix et je propose une solution complète pour les racks. C’est ce qu’on appelle une « plateforme IA de bout en bout », et pas simplement la vente d’une puce.
Troisième point : le contexte macroéconomique constitue un frein, et c’est le plus gros risque.
Le rendement des bons du Trésor américain à 10 ans est de 5,12 % — pour une valeur de croissance fortement valorisée, ce chiffre est une véritable lame.
Le bêta d’AMD est d’environ 2,5 : quand les conditions macroéconomiques se resserrent, le titre chute deux fois plus fort que le marché dans son ensemble. Les doutes sur la pérennité des dépenses d’investissement dans l’IA, les autorisations d’alimentation électrique des centres de données et l’incertitude politique après les élections de mi-mandat : autant de risques qui n’ont pas encore disparu.
Les fondamentaux sont le moteur, le contexte macroéconomique est le frein. Et, pour l’instant, les deux pieds sont sur les pédales.
Après le récent coup de théâtre chez Jensen Huang, les capitaux se sont rués sur AMD comme des fous, faisant bondir le titre de 30 % en une semaine. Est-ce le passage de relais dans la course aux puces IA, ou les gros poissons profitent-ils de l’élan de NVDA pour vendre au prix fort aux investisseurs qui achètent au plus haut ?
Regardons d’abord les apparences : les bonnes nouvelles sont explosives, mais le cours commence à hésiter.
Le titre a grimpé de plus de 30 % en une semaine, remontant de justesse depuis un creux légèrement supérieur à 400 dollars jusqu’à 570, et effaçant ainsi une bonne partie des pertes enregistrées depuis le sommet d’octobre à 658. Mais aujourd’hui, il commence à rendre une partie de ses gains — le scénario classique des prises de bénéfices après une forte hausse.
Les graphiques sont parlants : le cours est repassé au-dessus des moyennes mobiles à 50 et 200 jours, l’histogramme du MACD est redevenu positif et le RSI, autour de 57-58, indique une tendance neutre à plutôt haussière. La structure reste intacte, mais à court terme, le titre est clairement en surchauffe.
Premier point : ce n’est pas AMD qui s’est renforcé, c’est NVDA qui a eu un problème.
AMD doit cette hausse à Jensen Huang.
Dès que des remous apparaissent au conseil d’administration de NVDA, les capitaux se mettent aussitôt à chercher des « valeurs de remplacement » : AMD et Broadcom en profitent toutes deux. AMD est présenté de force comme le « plan B des puces IA ».
Mais gardons les pieds sur terre : AMD reste un poursuivant, pas un leader.
Cela dit, être un poursuivant a aussi ses avantages : tandis que NVDA rafle la part du lion, AMD n’a besoin que de récupérer quelques miettes pour offrir, à 570 dollars, un potentiel de hausse de plusieurs dizaines de pour cent.
Deuxième point : les résultats sont solides, ce ne sont pas des promesses en l’air.
Résultats du troisième trimestre publiés le 3 novembre :
Chiffre d’affaires de 13,4 milliards de dollars, en hausse de 45 % sur un an
Activité des centres de données : 8,5 milliards de dollars, en hausse de 97 % sur un an — presque le double
Prévisions pour le quatrième trimestre : 17 milliards de dollars, en hausse de 66 % sur un an, avec une croissance qui accélère encore
Ce ne sont pas de simples « prévisions » : c’est de l’argent déjà engrangé.
Les processeurs pour serveurs EPYC grignotent des parts de marché à Intel, les GPU Instinct MI400 s’emparent des parts laissées par NVDA, et la solution de racks Helios commence à monter en puissance. BofA a directement relevé son objectif de cours à 700 dollars, contre un consensus à 658.
Le discours d’AMD aujourd’hui, c’est : j’ai des parts de marché dans les CPU, mes GPU offrent un bon rapport qualité-prix et je propose une solution complète pour les racks. C’est ce qu’on appelle une « plateforme IA de bout en bout », et pas simplement la vente d’une puce.
Troisième point : le contexte macroéconomique constitue un frein, et c’est le plus gros risque.
Le rendement des bons du Trésor américain à 10 ans est de 5,12 % — pour une valeur de croissance fortement valorisée, ce chiffre est une véritable lame.
Le bêta d’AMD est d’environ 2,5 : quand les conditions macroéconomiques se resserrent, le titre chute deux fois plus fort que le marché dans son ensemble. Les doutes sur la pérennité des dépenses d’investissement dans l’IA, les autorisations d’alimentation électrique des centres de données et l’incertitude politique après les élections de mi-mandat : autant de risques qui n’ont pas encore disparu.
Les fondamentaux sont le moteur, le contexte macroéconomique est le frein. Et, pour l’instant, les deux pieds sont sur les pédales.