
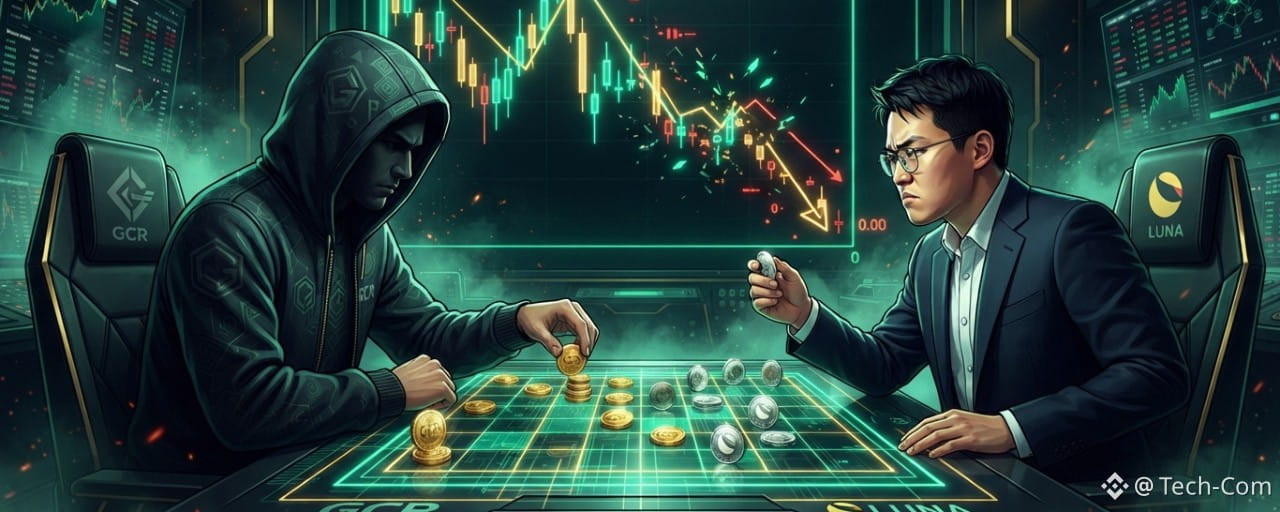
L’histoire des cryptomonnaies est jalonnée d’ascensions spectaculaires et de chutes vertigineuses, mais le pari entre le trader anonyme GCR (Gigantic-Cassocked-Rebirth) et Do Kwon, le créateur de l’écosystème Terra, est à part. C’est l’histoire d’un calcul implacable, d’une gestion du risque parfaite et de la façon de transformer un pari de plusieurs millions en profit garanti pour seulement 0,72 $.
Un pari de 10 millions de dollars
Au printemps 2022, l’écosystème Terra semblait insubmersible. Son jeton natif, le LUNA, figurait solidement parmi les plus grandes cryptomonnaies, et le stablecoin algorithmique UST attirait des milliards de dollars grâce à un rendement annuel de 20 %. Sur les réseaux sociaux, Do Kwon se comportait comme un titan invincible du secteur et se moquait ouvertement des sceptiques.
Le 14 mars 2022, GCR — l’un des traders les plus performants de Crypto Twitter — est entré dans le débat. Il a publiquement lancé un défi à Do Kwon, lui proposant de parier 10 millions de dollars que, exactement un an plus tard, le 14 mars 2023, le cours du LUNA serait inférieur à son niveau actuel (environ 88 $ le jeton).
Do Kwon a accepté le défi, engageant sa réputation et son propre argent.
Triple protection : comment GCR a monté le trade parfait
GCR ne s’est pas contenté de prévoir la direction du marché : il a anticipé les vulnérabilités de la transaction plusieurs coups à l’avance.
Une protection contre le défaut de paiement grâce à un séquestre. Dans l’univers des cryptomonnaies, les grandes promesses restent souvent lettre morte. Pour écarter le risque que le perdant n’ait plus d’argent dans un an, les deux participants ont transféré chacun 10 millions de dollars en stablecoins vers un portefeuille indépendant. La transaction était garantie par le célèbre influenceur crypto et trader Jordan Fish, connu sous le pseudonyme @cobie. Doubler la mise grâce aux contrats à terme. GCR voulait parier 20 à 50 millions de dollars, mais Do Kwon s’en est tenu à dix millions. Le trader a alors ouvert de son côté une position vendeuse (short) sur des contrats à terme perpétuels sur LUNA, sur la plateforme FTX, pour 10 millions de dollars supplémentaires. Il a ainsi doublé le gain potentiel en cas de chute du projet.
Une couverture géniale à 72 cents. En mai 2022, ce que GCR avait anticipé s’est produit : le stablecoin algorithmique UST a perdu son ancrage au dollar, déclenchant une « spirale de la mort ». En quelques jours, un écosystème valorisé à 40 milliards de dollars s’est effondré, et le cours du LUNA est passé sous le centime.
La victoire semblait acquise. Mais selon les conditions du pari, le portefeuille séquestre ne devait être ouvert qu’en mars 2023. Il subsistait un risque infime, mais non nul : et si, en dix mois, le jeton renaissait miraculeusement et repassait au-dessus de 88 $ ?
Pour éliminer même ce risque fantôme, GCR s’est rendu sur le marché au comptant et a acheté environ 113 636 jetons LUNA dépréciés (exactement la quantité nécessaire pour couvrir sa mise de 10 millions de dollars au prix de départ de 88 $). Cet achat ne lui a coûté que 0,72 $.
Les mathématiques d’un calcul irréprochable
Cette étape a transformé le pari en une opération où il ne pouvait pas perdre :
Si le LUNA reste sous les 88 $ (ce qui s’est produit), GCR récupère les 20 millions de dollars du portefeuille de Cobie, et les jetons achetés pour 72 cents ne valent tout simplement plus rien. Si, par miracle, le LUNA dépasse les 88 $, GCR perd le pari, mais les jetons qu’il a achetés pour 0,72 $ se transforment automatiquement en ces mêmes 10 millions de dollars, compensant intégralement sa perte.
Bilan
Au printemps 2023, GCR a officiellement récupéré ses gains dans le portefeuille séquestre, inscrivant son nom au panthéon du trading crypto. Après l’effondrement de Terra, Do Kwon a pris la fuite. Arrêté au Monténégro puis extradé vers les États-Unis, il a finalement été condamné à 15 ans de prison pour fraude.
L’histoire de cette transaction à dix millions de dollars, assurée pour moins que le prix d’une tasse de café, est à jamais devenue un modèle de gestion asymétrique du risque.