


1) Résumé
Qu’est-ce qu’Aave ? Aave $AAVE est un réseau de prêt onchain où les utilisateurs déposent des actifs pour générer un rendement et empruntent en utilisant leurs garanties ; c’est le plus grand projet de prêt en termes de prêts actifs. Aave V3 est déployé sur plus d’une douzaine de réseaux, Aave V4 sur cinq, et le protocole propose le stablecoin GHO. Aave Labs dirige le développement, tandis que l’Aave DAO, gouvernée par les détenteurs d’AAVE, pilote les marchés et le trésor.
Pourquoi le prêt onchain ? Le crédit est le cœur de la finance traditionnelle, et la majeure partie passe par des intermédiaires dont les comptes ne sont pas accessibles au public. Aave remplace ce modèle par des marchés où les garanties, les prêts, les taux et les liquidations peuvent être vérifiés onchain à tout moment. Les emprunteurs paient des intérêts, dont la majeure partie revient aux déposants, et l’Aave DAO en conserve une part comme revenu : la demande d’emprunt est donc le moteur de l’activité.
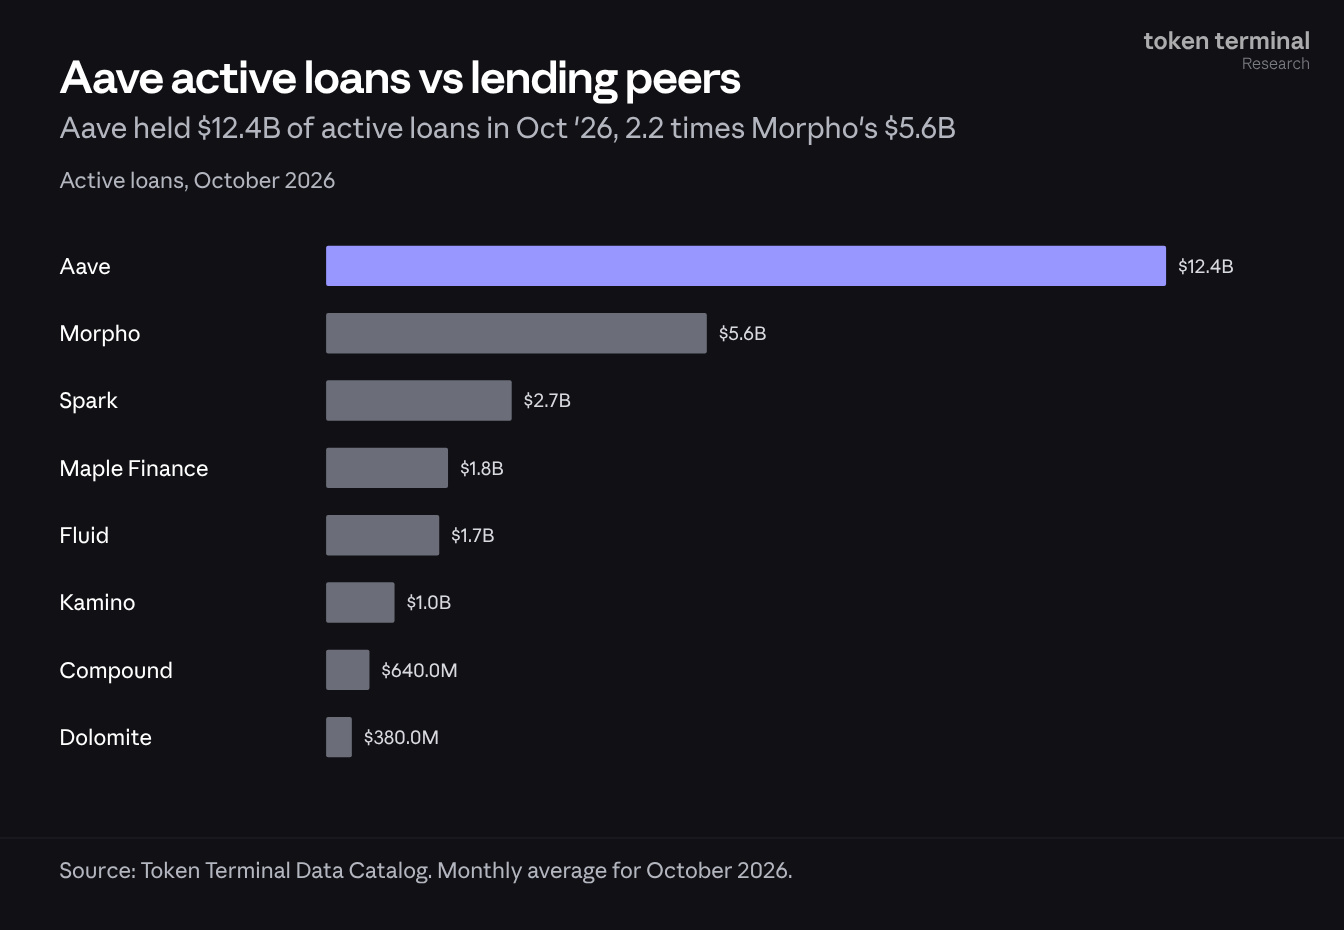
Le marché et les perspectives. Le prêt onchain reste modeste par rapport au crédit traditionnel, mais les garanties acceptées s’élargissent : des cryptoactifs aux fonds, à l’or et aux actions tokenisés. En octobre, les projets de prêt suivis par Token Terminal détenaient en moyenne 27,4 Md$ de prêts actifs. Aave en détenait 12,4 Md$, soit plus que les quatre projets de prêt suivants réunis.
Le mois. En octobre, Aave a généré davantage de revenus avec un portefeuille de prêts légèrement moins important. Les emprunts se sont orientés vers les stablecoins, assortis de taux plus élevés, faisant progresser les frais et les revenus pour un troisième mois consécutif, tandis que la TVL et les prêts actifs ont légèrement reculé. La croissance est venue d’Aave V4 et de nouveaux types de garanties : les déploiements partenaires sur Arc, OP Mainnet, Avalanche et Base ont porté Aave V4 à de nouveaux sommets, et le marché Coinbase Tokenized Stocks sur Base a progressé après l’approbation d’incitations par la DAO. Le nombre d’utilisateurs actifs mensuels a augmenté pour le troisième mois consécutif.
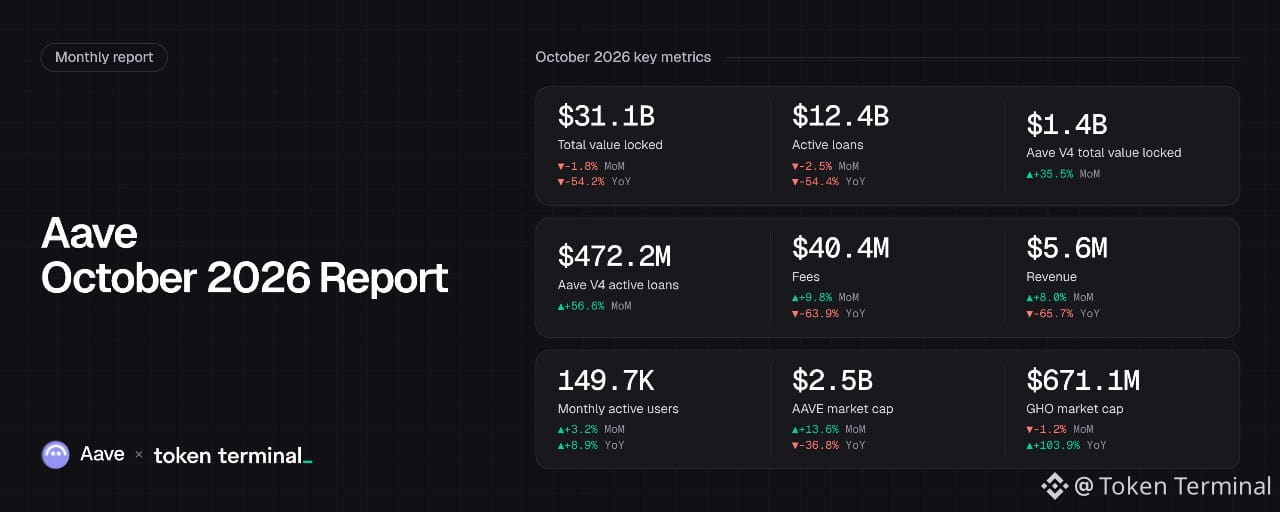
🔑 Indicateurs clés (octobre 2026)
Valeur totale verrouillée : 31,1 Md$ (-1,8 % sur un mois, -54,2 % sur un an)
Prêts actifs : 12,4 Md$ (-2,5 % sur un mois, -54,4 % sur un an)
Valeur totale verrouillée d’Aave V3 : 29,6 Md$ (-3,0 % sur un mois, -56,2 % sur un an)
Valeur totale verrouillée d’Aave V4 : 1,4 Md$ (+35,5 % sur un mois)
Prêts actifs d’Aave V4 : 472,2 M$ (+56,6 % sur un mois)
Frais : 40,4 M$ (+9,8 % sur un mois, -63,9 % sur un an)
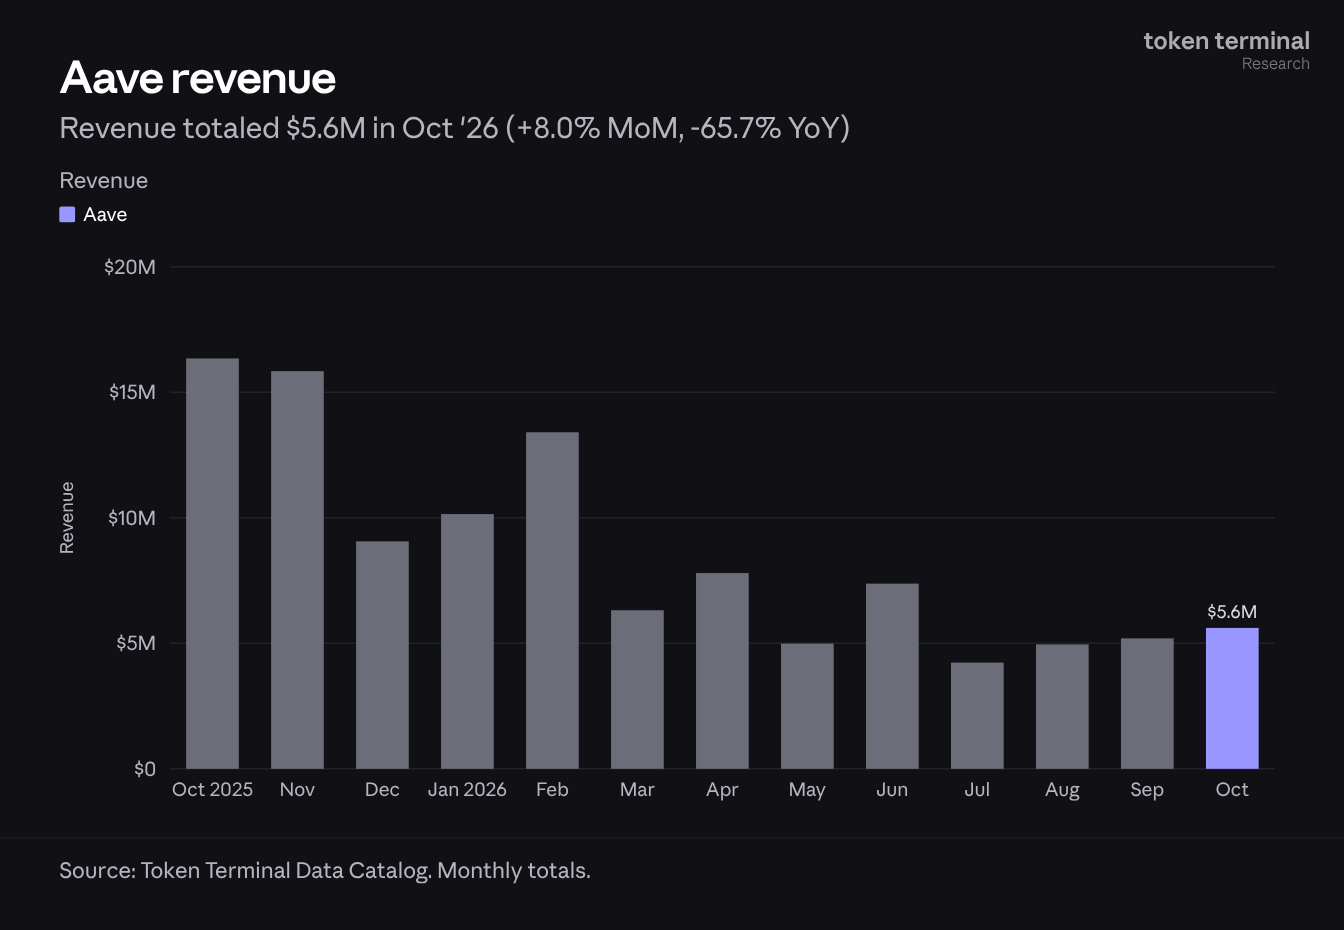
Revenus : 5,6 M$ (+8,0 % sur un mois, -65,7 % sur un an)
Trésor : 172,7 M$ (+7,8 % sur un mois, -34,9 % sur un an)
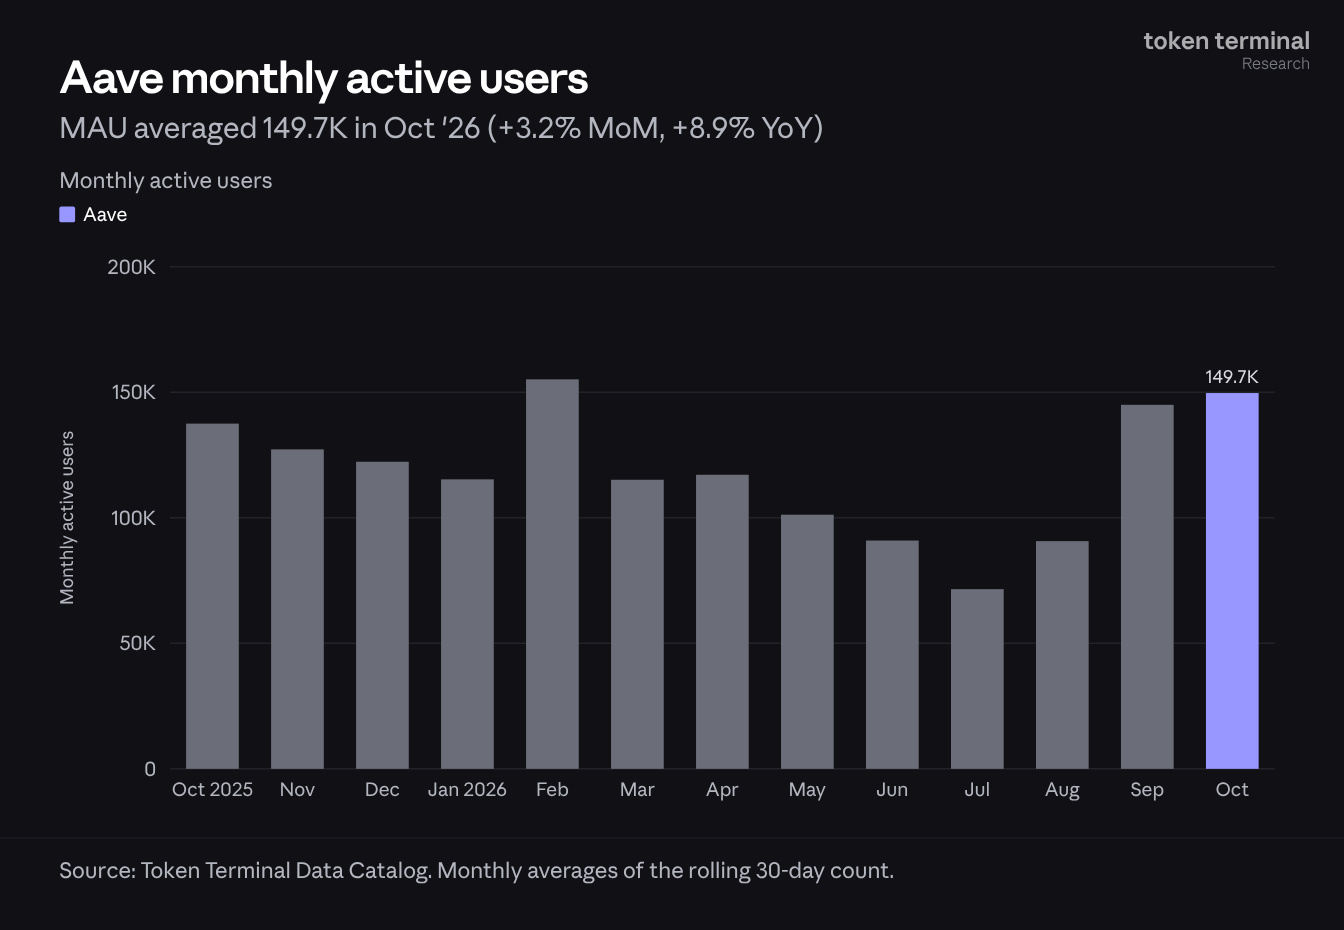
Utilisateurs actifs mensuels : 149,7 K (+3,2 % sur un mois, +8,9 % sur un an)
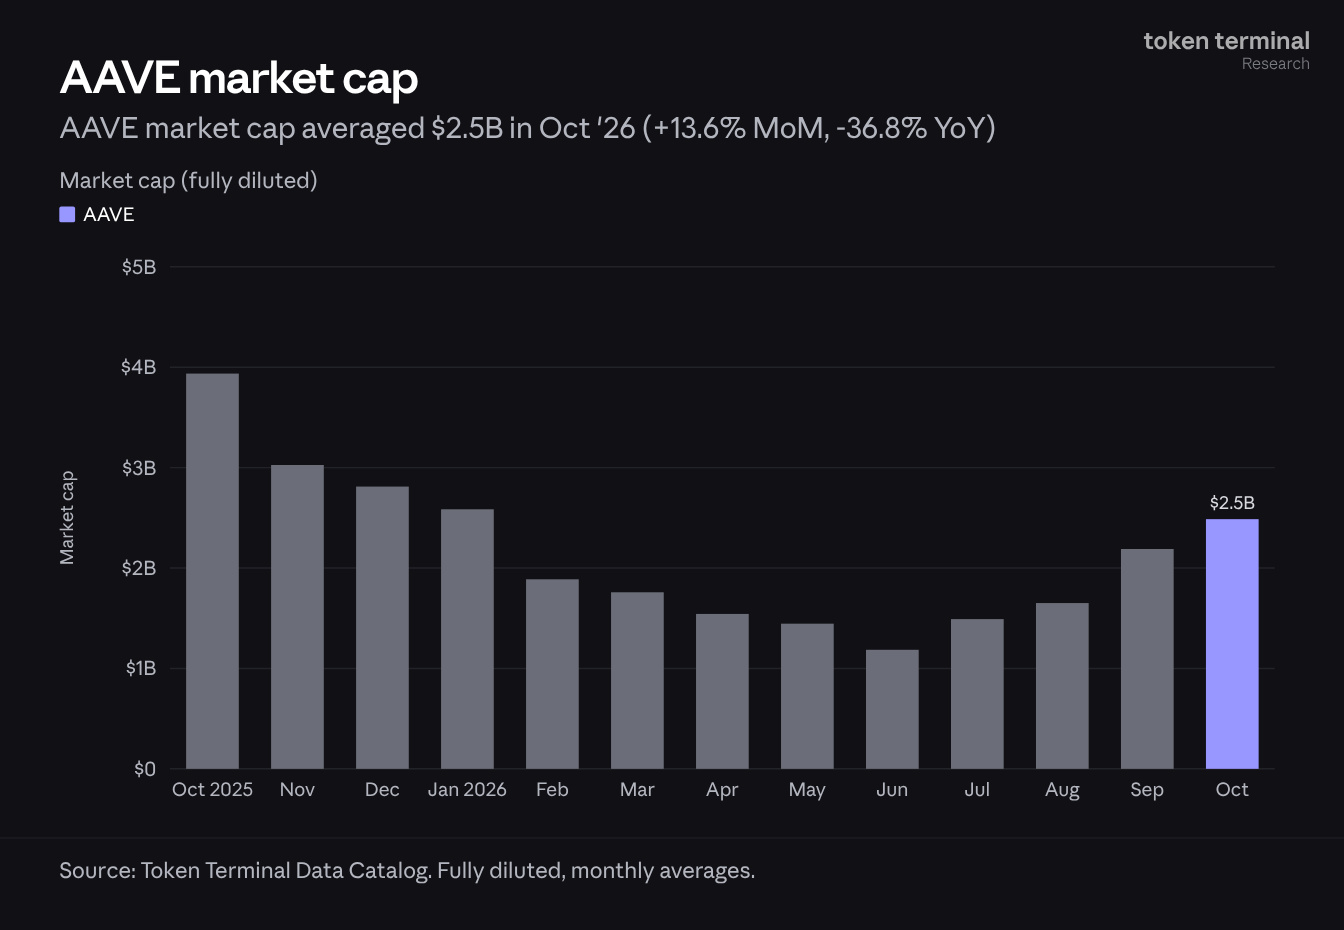
Capitalisation boursière d’AAVE : 2,5 Md$ (+13,6 % sur un mois, -36,8 % sur un an)
Capitalisation boursière de GHO : 671,1 M$ (-1,2 % sur un mois, +103,9 % sur un an)
Les indicateurs excluent les déploiements d’Aave qui ne sont pas encore suivis par Token Terminal, notamment Mantle et les marchés d’Aave V4 sélectionnés par Sentora.
👥 Commentaire de l’équipe d’Aave Labs
« Octobre a été un nouveau mois record pour Aave V4. Les dépôts ont dépassé 1,5 milliard de dollars et les prêts actifs 500 millions de dollars pour la première fois, tandis que de nouveaux partenaires développaient leurs produits de prêt sur Aave V4. Le protocole a connu son premier mois complet sur Arc, où les clients de Circle Mint peuvent désormais emprunter des USDC en garantie de cirBTC, et Ethena Pay a lancé Earn+, une stratégie sélectionnée par Steakhouse et déployée sur Aave V4 sur Avalanche. Sentora a lancé les premiers hubs sélectionnés par un tiers sur Aave V4, intégrant ainsi les sélectionneurs et leurs réseaux de distribution au réseau de liquidité d’Aave.
Les actions tokenisées continuent d’élargir le champ des garanties d’Aave au-delà des cryptoactifs. Le marché Coinbase Tokenized Stocks sur Base a poursuivi sa croissance après l’approbation des incitations par l’Aave DAO, et la tarification Chainlink 24 h/24 et 7 j/7 arrive pour les prêts garantis par des actions. Aave App a ouvert les dépôts de stablecoins à quatre réseaux supplémentaires, Aave Pro a lancé une nouvelle expérience Earn, et Citi a publié une étude sur le rôle d’Aave dans le financement des actifs tokenisés.
Lorsque Binance a été victime d’une exploitation le 29 octobre, les marchés gérés par la DAO ont été gelés par mesure de précaution, la sécurité étant prioritaire, puis rouverts le lendemain ; les contrats d’Aave n’ont pas été affectés. Nous avons présenté le trimestre en détail lors de notre diffusion en direct du T3 2026. Aave va gagner. »
2) TVL et prêts actifs
La valeur totale verrouillée mesure la valeur totale en dollars américains des actifs déposés sur les marchés d’Aave : pour Aave V3, il s’agit des liquidités inutilisées et des prêts en cours ; pour Aave V4, des dépôts côté offre. C’est la mesure la plus complète du capital détenu par les marchés d’Aave.
La TVL s’est établie en moyenne à 31,1 Md$ en octobre, en baisse de 1,8 % sur un mois et de 54,2 % sur un an, après trois hausses mensuelles consécutives. Cette évolution a suivi celle du marché dans son ensemble : entre la fin septembre et la fin octobre, la TVL a baissé de 11,9 % pour Aave comme pour les projets DeFi suivis par Token Terminal. Début novembre, la TVL d’Aave s’est stabilisée, tandis que celle de la DeFi a encore reculé de 4,4 %.
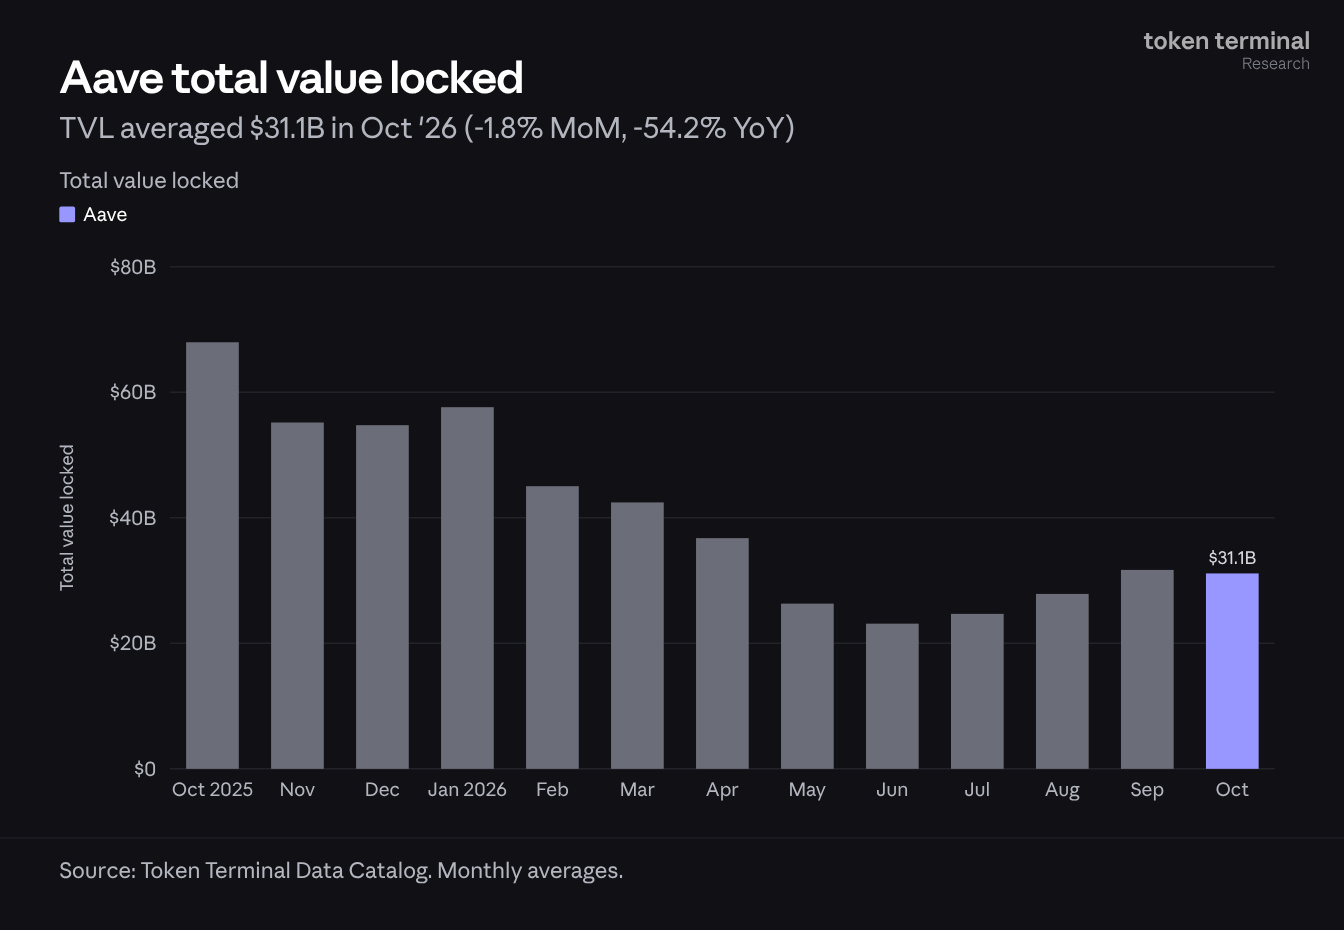
Le recul vient d’Ethereum, qui représentait 80,5 % de la TVL d’octobre (25,1 Md$) et a baissé de 3,8 % sur un mois. Tous les autres réseaux du top 8 ont progressé, en tête desquels OP Mainnet (+9,4 %), Avalanche (+9,0 %) et Plasma (+6,6 %).
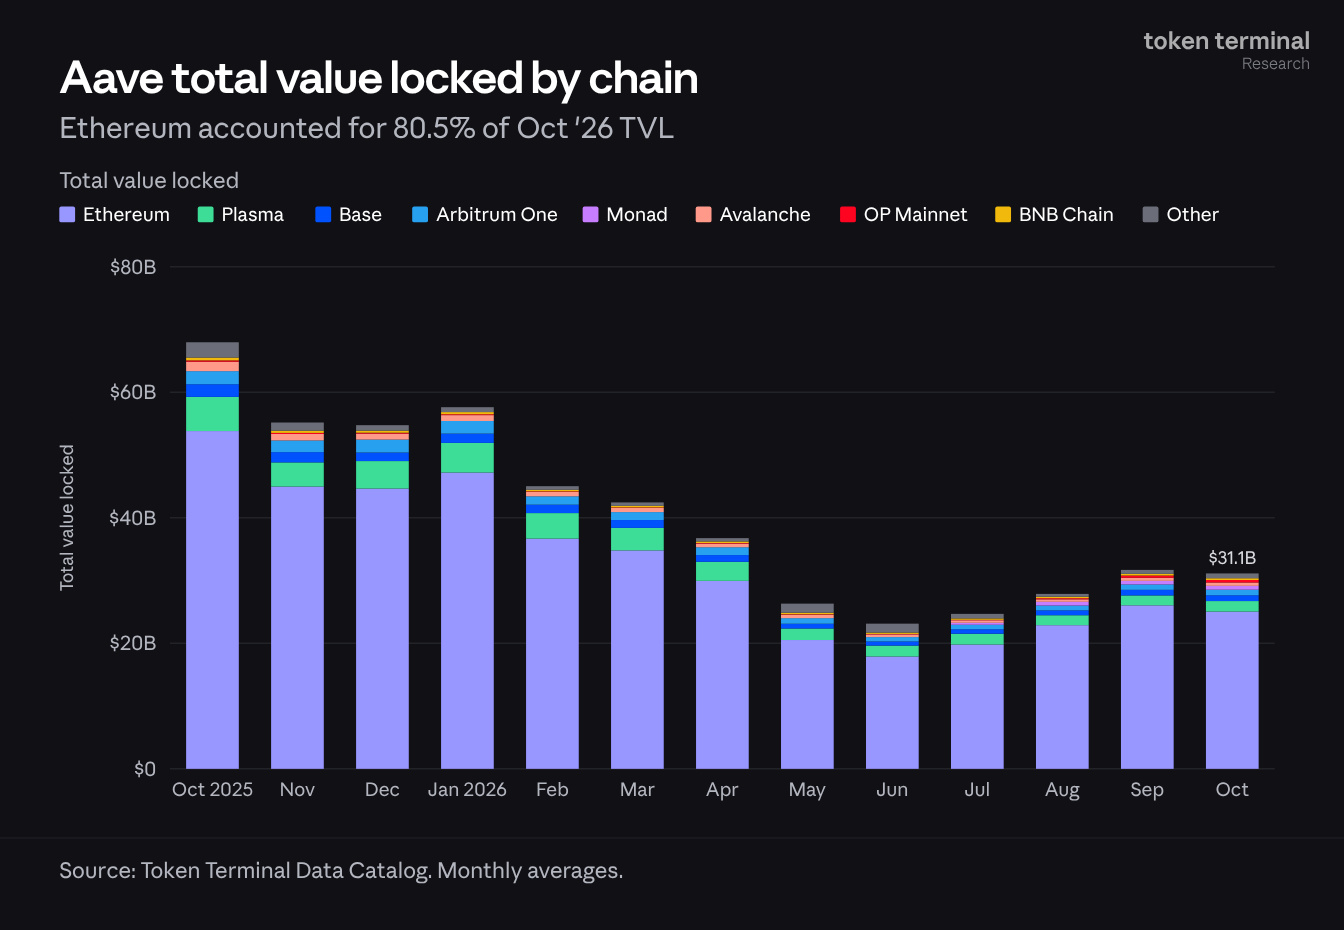
Les prêts actifs mesurent la valeur totale en dollars américains des emprunts en cours sur les marchés d’Aave, c’est-à-dire la part des dépôts sur laquelle les emprunteurs paient des intérêts. Les prêts actifs se sont établis en moyenne à 12,4 Md$ en octobre, en baisse de 2,5 % sur un mois et de 54,4 % sur un an.
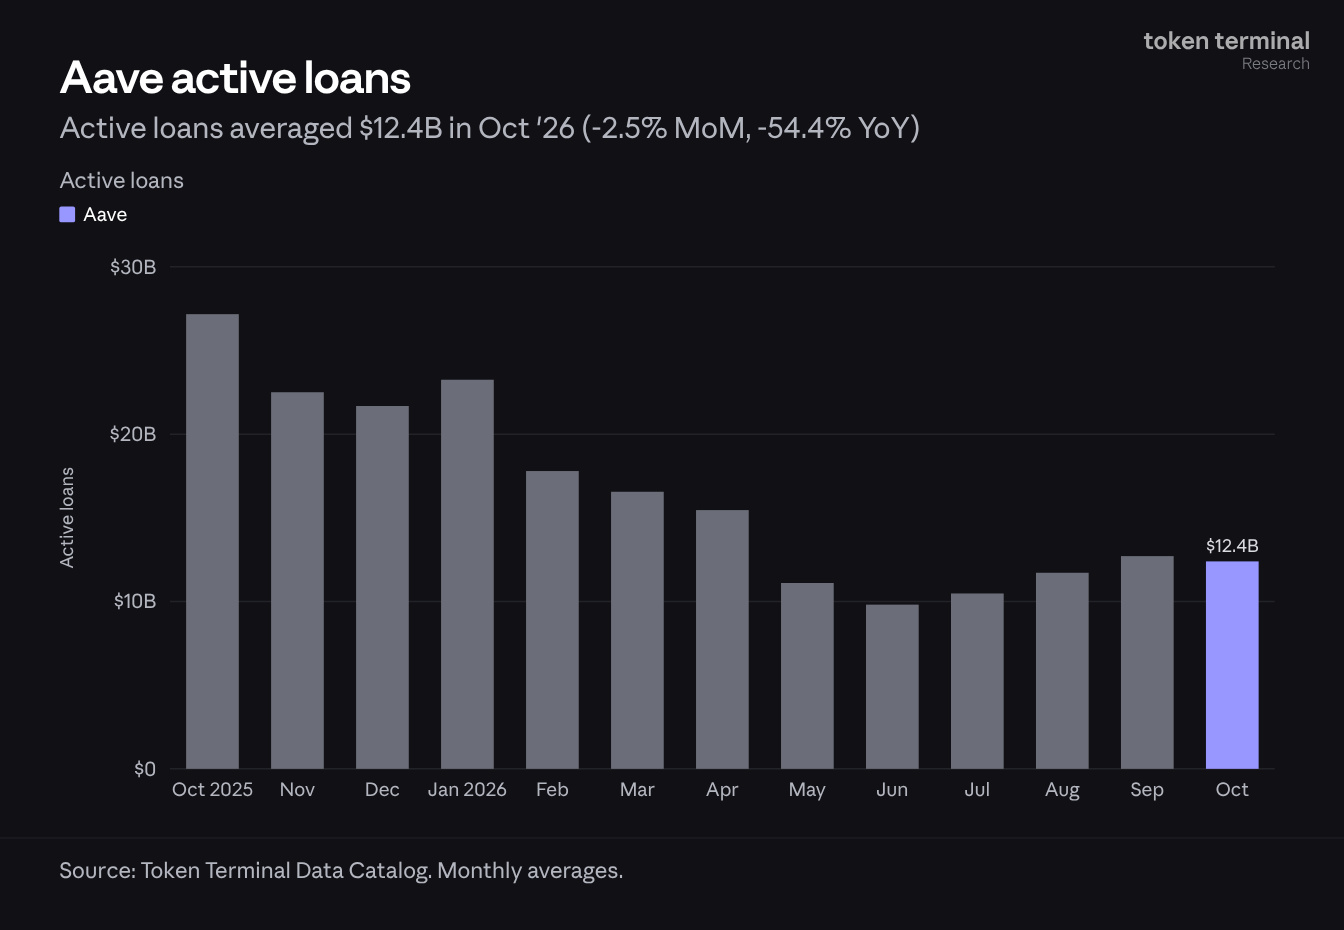
Ethereum représentait 81,0 % des prêts actifs d’octobre et a reculé de 4,4 % sur un mois, tandis que tous les autres réseaux cités ont progressé. Arc, lors de son premier mois complet, a enregistré en moyenne 111,7 M$ de prêts actifs ; les autres réseaux ont progressé de 0,8 % à 4,1 %.
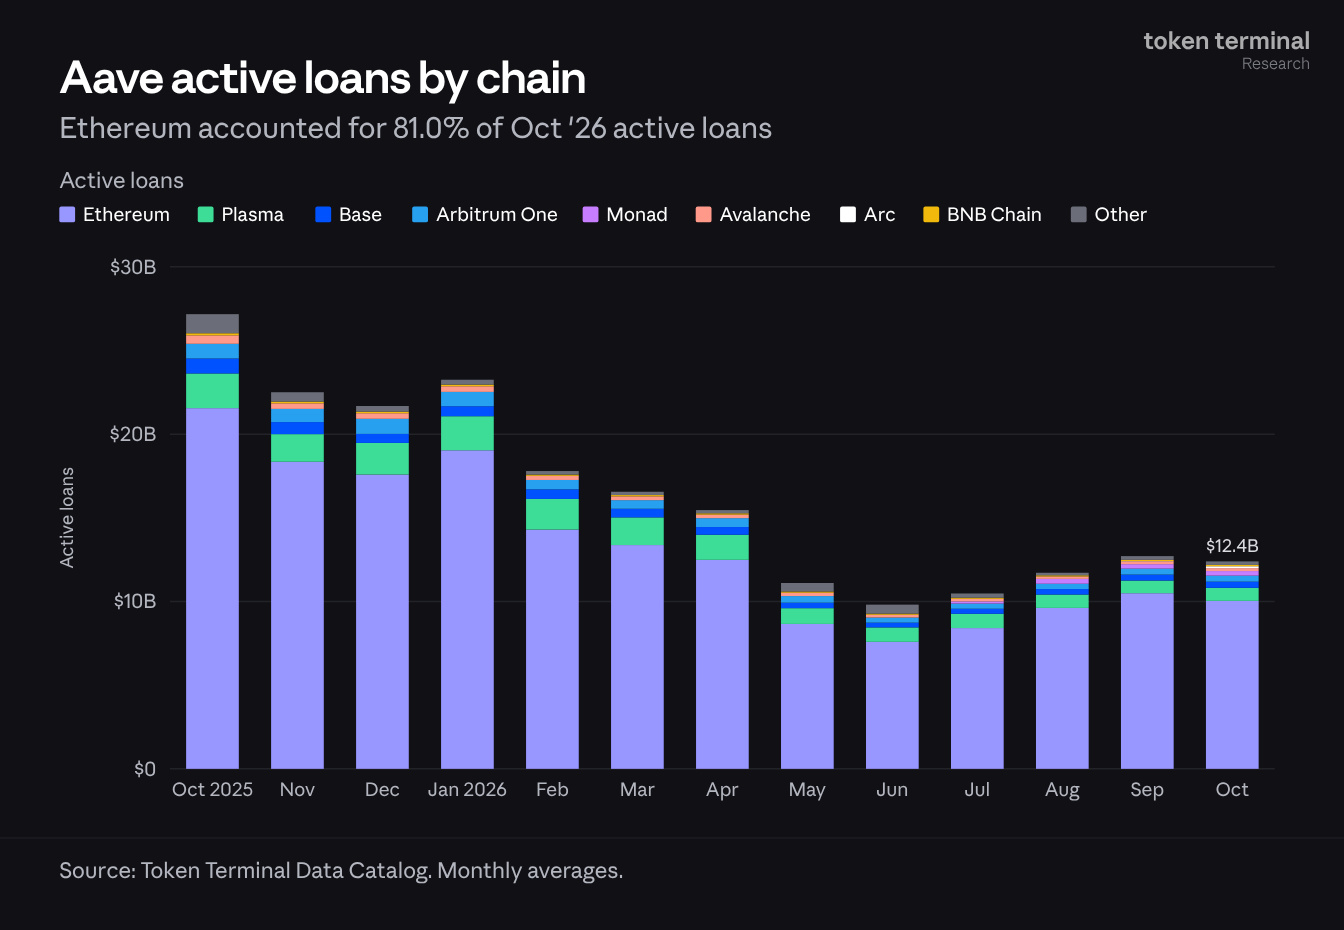
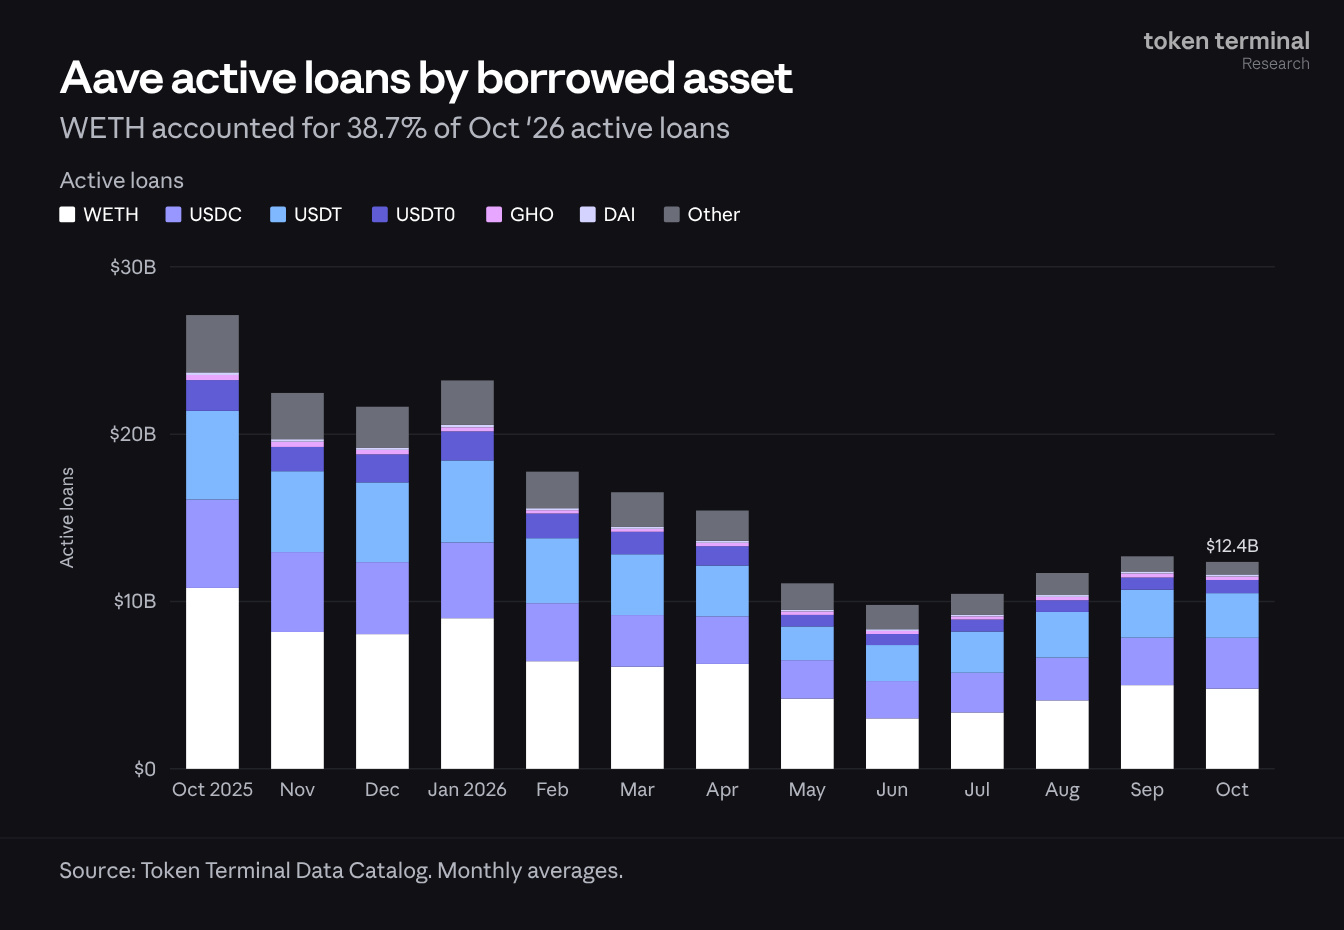
Les emprunts se sont orientés vers les stablecoins. Les prêts en USDC ont augmenté de 7,2 % sur un mois, à 3,0 Md$, leur niveau le plus élevé depuis mars, et ceux en USDT0 ont progressé de 8,4 %, tandis que les prêts en WETH ont baissé de 4,2 %. L’USDC, l’USDT, l’USDT0, le GHO et le DAI représentaient ensemble 55,2 % des prêts actifs d’octobre, contre 53,5 % en septembre.
La part de marché mesure la part d’Aave dans les prêts actifs des projets de prêt suivis par Token Terminal. Aave est resté de loin le plus grand projet de prêt : ses 12,4 Md$ de prêts actifs en octobre représentaient 2,2 fois les 5,6 Md$ de Morpho et dépassaient le total des quatre projets de prêt suivants (11,8 Md$).
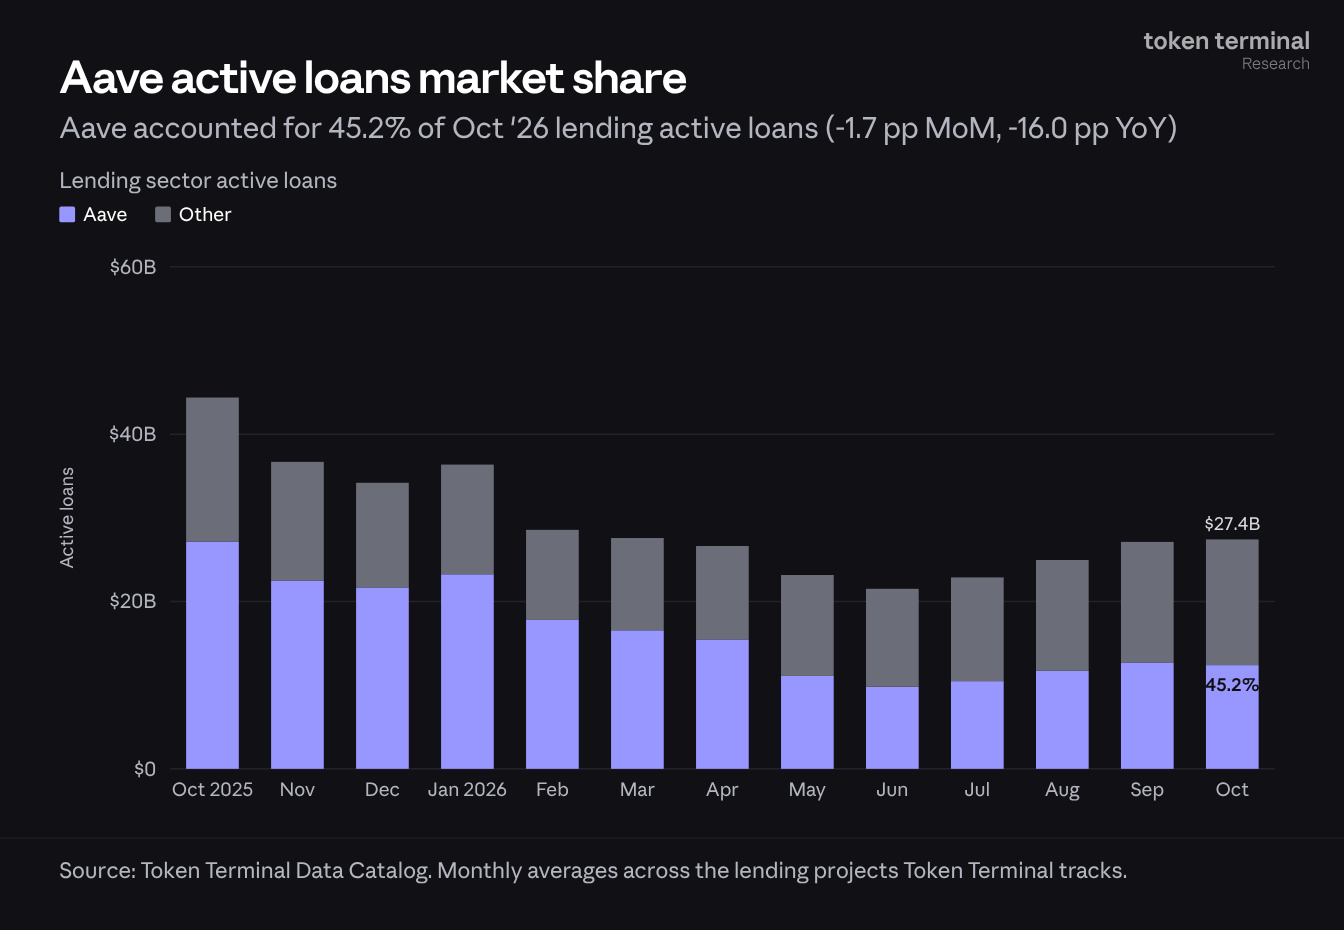
En octobre, Aave représentait 45,2 % des prêts actifs des projets de prêt suivis par Token Terminal, soit près de la moitié du marché.
3) Aave V3
Aave V3 est l’ensemble de marchés établi d’Aave, déployé sur plus d’une douzaine de réseaux : le marché Core sur Ethereum, Prime, Aave Horizon pour les actifs du monde réel tokenisés et des marchés sur d’autres réseaux. Il représentait 95,0 % de la TVL d’Aave en octobre.
La TVL d’Aave V3 s’est établie en moyenne à 29,6 Md$ en octobre, en baisse de 3,0 % sur un mois et de 56,2 % sur un an. Core en représentait 79,4 % (23,5 Md$) et a reculé de 4,3 % sur un mois, tandis que les marchés Plasma, Avalanche, Arbitrum et Base ont progressé.
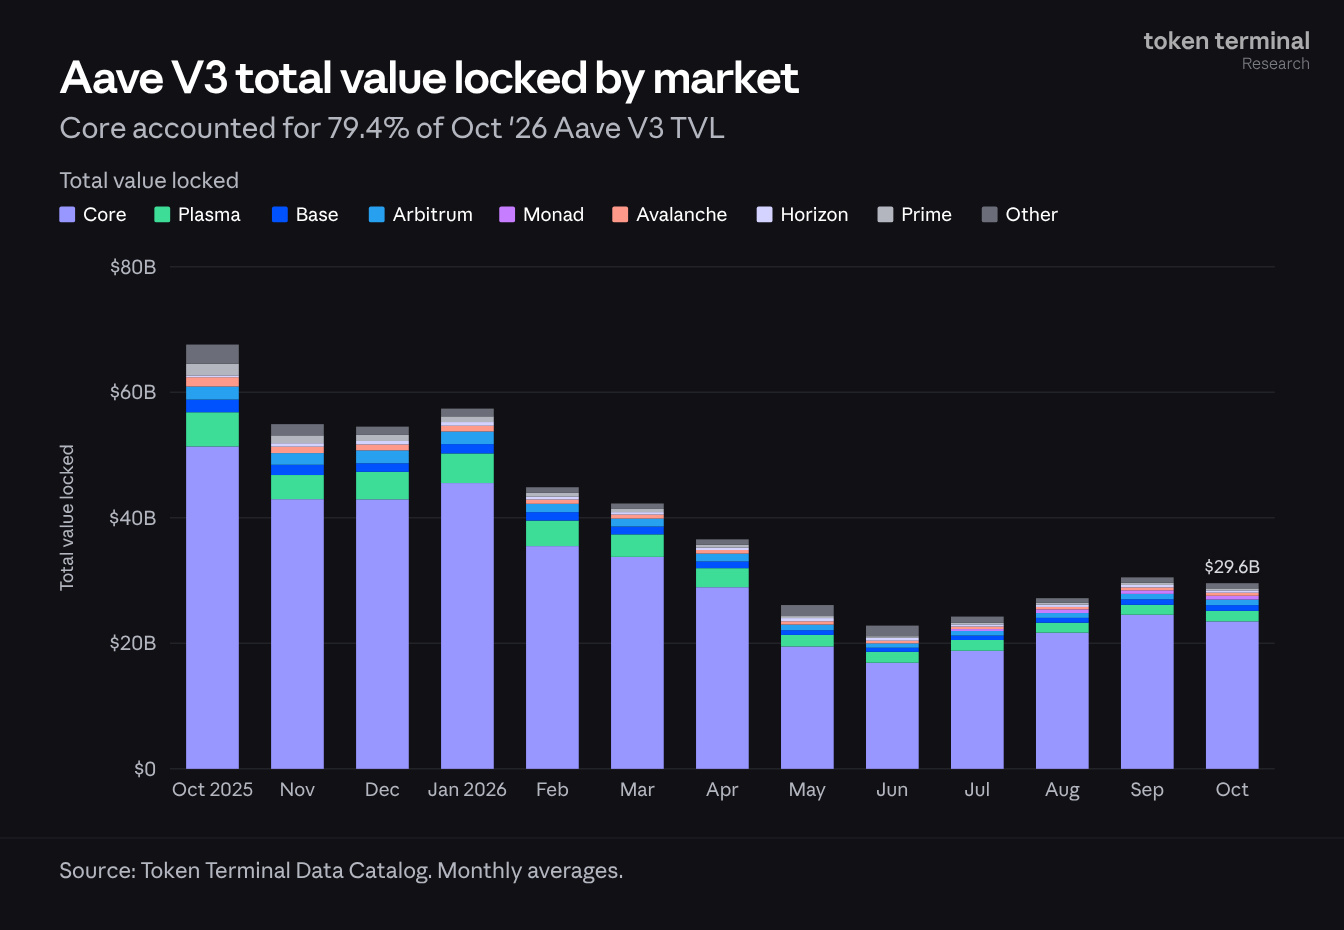
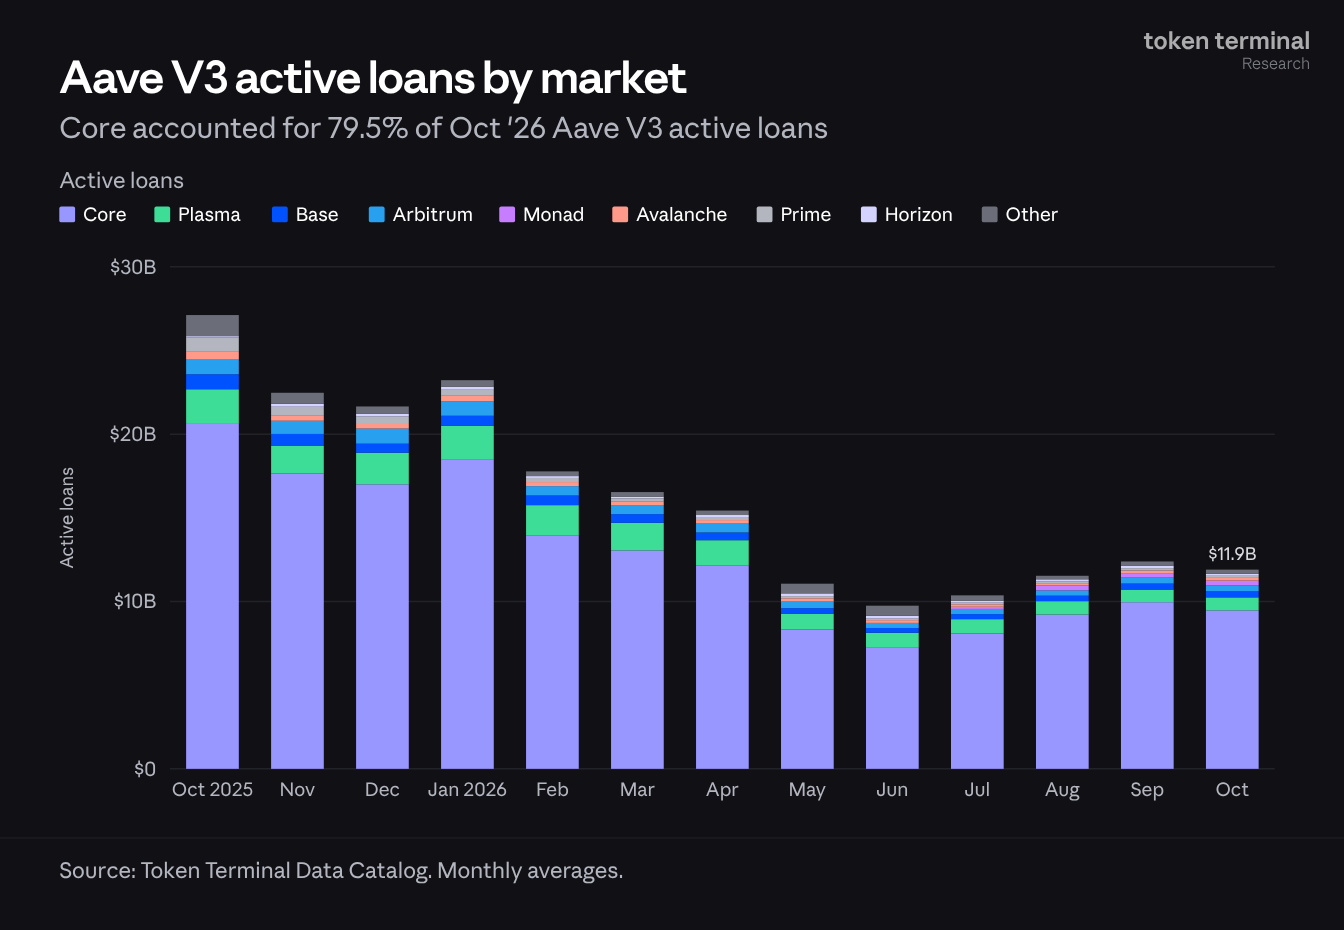
Les prêts actifs d’Aave V3 se sont établis en moyenne à 11,9 Md$, en baisse de 3,9 % sur un mois et de 56,1 % sur un an. Core a de nouveau représenté l’essentiel du recul, ses prêts actifs diminuant de 4,9 % sur un mois à 9,5 Md$.
Les taux d’emprunt et d’offre correspondent aux taux annualisés payés par les emprunteurs et perçus par les déposants sur un marché, calculés en moyenne sur la période pendant laquelle chaque taux s’appliquait. Sur le marché Core, les emprunteurs en USDC ont payé 5,1 % en octobre, contre 4,7 % en septembre et 4,2 % en juin ; il s’agit du taux le plus élevé depuis avril. Les déposants en USDC ont perçu 4,4 %. Les emprunteurs en USDT ont payé 4,9 %.
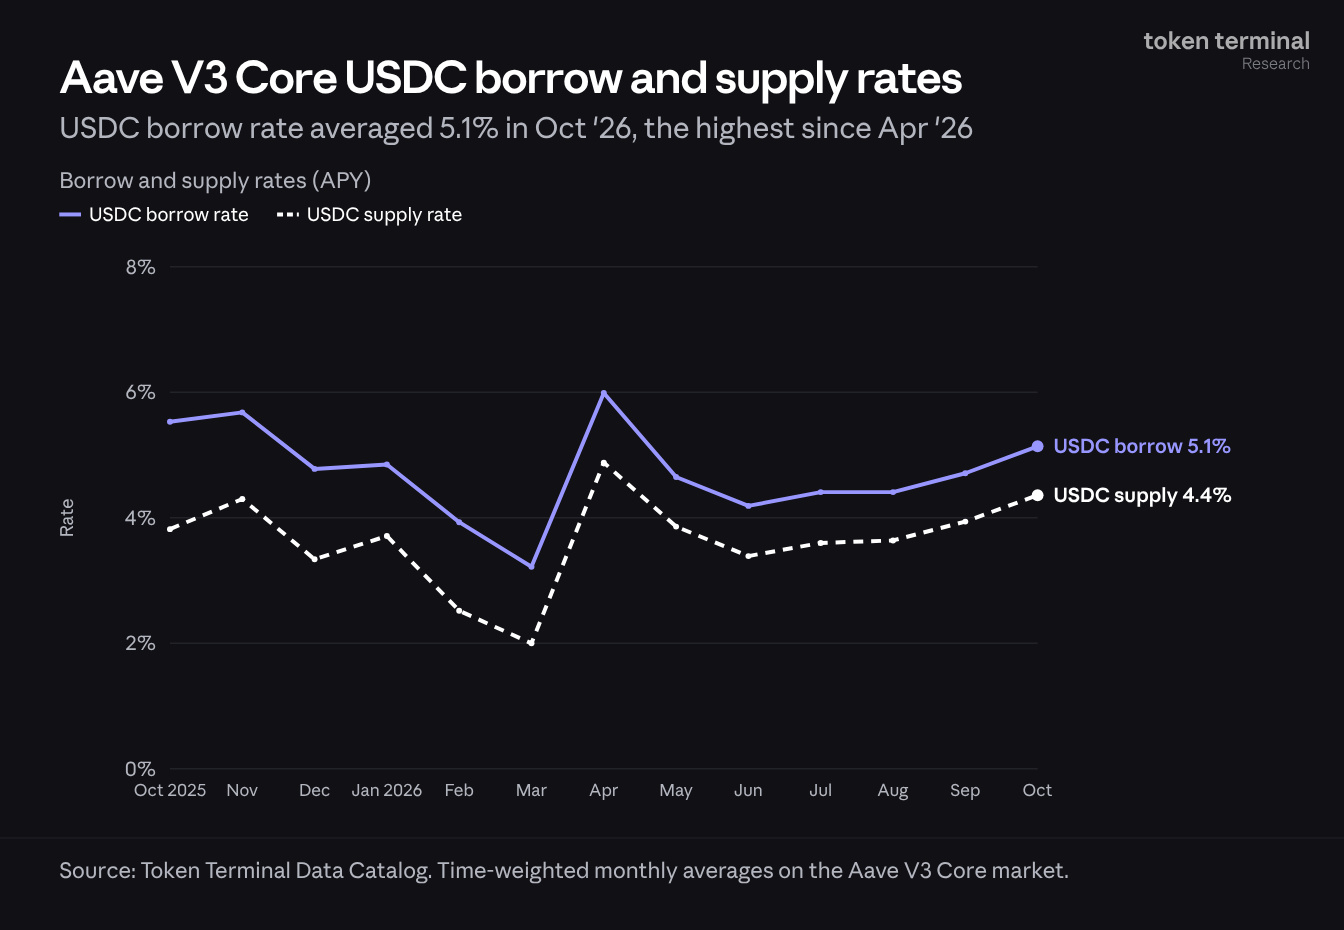
Le portefeuille de prêts d’Aave V3 était légèrement moins important en octobre, mais les emprunteurs ont payé des taux plus élevés, ce qui a fait grimper les frais. Une proposition présentée en novembre visait à concentrer Core sur des garanties liquides et de premier ordre, avec la possibilité de déplacer d’autres actifs vers des marchés Aave V4 isolés.
4) Aave V4
Aave V4 est la toute dernière version du protocole Aave. Des hubs de liquidité partagée financent des marchés modulaires (spokes), et des partenaires peuvent exploiter des marchés ou des instances dédiés sur la même base de code, comme l’instance Ether.fi Cash sur OP Mainnet ou les nouveaux marchés sélectionnés par Sentora.
La TVL d’Aave V4 s’est établie en moyenne à 1,4 Md$ en octobre, en hausse de 35,5 % sur un mois, et ses prêts actifs à 472,2 M$, en hausse de 56,6 % sur un mois ; ces deux chiffres constituent des records historiques. La part d’Aave V4 dans la TVL d’Aave est passée de 3,3 % à 4,5 %.
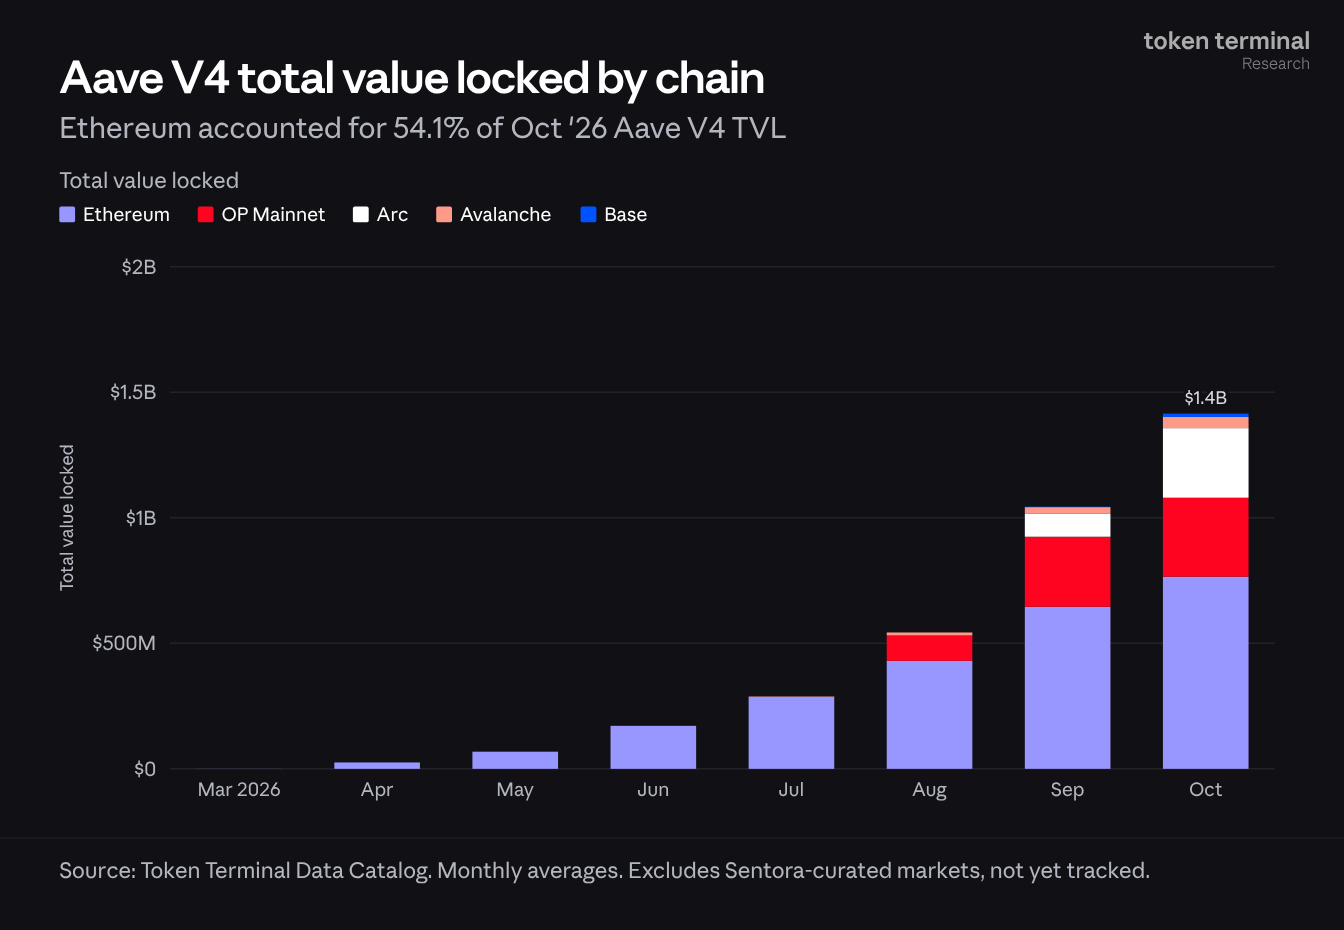
Ethereum représentait 54,1 % de la TVL d’Aave V4 en octobre (765,5 M$). Arc a enregistré une TVL moyenne de 277,1 M$ lors de son premier mois complet, et deux intégrations y ont été lancées en octobre : les clients de Circle Mint peuvent emprunter des USDC en garantie de cirBTC, et le syrupUSDC de Maple a été ajouté comme garantie sur un marché Maple dédié.
Le 28 octobre, Ethena Pay a lancé Earn+, dont les dépôts sont dirigés vers un coffre Upshift sélectionné par Steakhouse ; celui-ci fournit des USDe et emprunte des USDT sur Aave V4 sur Avalanche. La TVL d’Aave V4 sur Avalanche a augmenté de 65,9 % sur un mois, à 44,4 M$, et a terminé octobre à 57,1 M$ après une hausse lors de la semaine du lancement d’Earn+. Elle a dépassé 200 M$ début novembre.
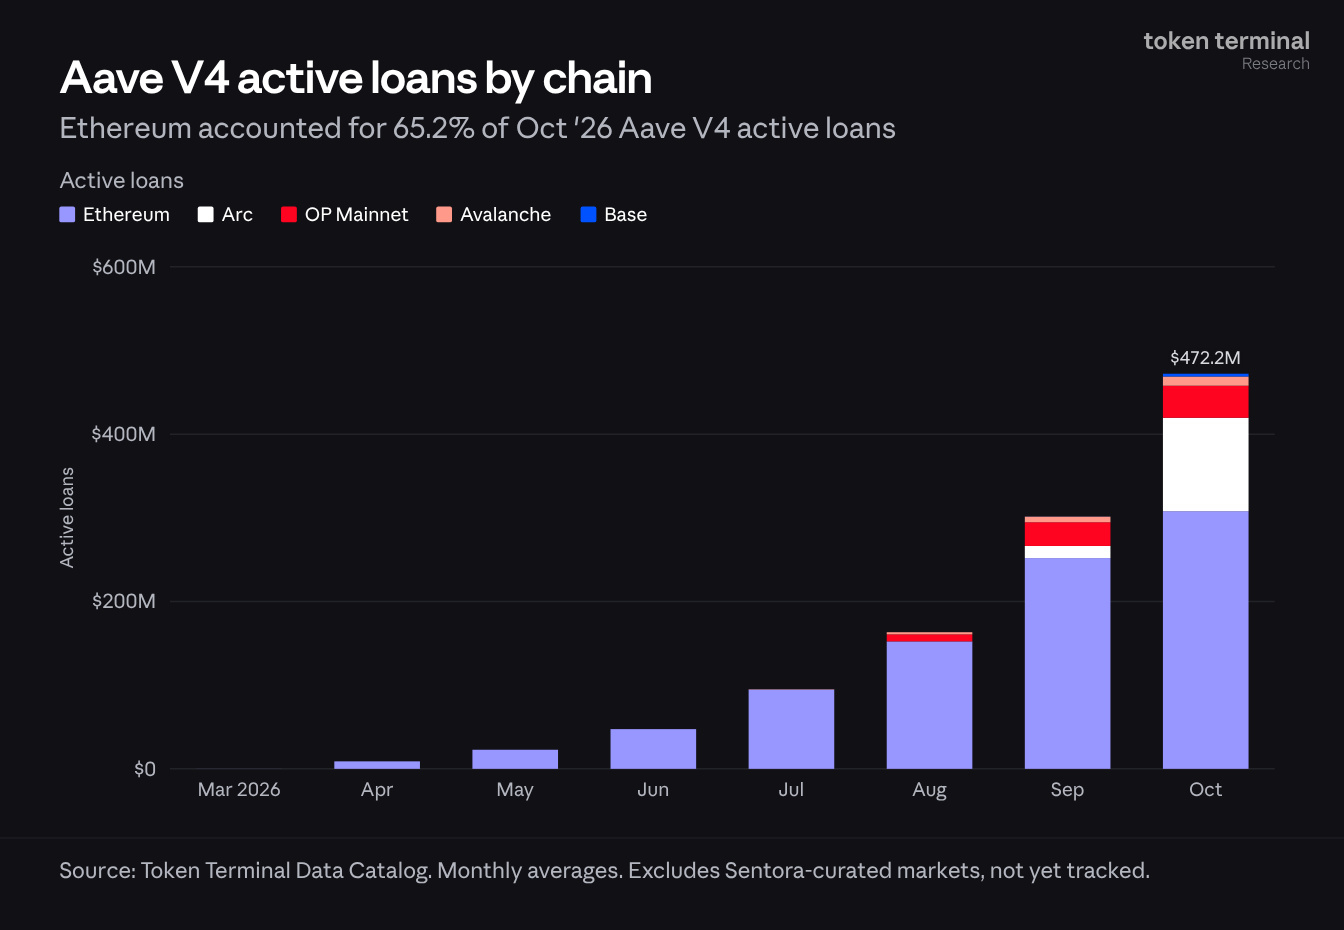
En termes de prêts actifs, Arc était le deuxième réseau d’Aave V4 en octobre, avec 111,7 M$, derrière Ethereum et ses 307,9 M$. OP Mainnet, où se trouve l’instance Ether.fi Cash, a enregistré une moyenne de 38,3 M$.
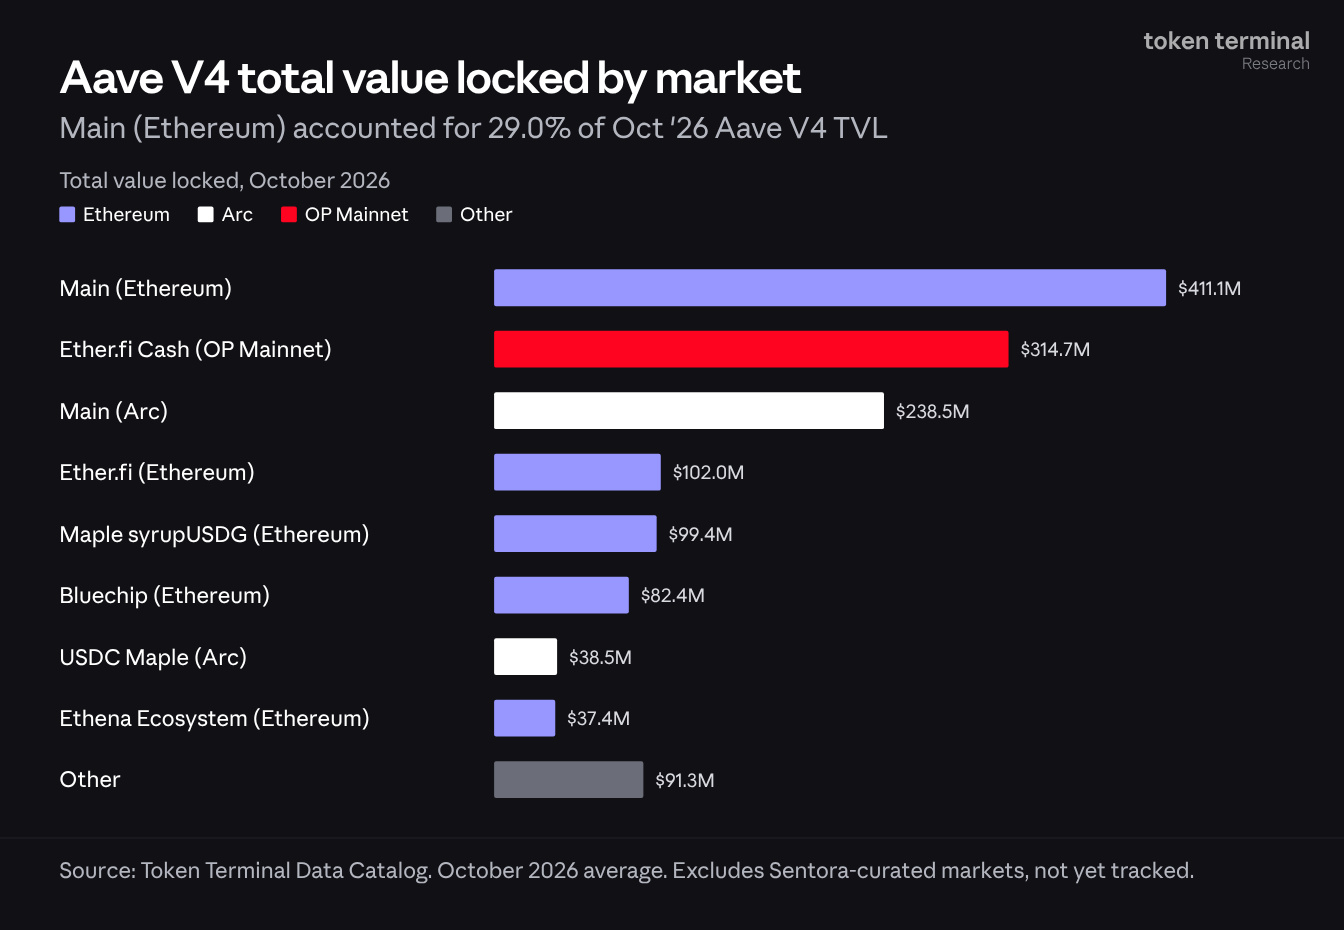
Le marché Main sur Ethereum représentait 411,1 M$ de la TVL d’Aave V4 en octobre, suivi de l’instance Ether.fi Cash (314,7 M$) et du marché Main d’Arc (238,5 M$). Le marché Main d’Arc a progressé de 161,7 % sur un mois lors de son premier mois complet.
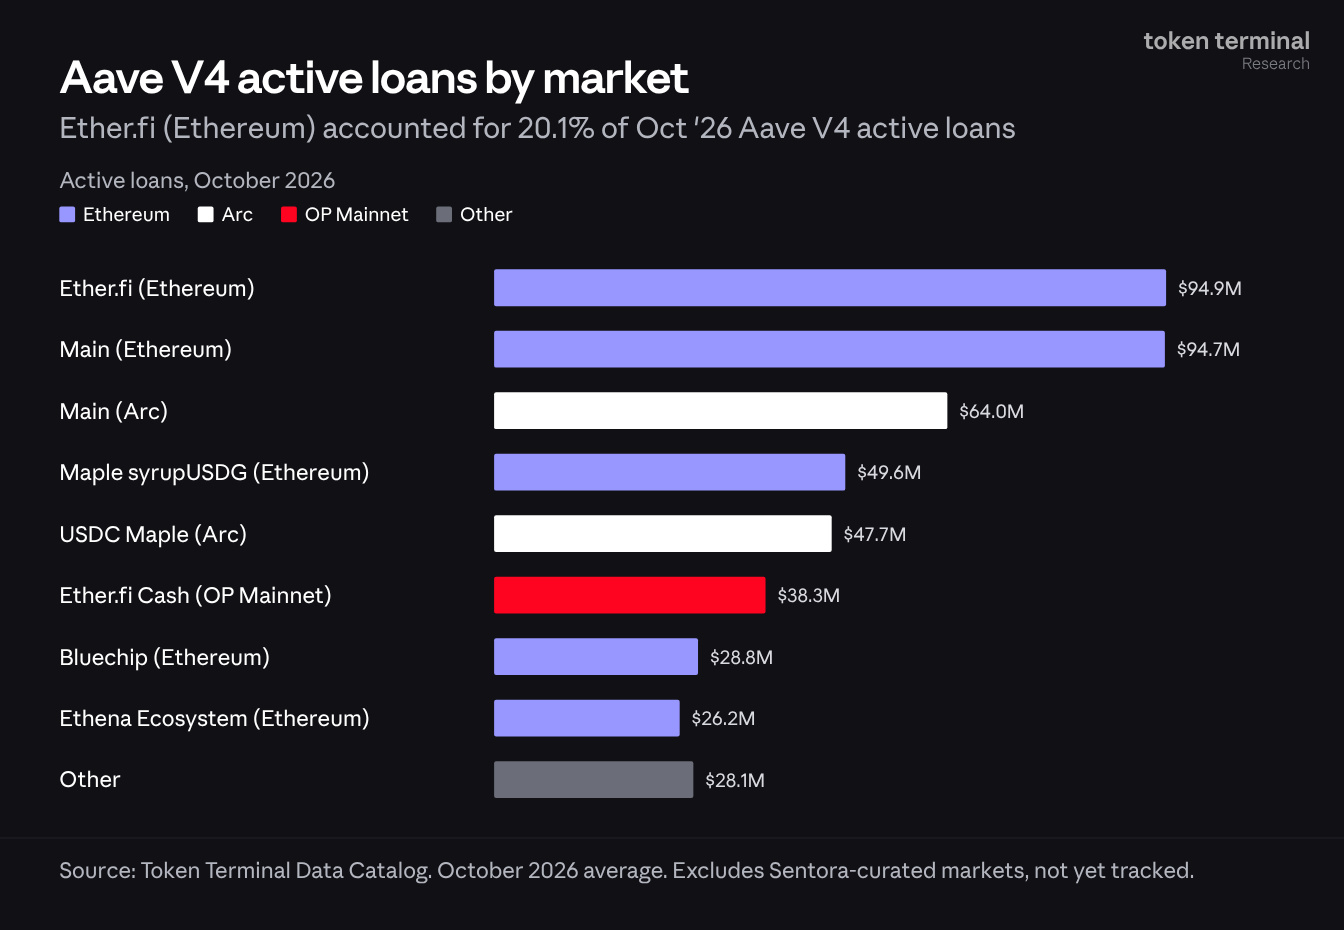
Les emprunts sur Aave V4 sont répartis entre plusieurs marchés. Le marché d’Ether.fi sur Ethereum représentait 94,9 M$ de prêts actifs en octobre, et le marché Main sur Ethereum, 94,7 M$ ; les deux marchés d’Arc en représentaient 111,7 M$ au total.
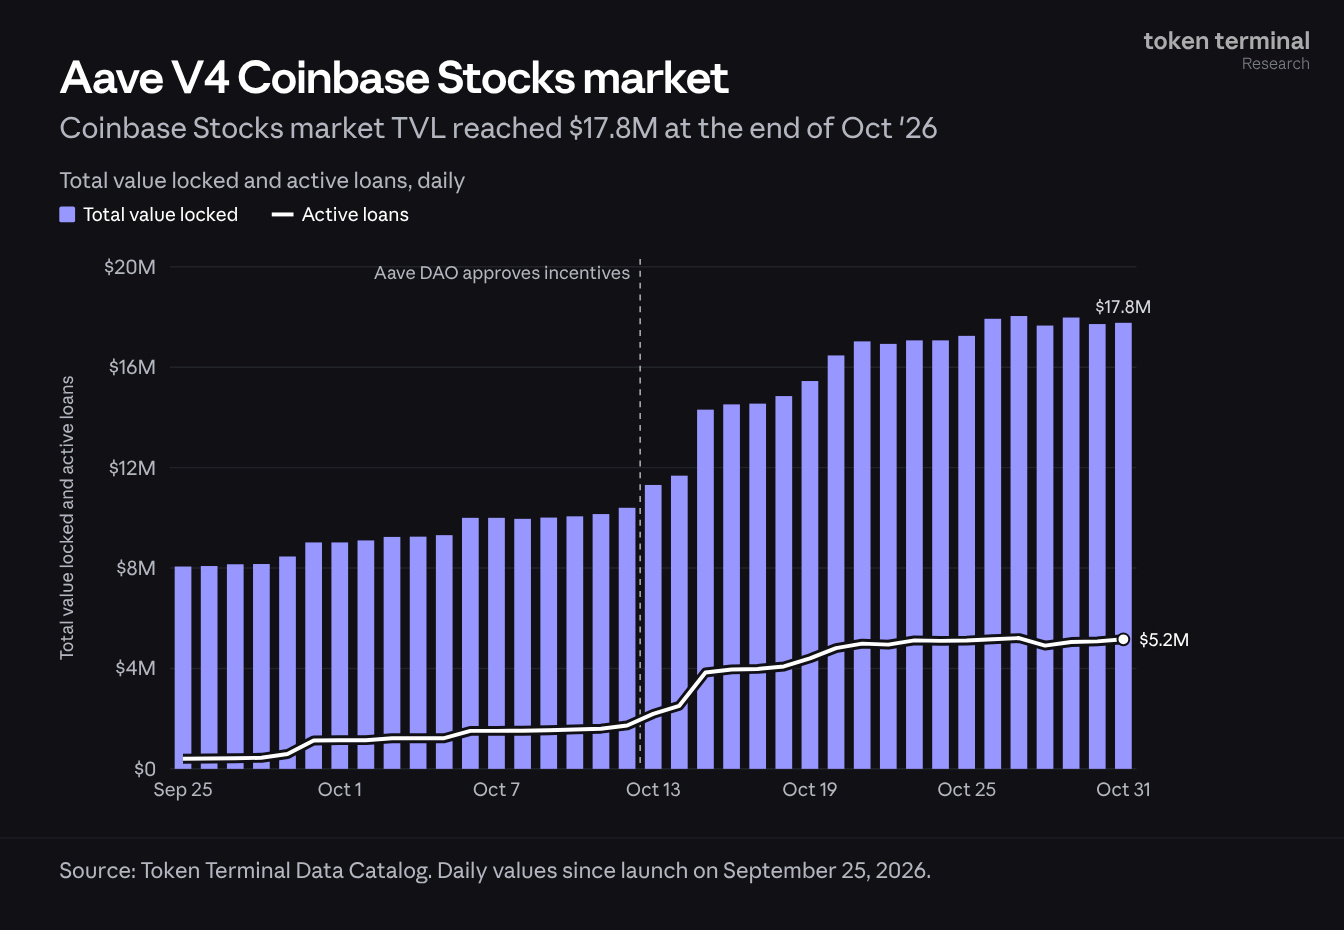
Le marché Coinbase Tokenized Stocks sur Base permet aux utilisateurs éligibles hors des États-Unis d’emprunter des USDC en garantie d’actions tokenisées émises par Coinbase. Sa TVL est passée de 9,0 M$ fin septembre à 17,8 M$ fin octobre, et ses prêts actifs de 1,1 M$ à 5,2 M$. La hausse la plus marquée a eu lieu dans les jours qui ont suivi l’approbation, le 13 octobre, des incitations pour ce marché par l’Aave DAO.
La croissance d’Aave V4 est venue de ses partenaires et de nouveaux réseaux. Arc, l’instance Ether.fi Cash, Avalanche et Base ont contribué à hauteur de 251,2 M$ à la hausse de 371,0 M$ de la TVL d’Aave V4. Aave V4 perçoit désormais des frais sur 472,2 M$ de prêts actifs.
5) Économie
Les frais mesurent la valeur totale en dollars américains payée par les utilisateurs des marchés d’Aave, principalement les intérêts versés par les emprunteurs. Les frais ont totalisé 40,4 M$ en octobre, en hausse de 9,8 % sur un mois et en baisse de 63,9 % sur un an. Il s’agit d’une troisième hausse consécutive et du total mensuel le plus élevé depuis avril.
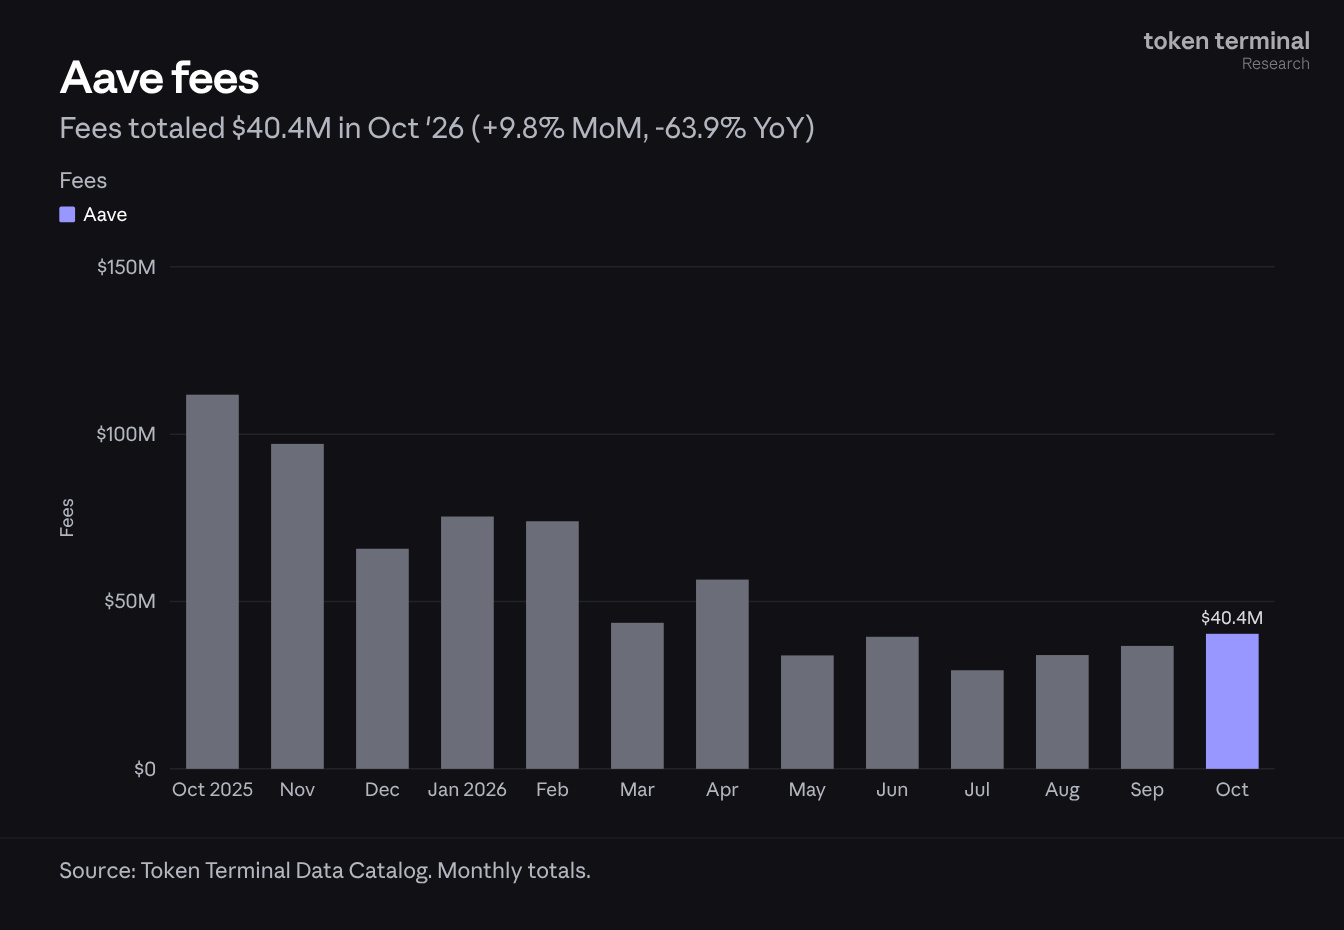
Les frais ont augmenté alors que les prêts actifs diminuaient de 2,5 %, car les emprunteurs ont payé des taux plus élevés : les emprunteurs en USDC sur Core ont payé en moyenne 5,1 %, contre 4,7 % auparavant. Aave V4 a généré 1,5 M$ de frais, un record représentant 3,8 % du total.
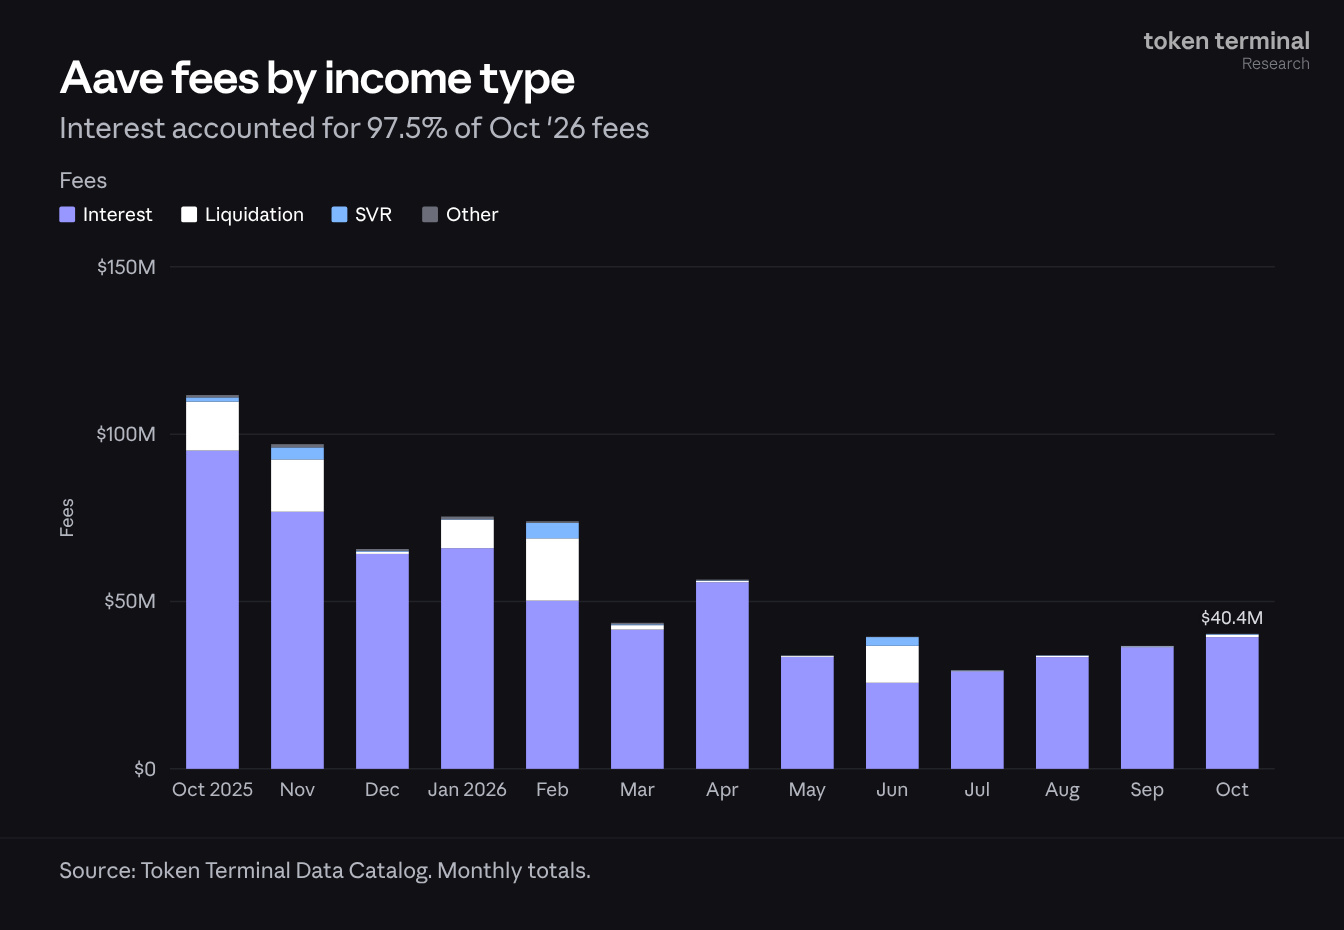
Les intérêts représentaient 97,5 % des frais d’octobre (39,4 M$). Les frais de liquidation sont passés de 0,2 M$ en septembre à 0,7 M$.
Les revenus correspondent à la part des frais conservée par l’Aave DAO ; le reste revient aux déposants. Les revenus ont totalisé 5,6 M$ en octobre, en hausse de 8,0 % sur un mois et en baisse de 65,7 % sur un an. Il s’agit d’une troisième hausse consécutive et du niveau le plus élevé depuis juin.
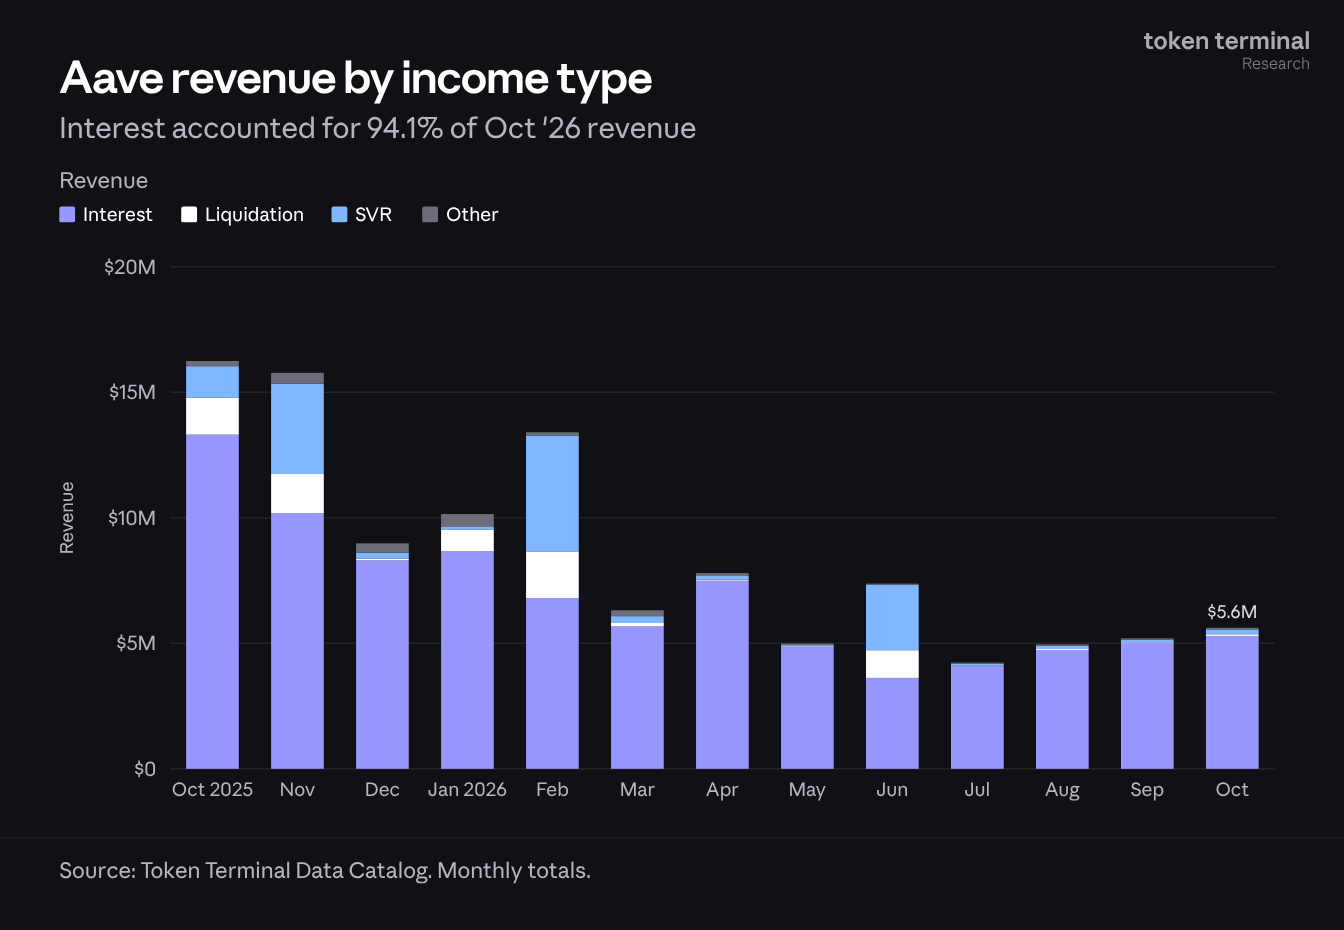
Les intérêts représentaient 94,1 % des revenus d’octobre (5,3 M$) et Chainlink SVR, 3,5 %. En octobre, l’Aave DAO a relevé les frais de liquidation pour le WBTC, le WETH et le wstETH sur le marché Aave V3 Core, augmentant ainsi la part du trésor dans les primes de liquidation.
Le trésor mesure la valeur totale du trésor onchain de l’Aave DAO, y compris ses avoirs en AAVE. Il s’est établi en moyenne à 172,7 M$ en octobre, en hausse de 7,8 % sur un mois et en baisse de 34,9 % sur un an. Il s’agit d’une quatrième hausse consécutive et de son niveau le plus élevé depuis janvier.
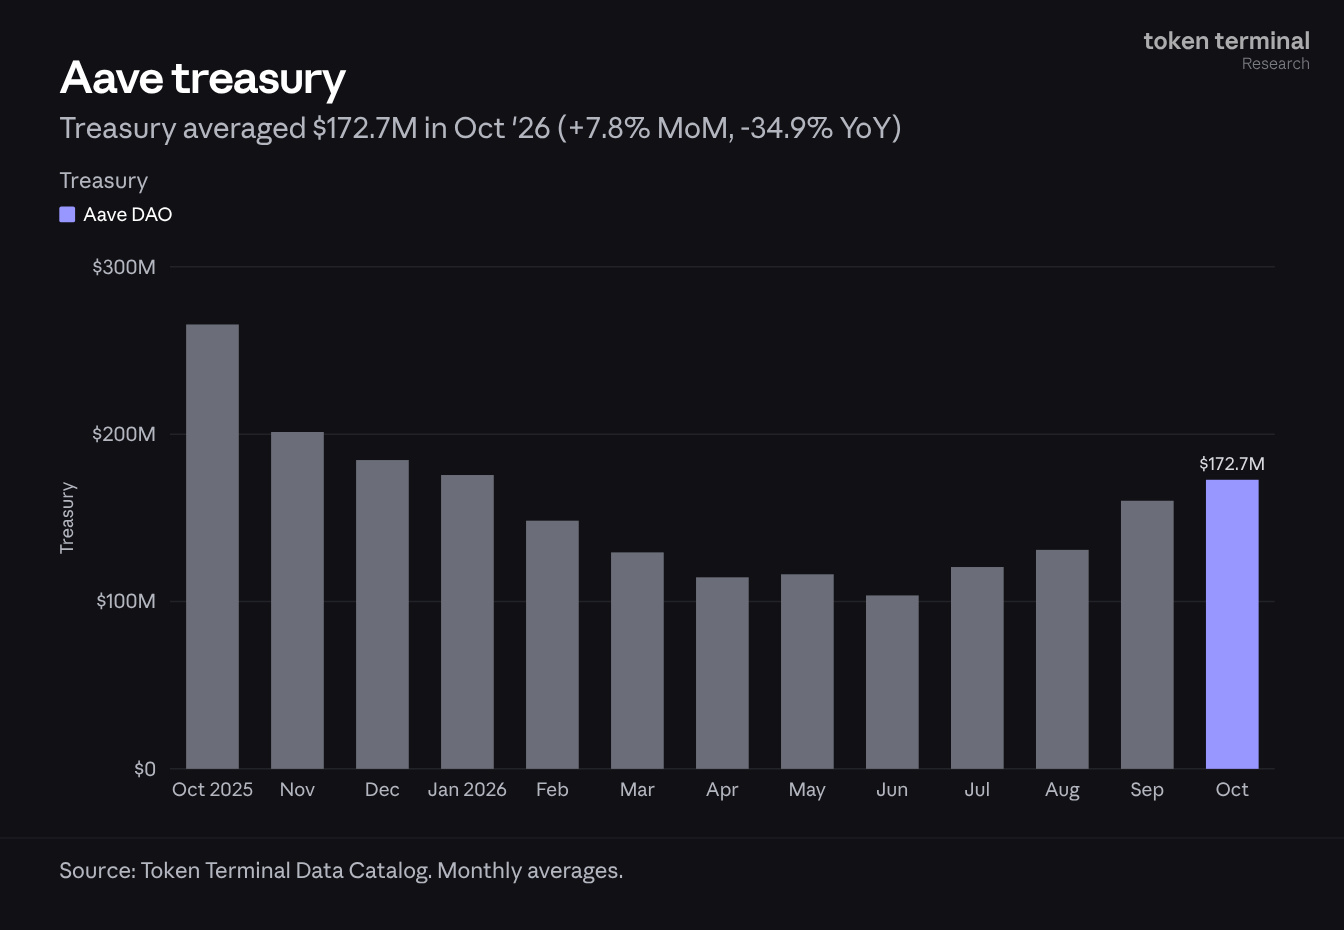
Les revenus de la DAO ont augmenté au cours d’un mois où les soldes ont diminué. Les revenus ont progressé pour un troisième mois grâce à la hausse des taux des stablecoins, et le trésor a augmenté pour un quatrième mois.
6) Utilisateurs actifs mensuels
Le nombre d’utilisateurs actifs mensuels correspond au nombre d’adresses uniques qui déposent, empruntent, remboursent, retirent, contractent un prêt flash ou font l’objet d’une liquidation sur Aave au cours d’une période glissante de 30 jours. Il s’est établi en moyenne à 149,7 K en octobre, en hausse de 3,2 % sur un mois et de 8,9 % sur un an. Il s’agit d’une troisième hausse consécutive et du niveau le plus élevé depuis février.
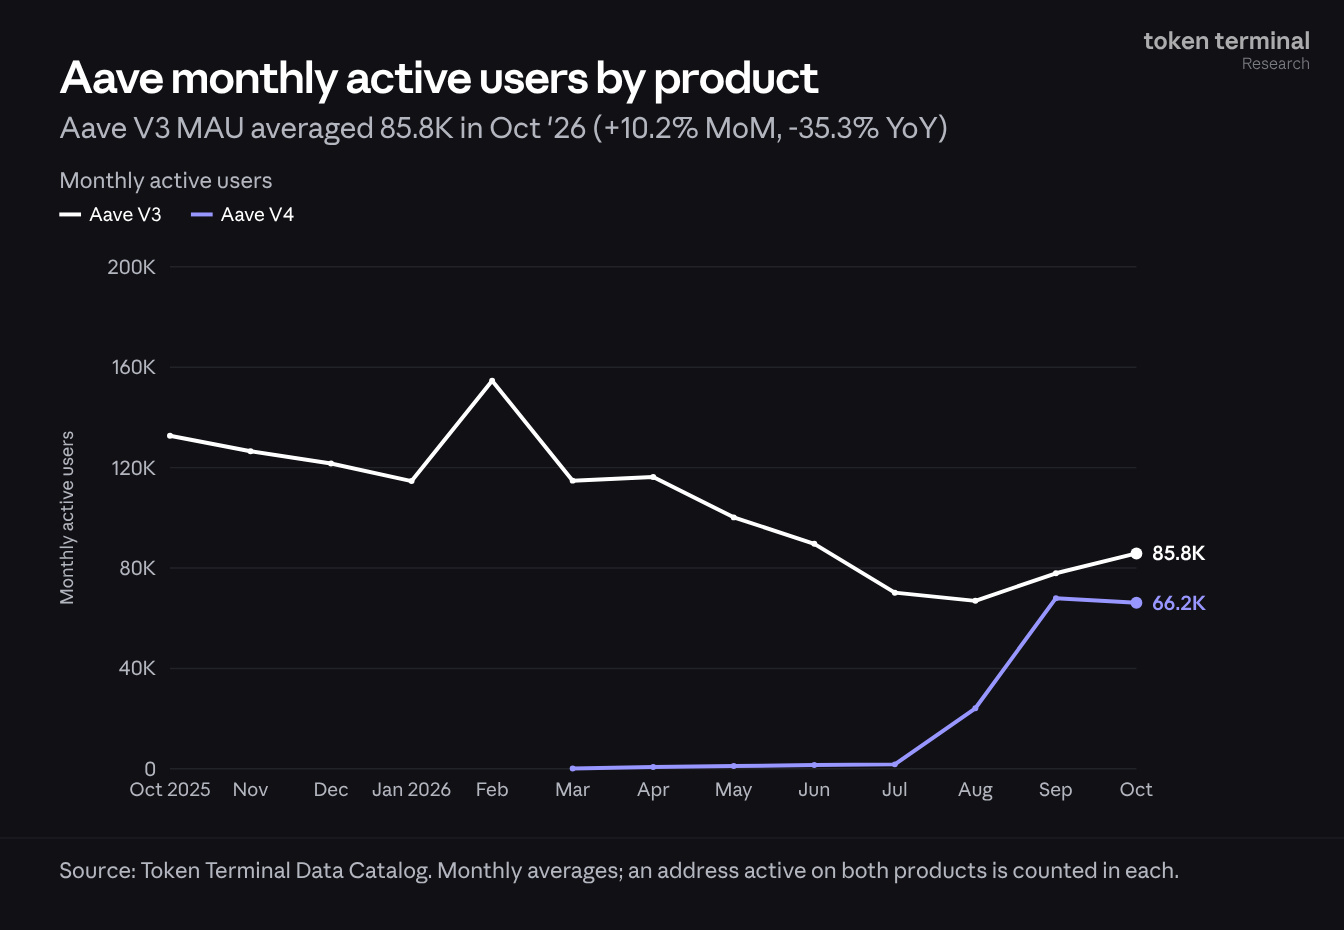
Le nombre d’utilisateurs actifs mensuels d’Aave V3 a augmenté de 10,2 % sur un mois, à 85,8 K, son niveau le plus élevé depuis juin. Aave V4 a enregistré une moyenne de 66,2 K, sept mois après son lancement.
7) AAVE et GHO
La capitalisation boursière d’AAVE correspond à la valorisation entièrement diluée du jeton AAVE : son prix multiplié par l’offre totale. Elle s’est établie en moyenne à 2,5 Md$ en octobre, en hausse de 13,6 % sur un mois et en baisse de 36,8 % sur un an. Il s’agit d’une quatrième hausse consécutive et du niveau le plus élevé depuis janvier.
La capitalisation boursière de GHO correspond à l’offre de GHO en circulation, évaluée à son prix de marché. Elle s’est établie en moyenne à 671,1 M$ en octobre, en baisse de 1,2 % sur un mois et en hausse de 103,9 % sur un an.
En octobre, les détenteurs ont mis en staking en moyenne 205,4 M$ de GHO en sGHO afin de bénéficier du taux d’épargne Aave de 4,6 %, en hausse de 23,7 % sur un mois et représentant 30,6 % de la capitalisation boursière de GHO.
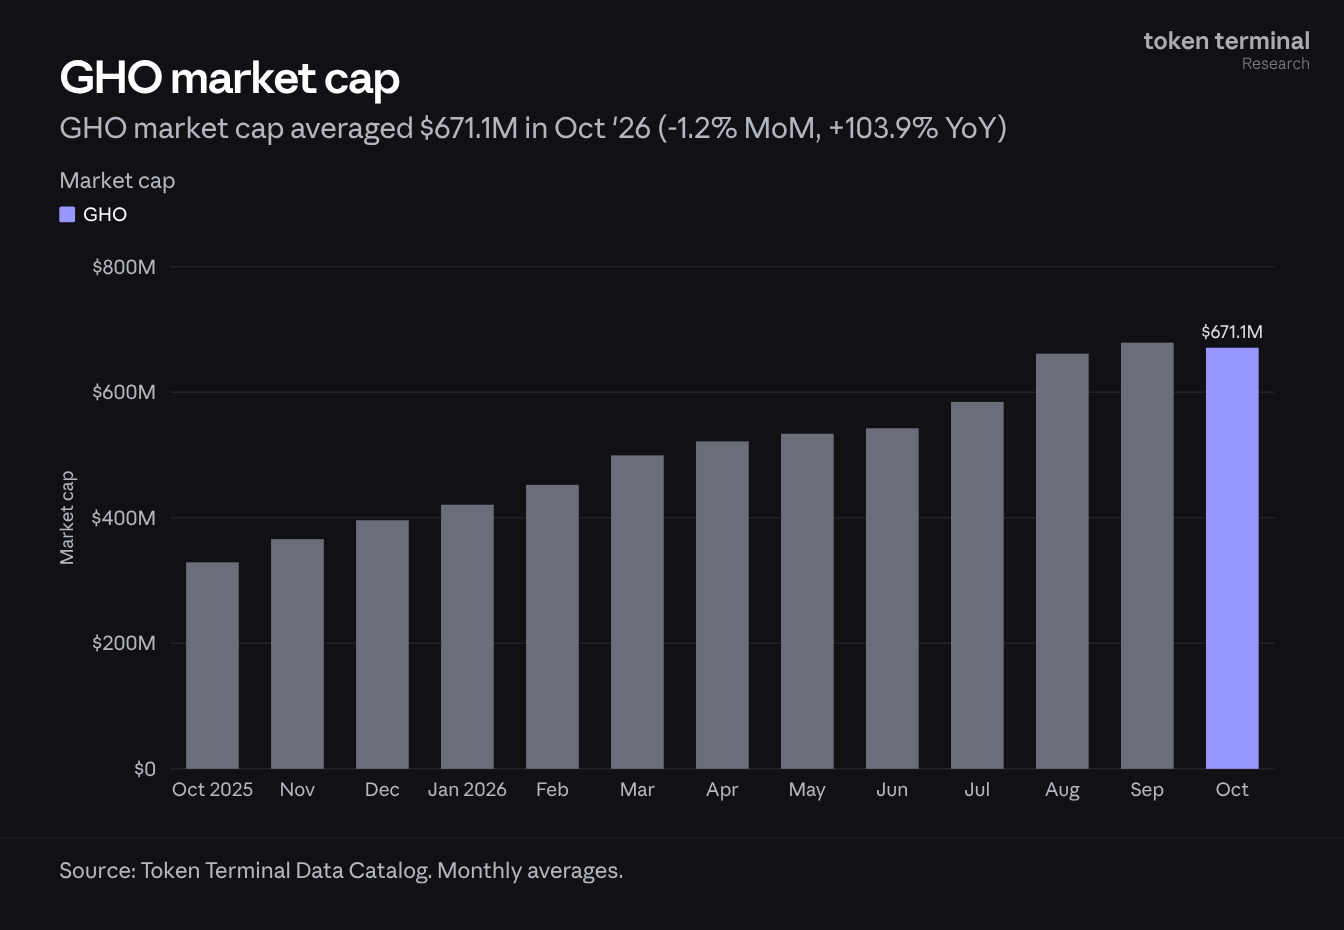
La capitalisation boursière d’AAVE a progressé pendant quatre mois, tout comme le trésor, et l’offre de GHO a doublé en un an.
8) Perspectives
En octobre, les soldes d’Aave ont légèrement diminué, tandis que ses revenus ont augmenté. La TVL et les prêts actifs ont reculé, alors que les frais, les revenus et les utilisateurs actifs mensuels ont atteint leurs niveaux les plus élevés depuis plusieurs mois. Les emprunts se sont orientés vers les stablecoins, assortis de taux plus élevés, et Aave V4 a établi de nouveaux records grâce à la croissance des déploiements partenaires et des nouveaux réseaux. Début novembre, la TVL d’Aave V4 a dépassé 1,6 Md$.
Sept évolutions à suivre à l’approche de novembre :
Réorientation de Core. Le 10 novembre, LlamaRisk, l’un des gestionnaires des risques d’Aave, a proposé de limiter les garanties d’Aave V3 Core aux actifs liquides de premier ordre. Les actifs de restaking, les stratégies d’empaquetage à effet de levier, certains jetons représentatifs de BTC et les réserves peu demandées seraient progressivement retirés, avec la possibilité de les déplacer vers des marchés Aave V4 isolés.
Marchés sélectionnés. Sentora, le premier sélectionneur externe sur Aave V4, a dépassé les 100 M$ de dépôts sur ses marchés sélectionnés en moins de trois semaines.
Actions tokenisées. Le 2 novembre, de nouvelles incitations en USDC ont été activées sur le marché Coinbase Tokenized Stocks sur Base. Le 4 novembre, SPCXc, l’action SpaceX tokenisée de Coinbase, a été ajoutée comme garantie.
Échanges de garanties. Le 3 novembre, Aave Pro a ajouté des échanges de garanties, reposant sur CoW Swap, pour les marchés d’Aave V4 sur Ethereum, Base et Avalanche.
Réglementation. Le 3 novembre, Aave Labs et ses coauteurs ont soumis à la Crypto Task Force de la SEC un cadre juridique pour les projets de prêt onchain et les coffres non dépositaires.
Détenteurs d’AAVE. Le 5 novembre, un fonds d’investissement affilié à Payward et ses clients ont acquis des jetons AAVE sur le marché secondaire. Payward est la société derrière Kraken. Payward a indiqué qu’il pourrait accroître sa position et a évoqué ses liens étroits avec Aave. Il sera intéressant de voir si cet investissement rapproche Kraken et Aave.
Prêts à taux fixe. Le 6 novembre, Aave Labs a acquis l’équipe et la technologie d’Avon, qui développe des prêts onchain à taux fixe.
Début novembre, les incitations, SPCXc et les échanges de garanties sont actifs ; la soumission à la SEC et l’achat de Payward ont été annoncés, et l’équipe d’Avon a rejoint Aave Labs. La réorientation de Core fait l’objet de discussions de gouvernance, et une proposition visant à accepter le bitcoin natif comme garantie sur Aave V4 est soumise au vote de gouvernance.
9) Définitions
Produits :
Aave V3 : la version qui regroupe la majeure partie des dépôts et des prêts d’Aave. Lancée en mars 2022, elle permet un déploiement multichaîne et propose des fonctionnalités comme l’e-mode, qui améliore l’efficacité du capital. Ses marchés comprennent Core (Ethereum), Prime, Horizon et des marchés sur d’autres réseaux.
Aave V4 : lancée sur Ethereum fin mars 2026, sur Avalanche en juillet 2026, sur OP Mainnet avec l’instance Ether.fi Cash en août 2026, puis sur Arc et Base en septembre 2026. Cette version introduit une architecture en hubs et spokes, où des pools de liquidité partagée (hubs) sont reliés à des marchés d’emprunt modulaires (spokes). Elle peut également être déployée sous la forme d’une instance dédiée à un seul partenaire, comme l’instance Ether.fi Cash sur OP Mainnet.
Aave Horizon : un marché de prêt spécialisé dans les actifs du monde réel tokenisés, lancé en août 2025. Les dépôts de stablecoins sont ouverts sans autorisation ; l’intégration des garanties est gérée par les émetteurs de jetons et approuvée dans le cadre de la gouvernance de l’Aave DAO.
Aave App : l’application mobile d’Aave qui permet aux particuliers d’accéder à des produits d’épargne alimentés par les marchés d’Aave. Elle est disponible en accès anticipé sur iOS depuis août 2026.
Aave Pro : l’interface d’Aave pour les marchés Aave V4, y compris les marchés sélectionnés par des tiers.
AAVE : le jeton de gouvernance natif du projet. Les détenteurs d’AAVE participent à la gouvernance de l’Aave DAO, et le jeton peut être mis en staking dans le Safety Module, qui protège le projet en cas de déficit.
GHO : le stablecoin décentralisé natif d’Aave, lancé en 2023. Les emprunteurs créent des GHO en utilisant leurs garanties Aave, à un taux d’emprunt fixé par la gouvernance.
Taux d’épargne Aave (sGHO) : le taux perçu par les détenteurs de GHO qui les mettent en staking sous forme de sGHO. Il est fixé par la gouvernance.
Indicateurs :
Valeur totale verrouillée : mesure la valeur totale en dollars américains des actifs déposés sur les marchés d’Aave : pour Aave V3, les liquidités inutilisées et les prêts en cours ; pour Aave V4, les dépôts côté offre.
Prêts actifs : mesure la valeur totale en dollars américains des emprunts en cours sur les marchés d’Aave, c’est-à-dire la part des dépôts sur laquelle les emprunteurs paient des intérêts.
Part de marché : mesure la part d’Aave dans les prêts actifs des projets de prêt suivis par Token Terminal.
Taux d’emprunt : mesure le taux annualisé composé (APY) payé par les emprunteurs sur un marché, calculé en moyenne sur la période pendant laquelle chaque taux s’appliquait.
Taux d’offre : mesure le taux annualisé composé (APY) perçu par les déposants sur un marché, calculé en moyenne sur la période pendant laquelle chaque taux s’appliquait.
Frais : mesure la valeur totale en dollars américains payée par les utilisateurs des marchés d’Aave, principalement les intérêts versés par les emprunteurs.
Revenus : mesure la part des frais conservée par l’Aave DAO ; le reste revient aux déposants.
Trésor : mesure la valeur totale du trésor onchain de l’Aave DAO, y compris ses avoirs en AAVE.
Utilisateurs actifs mensuels : mesure le nombre d’adresses uniques qui déposent, empruntent, remboursent, retirent, contractent un prêt flash ou font l’objet d’une liquidation sur Aave au cours d’une période glissante de 30 jours.
Capitalisation boursière d’AAVE : mesure la valorisation entièrement diluée du jeton AAVE, soit son prix multiplié par l’offre totale.
Capitalisation boursière de GHO : mesure l’offre de GHO en circulation, évaluée à son prix de marché.
Types de revenus :
Intérêts : frais payés par les emprunteurs sur leurs prêts en cours. Une partie des intérêts est versée au trésor de la DAO sous forme de revenus.
Liquidations : frais prélevés lors de la liquidation de positions sous-garanties.
SVR : revenus récupérés à partir de la MEV liée aux oracles lors des liquidations via Chainlink SVR.
Prêt flash : frais facturés pour les prêts non garantis empruntés et remboursés au cours d’une seule transaction.
Trésor : frais issus des activités de gestion du trésor de l’Aave DAO.
10) À propos de ce rapport
Ce rapport est publié chaque mois et élaboré à l’aide de l’infrastructure de données onchain de bout en bout de Token Terminal. Tous les indicateurs proviennent directement des données de la blockchain. Les graphiques et jeux de données cités dans ce rapport sont consultables sur le tableau de bord correspondant au rapport Aave d’octobre 2026 sur Token Terminal.