COMMENT JE L’AI TESTÉ
J’ai réparti chaque observation du taux de financement en quintiles et mesuré le rendement des 72 heures suivantes pour le quintile le plus élevé par rapport au plus bas.
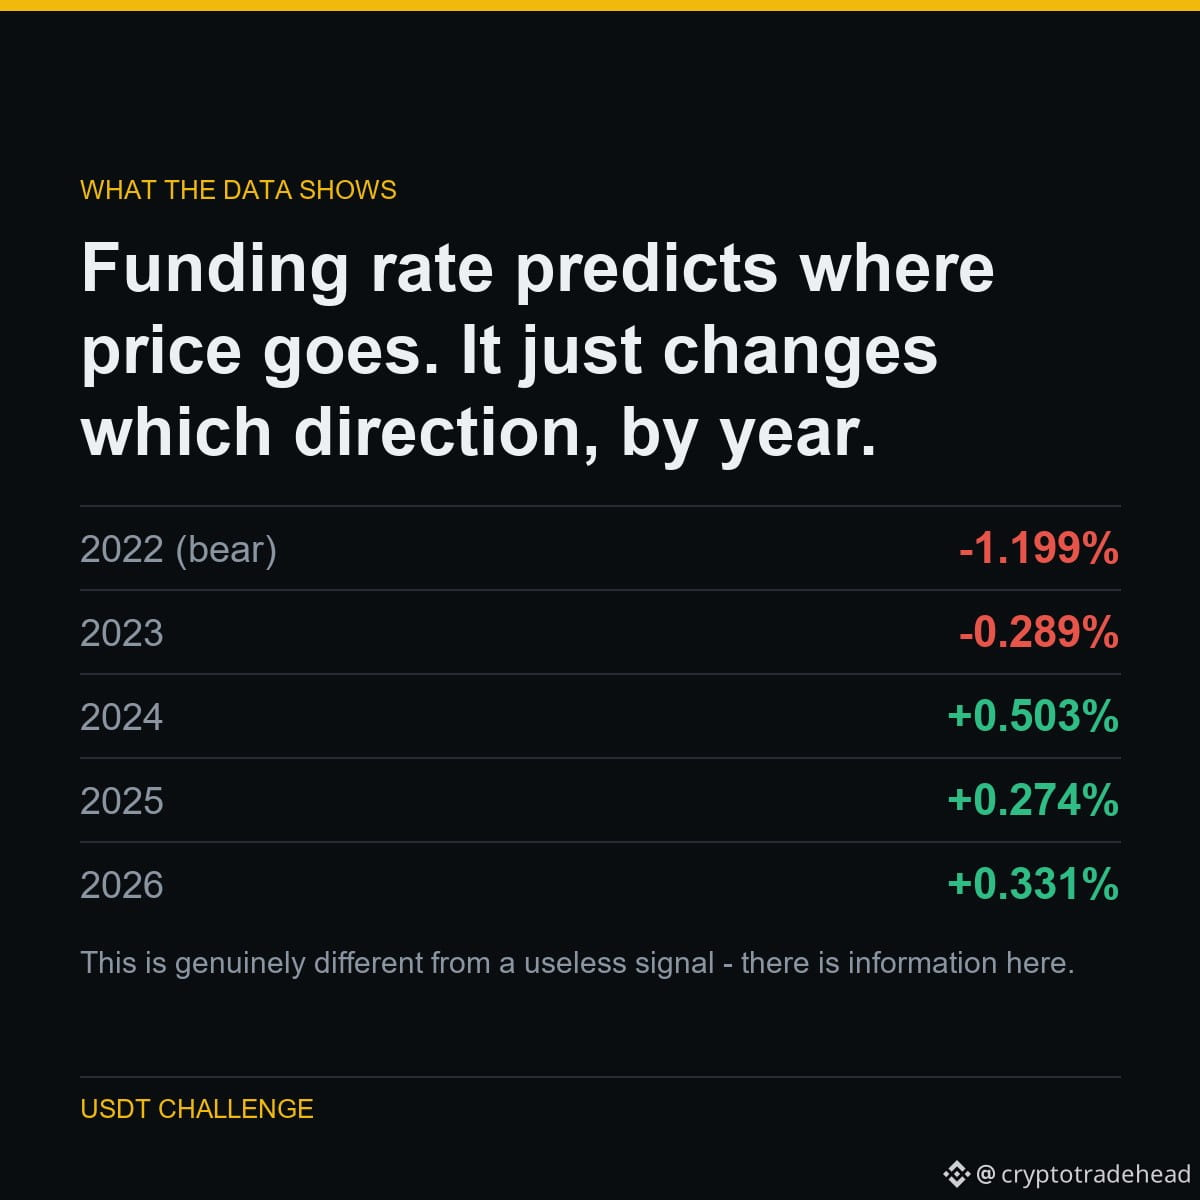
Sur les marchés baissiers, un taux de financement élevé annonçait de PIRES rendements — les positions longues surchargées se faisaient liquider. À partir de 2024, il annonçait de MEILLEURS rendements — un effet de momentum.
Le signal est réel. Son sens n’est pas stable. En faisant la moyenne sur toutes les années, on obtient -0,08 %, soit moins que les 0,240 % que coûte une transaction.
LES CHIFFRES
2022 (marché baissier) : -1,199 %
2023 : -0,289 %
2024 : +0,503 %
2025 : +0,274 %
2026 : +0,331 %
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’utiliser, il faudrait connaître le régime à l’avance — le même raisonnement circulaire qui fait échouer tout le reste.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié — y compris ceux qui me donnent mauvaise figure.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData
J’ai réparti chaque observation du taux de financement en quintiles et mesuré le rendement des 72 heures suivantes pour le quintile le plus élevé par rapport au plus bas.
Sur les marchés baissiers, un taux de financement élevé annonçait de PIRES rendements — les positions longues surchargées se faisaient liquider. À partir de 2024, il annonçait de MEILLEURS rendements — un effet de momentum.
Le signal est réel. Son sens n’est pas stable. En faisant la moyenne sur toutes les années, on obtient -0,08 %, soit moins que les 0,240 % que coûte une transaction.
LES CHIFFRES
2022 (marché baissier) : -1,199 %
2023 : -0,289 %
2024 : +0,503 %
2025 : +0,274 %
2026 : +0,331 %
C’est vraiment différent d’un signal inutile : il y a de l’information ici. Mais pour l’utiliser, il faudrait connaître le régime à l’avance — le même raisonnement circulaire qui fait échouer tout le reste.
Dans le cadre d’une expérience publique : de 5,063 USDT à 1,000,000 USDT, chaque résultat est publié — y compris ceux qui me donnent mauvaise figure.
Exécuté sur $BTC $ETH $DOGE
#Binance #Futures #Backtesting #TradingBot #CryptoData