
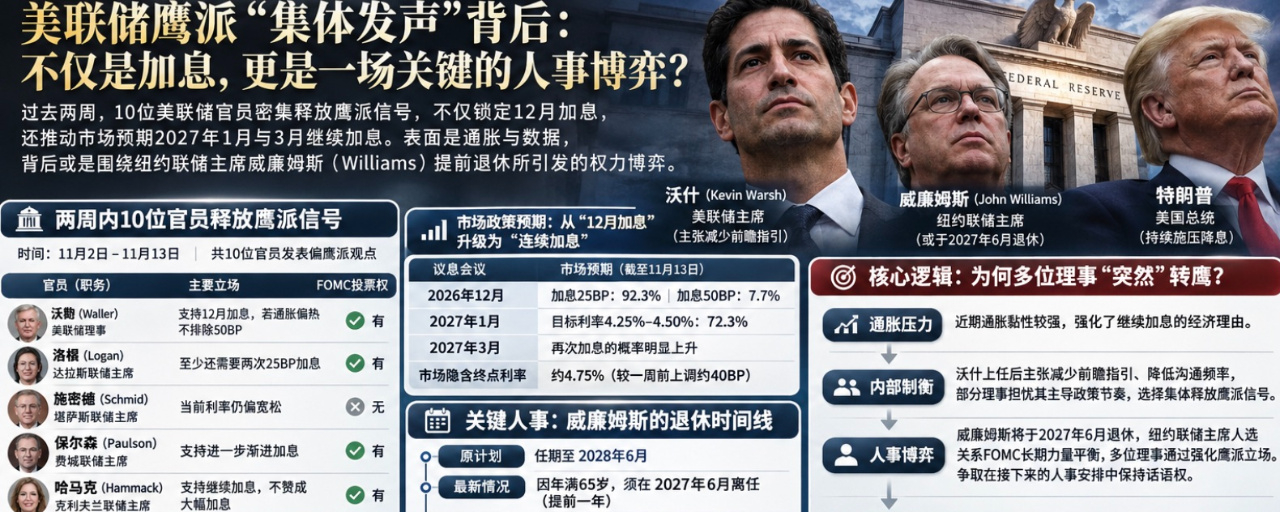

De la semaine dernière à cette semaine, plusieurs gouverneurs de la Fde ont envoyé des signaux de politique restrictive, confortant les anticipations d’une hausse des taux en décembre et laissant entrevoir la possibilité de hausses en janvier et en mars 2027. Pourquoi plusieurs gouverneurs cherchent-ils soudain à orienter les anticipations du marché contre la politique de Warsh ?
Depuis le 2 novembre dernier, 10 gouverneurs de la Fed ont donné leur avis sur l’inflation actuelle et signalé leurs anticipations concernant les futures orientations de la politique monétaire. À l’exception de Bowman et de Goolsbee, qui peuvent être considérés comme des « faucons conditionnels », tous les autres ont clairement adopté une position restrictive !
Plus important encore, parmi ces 10 gouverneurs figurent les 6 membres du Fomc disposant du droit de vote. Cela signifie qu’à l’heure actuelle, au moins 50 % des gouverneurs soutiennent nominalement une hausse des taux en décembre, voire anticipent une orientation encore plus restrictive ! #加密美股齐跌,下轮反弹的驱动力在哪?
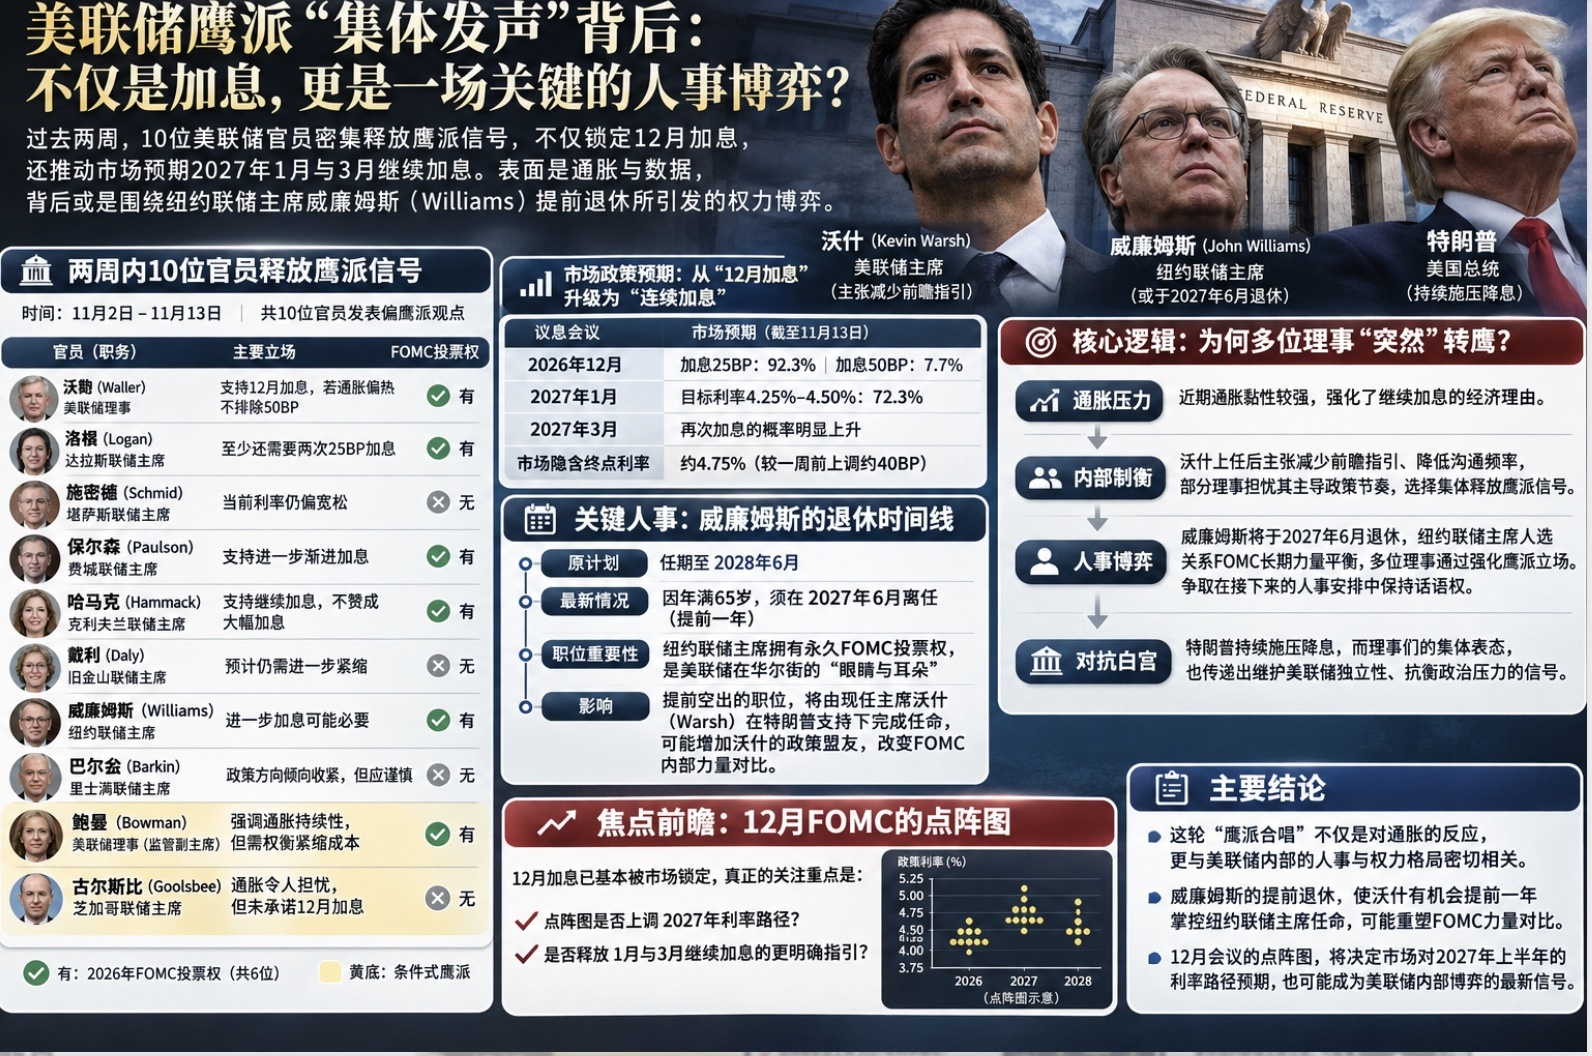
Cela signifie que le marché table désormais presque certainement sur une hausse des taux en décembre, et que la probabilité de hausses consécutives en janvier puis en mars 2027 augmente. On ne sait pas encore si le marché anticipe le retour d’un cycle de hausses.
Il est assez rare aujourd’hui de voir plusieurs gouverneurs exprimer successivement leurs attentes en matière de politique monétaire, surtout depuis que Warsh a pris ses fonctions en prônant une réduction des indications prospectives et en défendant cette approche à plusieurs reprises. Par la suite, de nombreux gouverneurs ont commencé à moins s’exprimer publiquement et à moins parler des taux d’intérêt. Pourtant, ces deux dernières semaines ont été tout à fait inhabituelles.
À mon avis, il s’agit manifestement d’un signal clair d’une intensification des divisions au sein de la Fed. Le fond du problème n’est pas la politique monétaire, mais une nomination clé !
En juin 2027, John Williams, figure importante d’une banque régionale, sera à un tournant de sa carrière : la retraite. Âgé de 65 ans, il aura atteint l’âge de la retraite. Ce président régional influent, qui aura passé un an de plus à la Fed que Powell, risque de faire vibrer une corde sensible au sein de l’institution.
Le mandat de Williams devait initialement se terminer en juin 2028. Pourtant, il sera confronté à la retraite à 65 ans avec un an d’avance. Selon les règles internes de la Fed en vigueur, il devra quitter ses fonctions en juin 2027.
Si Williams prend sa retraite, le président Warsh pourra prendre un an plus tôt le contrôle de cette nomination clé. Cela signifie également que le camp de Warsh gagnera un nouveau membre, ce qui rendra les luttes de pouvoir au sein de la Fed encore plus complexes.
Le mois dernier, Williams a déclaré qu’il pensait rester en poste jusqu’en juin 2028. La présidence de la Fed de New York confère un droit de vote permanent au FOMC et permet de participer à l’élaboration de la politique américaine en matière de taux d’intérêt. Cette institution est aussi les « yeux et les oreilles » de la Fed à Wall Street : l’importance de ce poste est évidente.
Il est donc très important de savoir qui obtiendra ce poste. Même si Warsh ne s’est pas encore exprimé clairement à ce sujet, le soutien dont il bénéficie pendant le mandat de Trump devrait manifestement lui faciliter la tâche pour prendre le contrôle de la Fed et procéder à cette nomination. Une fois juin 2028 arrivé, son pouvoir sera considérablement affaibli.
En réalité, il n’aurait pas dû être question à ce moment-là de la retraite de Williams ni de la nomination à la tête de la Fed de New York. Mais si l’on considère à la fois les déclarations bellicistes récentes de plusieurs gouverneurs de la Fed et le fait que la retraite de Williams soit mise sur le devant de la scène, cette coïncidence est frappante !
Trump souhaite avant tout une baisse des taux, mais voilà que plusieurs gouverneurs de la Fed prennent le contre-pied : ils soutiennent non seulement une hausse des taux en décembre, mais aussi la poursuite du cycle de hausses jusqu’en mars prochain. Dès lors, la hausse de décembre n’est plus le point essentiel ; c’est plutôt le graphique à points de décembre qui compte, car il déterminera l’orientation générale des marchés au premier semestre 2027 !