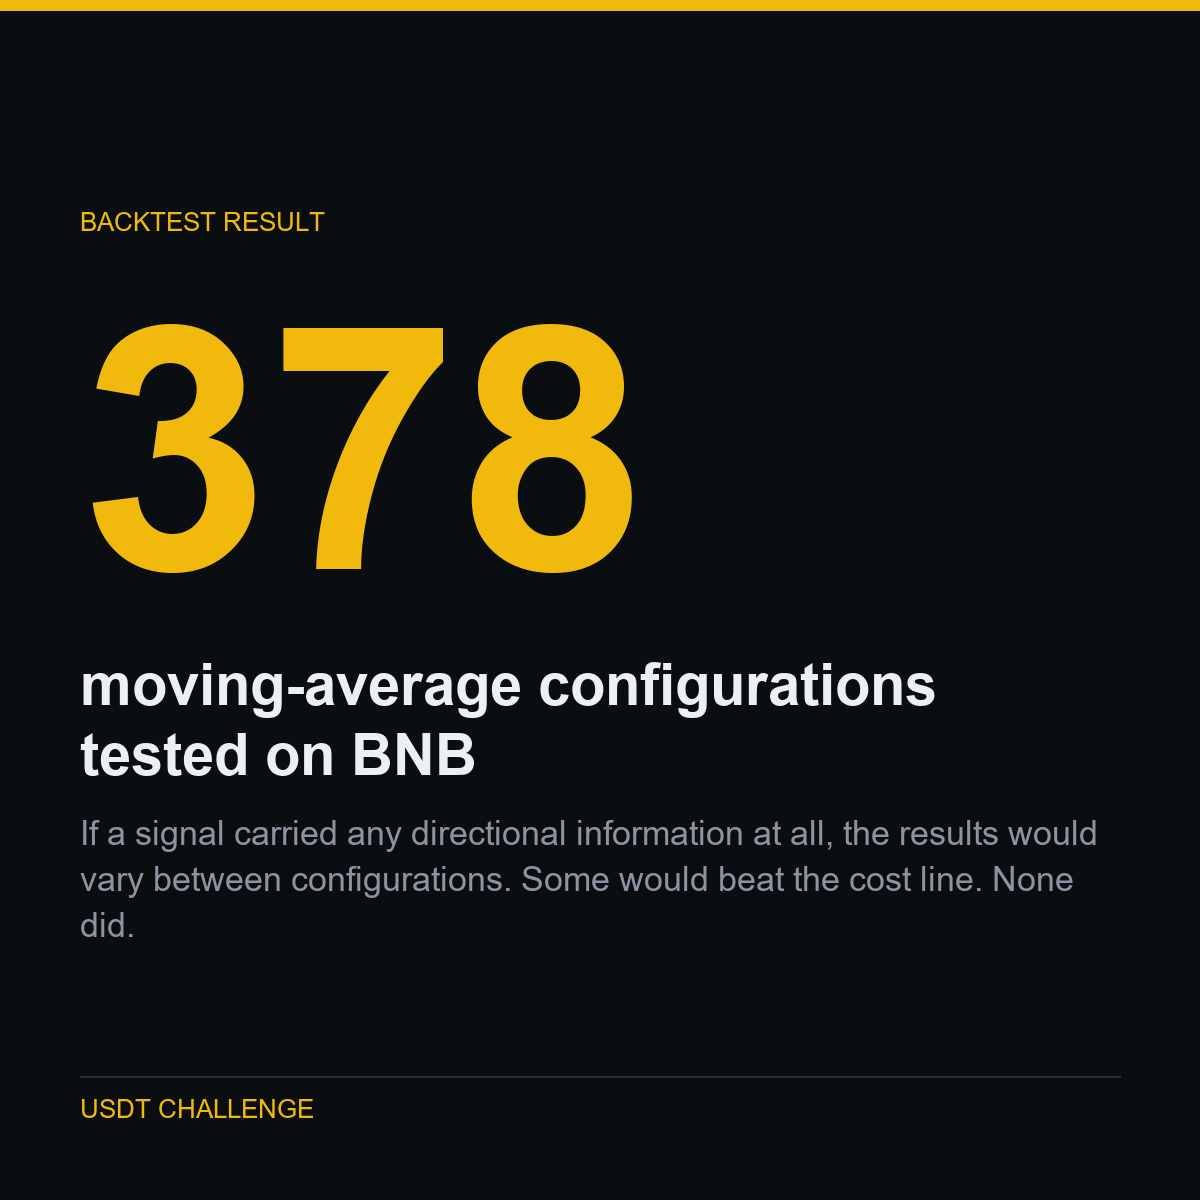
Si un signal contenait la moindre information directionnelle, les résultats varieraient d’une configuration à l’autre. Certaines dépasseraient le seuil des coûts. Aucune ne l’a fait. Ce n’est pas un faible avantage qui aurait besoin d’être optimisé : c’est une absence totale d’avantage à laquelle on fait payer des frais d’entrée.
Voici ce qui a donné ces résultats.
J’ai testé 378 stratégies de moyennes mobiles. Chacune a perdu exactement le montant des frais de transaction.
Deux familles de signaux, quatre unités de temps, EMA et SMA, avec ou sans filtre de tendance, en positions longues uniquement et en positions courtes uniquement. 378 combinaisons au total, toutes avec les frais réels et le slippage réellement mesuré pris en compte.
Le coût aller-retour d’une transaction représente 0,240 % de la taille de la position. Le résultat moyen par transaction, pour chaque configuration sans exception, s’est situé entre -0,361 % et -0,401 %.
C’est le coût, et rien d’autre.
Une expérience publique : de 5 063 USDT à 1 000 000 USDT, chaque résultat est publié, y compris ceux qui me font mal paraître.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData
Voici ce qui a donné ces résultats.
J’ai testé 378 stratégies de moyennes mobiles. Chacune a perdu exactement le montant des frais de transaction.
Deux familles de signaux, quatre unités de temps, EMA et SMA, avec ou sans filtre de tendance, en positions longues uniquement et en positions courtes uniquement. 378 combinaisons au total, toutes avec les frais réels et le slippage réellement mesuré pris en compte.
Le coût aller-retour d’une transaction représente 0,240 % de la taille de la position. Le résultat moyen par transaction, pour chaque configuration sans exception, s’est situé entre -0,361 % et -0,401 %.
C’est le coût, et rien d’autre.
Une expérience publique : de 5 063 USDT à 1 000 000 USDT, chaque résultat est publié, y compris ceux qui me font mal paraître.
Exécuté sur $BNB
#Binance #Futures #Backtesting #TradingBot #CryptoData