
Le Pakistan s’est imposé comme l’un des marchés des cryptomonnaies à la croissance la plus rapide au monde, porté par une population jeune et à l’aise avec les technologies, ainsi que par une importante activité de travail indépendant. Toutefois, les liens entre les actifs numériques et l’architecture financière du pays reposent sur un équilibre complexe entre adoption à la base, prudence réglementaire et politique économique.
1. Les moteurs de l’adoption
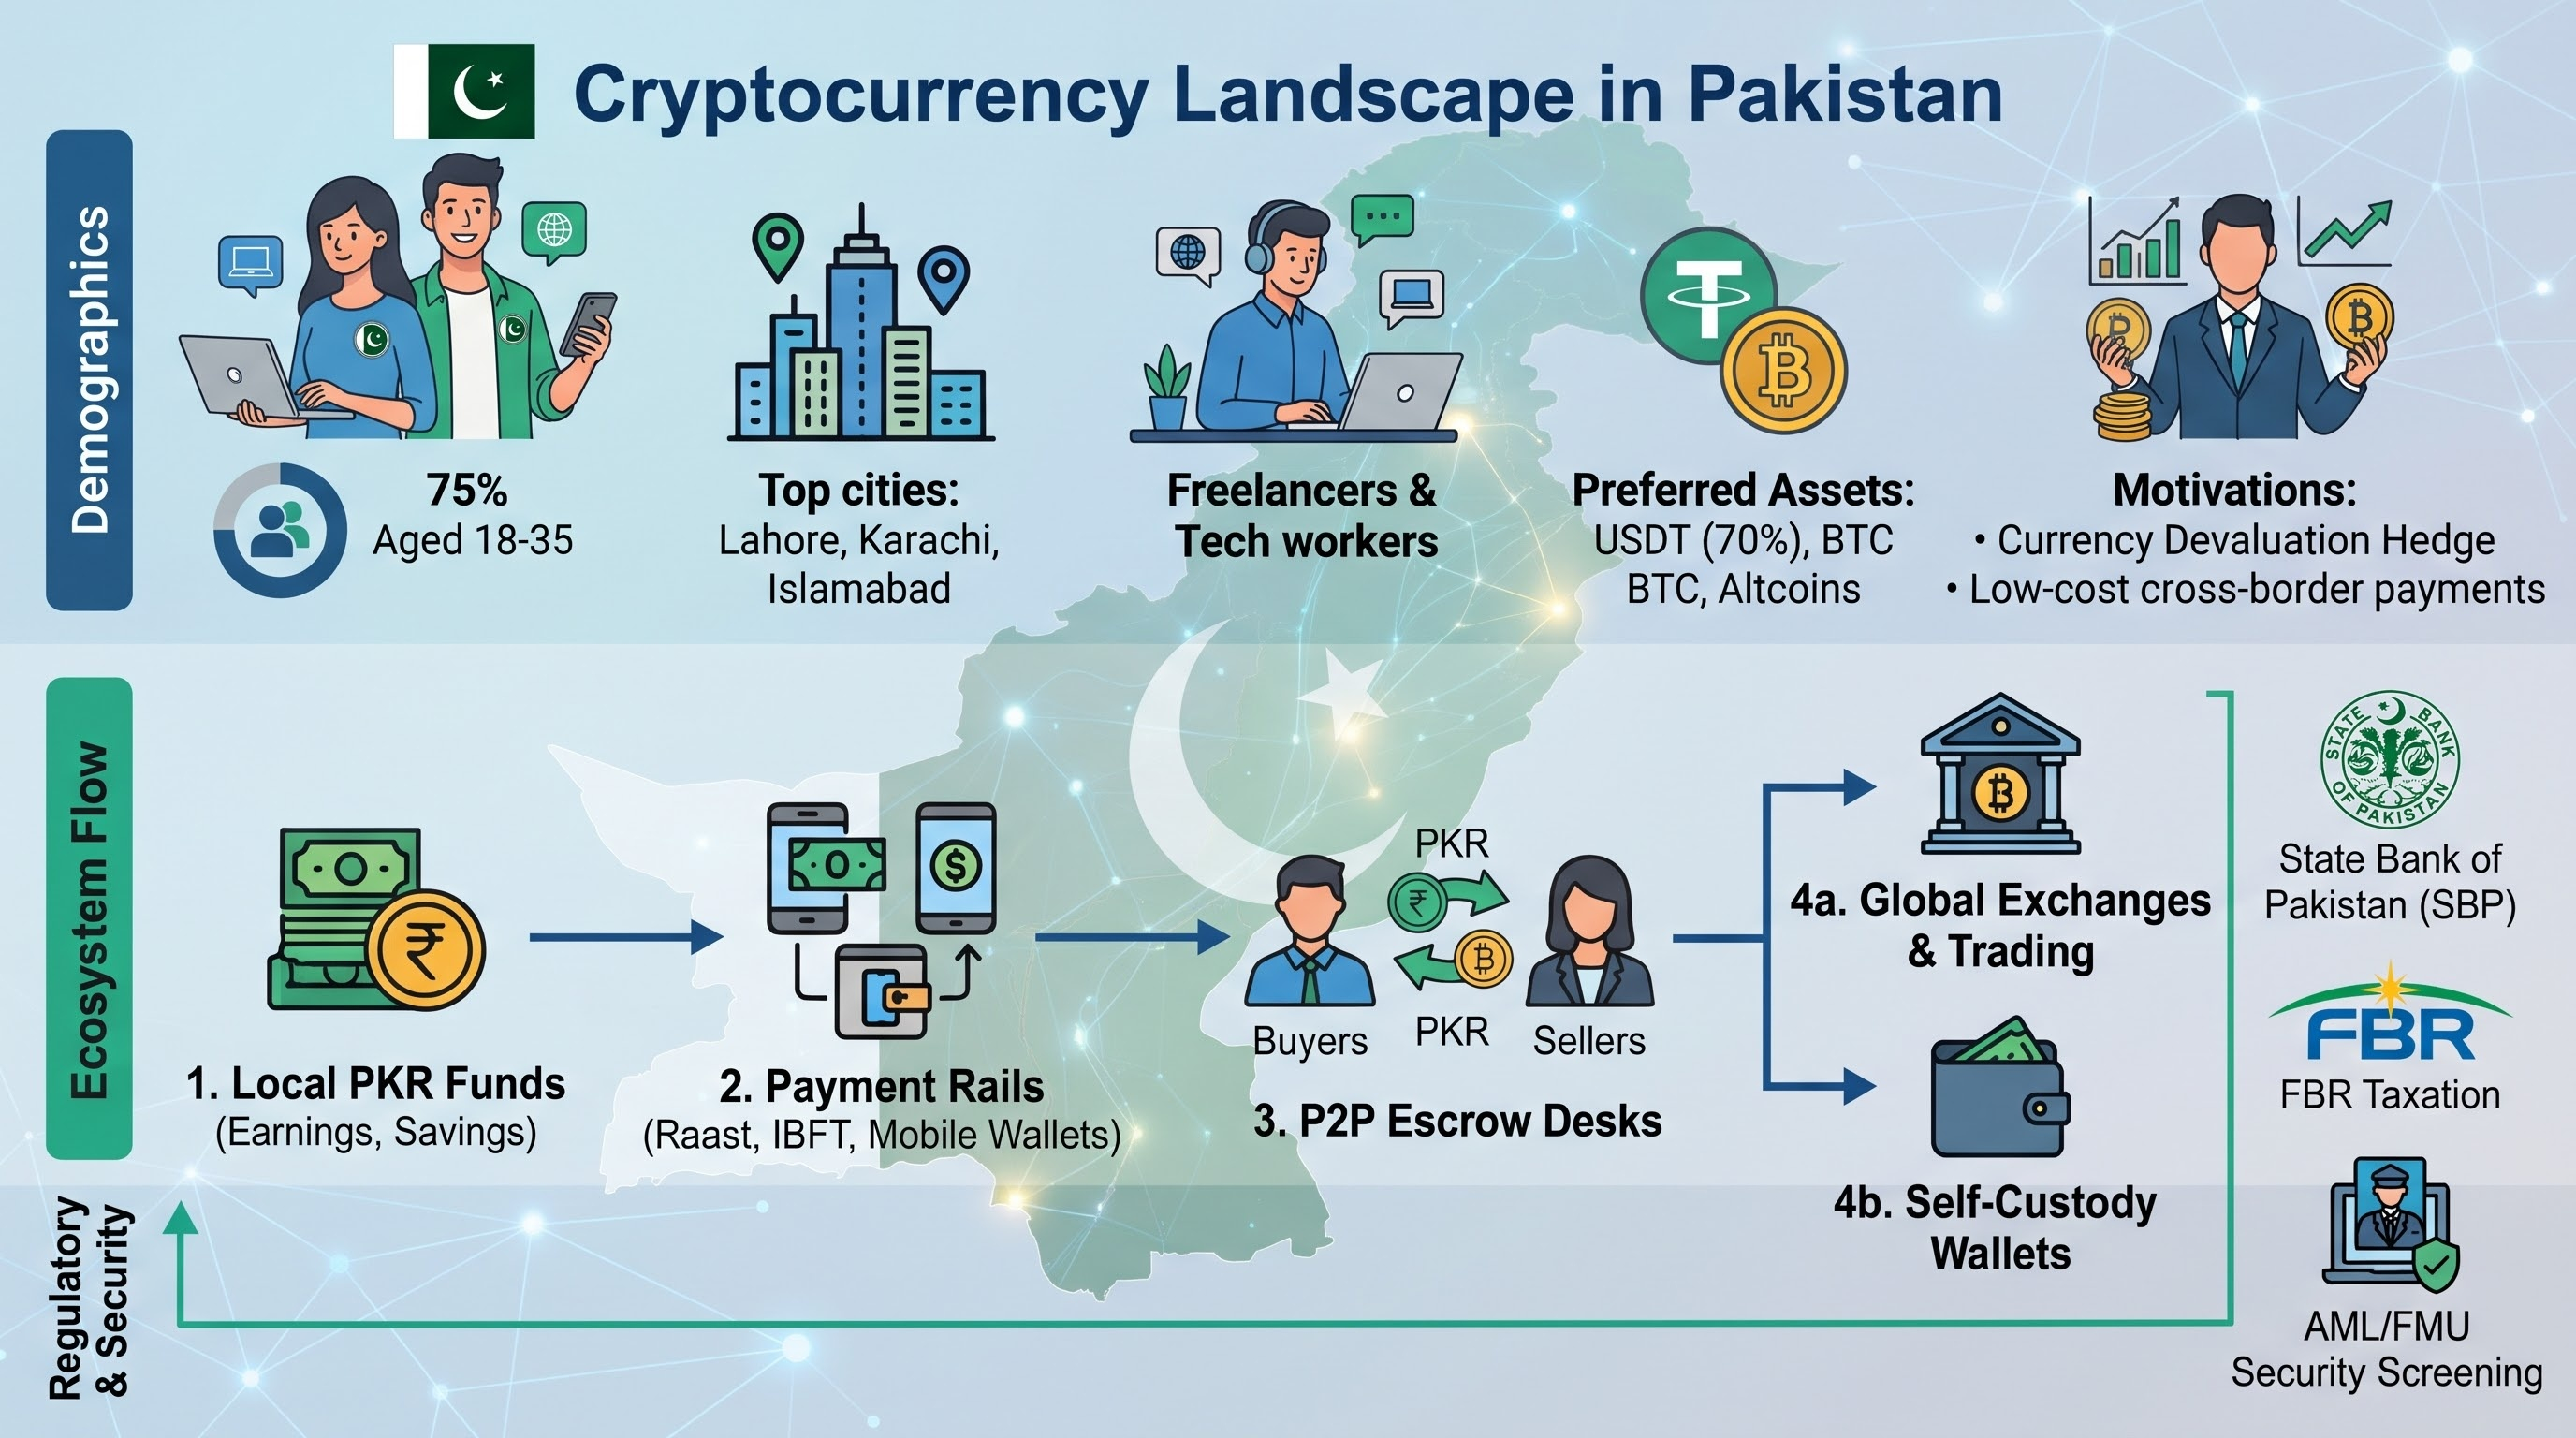
Malgré les réticences institutionnelles au fil des ans, l’adoption par les particuliers au Pakistan figure régulièrement parmi les plus élevées des économies émergentes. Plusieurs facteurs clés alimentent cette dynamique :
Protection contre l’inflation : la dépréciation persistante de la monnaie et une inflation à deux chiffres ont incité les particuliers à rechercher des réserves de valeur décentralisées, comme le Bitcoin (BTC) et les stablecoins indexés sur le dollar américain (USDT, USDC), afin de préserver leur pouvoir d’achat.
Transferts de fonds des travailleurs indépendants et paiements transfrontaliers : des millions de personnes travaillant dans le développement logiciel, le design et le marketing numérique, les circuits classiques de transfert de fonds (virements bancaires, services bancaires traditionnels) impliquent souvent des frais d’intermédiaires élevés, des taux de change défavorables et des délais de traitement. Les stablecoins permettent un règlement quasi instantané.
Spéculation financière et accès aux marchés : une population férue de technologie se tourne de plus en plus vers le trading au comptant et sur produits dérivés, sur des plateformes internationales, à la recherche d’occasions de faire fructifier son capital en dehors des marchés d’actions traditionnels et de l’immobilier national.
2. Paysage réglementaire : de la zone grise à une supervision structurée
Le cadre réglementaire au Pakistan a considérablement évolué en trois phases distinctes :
Bien que les cryptomonnaies n’aient pas cours légal (elles ne peuvent pas être imposées comme moyen de paiement pour les biens et services dans le commerce de détail), la détention et le trading d’actifs numériques sont passés d’interdictions générales à une supervision structurée et conditionnelle. Les directives de la banque centrale autorisent principalement les relations bancaires avec les prestataires de services sur actifs virtuels (VASPs) agréés, tout en interdisant aux banques nationales d’exposer les dépôts de leurs clients aux jetons numériques.
3. Réalités opérationnelles et infrastructures de marché
En raison des obstacles auxquels s’est historiquement heurtée l’intégration directe des cartes aux monnaies fiduciaires, le marché pakistanais de détail repose largement sur différents mécanismes de trading :
Prédominance du pair-à-pair (P2P) : les plateformes d’échange mondiales hébergent de vastes marchés P2P où acheteurs et vendeurs locaux effectuent des transactions directes au moyen de virements bancaires nationaux et de portefeuilles numériques locaux (tels que Raast, les comptes de microfinance et le système classique IBFT).
Autoconservation vs plateformes d’échange centralisées : les acteurs expérimentés du marché conservent principalement leurs réserves à long terme dans des portefeuilles logiciels ou matériels non dépositaires, et utilisent les plateformes d’échange centralisées uniquement pour leurs besoins de liquidité à court terme et l’exécution des transactions.
Vulnérabilité aux escroqueries et fraudes à haut rendement : l’absence de connaissances financières normalisées a rendu certains segments des investisseurs particuliers vulnérables aux systèmes frauduleux de marketing multiniveau (MLM), déguisés en « minage de cryptomonnaies dans le cloud » ou en robots de trading algorithmique automatisé.
4. Fiscalité et déclaration du patrimoine
Conformément à la supervision du Federal Board of Revenue (FBR), les revenus tirés des actifs numériques relèvent des principes généraux de la fiscalité :
Plus-values ou revenus d’activité : les cessions occasionnelles sont soumises à une imposition des plus-values, tandis que les transactions fréquentes au comptant ou à terme sont généralement considérées comme un chiffre d’affaires commercial.
Rapprochement du patrimoine (section 111) : les entrées de roupies non rapprochées provenant de transactions P2P non enregistrées présentent des risques de contrôle fiscal si les fonds ne peuvent pas être recoupés avec des transferts de fonds étrangers déclarés ou des sources de revenus légitimes.
5. Perspectives stratégiques
Pour le Pakistan, les actifs numériques représentent une arme à double tranchant. D’un côté, les sorties de capitaux non réglementées et la volatilité des plateformes d’échange mettent à mal la stabilité macroéconomique. De l’autre, l’adoption d’infrastructures blockchain réglementées, de pôles de développement Web3 et de circuits conformes pour les actifs numériques ouvre la voie à la captation de milliards de liquidités étrangères, à l’amélioration de l’efficacité des transferts de fonds et à la formalisation d’une économie numérique dynamique.