
""Des données de forte croissance peuvent faire grimper les rendements obligataires, car la demande et l’inflation ont toutes deux des chances de rester soutenues. Mais si l’inflation ralentit malgré la croissance, la réaction du marché peut être plus équilibrée.""
'Je n’ai pas compris ce point. Tu peux me réexpliquer ce que ça veut dire, comment ça fonctionne et quel rôle ça joue ?'
Comprenons-le à nouveau à travers un jeu de rôle. Bien sûr — expliquons cela avec un jeu de rôle.
Imaginez que l’économie est un marché, et que le marché obligataire l’observe pour décider du rendement qu’il souhaite en échange d’un prêt accordé au gouvernement. C’est ce rendement qu’on appelle le taux de rendement obligataire.
Scénario 1 : la croissance est forte et l’inflation s’accélère aussi
Les données montrent :
les usines produisent davantage,
les consommateurs achètent davantage,
l’emploi et les salaires s’améliorent.
Économie : « La demande est forte. Les gens dépensent. »
Entreprises : « Nous avons beaucoup de clients, nous pouvons augmenter nos prix. »
Inflation : « Le risque d’une hausse rapide des prix est élevé. »
Banque centrale : « Nous devrons peut-être maintenir les taux d’intérêt à un niveau élevé ou les relever pour maîtriser l’inflation. »
Investisseur obligataire : « Si les taux d’intérêt restent élevés à l’avenir, les anciennes obligations à faible taux d’intérêt seront moins attrayantes. Il me faudra un rendement plus élevé pour acheter une nouvelle obligation. »
Résultat : les vendeurs d’obligations devront peut-être accepter un prix plus bas pour attirer les acheteurs.
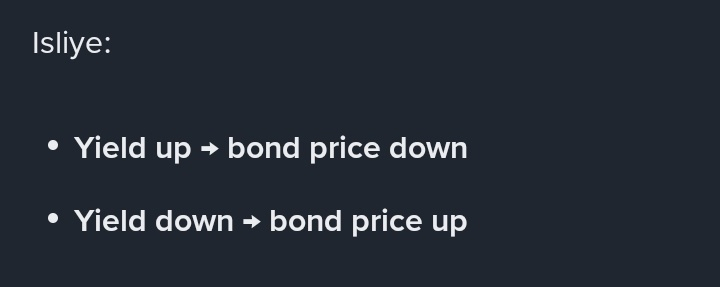
Prix des obligations en baisse → rendements en hausse.
Autrement dit, lorsque la forte croissance stimule aussi l’inflation, le marché estime que les taux pourraient rester élevés plus longtemps. Les rendements peuvent donc commencer à augmenter.
Scénario 2 : la croissance est forte, mais l’inflation est modérée
Imaginons maintenant la même forte croissance — l’emploi, la production et les dépenses se portent bien — mais les prix n’augmentent pas rapidement.
Économie : « La croissance se poursuit. »
Inflation : « Je suis maîtrisée ; les prix n’augmentent pas très rapidement. »
Banque centrale : « La croissance est bonne, mais l’inflation est modérée. Il n’est pas forcément nécessaire de relever encore davantage les taux. »
Investisseur obligataire : « La croissance est certes forte, mais le risque de hausses des taux ou d’une longue période de taux très élevés n’est pas aussi évident. »
Résultat :
Les rendements peuvent légèrement augmenter, car l’économie est robuste et la demande d’emprunt pourrait être élevée ;
ou rester stables, car la menace de l’inflation et d’un resserrement de la politique monétaire est limitée ;
ils peuvent parfois aussi baisser si le marché estime que la croissance est durable et que l’inflation future restera maîtrisée.
C’est pourquoi cette réaction a été qualifiée d’équilibrée : d’un côté, la croissance est un signal positif, mais de l’autre, une inflation modérée peut empêcher la banque centrale d’adopter une attitude agressive.
Une analogie simple : la voiture et l’accélérateur
Croissance = vitesse de la voiture
Inflation = température du moteur
Taux de la banque centrale = frein
Si la voiture roule vite et que le moteur surchauffe, le conducteur peut freiner davantage.
Ici : croissance forte + inflation élevée → risque de hausses des taux/de taux élevés → hausse des rendements.
Si la voiture roule vite, mais que la température du moteur est normale, le conducteur n’a pas besoin de freiner brusquement.
Ici : croissance forte + inflation modérée → risque de hausses des taux plus faible → réaction des rendements limitée ou contrastée.
Le lien entre le prix des obligations et leur rendement
Un exemple simple :
Une ancienne obligation vaut 100 ₹ et verse 5 ₹ d’intérêts par an.
Son rendement est d’environ 5 %.
Si le marché s’attend à une hausse des taux d’intérêt à l’avenir, une obligation qui verse 5 ₹ d’intérêts paraîtra moins attrayante. Son prix, par exemple, tombe à 95 ₹.
Les mêmes 5 ₹ d’intérêts sont maintenant versés pour un prix de 95 ₹ : le rendement effectif de l’acheteur augmente.
Le prix a donc baissé et le rendement a augmenté.
L’inverse est également vrai : si la demande d’obligations est forte, leur prix augmente et leur rendement baisse.
Petit aide-mémoire
Croissance forte + inflation persistante/élevée → crainte de taux directeurs plus élevés → pression à la hausse sur les rendements.
Croissance forte + inflation modérée → crainte d’un resserrement monétaire réduite → évolution des rendements plus modérée ou contrastée.
Croissance faible + inflation modérée → anticipation de baisses des taux/de la demande de valeurs refuges → les rendements peuvent subir une pression à la baisse.
Ce n’est pas une règle absolue, car les emprunts publics, la liquidité de la RBI, le pétrole brut, les rendements des bons du Trésor américain et les flux d’investissements étrangers influencent aussi les rendements simultanément.