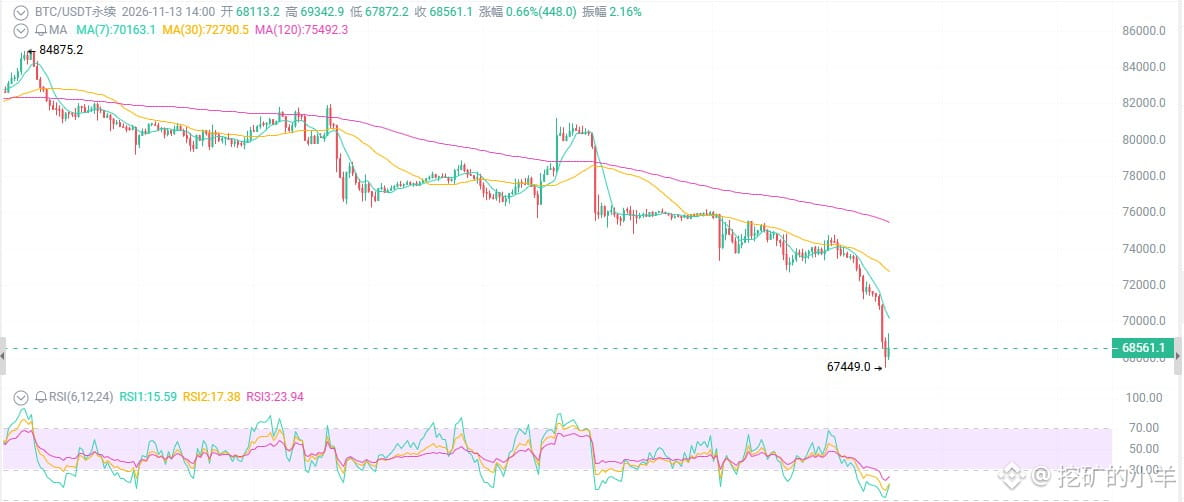
À 68 500, faut-il vendre son BTC ou tenir bon ?
Le CPI d’octobre a explosé, la probabilité d’une hausse des taux a grimpé à 80 %, les ETF ont enregistré 1,28 milliard de sorties en une semaine, les positions longues liquidées représentent 1 milliard et l’indice de peur est tombé à 19. Tout le monde crie au krach. Mais à l’instant, le BTC a rebondi de 67 500 à 68 500 — cette accélération à la baisse est-elle un dernier coup de massue ou un piège haussier avant un plongeon ?
Commençons par les apparences : les mauvaises nouvelles sont partout, mais avez-vous remarqué une chose ?
Le cours a chuté de 6 % en 24 heures, avec un plus bas à 67 500. Le RSI journalier est à 24, en zone de survente. La moyenne mobile à 200 jours, à 73 000, a été franchie à la baisse depuis longtemps. Le coût de revient des détenteurs à court terme est de 75 700 : tout le monde est actuellement en perte latente.
Quand tout le monde est baissier, le plancher est-il encore loin ?
Première chose : les institutions se retirent, mais n’oubliez pas ce qu’elles détiennent encore
Les ETF spot enregistrent des sorties nettes depuis plusieurs jours consécutifs ; sur une semaine, elles ont atteint 1,28 milliard, et l’IBIT de BlackRock a connu près de 300 millions de sorties en une seule journée.
Leurs avoirs cumulés dépassent toujours le million de BTC, soit plus de 6 % de l’offre totale.
Ce n’est pas « les institutions sont parties », c’est qu’elles ont réduit leurs positions à des niveaux élevés, sans toucher à leur position de base. Les institutions sont celles qui ont le plus envie de voir le cours remonter.
Ceux qui vendent vraiment à perte, ce sont les particuliers qui ont acheté à 100 000. Paniquer à 68 500 et céder au FOMO à 100 000, c’est au fond la même maladie : se laisser guider par ses émotions.
Deuxième chose : le hashrate ne s’effondre pas, et le resserrement de l’offre après le halving se poursuit
Le hashrate total du réseau BTC reste élevé, autour de 1 000 EH/s. La production de nouveaux bitcoins continue de se resserrer après le halving, et la rareté à long terme reste intacte.
La part de l’offre en profit sur la chaîne est tombée sous les 58 %. Historiquement, chaque fois qu’elle atteint ce seuil, cela correspond à une zone de creux temporaire.
Le prix baisse, mais le réseau ne s’effondre pas. Les mineurs ne capitulent pas. Les fondamentaux ne se sont pas dégradés.
Ce qui va mal, c’est l’effet de levier, les émotions et ceux qui parient sur la direction du marché avec des contrats à effet de levier x20.
Troisième chose : cette baisse est essentiellement due à la conjoncture macroéconomique, pas au BTC
Le CPI d’octobre a progressé de 0,4 % sur un mois, et l’indice de base de 0,3 %, au-dessus des prévisions. La probabilité d’une hausse des taux par la Fed en décembre a un temps dépassé les 80 %. Les rendements obligataires montent, le Nasdaq corrige, les valeurs de l’IA sont secouées, et le BTC plonge avec elles.
Regardez bien : le BTC n’est pas actuellement une valeur refuge, c’est une valeur technologique à bêta élevé. Quand le Nasdaq baisse, il baisse encore plus fort. L’offre de stablecoins s’est contractée de 14 milliards en 30 jours : la liquidité s’évapore.
Mais voyez les choses autrement : si la conjoncture macroéconomique s’améliore, le BTC pourrait aussi rebondir plus fortement que n’importe quel autre actif.
Surveillez trois éléments pour la suite : les chiffres du PPI, la réunion du FOMC de décembre et les flux quotidiens des ETF. Le moindre signe d’amélioration pourrait mettre le feu aux poudres.
Le CPI d’octobre a explosé, la probabilité d’une hausse des taux a grimpé à 80 %, les ETF ont enregistré 1,28 milliard de sorties en une semaine, les positions longues liquidées représentent 1 milliard et l’indice de peur est tombé à 19. Tout le monde crie au krach. Mais à l’instant, le BTC a rebondi de 67 500 à 68 500 — cette accélération à la baisse est-elle un dernier coup de massue ou un piège haussier avant un plongeon ?
Commençons par les apparences : les mauvaises nouvelles sont partout, mais avez-vous remarqué une chose ?
Le cours a chuté de 6 % en 24 heures, avec un plus bas à 67 500. Le RSI journalier est à 24, en zone de survente. La moyenne mobile à 200 jours, à 73 000, a été franchie à la baisse depuis longtemps. Le coût de revient des détenteurs à court terme est de 75 700 : tout le monde est actuellement en perte latente.
Quand tout le monde est baissier, le plancher est-il encore loin ?
Première chose : les institutions se retirent, mais n’oubliez pas ce qu’elles détiennent encore
Les ETF spot enregistrent des sorties nettes depuis plusieurs jours consécutifs ; sur une semaine, elles ont atteint 1,28 milliard, et l’IBIT de BlackRock a connu près de 300 millions de sorties en une seule journée.
Leurs avoirs cumulés dépassent toujours le million de BTC, soit plus de 6 % de l’offre totale.
Ce n’est pas « les institutions sont parties », c’est qu’elles ont réduit leurs positions à des niveaux élevés, sans toucher à leur position de base. Les institutions sont celles qui ont le plus envie de voir le cours remonter.
Ceux qui vendent vraiment à perte, ce sont les particuliers qui ont acheté à 100 000. Paniquer à 68 500 et céder au FOMO à 100 000, c’est au fond la même maladie : se laisser guider par ses émotions.
Deuxième chose : le hashrate ne s’effondre pas, et le resserrement de l’offre après le halving se poursuit
Le hashrate total du réseau BTC reste élevé, autour de 1 000 EH/s. La production de nouveaux bitcoins continue de se resserrer après le halving, et la rareté à long terme reste intacte.
La part de l’offre en profit sur la chaîne est tombée sous les 58 %. Historiquement, chaque fois qu’elle atteint ce seuil, cela correspond à une zone de creux temporaire.
Le prix baisse, mais le réseau ne s’effondre pas. Les mineurs ne capitulent pas. Les fondamentaux ne se sont pas dégradés.
Ce qui va mal, c’est l’effet de levier, les émotions et ceux qui parient sur la direction du marché avec des contrats à effet de levier x20.
Troisième chose : cette baisse est essentiellement due à la conjoncture macroéconomique, pas au BTC
Le CPI d’octobre a progressé de 0,4 % sur un mois, et l’indice de base de 0,3 %, au-dessus des prévisions. La probabilité d’une hausse des taux par la Fed en décembre a un temps dépassé les 80 %. Les rendements obligataires montent, le Nasdaq corrige, les valeurs de l’IA sont secouées, et le BTC plonge avec elles.
Regardez bien : le BTC n’est pas actuellement une valeur refuge, c’est une valeur technologique à bêta élevé. Quand le Nasdaq baisse, il baisse encore plus fort. L’offre de stablecoins s’est contractée de 14 milliards en 30 jours : la liquidité s’évapore.
Mais voyez les choses autrement : si la conjoncture macroéconomique s’améliore, le BTC pourrait aussi rebondir plus fortement que n’importe quel autre actif.
Surveillez trois éléments pour la suite : les chiffres du PPI, la réunion du FOMC de décembre et les flux quotidiens des ETF. Le moindre signe d’amélioration pourrait mettre le feu aux poudres.