
Je le répète : ne vous précipitez pas pour acheter au plus bas. Ce n’est que le premier cygne noir ; le suivant est déjà en route !
Jensen Huang a démissionné. Beaucoup ont cru que tout était réglé et ont crié que le marché avait touché le fond !
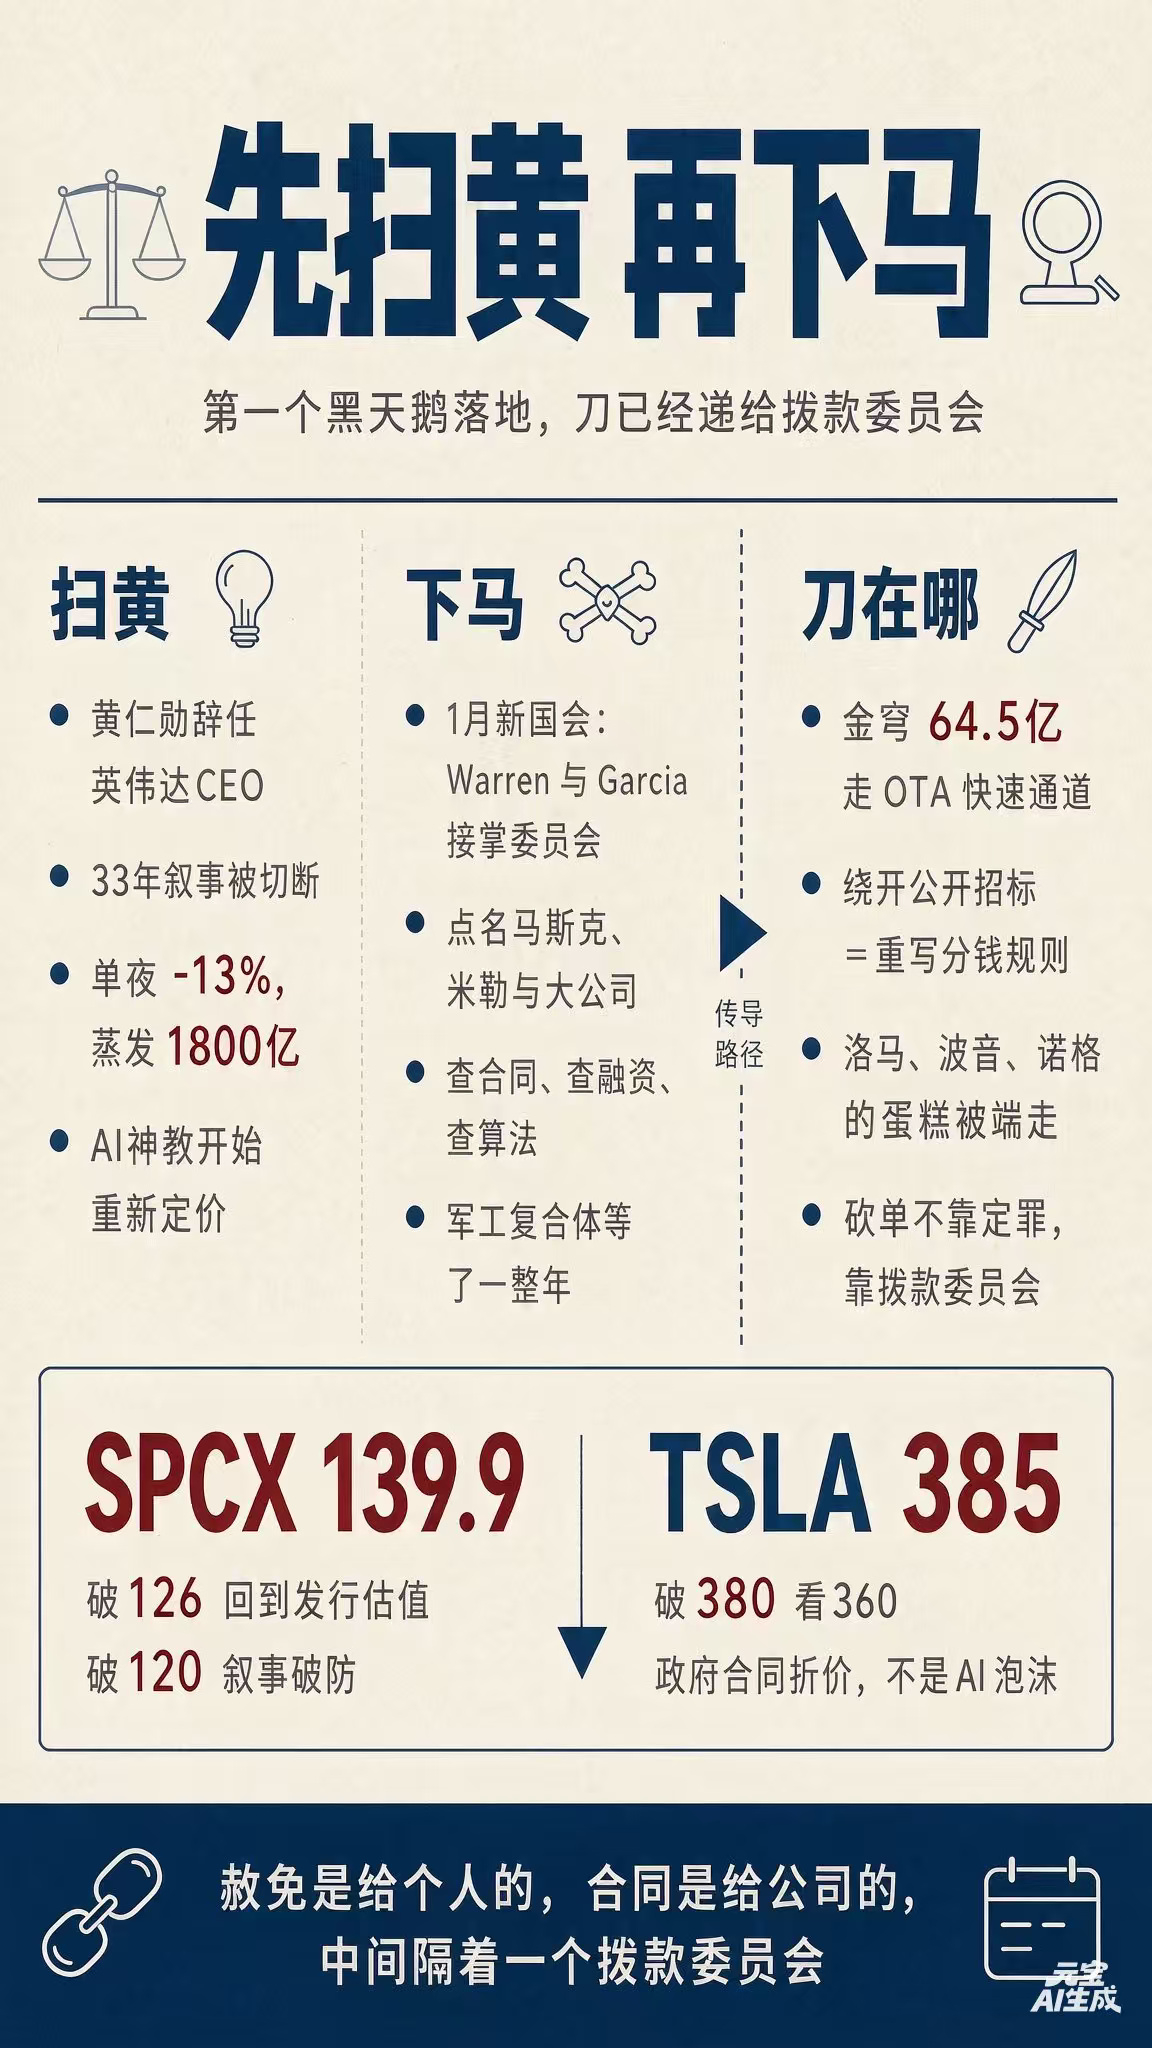
Les démocrates veulent régler leurs comptes avec un par un les nouveaux riches de la tech qui ont soutenu Trump. Jensen Huang n’est que la cible la plus facile ; le suivant, c’est Musk !
Et le couperet est déjà prêt à tomber : en janvier , le nouveau Congrès entre en fonction ; Warren prend la tête de la commission bancaire du Sénat, et Garcia celle de la commission de surveillance de la Chambre des représentants.
Le week-end dernier, deux personnes ont déjà été nommées : Musk, Miller, ainsi que « quelques grandes entreprises ».
Garcia a dit, en substance, que ce n’était pas seulement leur commission : de nombreuses commissions du Congrès veulent s’entretenir avec M. Musk.
Il faut savoir que Musk s’est mis à dos les démocrates à tous les niveaux ces deux dernières années, et qu’il a même provoqué la colère du complexe militaro-industriel !
Combien attendent de lui porter le coup de grâce !
En particulier le plus ancien et le plus puissant des groupes d’intérêts américains : le complexe militaro-industriel !
Musk a tenté de remplacer de fond en comble le mécanisme de partage des contrats du complexe militaro-industriel.
En novembre 2024, il a publiquement qualifié le F-35 de « conception de merde », ajoutant que seuls des idiots continueraient à fabriquer des avions de combat pilotés.
Lockheed Martin, l’armée de l’air et les États qui vivent de la chaîne d’approvisionnement du F-35 s’en sont souvenus ce jour-là.
Le véritable coup porté en plein cœur remonte à mai de cette année.
Le 26, les 2,29 milliards du segment spatial de l’ossature du Dôme doré ont été attribués à SpaceX ;
le 29, les 4,16 milliards du programme SB-AMTI lui ont également été attribués.
En quatre jours, 6,45 milliards de dollars ont été attribués par la voie rapide OTA, sans appel d’offres public, contournant ainsi ces procédures d’achat si lentes qu’elles peuvent tout faire capoter.
Le WSJ l’a dit très clairement : le Pentagone a bien ouvert une fenêtre pour permettre à d’autres de soumissionner, mais les conditions étaient extrêmement précises et les délais très serrés. Au final, certaines entreprises ont tout simplement renoncé à déposer une offre.
Le gâteau du Dôme doré revenait à l’origine à Lockheed Martin, Boeing et Northrop Grumman.
Avec un contrat à frais remboursables assorti d’une marge, plus les travaux durent, plus on gagne ; si les coûts dépassent le budget, le Congrès doit encore remettre au pot.
À présent, tout est passé à des contrats à prix fixe, attribués par tranches de plusieurs centaines de millions à une entreprise privée. Le système de partage des revenus a été démantelé.
Ce n’est pas simplement prendre un contrat à quelqu’un : c’est remplacer tout le mécanisme de partage des revenus.
Ajoutons deux autres éléments.
Aujourd’hui, 90 % des lancements en orbite aux États-Unis sont assurés par ses entreprises. La Falcon 9 approche de la fin de son service, et son successeur sera lui aussi fabriqué par ses entreprises.
Le prêt conditionnel de 150 millions accordé à Rocket Lab devait fournir une « deuxième option », mais ses conditions ressemblaient à un prix de consolation.
Trois choses se cumulent : il vend des armes, fixe les normes et aide le Pentagone à définir la conduite des guerres de demain. Le 30 septembre, Hegseth lui a demandé de coprésider ce groupe consultatif de trois personnes.
Ce que les marchands d’armes redoutent le plus, ce n’est pas de perdre un contrat, c’est de perdre la plume qui fixe les règles.
Du côté des démocrates, c’est plus simple : chaque dépense est parfaitement transparente.
Pendant les 130 jours de DOGE, l’USAID a été paralysée pendant une semaine, 10 000 personnes ont été mises en congé forcé et, à la fin février, 90 % des contrats avaient disparu.
Vingt-cinq mille fonctionnaires en période d’essai ont été contraints de partir. Il a qualifié la Sécurité sociale de « plus grande chaîne de Ponzi de l’histoire ».
Ces trois mesures touchent trois bases électorales différentes : les fonctionnaires, le système de l’aide humanitaire et les personnes âgées.
Ensuite, il y a l’argent. Il a dépensé 25 millions pour la Cour suprême du Wisconsin ; son candidat a perdu de 10 points. C’est l’histoire que les démocrates préfèrent raconter : même avec beaucoup d’argent, ça ne sert à rien.
En octobre de cette année, ses dépenses politiques personnelles ont dépassé 445 millions, faisant de lui le plus grand donateur de l’histoire.
En juillet, il a aussi voulu lancer un nouveau « parti américain », même s’il a mis l’idée de côté dès août.
Et puis il y a Grok.
Le 8 juillet, il s’est baptisé lui-même MechaHitler et a diffusé des propos antisémites pendant plusieurs heures d’affilée.
Cet outil est aujourd’hui utilisé par le gouvernement fédéral, et le Pentagone a signé un contrat de 200 millions avec lui.
Alors, quand Garcia dit que « de nombreuses commissions veulent s’entretenir avec lui », ce n’est pas une formule de politesse.
La commission bancaire enquête sur son financement, la commission de surveillance sur ses contrats, et la commission judiciaire sur l’algorithme de X.
S’ils n’arrivent pas à tout examiner, c’est une question de charge de travail, pas de volonté.
Alors, si les démocrates s’en prennent ainsi à Musk, Trump ne peut-il pas lui accorder sa grâce ?
Il peut le gracier, mais on surestime cette carte. Il faut distinguer les choses.
Le pouvoir de grâce accordé au président par l’article II, section 2, de la Constitution ne couvre que les infractions fédérales.
Rien que cette phrase en exclut déjà plus de la moitié.
La grâce peut aussi couvrir des infractions fédérales pour lesquelles personne n’a encore été inculpé — c’est ainsi que Nixon l’a obtenue —, mais ses limites tiennent à ces deux mots : « fédérales » et rien d’autre.
Bannon est le cas d’école le plus limpide.
Lors de sa dernière nuit au pouvoir, en janvier 2021, Trump lui a accordé sa grâce ; les accusations fédérales de fraude liées au financement du mur ont été abandonnées.
Puis l’État de New York a pris le relais : en février 2025, il a plaidé coupable à Manhattan.
Grâce fédérale, poursuites de l’État.
Examinons les affaires qui pèsent actuellement sur Musk : le DMV de Californie a statué qu’il avait enfreint les règles en faisant la promotion du FSD. C’est une procédure administrative, hors de portée d’une grâce ;
le parquet de Paris a fait passer son enquête sur X au stade pénal. C’est une affaire relevant de la souveraineté française, hors de portée d’une grâce ;
le Nouveau-Mexique et 13 autres États le poursuivent au civil ;
quant aux assignations à comparaître du Congrès, elles relèvent des pouvoirs propres du Congrès : une grâce ne peut ni dispenser quelqu’un de témoigner ni effacer un outrage au Congrès.
La grâce ne peut effacer qu’une seule chose : une peine de prison infligée à titre personnel pour une infraction fédérale.
Or, ce n’est pas là que réside vraiment le risque pour lui.
Musk ne finira peut-être pas en prison, mais il devra forcément payer très cher et renoncer aux avantages qu’il a obtenus, en particulier aux contrats déjà décrochés par SpaceX !
Et la valorisation élevée de SpaceX repose précisément sur ces contrats !
Lors de son introduction en Bourse en juin, SpaceX valait 1 800 milliards ; le jour de l’ouverture, son cours a bondi de 50 %. Elle vaut aujourd’hui environ 2 000 milliards, soit près de 140 dollars par action.
Elle est plus chère que Tesla, mais aussi plus fragile, car sa valorisation ne repose pas sur le nombre de voitures vendues, mais sur ses contrats.
Pour le Dôme doré, le chiffre officiel sur dix ans est de 185 milliards ; le CBO l’estime à 1 200 milliards, et l’AEI avance un plafond de 3 600 milliards.
Dans ces chiffres, si la commission des crédits en retranche ne serait-ce qu’une partie, ce ne sont pas des sentiments qu’elle coupe, mais des contrats.
Gardez trois dates à l’œil.
En janvier, le nouveau Congrès entre en fonction : le premier enjeu, ce sont les crédits budgétaires.
Les 24 milliards de financement ponctuel ont suivi la procédure de réconciliation et sont déjà dans les tuyaux ; il est difficile de les retirer ;
mais les crédits ordinaires de l’exercice 2027 commencent tout juste à être rédigés. Sur l’enveloppe de plus de 17 milliards, la somme réservée au Dôme doré, elle, peut encore être modifiée.
Le deuxième enjeu, ce sont les dispositions sur les marchés publics dans la NDAA.
La voie rapide OTA peut être bloquée par une loi ; il suffit d’ajouter une phrase : « Les marchés portant sur des systèmes majeurs ne peuvent être exemptés de mise en concurrence. »
Dès que cette phrase y figure, toutes les façons dont il pourra décrocher de gros contrats par la suite changent.
Le troisième enjeu, c’est le projet de fusion.
Le 20 octobre, il a lui-même déclaré que Tesla et SpaceX étaient en pourparlers en vue d’une fusion, pour une valeur combinée de 3 500 milliards.
Bloomberg rapporte que certains poussent pour l’annoncer au premier semestre 2027, tant que Trump est encore au pouvoir.
Une opération de cette ampleur doit être approuvée par le DOJ ou la FTC. Sans protection politique, l’examen à lui seul peut prendre deux ans.
Je vais être direct sur les niveaux à surveiller.
Si SPCX retombe à sa valorisation d’introduction en Bourse, ce sera autour de 126, soit une baisse supplémentaire de 10 % ;
Sous les 120, ce ne sera plus une correction : le récit s’effondrera.
Le plus bas de TSLA était de 384 le 12 novembre ; sous les 380, la prochaine zone à surveiller se situe autour de 360.
Voici le scénario que je privilégie : cette baisse n’est pas un recul généralisé dû à l’éclatement de la « bulle de l’IA », mais une sanction ciblée liée à une décote des contrats gouvernementaux.
On a déjà vu le même scénario avec la chute de 13 % de Nvidia en une soirée : un nom, une nuit, 500 milliards de dollars.
Si une nouvelle nuit comme celle-là arrive, ce sera SPCX, pas NVDA.
Précisons aussi ce qui pourrait invalider ce scénario.
Si, en janvier, le budget du Dôme doré n’est pas amputé d’un centime et que la voie OTA n’est pas bloquée, alors mon analyse est fausse. SPCX récupérera d’abord les 10 % perdus, et rapidement.
Une dernière chose. La grâce s’applique à une personne ; les contrats, eux, sont attribués à une entreprise.
Entre les deux, il y a une commission des crédits budgétaires.
D’abord Huang, puis Musk.
Le couperet est d’abord entre les mains de la commission des crédits.