Auteurs : Cosmo Jiang et Erik Hopyan (Pantera Capital)
Traduction : Deep Tide TechFlow
Introduction de Deep Tide : Alors que la liquidité se resserre sur le marché primaire des cryptomonnaies, les principaux fonds de capital-risque spécialisés dans les cryptos se tournent de plus en plus clairement vers l’IA et la robotique.
Pantera Capital est l’un des premiers et des plus réputés investisseurs institutionnels américains dans les cryptomonnaies et la blockchain. Fondée en 2003, la société a lancé en 2013 le premier fonds institutionnel américain consacré au bitcoin. Longtemps centrée sur les actifs numériques et la blockchain, elle a progressivement élargi ses activités à des domaines technologiques de pointe comme l’IA et la robotique.
Les associés de ce fonds, Cosmo Jiang, et l’investisseur Cody Poh se sont récemment rendus spécialement à Shenzhen pour étudier sur le terrain la chaîne de valeur de la robotique chinoise. Ils ont observé tous ses maillons, des fabricants de robots humanoïdes complets aux équipes spécialisées dans les modèles, en passant par les fabricants de mains agiles et d’équipements de collecte de données, puis ont publié un long article récapitulatif.
Leur principale conclusion se résume très simplement : la Chine domine dans le matériel, les États-Unis dans les logiciels, et, dans le domaine intermédiaire des données, la qualité compte bien plus que la quantité.
Le plus intéressant dans l’article est leur analyse et leur comparaison, du point de vue du capital-risque, des écosystèmes financiers chinois et américain :
En Chine, les investisseurs en capital-risque attendent généralement des entreprises qu’elles génèrent des revenus, voire entrent en Bourse, dans les deux ou trois ans. Combinée à une protection relativement faible de la propriété intellectuelle, cette pression pousse les entrepreneurs vers des activités générant rapidement des revenus, comme la vente de matériel et l’externalisation de la collecte de données, et les dissuade d’investir massivement dans la recherche fondamentale en logiciels, dont le cycle est long.
De plus, la main-d’œuvre est peu coûteuse en Chine, où les robots humanoïdes se limitent encore principalement à l’accueil dans les halls d’exposition ou aux spectacles — danse et démonstrations de kung-fu. Aux États-Unis, le coût élevé de la main-d’œuvre et la pénurie d’ouvriers qualifiés génèrent une demande commerciale concrète d’automatisation industrielle et logistique.
Nous vous proposons ci-dessous notre traduction intégrale de l’article.
À deux heures du matin, après six heures de retard à Singapour, notre vol Cathay Pacific a enfin atterri à Hong Kong. Après moins de trois heures de sommeil, nous avons pris une voiture en direction de Shenzhen. C’est la capitale chinoise du matériel et le siège de géants technologiques comme Huawei, BYD et DJI.
« Genchi Genbutsu » : se rendre sur place et voir de ses propres yeux. Nous avions déjà rendu visite à de nombreuses entreprises américaines de robotique et en avions sélectionné quelques-unes pour y investir. Forts de cette expérience, nous savons que la Chine joue un rôle essentiel dans la chaîne de valeur mondiale de la robotique. Mais, en restant à distance, pouvons-nous vraiment voir la réalité en face ?
Depuis deux ans, la robotique est au cœur de nos recherches. Les avancées dans le domaine de l’intelligence incarnée (Embodied AI) ont fait progresser par étapes le potentiel de cette industrie. Aujourd’hui, les modèles peuvent percevoir visuellement le monde physique, élaborer des plans logiques et agir en conséquence ; le matériel nécessaire à leur fonctionnement est, lui aussi, toujours plus puissant et moins coûteux.
Dans le scénario le plus optimiste, les robots bouleverseront une part bien plus large du marché mondial du travail physique. Il y a aujourd’hui 2,2 milliards de travailleurs manuels dans le monde, dont la rémunération annuelle cumulée dépasse 20 000 milliards de dollars. Même si les robots ne pénétraient que 1 % de ce marché, le chiffre d’affaires généré serait comparable à celui des géants technologiques les plus puissants d’aujourd’hui.
La Chine est incontournable pour l’industrie de l’intelligence incarnée. Les fabricants d’équipements du monde entier dépendent fortement de sa chaîne d’approvisionnement : en 2025, les fabricants chinois représentaient plus de 90 % de la production mondiale de robots humanoïdes. Parallèlement, les récentes restrictions imposées par la Federal Communications Commission (FCC) américaine aux équipements robotiques avancés fabriqués à l’étranger montrent à quel point la géopolitique remodèle en profondeur cette industrie.
En tant qu’investisseurs axés sur les fondamentaux, nous devons comprendre et savoir naviguer dans ce paysage macroéconomique en perpétuelle évolution. Pour y parvenir au mieux, il faut se rendre sur le terrain et constater la réalité du secteur de ses propres yeux.
C’est ainsi qu’a commencé notre voyage à Shenzhen, où nous avons pu observer directement l’évolution rapide de l’écosystème chinois de la robotique. Nous avons rendu visite à de nombreuses entreprises couvrant l’ensemble de la chaîne de valeur : des fabricants de robots humanoïdes intégrés verticalement aux développeurs de modèles de pointe, en passant par les fournisseurs d’équipements de collecte de données et les spécialistes de la conception de mains agiles.
Nous avons eu des conversations approfondies avec des fondateurs de start-up et des cadres responsables des ventes, de la fabrication et de la recherche, ainsi que des échanges francs avec de jeunes diplômés qui venaient de commencer leur carrière. Notre objectif était clair : comprendre où se situe réellement la Chine dans la course mondiale à la robotique, quels sont ses principaux avantages concurrentiels et, surtout, quelles lacunes et opportunités d’investissement existent encore sur le marché actuel.
Matériel : la Chine en tête de la course à la fabrication
Tout au long de notre voyage, un point n’a fait aucun doute : la Chine est en position de force dans la course au matériel robotique, grâce à une échelle de production inégalée et à sa capacité à intégrer les chaînes d’approvisionnement. Cet avantage est particulièrement frappant à Shenzhen, véritable cœur du moteur manufacturier chinois.
Des décennies passées au cœur de l’industrie manufacturière mondiale ont permis à la région de bâtir un écosystème fondamental difficile à égaler : des matières premières disponibles partout, des réseaux logistiques très rentables, des lignes de production de masse bien rodées et une main-d’œuvre nombreuse, qualifiée et experte en fabrication de précision. Il s’agit d’un avantage structurel que les autres nouveaux pôles manufacturiers auront beaucoup de mal à reproduire.
Cet avantage de la chaîne d’approvisionnement se traduit non seulement par une compétitivité exceptionnelle sur les coûts, mais aussi par une vitesse d’innovation impressionnante. À Shenzhen, une start-up de robots humanoïdes peut avoir une nouvelle idée le matin, en informer aussitôt ses fournisseurs en amont, puis recevoir au bureau dès midi les pièces nouvellement conçues sur mesure.
Cette réactivité exceptionnelle permet aux fabricants chinois de proposer du matériel de pointe de meilleure qualité à des prix plus bas. Le cliché selon lequel la Chine ne serait capable de produire que des imitations de mauvaise qualité ou des produits banals est depuis longtemps dépassé.
À mesure que les laboratoires spécialisés dans les modèles de pointe augmentent l’échelle de leurs entraînements, leur demande en équipements personnalisés de collecte de données explose. La Chine possède un avantage unique pour fabriquer ce type d’équipement à faible coût et à grande échelle.
Certaines grandes entreprises américaines de robotique avec lesquelles nous avons échangé proclament haut et fort qu’elles conçoivent et fabriquent elles-mêmes tous leurs composants essentiels. Mais lorsque l’on discute avec les fournisseurs locaux de Shenzhen, ils vous indiquent précisément à quel membre des « Sept Magnifiques » cotés en Bourse (Mag 7) ou à quelle start-up vedette de la Silicon Valley, valorisée à plusieurs milliards de dollars, ils fournissent régulièrement leurs produits. Cela vaut aussi bien pour les composants essentiels — mains agiles et actionneurs — que pour les caméras grand angle et les casques utilisés pour la collecte de données.
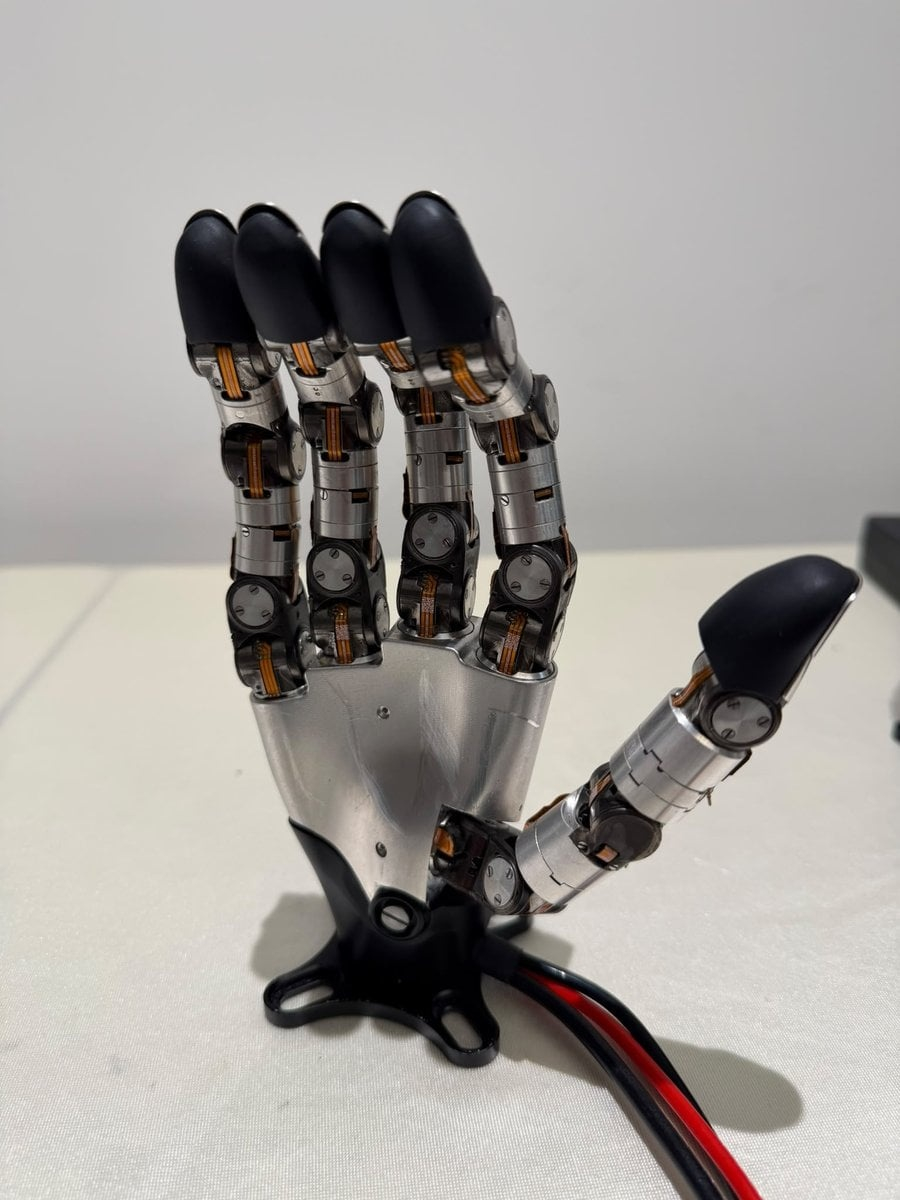
Prenons l’exemple de la main agile fabriquée par Wuji Tech. Dans un volume compact proche de celui d’une main humaine, elle intègre plus de 1 800 composants et surpasse en performances toutes les mains robotiques que nous avons vues aux États-Unis. Sans surprise, l’entreprise est l’un des fournisseurs essentiels, mais méconnus, de nombreux géants technologiques américains.
Chacun de ses doigts peut se plier dans les deux sens, ce qui améliore considérablement sa durabilité — un enjeu majeur dans le domaine des mains robotiques — ainsi que sa résistance aux chocs en cas de collision accidentelle. Sur place, nous avons observé la main robotique, commandée à distance, extraire avec précision une seule carte d’un jeu complet. Cela semble facile pour un humain, mais représente un véritable défi pour une main robotique, qui doit contrôler la force et la friction avec une précision micrométrique.
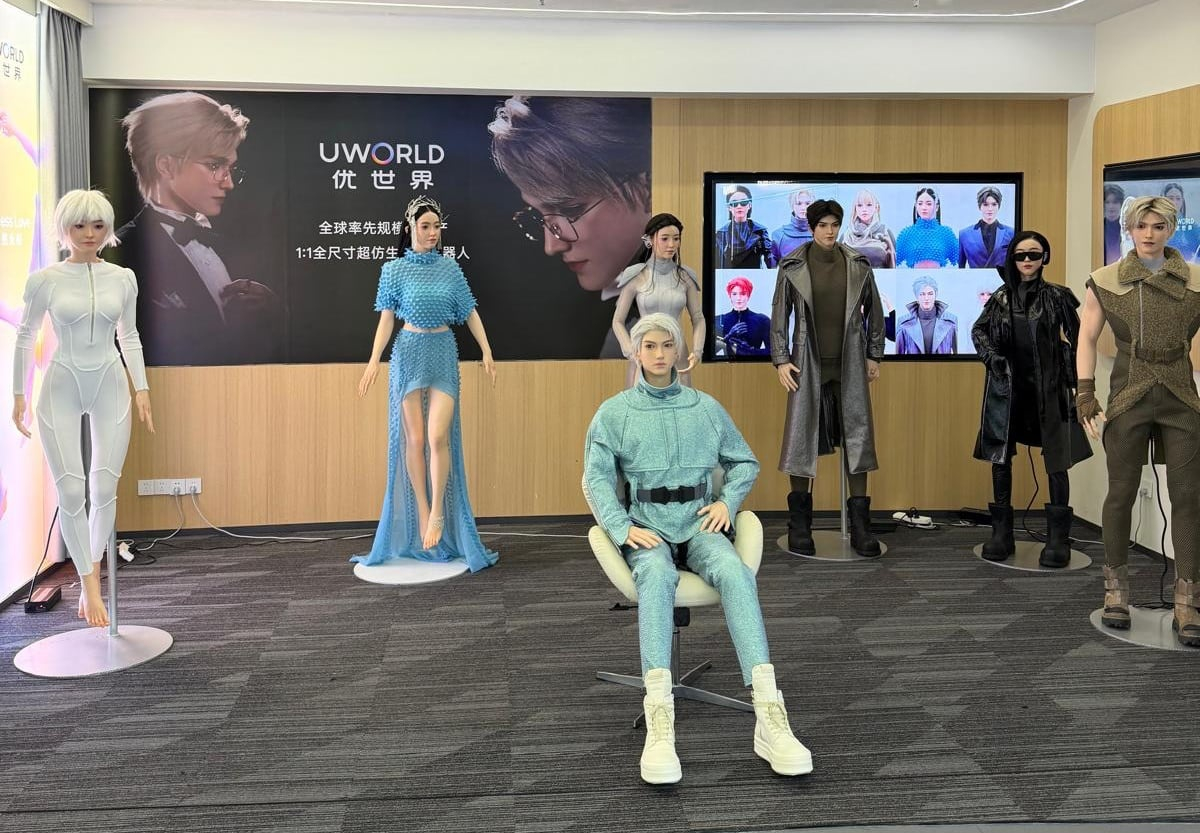
Un autre moment saisissant, quoique légèrement troublant, fut de voir un robot humanoïde d’UBTECH doté d’une peau artificielle : il évoquait immédiatement les Cylons de Battlestar Galactica.
Une autre caractéristique marquante du marché chinois est l’intensité extrême de la concurrence, qui fait constamment baisser les prix des produits et comprime les marges du secteur jusqu’à les rapprocher de zéro.
Une start-up a passé une heure entière à nous présenter les avancées technologiques de sa nouvelle génération d’actionneurs. Pourtant, quand nous lui avons demandé ce qui lui permettrait finalement de se démarquer sur le marché, elle a répondu du tac au tac : « Bien sûr, le prix est ce qui compte le plus. » Les entreprises qui partagent cette vision sont loin d’être des exceptions.
Au déjeuner, un propriétaire d’une chaîne de magasins nous a également confié qu’il était difficile de dégager des bénéfices en Chine : il y a toujours un concurrent prêt à sacrifier ses profits de l’année pour conquérir des parts de marché, en espérant gagner de l’argent l’année suivante. Mais l’année suivante, un nouveau venu vient à son tour semer le trouble en pratiquant une concurrence féroce à des prix encore plus bas.
La culture chinoise est profondément imprégnée de l’esprit du « supporter la souffrance ». Cette capacité à endurer les difficultés avec ténacité sur le long terme limite certes la possibilité pour chaque entreprise de réaliser des bénéfices commerciaux exceptionnels et rend la survie de chacune particulièrement difficile. Mais, à l’échelle macroéconomique, elle confère aux grappes industrielles et aux chaînes d’approvisionnement du pays une compétitivité globale remarquable.
Outre ses avantages en matière de coûts et d’échelle, la position de la Chine tout en amont de la chaîne de valeur de la robotique lui confère un autre atout naturel, souvent sous-estimé à l’étranger : la possibilité de suivre de près l’évolution des technologies de pointe à l’échelle mondiale.
Les principaux laboratoires de robotique de pointe expérimentent sans cesse de nouvelles méthodes de collecte de données : des gants dotés de capteurs tactiles et de retour de force aux casques de capture visuelle équipés de huit caméras haute définition, qui permettent d’enregistrer avec un champ de vision plus large.
En tant que presque unique fournisseur au monde capable de livrer rapidement et à faible coût ce type de matériel de pointe, les fabricants chinois peuvent détecter très tôt les changements subtils dans les besoins technologiques des meilleurs laboratoires mondiaux. Ils peuvent même anticiper les orientations de la prochaine génération de technologies trois à six mois avant le marché dans son ensemble.
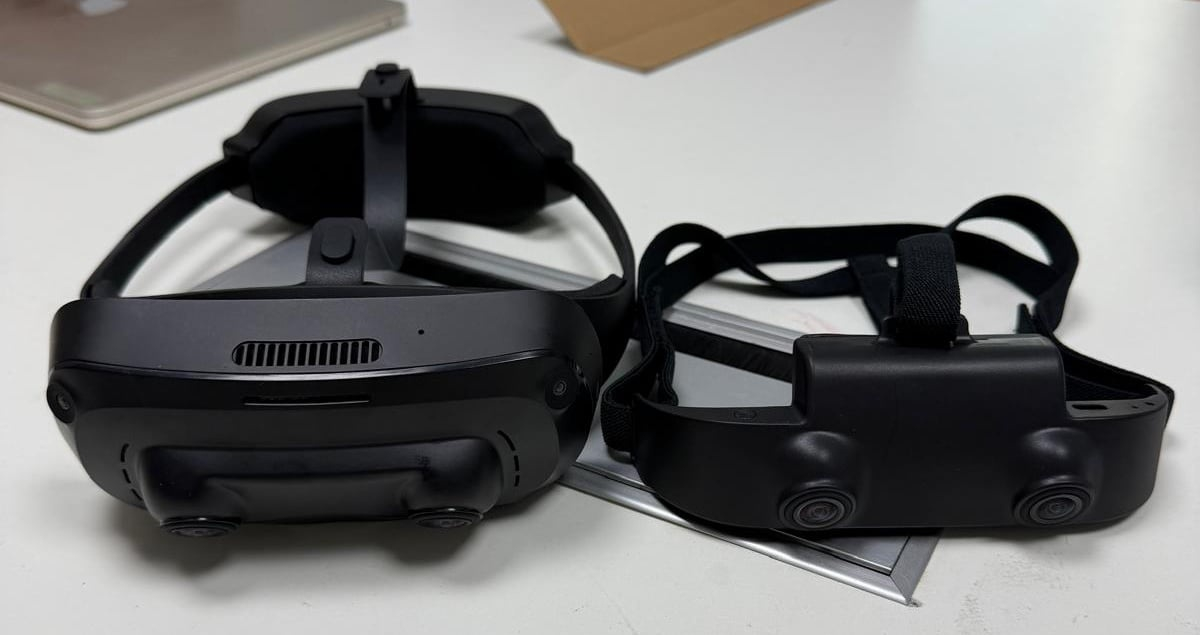
Cependant, les entreprises chinoises sauront-elles transformer cette domination manufacturière et ces informations de marché obtenues en amont en un véritable avantage technologique propriétaire ? C’est une tout autre question. Au fil de notre voyage, nos doutes n’ont cessé de grandir.
Données : la collecte est un goulot d’étranglement pour le secteur, pas un avantage concurrentiel défendable
Presque toutes les entreprises de robotique nous ont dit que la Chine menait à grande échelle des opérations de collecte de données et partageait largement ces données avec des clients du monde entier.
À première vue, cela semble logique : des entreprises font porter des casques de capture aux travailleurs afin de recueillir des données de proprioception en vue subjective et d’en tirer un revenu supplémentaire. Mais, à mesure que nous avons échangé avec davantage de start-up de l’écosystème chinois, nous avons découvert que le mécanisme sous-jacent était bien plus complexe qu’il n’y paraît et qu’il reposait souvent sur des orientations explicites des politiques locales.
Plusieurs professionnels du secteur nous ont révélé que les gouvernements locaux chinois, à différents échelons, étaient en réalité les principaux moteurs de cette vague de collecte de données. Après l’adoption par le gouvernement central de mesures incitatives visant à soutenir le développement de l’industrie robotique et à promouvoir l’emploi, les autorités locales ont vite compris que subventionner la collecte de données constituait un raccourci pour créer à court terme de nouveaux emplois liés à la robotique.
Soumis à des indicateurs de performance quantifiables, les responsables locaux ont souvent tendance à privilégier des résultats à court terme faciles à mesurer, parfois au détriment de stratégies industrielles de long terme, plus ambitieuses.
Des millions de dollars sont régulièrement injectés dans des données d’entraînement à la valeur douteuse. Partout en Chine, de nombreuses « fermes de données » ont vu le jour : des ouvriers répètent mécaniquement les mêmes gestes jour après jour, accumulant ainsi des milliers d’heures de « données d’entraînement pour robots ».
Pourtant, après les premiers jeux de données, ces données très répétitives et homogènes n’apportent pratiquement aucune valeur supplémentaire réelle pour améliorer la capacité de généralisation des modèles.
Malgré leur qualité préoccupante, ces données continuent d’être vendues en quantité à des clients étrangers. Cela révèle une réalité plus profonde et plus préoccupante pour le secteur : la rareté des données demeure le principal goulot d’étranglement dans le développement des modèles robotiques. Contrairement aux grands modèles de langage, qui peuvent exploiter les vastes corpus de textes déjà disponibles sur Internet, le domaine de la robotique ne dispose d’aucun réservoir de données équivalent, prêt à l’emploi.
De plus, les données d’entraînement réellement utiles à la robotique prennent des formes très diverses, et les types de données nécessaires pour franchir un nouveau cap dans les performances des modèles n’existent même pas encore dans le monde réel à une échelle permettant de les exploiter efficacement.
Le véritable avantage concurrentiel défendable n’a donc jamais résidé dans la collecte de données elle-même, mais dans la capacité à transformer des données brutes en signaux d’entraînement à forte valeur ajoutée.
Il est encourageant de constater que de plus en plus d’indices de pointe montrent que les lois d’échelle (Scaling Laws) s’appliquent également aux modèles robotiques : l’amélioration des performances des modèles est prévisible à mesure que le volume de données d’entraînement augmente. Cela signifie que la demande de données d’entraînement robotiques hétérogènes, diversifiées et de haute qualité restera forte. Ces données doivent répondre précisément à des exigences en constante évolution : modalités différentes, méthodes de collecte variées et nouvelles architectures d’entraînement.
Dans un secteur où la définition des « données de haute qualité » évolue constamment, l’avantage concurrentiel le plus solide consiste à devenir un partenaire de recherche irremplaçable et digne de confiance pour les meilleurs laboratoires de pointe au monde.
La clé pour acquérir cette réputation dans le secteur réside dans un très haut niveau d’expertise en annotation des données, en nettoyage et sélection, ainsi qu’en évaluation des modèles — et non dans la simple capacité à mobiliser toujours plus de main-d’œuvre pour la collecte.
Les futurs gagnants ne seront probablement pas les équipes qui collectent le plus grand volume de données, mais celles qui possèdent une solide expérience de recherche en intelligence incarnée et peuvent s’adapter le plus rapidement à l’évolution technologique des entreprises de robotique de pointe. Comme Scale AI et Mercor se sont étroitement associés aux meilleurs laboratoires mondiaux de grands modèles de langage grâce à leur compréhension approfondie de la recherche, cette logique s’applique aussi à l’intelligence incarnée.
Logiciels : l’éléphant dans la pièce
Les technologies d’automatisation robotique sont déjà présentes dans l’industrie depuis des décennies. Depuis le rachat de Kiva en 2012, par exemple, Amazon a largement déployé des robots automatisés dans ses systèmes d’entreposage et de logistique. En 2025, le groupe a dépassé le million de robots déployés et continue d’en lancer de nouvelles formes et fonctionnalités. Fabriquer du matériel toujours plus avancé n’est donc que le prolongement naturel de l’évolution industrielle.
La véritable révolution de paradigme dans le domaine de la robotique, c’est l’intelligence incarnée. Elle brise la limite qui cantonnait les robots à une programmation étroite, tâche par tâche, et élargit fondamentalement leurs capacités de généralisation, de perception et d’action.
Pourtant, lors de toutes nos visites à Shenzhen, les logiciels d’IA ont constitué un véritable « éléphant dans la pièce », que personne ne voulait aborder franchement. La plupart des robots humanoïdes et des équipements que nous avons vus sur place avaient des capacités de prise de décision autonome et de généralisation extrêmement limitées. Ils dépendaient largement de la téléopération humaine (Teleoperation) ou de séquences de mouvements prédéfinies.
Plusieurs dirigeants d’entreprise ont reconnu que leurs robots manquaient actuellement de capacités avancées en IA et que leurs algorithmes logiciels de base avaient au moins un à deux ans de retard sur ceux de leurs principaux concurrents étrangers. Les jeunes employés de terrain, eux, dressaient souvent un tableau moins policé et plus brutalement réaliste. Sur le ton de la plaisanterie, ils admettaient que leurs systèmes logiciels étaient actuellement incapables de fonctionner correctement dans des environnements complexes et que nombre de leurs tentatives précédentes n’avaient pas été menées avec tous les moyens possibles.
Cela tient en partie au fait que notre étude s’est concentrée sur Shenzhen, où le matériel occupe une place prépondérante, plutôt que sur Hangzhou ou Shanghai, davantage tournées vers les logiciels et les algorithmes. Mais cette situation reflète bien une réalité plus générale du secteur.
La domination de la Chine dans la fabrication de matériel et la collecte de données, deux éléments essentiels, ne s’est pas naturellement traduite par une position de leader dans les logiciels et les algorithmes. De nombreux fabricants chinois de robots humanoïdes ne développent pas leurs propres modèles fondamentaux à partir de zéro. Ils continuent de s’appuyer sur les modèles en accès libre publiés par les laboratoires américains de pointe, notamment les écosystèmes ouverts d’OpenAI, de Nvidia et de Physical Intelligence.
Nos échanges avec des chercheurs du secteur indiquent que nombre d’entreprises chinoises de robotique semblent préférer éviter d’investir des capitaux massifs dans le développement de modèles fondamentaux. Elles concentrent plutôt leurs efforts sur le post-entraînement (Post-training) et le réglage fin de modèles ouverts existants.
Pour les laboratoires américains qui développent des modèles de pointe, cela ouvre précisément une brèche stratégique : l’open source peut devenir une stratégie de diffusion extrêmement puissante, qui incite des développeurs du monde entier à adopter leurs modèles et à bâtir autour d’eux un écosystème. À mesure que les performances générales de ces modèles fondamentaux s’améliorent, les fabricants chinois pourraient être encore moins incités à développer leurs propres modèles alternatifs de base.
La distillation de modèles est depuis longtemps un secret de Polichinelle dans les entreprises chinoises, et certaines équipes misent manifestement sur la possibilité de reproduire cette approche dans la robotique. Mais, contrairement aux grands modèles de langage, qui peuvent être distillés efficacement à partir de textes synthétiques, les modèles robotiques se heurtent à des défis d’ingénierie bien plus complexes.
La distillation d’un modèle robotique exige non seulement un algorithme de modèle de base, mais aussi d’immenses quantités de données réelles issues d’interactions physiques, une infrastructure de coordination avec le matériel et des essais rigoureux dans le monde réel. Même pour des entreprises dotées de fortes capacités de fabrication, reproduire par la seule distillation les capacités des modèles étrangers les plus avancés devient donc exponentiellement plus difficile.
Un fossé profond entre les règles du jeu économiques
Dans un pays qui, en une seule vie de dirigeant d’aujourd’hui, est sorti de la pauvreté, les traces profondes de cette mémoire matérielle sont manifestes. La société chinoise est imprégnée d’une forte culture de l’effort et du rattrapage, comme c’est souvent le cas dans les régions où la richesse se développe rapidement : les gens veulent engranger au plus vite des bénéfices commerciaux tangibles et craignent de retomber dans la pauvreté, dont le souvenir reste vif.
Cela semble logique à première vue. Ce qui nous a véritablement stupéfiés, c’est la profonde influence de cet état d’esprit sur l’ensemble de l’écosystème des start-up et du capital-risque.
Lors de nos visites auprès de start-up chinoises, nous avons entendu à plusieurs reprises cette remarque teintée d’envie : « Les start-up américaines n’ont pas du tout à se soucier de gagner de l’argent à court terme. » Cette phrase révèle la pression commerciale stricte que les investisseurs font peser sur les équipes chinoises.
Cette divergence s’explique par les attentes généralement plus courtes en matière de retour sur investissement dans l’écosystème chinois du capital-risque. De nombreuses start-up sont censées générer un chiffre d’affaires substantiel dans les deux à trois ans suivant leur création ; dès qu’elles montrent les premiers signes de réussite, les investisseurs les poussent avec impatience à entrer en Bourse.
Nous pensons que le manque de patience des sociétés chinoises de capital-risque à l’égard des cycles d’investissement à long terme s’explique principalement par plusieurs facteurs. D’une part, les actifs alternatifs à fort rendement sont rares : au cours de la dernière décennie, les marchés boursiers ont évolué dans une fourchette étroite, les loyers résidentiels dans les grandes villes de premier rang n’ont rapporté qu’environ 1 %, et les contrôles des capitaux imposent des contraintes supplémentaires. D’autre part, les investisseurs institutionnels à long terme capables de s’engager sur des périodes très longues, comme les fonds de dotation des universités étrangères, sont peu nombreux.
Cela pousse les équipes fondatrices à se concentrer excessivement sur la sous-traitance de la fabrication de matériel et l’externalisation de la collecte de données, des activités qui génèrent des revenus plus rapidement et dont les cycles de retour des fonds sont plus courts. Elles évitent en revanche la recherche fondamentale en logiciels, dont la voie vers la commercialisation est longue et incertaine.
L’attitude à l’égard de la protection de la propriété intellectuelle diffère également radicalement d’un pays à l’autre. Lors de nos visites, nous avons vu dans les couloirs de nombreuses entreprises des murs couverts de certificats de brevet fièrement exposés. Pourtant, la faiblesse de la protection effective de la propriété intellectuelle est une réalité incontestable dans le secteur.
Cela contraint les entreprises à commercialiser chaque petite innovation le plus rapidement possible ; autrement, leurs concurrents ne tardent pas à l’imiter à moindre coût et à s’emparer les premiers du marché.
Il en résulte un désalignement structurel des incitations : la Chine a bâti des barrières extrêmement solides dans le domaine physique de la robotique, mais l’environnement financier actuel et les critères d’évaluation freinent de fait les investissements patients de très long terme nécessaires pour transformer ces avantages matériels en leadership logiciel.
Les principales conclusions de Pantera sur l’industrie robotique
En quittant Shenzhen, nous avions une compréhension bien plus claire et plus nuancée du stade de développement de l’industrie mondiale de la robotique, ainsi que des écarts déterminants et des leviers de rupture qui façonneront son évolution future.
La robotique en est encore à ses tout débuts, et la Chine en est un pilier essentiel et irremplaçable
Nos visites sur le terrain à Shenzhen et nos échanges avec des dirigeants chinois de la robotique ont confirmé notre analyse : l’industrie de l’intelligence incarnée est encore à ses débuts. Les performances du matériel s’améliorent sans cesse, mais, selon les équipes chinoises elles-mêmes, les logiciels et les algorithmes sont encore loin d’être suffisamment mûrs pour une véritable commercialisation.
La Chine occupe une place plus cruciale que jamais dans la chaîne de valeur mondiale de la robotique. Les fabricants chinois sont à la fois les principaux producteurs d’équipements de collecte de données et les principaux fournisseurs de composants essentiels pour les robots.
Les données restent le principal goulot d’étranglement pour libérer la capacité de généralisation des modèles ; tant que les lois d’échelle resteront valables, collecter des données plus diversifiées et de meilleure qualité sera indispensable pour améliorer les performances. L’écosystème manufacturier chinois occupe une position unique : il peut produire à grande échelle du matériel de collecte de données et fournir de manière fiable au marché mondial des composants essentiels comme des mains agiles et des actionneurs.
La manière dont la Chine participera à l’avenir à l’écosystème mondial de la robotique déterminera directement le rythme d’évolution du secteur à l’échelle mondiale. La position dominante de la Chine dans le matériel devrait perdurer à long terme, et le pays restera un fournisseur essentiel des entreprises de robotique du monde entier — même si la FCC impose une éventuelle interdiction visant les robots complets, car cette restriction ne s’applique pas aux composants.
Si les équipes chinoises rattrapent un jour leur retard dans les modèles algorithmiques, les entreprises chinoises pourraient exercer une forte pression sur la chaîne de valeur mondiale en augmentant les prix des composants essentiels ou en restreignant l’approvisionnement en matériel. Cette éventualité reste peu probable à l’heure actuelle, mais c’est un risque potentiel majeur que nous devons prendre en compte dans notre analyse des risques liés à nos investissements dans les entreprises américaines de robotique.
En Chine, les arguments économiques en faveur de l’utilisation des robots ne se sont pas encore pleinement imposés
Les livraisons de robots humanoïdes sont certes impressionnantes sur le marché chinois, mais ceux-ci n’ont pratiquement jamais été déployés dans des contextes de production ayant une réelle valeur économique. Pour l’instant, ils sont principalement utilisés dans des activités de démonstration et de divertissement à faible valeur commerciale : ils orientent brièvement les visiteurs dans des salles d’exposition ou des salons, ou exécutent des danses et des démonstrations de kung-fu. La grande majorité des robots quadrupèdes et même bipèdes sont encore vendus à des laboratoires de recherche universitaires ou à des passionnés de technologie.
La situation contraste nettement avec celle du marché américain, où les robots pénètrent rapidement des secteurs à forte valeur ajoutée, comme la fabrication industrielle et la logistique d’entrepôt. Certaines entreprises ont déjà décroché des contrats d’approvisionnement commerciaux à long terme de plusieurs dizaines de millions de dollars.
La cause fondamentale de cette divergence tient aux grandes différences entre les deux pays en matière de coûts et de structure de la main-d’œuvre : les coûts salariaux élevés en Occident, conjugués au rejet du travail physique manuel par les jeunes générations, créent une puissante incitation économique à réduire les coûts par l’automatisation.
Malgré cela, les progrès technologiques précèdent souvent de loin leur adoption commerciale à grande échelle. Un entrepreneur chinois nous a proposé une comparaison parlante : les robots humanoïdes d’aujourd’hui ressemblent aux premières automobiles de l’époque des voitures à cheval. À l’époque, beaucoup doutaient de leur utilité, puisque les voitures à cheval répondaient parfaitement aux besoins de déplacement quotidiens. Mais personne ne pouvait prévoir que l’automobile bouleverserait ensuite l’ensemble du secteur des transports et ferait naître une immense industrie nouvelle.
Nous sommes convaincus que cette même logique de transformation s’appliquera aux robots humanoïdes. Aujourd’hui, le grand public et les entreprises ont du mal à comprendre pourquoi nous aurions besoin de robots humanoïdes généralistes, simplement parce qu’ils n’ont pas encore vu le plein potentiel que l’intelligence incarnée généraliste peut libérer. De plus, faute en Chine d’une forte incitation économique à réduire les coûts en remplaçant la main-d’œuvre, la motivation intrinsèque à explorer des applications commerciales inédites est relativement faible, ce qui rend l’écosystème local des start-up quelque peu plus conservateur.
Les robots humanoïdes généralistes finiront par devenir la forme de main-d’œuvre la moins coûteuse
Une question fondamentale fait l’objet de débats animés dans le secteur : si les robots spécialisés sont plus efficaces et plus fiables pour accomplir des tâches précises, pourquoi le monde aurait-il besoin de robots humanoïdes généralistes ?
Nos études de terrain en Chine confirment cette réalité : à l’heure actuelle, les robots spécialisés sont effectivement bien plus performants que les robots généralistes dans l’exécution des tâches. En se concentrant sur des tâches précises, mesurables et clairement délimitées, ils peuvent atteindre plus rapidement un modèle commercial viable.
Cependant, les robots spécialisés ont une limite naturelle lorsqu’il s’agit d’étendre leur usage à grande échelle. Aucune entreprise ne peut acheter un robot spécialisé pour chaque opération de son activité quotidienne ; de même, un foyer ordinaire ne peut raisonnablement pas acheter à la fois un robot lave-vaisselle, un robot nettoyeur de table, un robot lave-linge et un robot plieur de linge.
Les robots spécialisés excellent certes dans des tâches isolées, mais dès qu’il faut en combiner plusieurs pour accomplir une suite de tâches quotidiennes, le coût global de leur achat et de leur entretien devient bien moins avantageux.
Nous pensons que les robots humanoïdes généralistes finiront par constituer la forme de main-d’œuvre la moins coûteuse. Leur principal avantage ne tient pas à leur capacité à accomplir une tâche donnée avec une précision extrême de 99,9 %, mais à leur aptitude à réaliser simultanément des centaines de tâches quotidiennes très différentes avec un taux de réussite de 99 %.
Un robot humanoïde n’a pas besoin d’être le meilleur au monde pour laver la vaisselle, plier le linge ou faire la lessive ; il lui suffit de bien se débrouiller dans ces tâches et dans bien d’autres travaux ménagers. À mesure que sa capacité de généralisation s’améliore, un même socle matériel polyvalent peut donner accès à un répertoire de compétences qui s’étend sans limite, sans que les entreprises ou les ménages aient à acheter d’autres équipements spécialisés.
En définitive, le principal avantage économique des robots humanoïdes généralistes ne réside pas dans l’excellence de leurs performances pour une tâche isolée, mais dans le nombre maximal de tâches qu’un seul appareil peut accomplir. Cette capacité de généralisation, conjuguée à une fiabilité accrue et à la baisse continue des coûts de fabrication du matériel, bouleversera fondamentalement le modèle économique de l’ensemble du travail physique.
Le marché de la collecte de données est immense, et sa valeur essentielle réside dans l’intelligence des données
À mesure que s’accumulent les preuves concrètes de l’application réussie des lois d’échelle à l’IA dans le monde physique, la collecte de données robotiques est appelée à devenir un marché immense. Le modèle Helix 2.5, récemment dévoilé par Figure AI, en apporte une preuve empirique enthousiasmante : à mesure que le volume de données d’entraînement double, l’amélioration des capacités des modèles robotiques est hautement prévisible.
Tout comme l’augmentation des données et de la puissance de calcul a permis aux grands modèles de langage de franchir des paliers de performance, la robotique suit la même trajectoire. À mesure que les laboratoires de pointe accélèrent leur course à l’intelligence incarnée généraliste, la demande incompressible de données d’entraînement pour les robots devrait connaître une croissance soutenue et explosive.
Cependant, augmenter simplement le volume de données ne revient pas à en améliorer la qualité. Notre étude de terrain en Chine n’a fait que renforcer cette conviction. Même si les grandes fermes de données peuvent produire en série des milliers d’heures d’enregistrements de tâches pratiques, ces données très homogènes n’apportent qu’une valeur marginale infime pour améliorer la capacité de généralisation des modèles.
À mesure que le secteur gagne en maturité, son goulot d’étranglement passera rapidement de la « collecte d’un plus grand nombre d’heures de données » à la « sélection précise des véritables séquences de données à forte valeur ajoutée ».
La véritable opportunité ne se trouve donc pas dans une collecte de données à grande échelle et peu ciblée, mais dans la capacité à transformer les heures d’entraînement brutes en gains mesurables des capacités des modèles. Cela exige des systèmes plus précis d’annotation, de filtrage, de nettoyage et d’évaluation des données, afin d’extraire des signaux d’entraînement utiles au milieu d’un flot de données redondantes, de faible qualité et produites à la chaîne.
À mesure que les modèles robotiques évoluent rapidement et que leurs normes en matière de données se transforment, la capacité spécialisée à identifier en continu et à fournir des jeux de données de qualité à forte valeur ajoutée constituera un avantage concurrentiel bien plus solide que la simple mobilisation d’une main-d’œuvre nombreuse pour la collecte.
Les modèles finiront par se banaliser, mais les États-Unis conserveront leur avance algorithmique sur la Chine
Nous pensons que la concurrence dans le domaine des modèles fondamentaux de la robotique s’intensifie rapidement et qu’à long terme, elle risque de déboucher sur une banalisation (Commoditized) des modèles.
Au cours des derniers mois, plusieurs équipes américaines de premier plan — notamment Physical Intelligence, Generalist, Dyna Robotics et Figure AI — ont annoncé indépendamment des avancées majeures dans les capacités et la généralisation de leurs modèles. Le fait que plusieurs équipes aient réalisé des percées concrètes à quelques mois d’intervalle montre que l’intelligence incarnée de pointe ne sera probablement pas dominée par deux géants, comme OpenAI et Anthropic dans le domaine des grands modèles de langage.
La plupart des tâches physiques manuelles ne nécessitent pas un QI surhumain de 200. Elles peuvent être accomplies avec une compréhension raisonnable de l’environnement et un excellent réglage fin lors du post-entraînement. À mesure que les méthodes d’entraînement gagnent en maturité et que le volume de données augmente, la concurrence dans l’ensemble du secteur passera du développement de modèles fondamentaux généralistes au déploiement dans des contextes d’application et au post-entraînement adapté à des tâches précises. Dans ce contexte, les entreprises qui misent uniquement sur les modèles fondamentaux auront de plus en plus de mal à préserver un avantage concurrentiel différenciant.
Dans un avenir prévisible, nous pensons que les États-Unis conserveront leur avance sur la Chine dans les logiciels et les algorithmes. Cela tient en grande partie au fait que les entreprises chinoises de robotique privilégient les flux de trésorerie immédiats issus de la vente de matériel et de l’externalisation de la collecte de données, et manquent de patience pour investir massivement et à long terme dans la recherche. Les avancées continues des laboratoires américains de pointe dans les algorithmes fondamentaux devraient probablement renforcer encore la dépendance des fabricants chinois à l’égard des écosystèmes étrangers en accès libre.
Contrairement aux grands modèles de langage, qui peuvent être reproduits rapidement et relativement facilement par distillation de textes, la distillation des modèles d’intelligence incarnée est beaucoup plus difficile. Les capacités de raisonnement des modèles doivent être étroitement reliées à des données issues d’interactions réelles dans des environnements physiques variés et avec différents corps robotiques. Un simple avantage ponctuel dans la fabrication de matériel ne suffit pas à franchir facilement cet obstacle complexe. Nous pensons que le fossé entre les États-Unis et la Chine dans les logiciels d’intelligence incarnée pourrait persister plus longtemps que celui que nous avons observé dans le domaine des grands modèles de langage.
La robotique offre un avantage considérable aux retardataires
D’importantes sommes sont actuellement investies pour répondre aux grands débats de fond du secteur de la robotique — architecture des modèles, conception de la structure mécanique, intégration verticale ou division horizontale du travail, entre autres — et nombre des premières start-up finiront inévitablement dans une impasse au cours de cette exploration.
Les équipes entrepreneuriales qui se lancent aujourd’hui peuvent s’appuyer sur l’expérience des pionniers, éviter de dépenser des capitaux considérables en essais infructueux et tirer les leçons de leurs erreurs pour concevoir directement de nouvelles architectures de pointe, fondées sur les derniers paradigmes du secteur (Meta).
Conclusion
À 20 heures, le dernier soir de notre voyage, nous sommes montés dans la même voiture pour rejoindre l’aéroport international de Hong Kong et rentrer à New York. Après avoir étudié en profondeur l’ensemble du cœur industriel de la robotique à Shenzhen, nous avions une vision entièrement renouvelée du paysage mondial de ce secteur.
« Genchi Genbutsu » : se rendre sur place et voir de ses propres yeux. Cette étude de terrain a renforcé notre conviction : à une époque saturée d’informations, se rendre sur le terrain et constater la réalité de visu reste le fondement le plus solide pour permettre aux investisseurs axés sur les fondamentaux de se forger un jugement indépendant et une analyse approfondie.
La Chine jouera sans aucun doute un rôle essentiel dans la redéfinition de l’avenir mondial de la robotique, et nous suivrons de près l’évolution du matériel, des logiciels et de tous les maillons qui les relient.
Des décennies d’expérience industrielle ont conféré à la Chine un avantage immense, voire difficile à égaler, dans la fabrication de matériel. Pourtant, les limites d’une collecte de données guidée par des objectifs quantitatifs à court terme commencent à apparaître. De plus, la recherche de rendements immédiats dans le secteur financier freine les entreprises locales dans leurs innovations fondamentales, qui nécessitent un travail de longue haleine, davantage que leurs homologues américaines.
Une chose est plus claire que jamais : en quittant Shenzhen, nous étions plus convaincus que jamais des perspectives d’avenir de la robotique, et persuadés que le moment est idéal pour investir massivement dans ce secteur.
Tant que les logiciels fondamentaux ne disposeront pas d’une capacité de généralisation suffisante pour rendre les robots humanoïdes réellement productifs, d’importantes lacunes structurelles subsisteront dans la collecte de données, l’annotation à grande échelle et l’intelligence des données. Nous sommes toujours à la recherche d’entrepreneurs talentueux qui conçoivent des solutions révolutionnaires dans les domaines des données robotiques et de l’intelligence incarnée. Si vous travaillez dans ces domaines, notre équipe d’investissement serait ravie d’échanger avec vous.