2026.11.13 · Note interne sur les grands marchés macroéconomiques mondiaux
Ligne directrice macroéconomique mondiale du jour — orientations clés
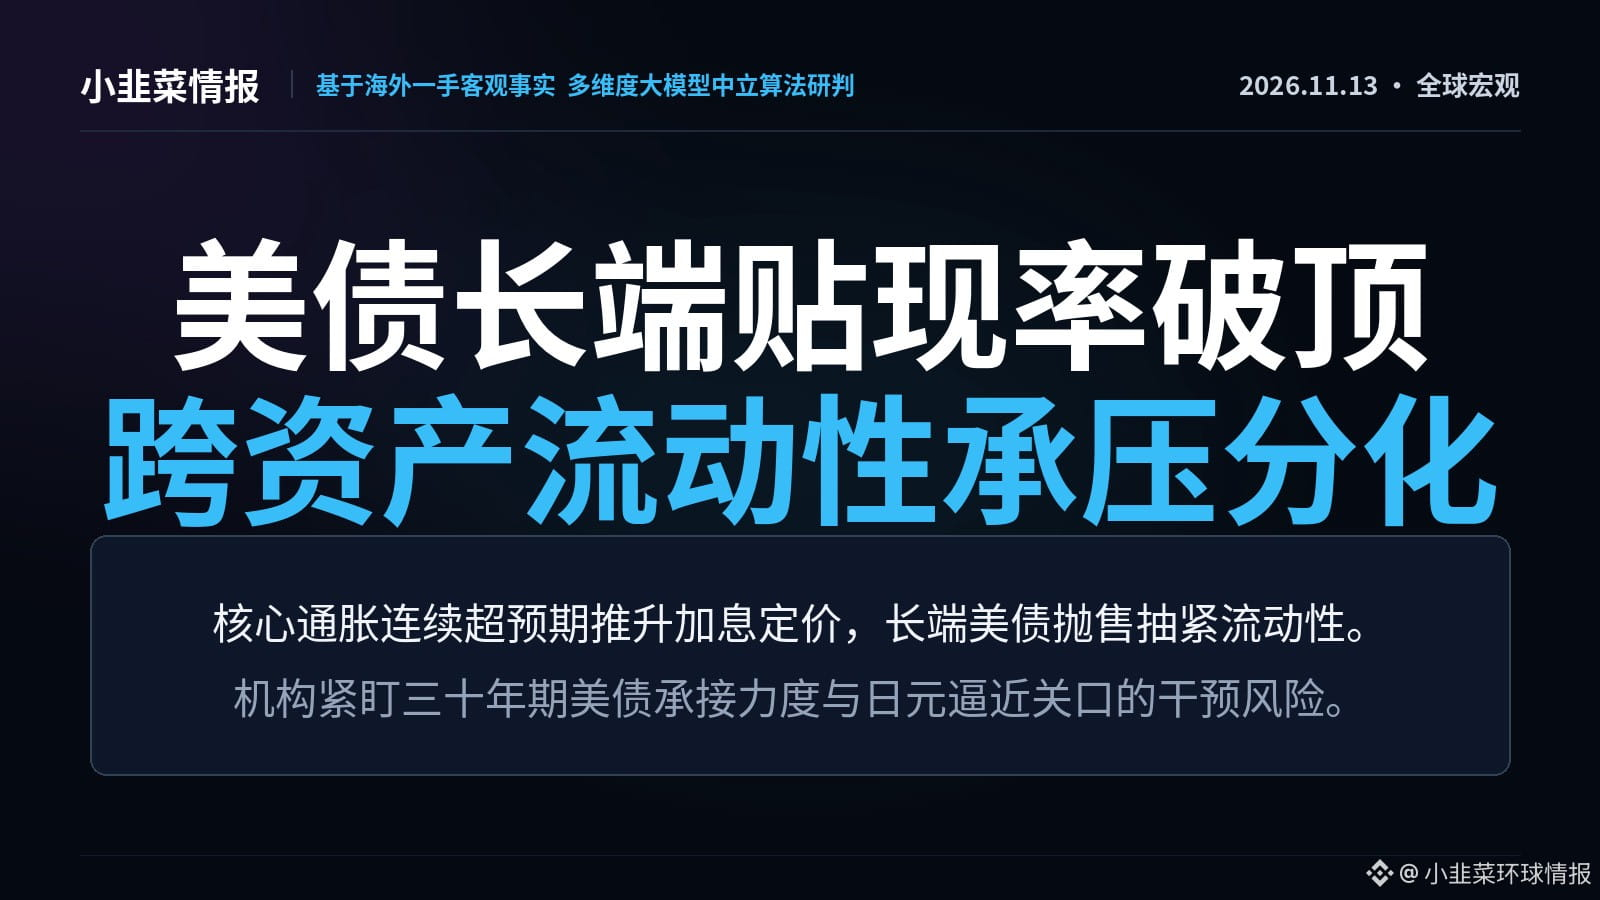
L’inflation sous-jacente américaine, supérieure aux attentes pour le troisième mois consécutif, a entraîné une révision à la hausse des anticipations de taux terminal. Les marchés intègrent désormais 87 points de base de hausses de taux au cours de l’année à venir. Le rendement des bons du Trésor américain à long terme a franchi les 5,10 %, tandis que les adjudications de dette à longue échéance ont été mal accueillies. Ces facteurs ont porté le dollar à un plus haut d’un an et demi et accentué la pression sur l’or et les actifs risqués.
Principal front du jour — Analyse approfondie
Le rebond de l’inflation et le mauvais accueil des adjudications de bons du Trésor ont déclenché une tempête sur les taux d’actualisation : l’IPC sous-jacent américain a progressé de 0,3 % en glissement mensuel en octobre, dépassant les attentes pour le troisième mois consécutif et portant à 87 points de base les anticipations de hausses de taux. L’adjudication de 25 milliards de dollars de bons du Trésor à 30 ans par le département du Trésor a enregistré un rendement élevé de 5,441 %, avec un écart d’adjudication plus important. Le rendement à 10 ans a dépassé 5,11 %, tandis que l’or au comptant a plongé de 112 dollars en une seule séance, passant sous les 3 875 dollars. 【Analyse approfondie】À la base, une double pression s’exerce : l’expansion du déficit budgétaire et la réévaluation du resserrement monétaire. Dans un contexte où le déficit fédéral a atteint 404 milliards de dollars en octobre, les acheteurs réclament une prime de terme plus élevée. La pression accrue sur les primary dealers a entraîné un resserrement de la liquidité. Le franchissement des sommets par les taux sans risque pèse directement sur les actifs non rémunérateurs et accélère le retour des capitaux inter-actifs vers le dollar à rendement élevé.
Radar panoramique des mouvements quantitatifs
• Ligne de défense des changes : l’indice du dollar a atteint un plus haut d’un an et demi, tandis que le dollar s’approche du seuil de 160,00 yens. L’élargissement de l’écart de taux entre les États-Unis et le Japon accentue la pression sur le yen. Les marchés surveillent de près une éventuelle intervention officielle à ce niveau.
• Jeu énergétique : les stocks hebdomadaires de pétrole brut aux États-Unis ont bondi de 4,657 millions de barils, bien au-delà des attentes, qui tablaient sur une baisse de 1,109 million de barils. L’accumulation des stocks et la prime de risque géopolitique continuent de s’affronter, entraînant de fortes fluctuations du Brent et du WTI autour de leurs moyennes mobiles clés.
Carte des enjeux et des points de surveillance du marché
Principale chaîne de transmission : persistance de l’inflation et vague d’émissions de dette publique -> les taux réels à long terme des bons du Trésor américain franchissent leurs sommets -> le resserrement de la liquidité mondiale en dollars pèse sur la valorisation des actifs risqués et de l’or. Au cours des prochaines 24 à 48 heures, surveiller en priorité : ① la consolidation du rendement américain à 10 ans autour du seuil de 5,10 % ; ② les évolutions autour du seuil de 160,00 yens pour un dollar et les signes d’une intervention officielle.
Avertissement : cette publication se limite à compiler et analyser les informations publiques mondiales et les données objectives de marché des dernières 24 heures. Elle ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente, ni un fondement pour prendre des décisions opérationnelles. Les marchés comportent des risques ; toute décision doit être prise avec prudence.
Ligne directrice macroéconomique mondiale du jour — orientations clés
L’inflation sous-jacente américaine, supérieure aux attentes pour le troisième mois consécutif, a entraîné une révision à la hausse des anticipations de taux terminal. Les marchés intègrent désormais 87 points de base de hausses de taux au cours de l’année à venir. Le rendement des bons du Trésor américain à long terme a franchi les 5,10 %, tandis que les adjudications de dette à longue échéance ont été mal accueillies. Ces facteurs ont porté le dollar à un plus haut d’un an et demi et accentué la pression sur l’or et les actifs risqués.
Principal front du jour — Analyse approfondie
Le rebond de l’inflation et le mauvais accueil des adjudications de bons du Trésor ont déclenché une tempête sur les taux d’actualisation : l’IPC sous-jacent américain a progressé de 0,3 % en glissement mensuel en octobre, dépassant les attentes pour le troisième mois consécutif et portant à 87 points de base les anticipations de hausses de taux. L’adjudication de 25 milliards de dollars de bons du Trésor à 30 ans par le département du Trésor a enregistré un rendement élevé de 5,441 %, avec un écart d’adjudication plus important. Le rendement à 10 ans a dépassé 5,11 %, tandis que l’or au comptant a plongé de 112 dollars en une seule séance, passant sous les 3 875 dollars. 【Analyse approfondie】À la base, une double pression s’exerce : l’expansion du déficit budgétaire et la réévaluation du resserrement monétaire. Dans un contexte où le déficit fédéral a atteint 404 milliards de dollars en octobre, les acheteurs réclament une prime de terme plus élevée. La pression accrue sur les primary dealers a entraîné un resserrement de la liquidité. Le franchissement des sommets par les taux sans risque pèse directement sur les actifs non rémunérateurs et accélère le retour des capitaux inter-actifs vers le dollar à rendement élevé.
Radar panoramique des mouvements quantitatifs
• Ligne de défense des changes : l’indice du dollar a atteint un plus haut d’un an et demi, tandis que le dollar s’approche du seuil de 160,00 yens. L’élargissement de l’écart de taux entre les États-Unis et le Japon accentue la pression sur le yen. Les marchés surveillent de près une éventuelle intervention officielle à ce niveau.
• Jeu énergétique : les stocks hebdomadaires de pétrole brut aux États-Unis ont bondi de 4,657 millions de barils, bien au-delà des attentes, qui tablaient sur une baisse de 1,109 million de barils. L’accumulation des stocks et la prime de risque géopolitique continuent de s’affronter, entraînant de fortes fluctuations du Brent et du WTI autour de leurs moyennes mobiles clés.
Carte des enjeux et des points de surveillance du marché
Principale chaîne de transmission : persistance de l’inflation et vague d’émissions de dette publique -> les taux réels à long terme des bons du Trésor américain franchissent leurs sommets -> le resserrement de la liquidité mondiale en dollars pèse sur la valorisation des actifs risqués et de l’or. Au cours des prochaines 24 à 48 heures, surveiller en priorité : ① la consolidation du rendement américain à 10 ans autour du seuil de 5,10 % ; ② les évolutions autour du seuil de 160,00 yens pour un dollar et les signes d’une intervention officielle.
Avertissement : cette publication se limite à compiler et analyser les informations publiques mondiales et les données objectives de marché des dernières 24 heures. Elle ne constitue ni un conseil en investissement, ni une offre d’achat ou de vente, ni un fondement pour prendre des décisions opérationnelles. Les marchés comportent des risques ; toute décision doit être prise avec prudence.