Qu’est-ce que l’ATR ? Comment utiliser la volatilité pour définir un stop-loss plutôt qu’un pourcentage fixe ?
📏 Pourquoi un stop-loss de 2 % est-il trop large pour certains actifs, tandis que d’autres se font facilement arrêter par les fluctuations normales ?
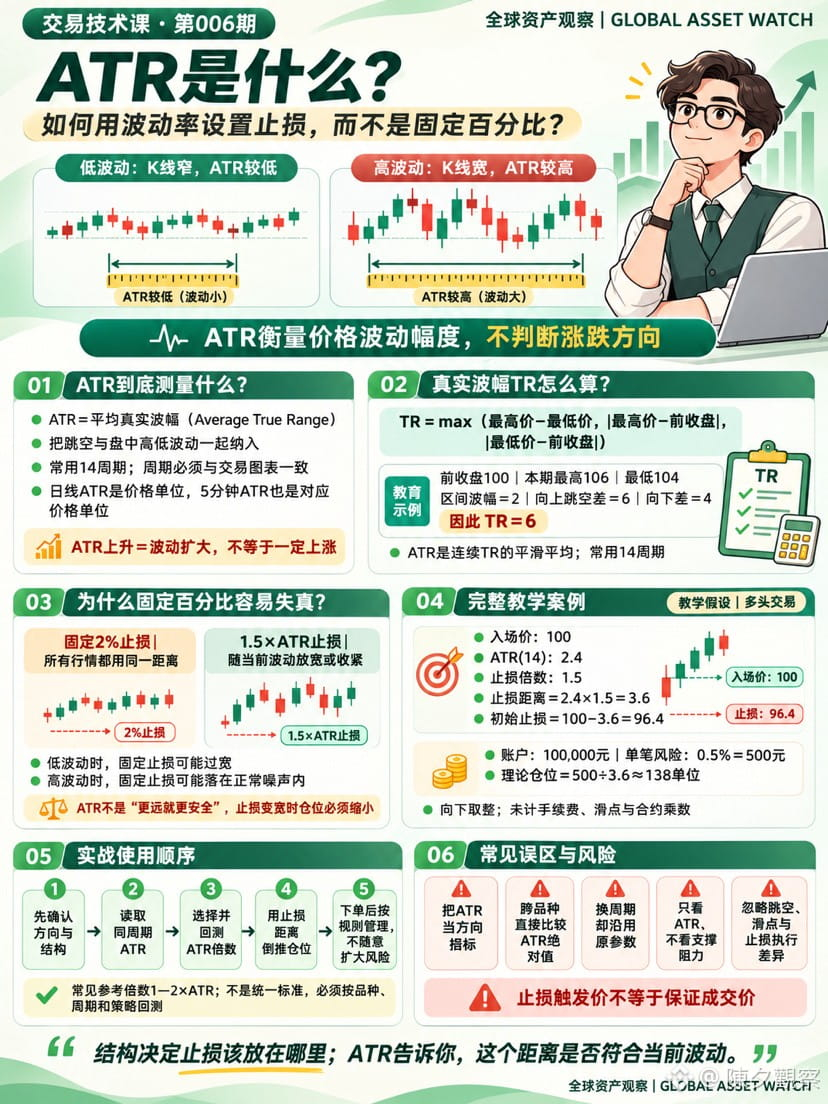
L’ATR (Average True Range, ou amplitude réelle moyenne) mesure l’amplitude moyenne des variations de prix sur une période donnée et tient compte des gaps. Il reflète uniquement l’ampleur de la volatilité, sans en indiquer la direction.
L’amplitude réelle correspond à la plus grande des trois valeurs suivantes :
TR=max(plus haut-plus bas,|plus haut-clôture précédente|,|plus bas-clôture précédente|)
L’ATR est souvent calculé sur 14 périodes et doit correspondre à l’unité de temps du graphique : l’ATR journalier reflète la volatilité quotidienne, tandis que l’ATR en 5 minutes reflète celle sur 5 minutes.
Exemple pédagogique :
Prix d’entrée à l’achat : 100
ATR(14) : 2.4
Multiplicateur du stop-loss : 1.5
Distance du stop-loss : 2.4×1.5=3.6
Stop-loss initial : 100-3.6=96.4
Compte de 100 000 yuans, risque par transaction de 0,5 %=500 yuans
Taille théorique de la position : 500÷3.6≈138 unités
L’essentiel n’est pas d’éloigner mécaniquement le stop-loss, mais de comprendre que :
Volatilité en hausse → distance du stop-loss accrue → taille de position réduite en conséquence.
Un ATR de 1 à 2 fois constitue un repère courant, et non une norme universelle ; le multiplicateur précis doit être testé en fonction de l’actif, de l’unité de temps et de la stratégie. En pratique, il faut d’abord examiner la tendance, les supports et résistances ainsi que la structure d’invalidation, puis utiliser l’ATR pour déterminer si la distance du stop-loss est adaptée à la volatilité actuelle.
⚠️ L’ATR est un indicateur de volatilité historique et ne permet pas de prévoir les gaps ou les conditions de marché extrêmes ; le prix de déclenchement du stop-loss ne garantit pas le prix d’exécution, et une forte accélération du marché peut entraîner du slippage.
La structure détermine le niveau du stop-loss ; l’ATR permet de vérifier si cette distance est adaptée à la volatilité actuelle.
À suivre|Samedi · Mise en pratique du trading · Épisode 006
« Comment mettre en place un stop-loss basé sur l’ATR ? Étude de cas complète, de l’entrée à la gestion de la position et au stop-loss suiveur »
📏 Pourquoi un stop-loss de 2 % est-il trop large pour certains actifs, tandis que d’autres se font facilement arrêter par les fluctuations normales ?
L’ATR (Average True Range, ou amplitude réelle moyenne) mesure l’amplitude moyenne des variations de prix sur une période donnée et tient compte des gaps. Il reflète uniquement l’ampleur de la volatilité, sans en indiquer la direction.
L’amplitude réelle correspond à la plus grande des trois valeurs suivantes :
TR=max(plus haut-plus bas,|plus haut-clôture précédente|,|plus bas-clôture précédente|)
L’ATR est souvent calculé sur 14 périodes et doit correspondre à l’unité de temps du graphique : l’ATR journalier reflète la volatilité quotidienne, tandis que l’ATR en 5 minutes reflète celle sur 5 minutes.
Exemple pédagogique :
Prix d’entrée à l’achat : 100
ATR(14) : 2.4
Multiplicateur du stop-loss : 1.5
Distance du stop-loss : 2.4×1.5=3.6
Stop-loss initial : 100-3.6=96.4
Compte de 100 000 yuans, risque par transaction de 0,5 %=500 yuans
Taille théorique de la position : 500÷3.6≈138 unités
L’essentiel n’est pas d’éloigner mécaniquement le stop-loss, mais de comprendre que :
Volatilité en hausse → distance du stop-loss accrue → taille de position réduite en conséquence.
Un ATR de 1 à 2 fois constitue un repère courant, et non une norme universelle ; le multiplicateur précis doit être testé en fonction de l’actif, de l’unité de temps et de la stratégie. En pratique, il faut d’abord examiner la tendance, les supports et résistances ainsi que la structure d’invalidation, puis utiliser l’ATR pour déterminer si la distance du stop-loss est adaptée à la volatilité actuelle.
⚠️ L’ATR est un indicateur de volatilité historique et ne permet pas de prévoir les gaps ou les conditions de marché extrêmes ; le prix de déclenchement du stop-loss ne garantit pas le prix d’exécution, et une forte accélération du marché peut entraîner du slippage.
La structure détermine le niveau du stop-loss ; l’ATR permet de vérifier si cette distance est adaptée à la volatilité actuelle.
À suivre|Samedi · Mise en pratique du trading · Épisode 006
« Comment mettre en place un stop-loss basé sur l’ATR ? Étude de cas complète, de l’entrée à la gestion de la position et au stop-loss suiveur »