
Conclusion principale
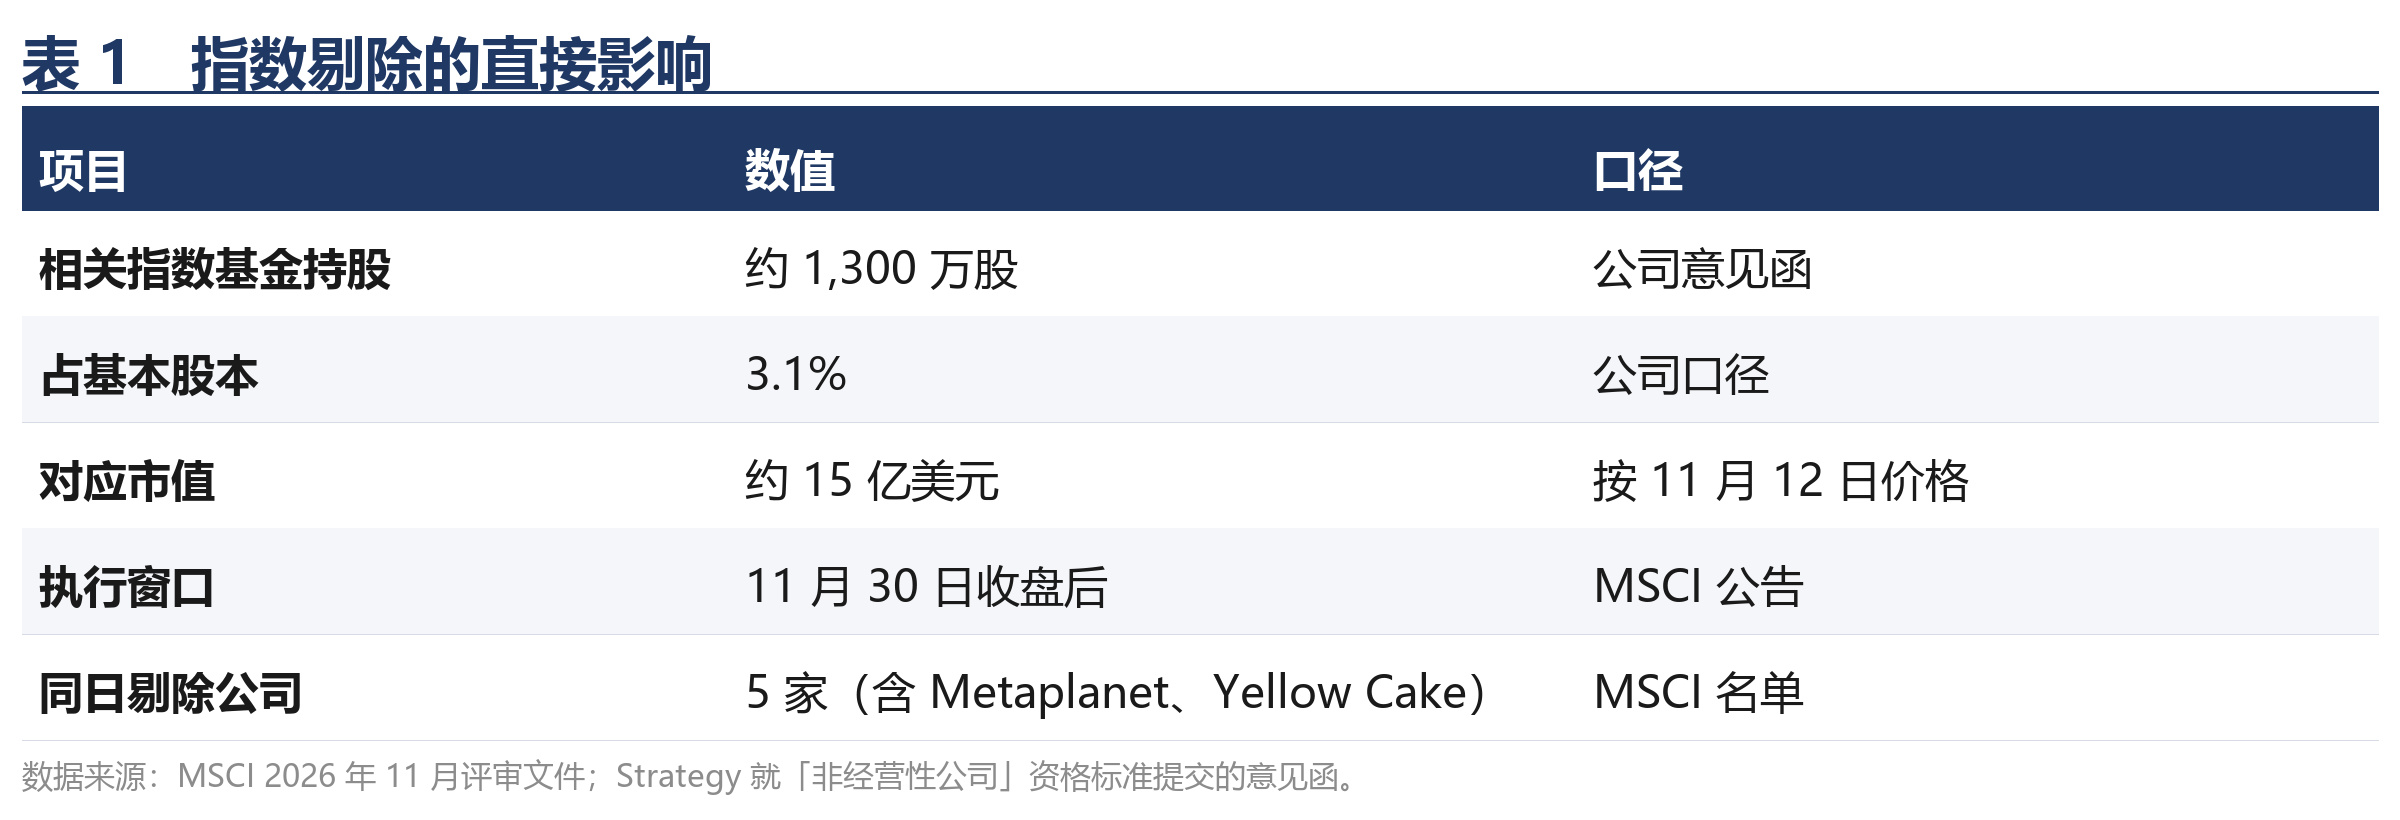
1. La pression vendeuse directe liée à l’exclusion de l’indice #MSCI est limitée : environ 13 millions d’actions, soit 3,1 % du flottant et 1,5 milliard de dollars, un montant inférieur au volume d’échanges quotidien.
2. Au deuxième trimestre 2026, l’entreprise est passée d’acheteur net à vendeur net ; la décision de l’indice n’est pas liée à ce changement, elle ne fait qu’en accroître la visibilité.
3. Les obligations de trésorerie (dividendes annualisés d’environ 1,68 milliard de dollars) et l’efficacité du financement par actions (BTC Yield -3,7 %) constituent les principales contraintes ; le prix de $BTC ne constitue pas une contrainte à court terme.
4. Dans le scénario de base, l’entreprise reste vendeuse nette au premier semestre 2027 (300 à 500 millions de dollars par trimestre), tandis que le bitcoin évolue dans une fourchette de 68 000 à 78 000 dollars sur la même période.
Ce document est une compilation et une analyse d’informations publiques ; il ne constitue pas un conseil en investissement.
I. Événement et incidence sur les indices
Le 11 novembre, MSCI a publié les résultats de la révision des indices de novembre 2026 et confirmé le retrait de Strategy des indices MSCI USA et des séries d’indices mondiaux investissables. La modification prendra effet après la clôture du 30 novembre ; les indices fonctionneront selon leur nouvelle composition à compter du 1er décembre. La même liste comprend cinq autres sociétés susceptibles d’être exclues, ainsi que Metaplanet au Japon (MSCI Japan Small Cap) et Yellow Cake au Royaume-Uni.
La règle, adoptée le 15 octobre, définit les critères d’admissibilité des « sociétés non opérationnelles » : on vérifie d’abord l’existence d’actifs opérationnels substantiels. Les sociétés qui ne satisfont pas à ce critère sont soumises à cinq tests portant sur la structure de leurs actifs, leurs dépenses, leurs flux de trésorerie opérationnels, leur exposition à la juste valeur et leur dépendance au financement externe. L’échec à au moins quatre de ces tests entraîne l’inadmissibilité, et les conditions doivent être remplies pendant deux exercices consécutifs. La règle ne mentionne pas les actifs numériques : elle vise des caractéristiques financières plutôt que la catégorie des actifs détenus.
Selon les informations publiées par la société, les capitaux passifs concernés sont estimés à environ 13 millions d’actions détenues par des fonds répliquant les indices concernés, soit 3,1 % du capital de base et environ 1,5 milliard de dollars au cours actuel. Ce montant est inférieur au volume des transactions d’une seule séance. On peut donc conclure que l’incidence sur les cours pendant la période d’exécution se concentrera autour de la clôture du 30 novembre et restera absorbable.
II. Structure financière : obligations de trésorerie et ratios de couverture
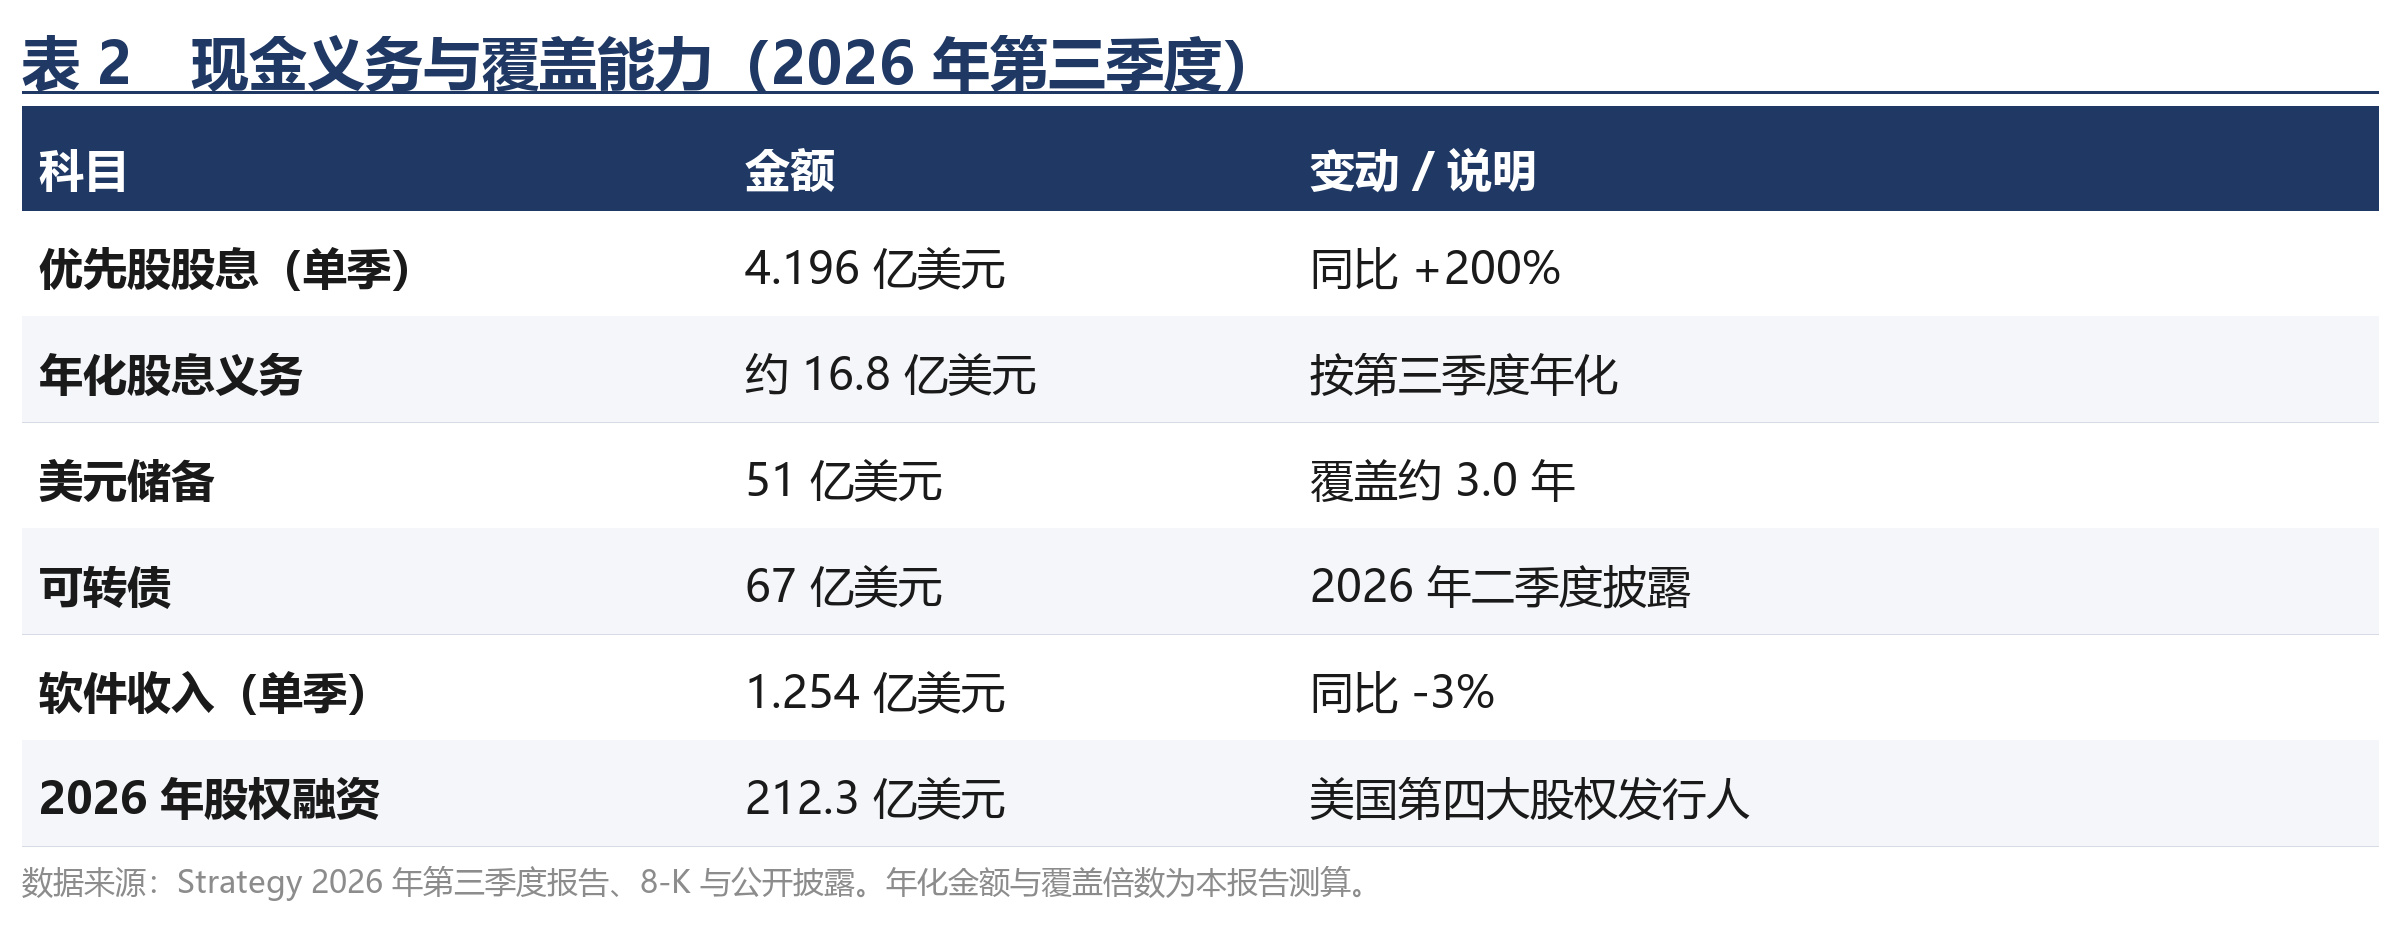
La décision concernant l’indice n’impose aucune contrainte aux activités de l’entreprise. La véritable contrainte vient des obligations de dividendes sur actions privilégiées, qui ont fortement augmenté en 2026. Les dividendes des quatre actions privilégiées perpétuelles (STRC, STRF, STRK et STRD) sont versés en espèces. Au troisième trimestre, les dépenses liées aux dividendes se sont élevées à 419,6 millions de dollars, soit une hausse de 200 % par rapport aux 139,9 millions de dollars de la même période l’année précédente ; le montant annualisé atteint environ 1,68 milliard de dollars. Le 28 octobre, l’assemblée des actionnaires a approuvé à 99,3 % le calcul quotidien des intérêts. Depuis le 1er novembre, les intérêts de STRC sont calculés quotidiennement. Ce changement réduit le délai de réinvestissement, sans modifier le taux du coupon.
Trésorerie : au 25 octobre, la société déclarait disposer de 5,1 milliards de dollars de réserves en dollars, qui, selon elle, couvrent les dividendes et les intérêts pendant 3,4 ans. Sur la base des dividendes du troisième trimestre annualisés, le ratio de couverture est d’environ 3,0 ans. Au troisième trimestre, les revenus de l’activité logicielle se sont élevés à 125,4 millions de dollars, en baisse de 3 % sur un an ; sa contribution à la couverture du déficit de dividendes est négligeable. Du côté de la dette, la société a également 6,7 milliards de dollars d’obligations convertibles, assorties d’échéances relativement longues et sans échéance concentrée à court terme.
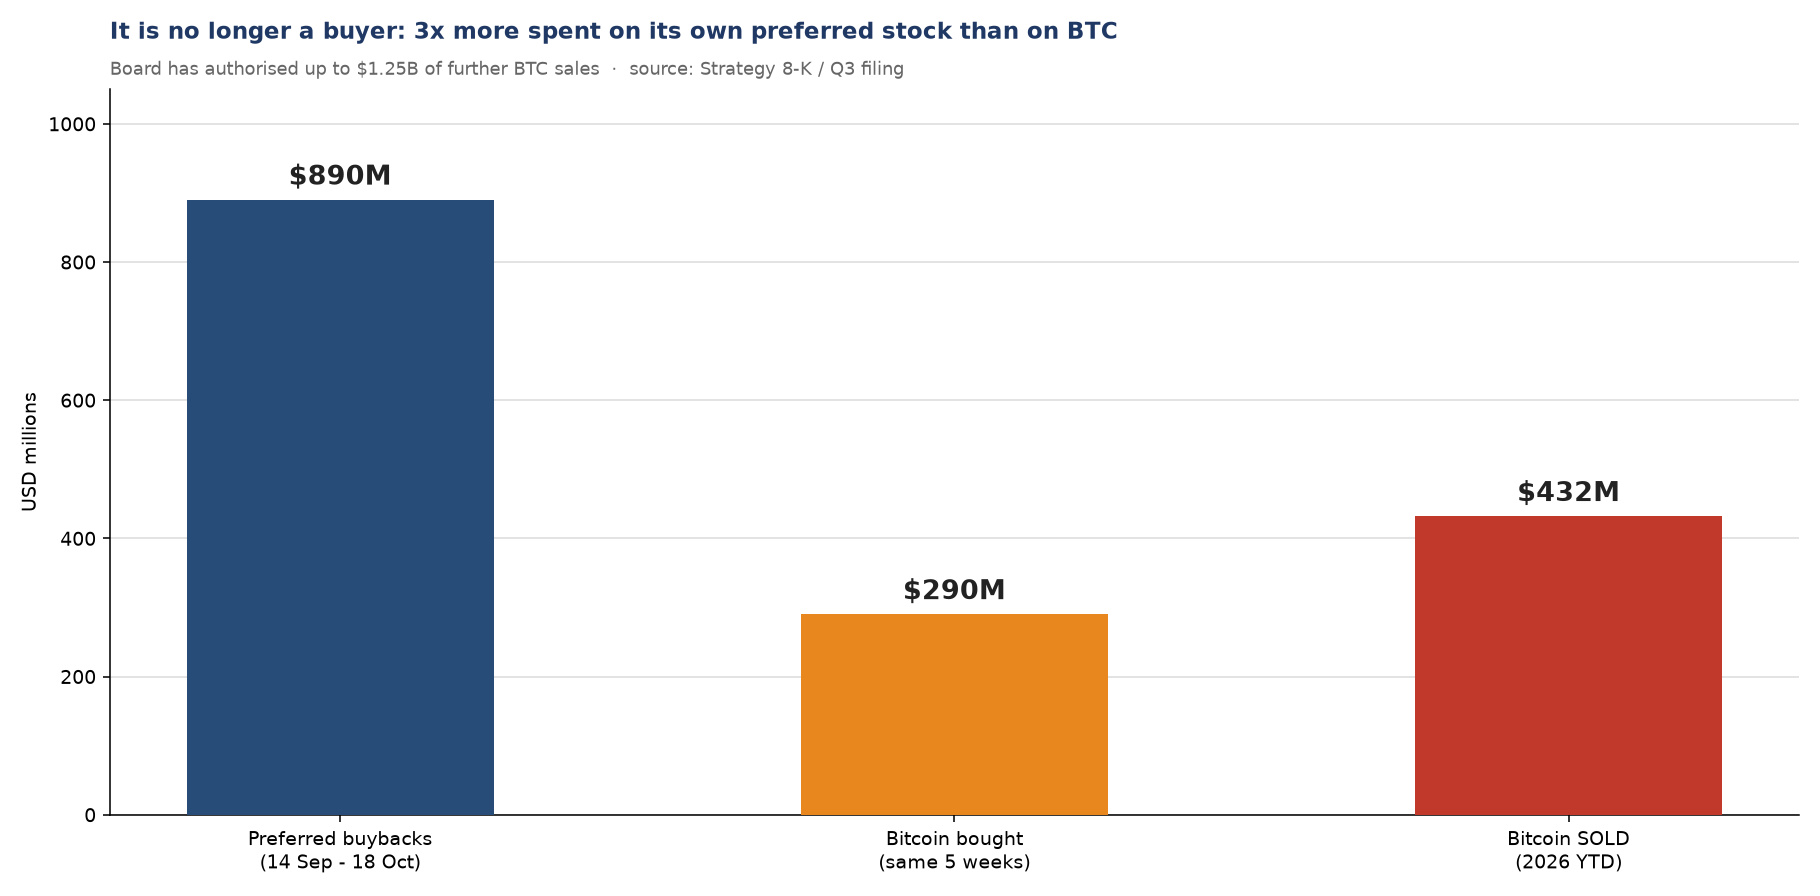
Dans l’affectation du capital, la direction donne la priorité aux actions privilégiées plutôt qu’au bitcoin. Les raisons sont quantifiables : STRC a une valeur nominale de 100 dollars et un coupon de 12 %, tandis que son cours actuel avoisine 99 dollars. La société rachète ces titres avec une décote moyenne de 13,5 %, ce qui revient à rembourser 1 dollar de principal pour 86,5 cents et à éliminer définitivement une obligation de dividende de 12 %. Le rendement interne est nettement supérieur au rendement attendu d’achats supplémentaires de bitcoins lorsque le mNAV est d’environ 1,08. Du 14 septembre au 18 octobre, la société a racheté 890 millions de dollars d’actions privilégiées et acheté 290 millions de dollars de bitcoins sur la même période ; le plafond de l’autorisation de rachat a été relevé à 3 milliards de dollars.
III. Situation de la trésorerie en bitcoins et efficacité des émissions d’actions
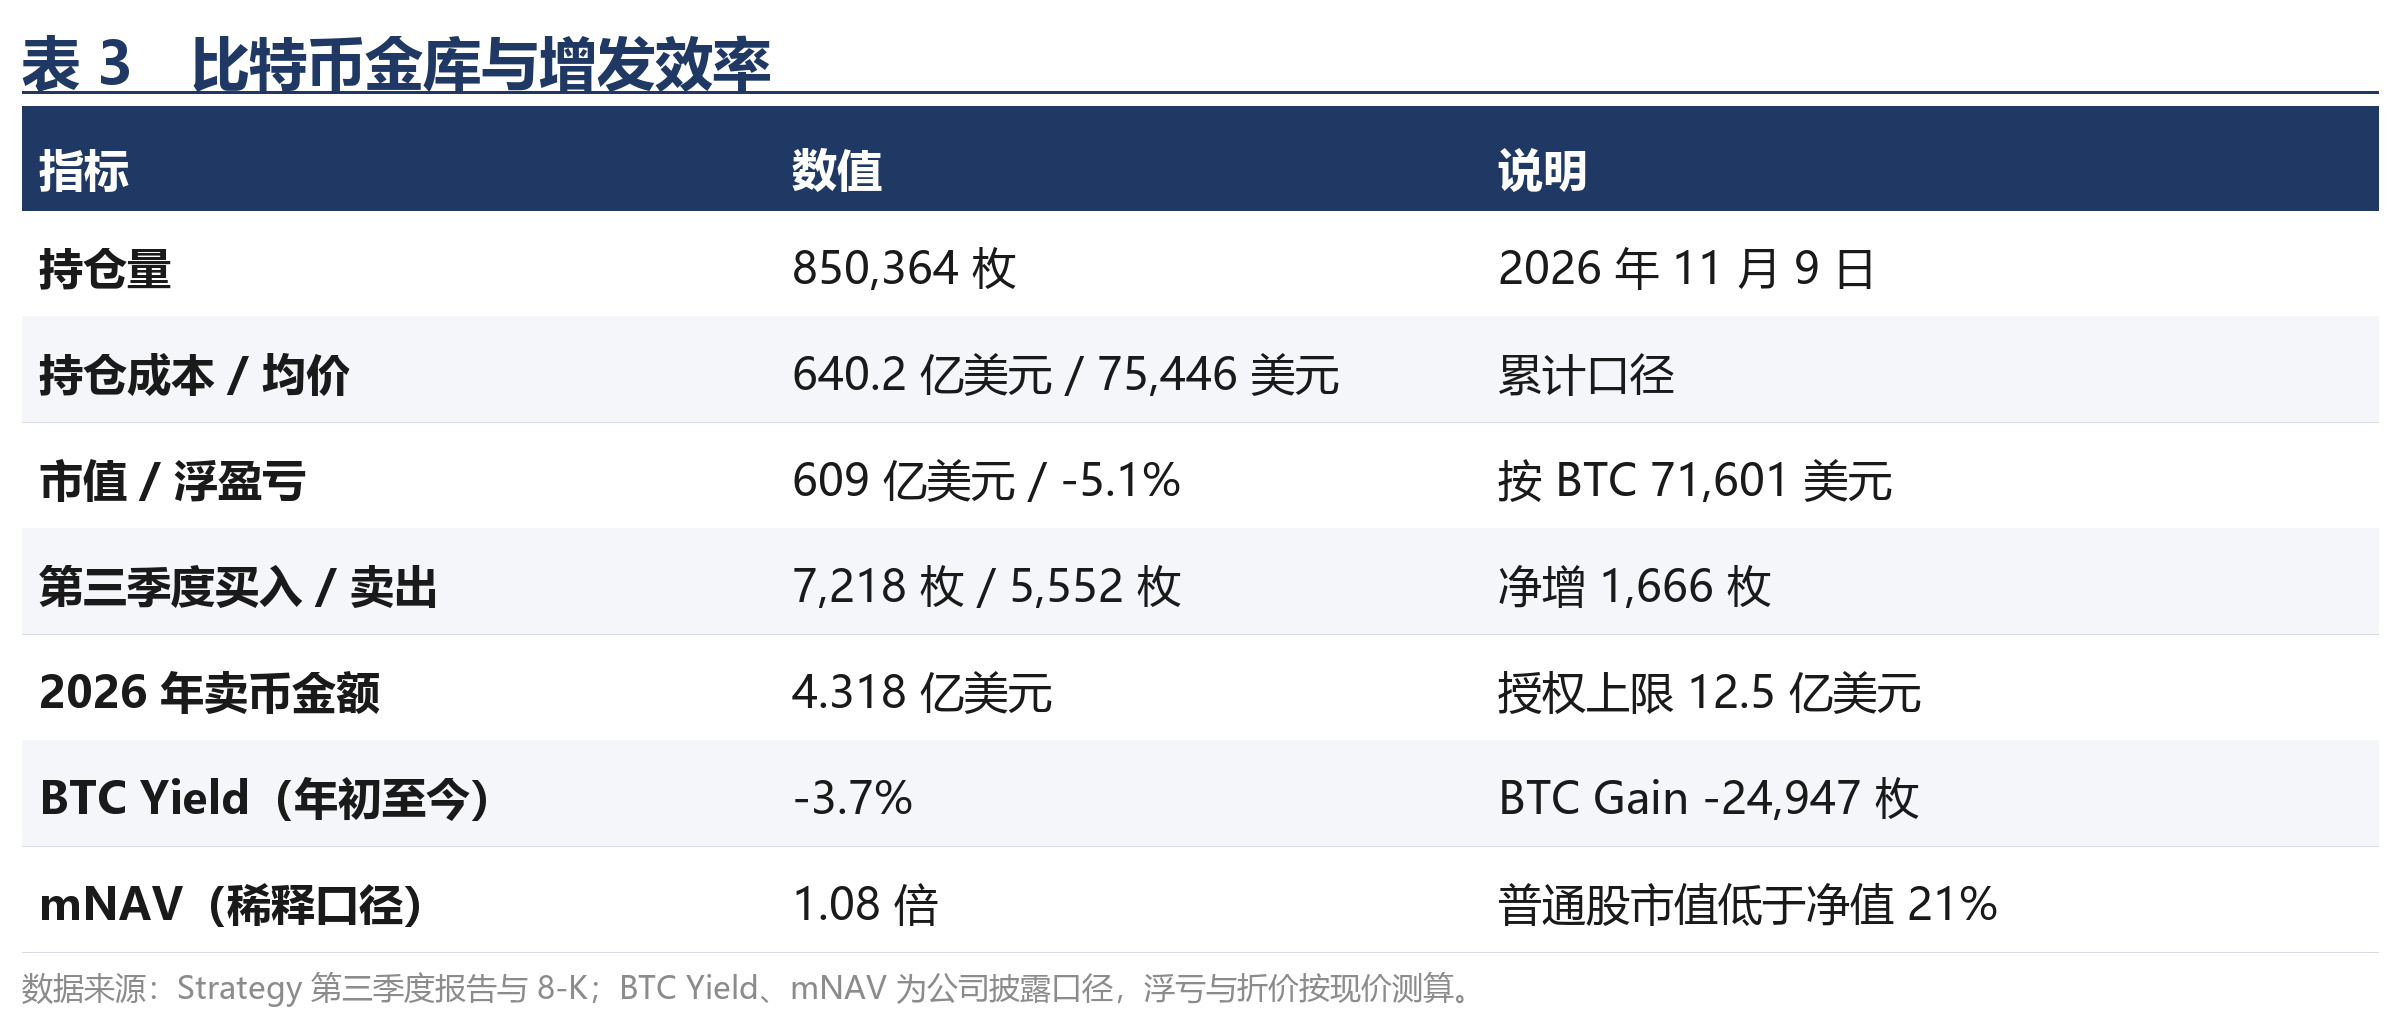
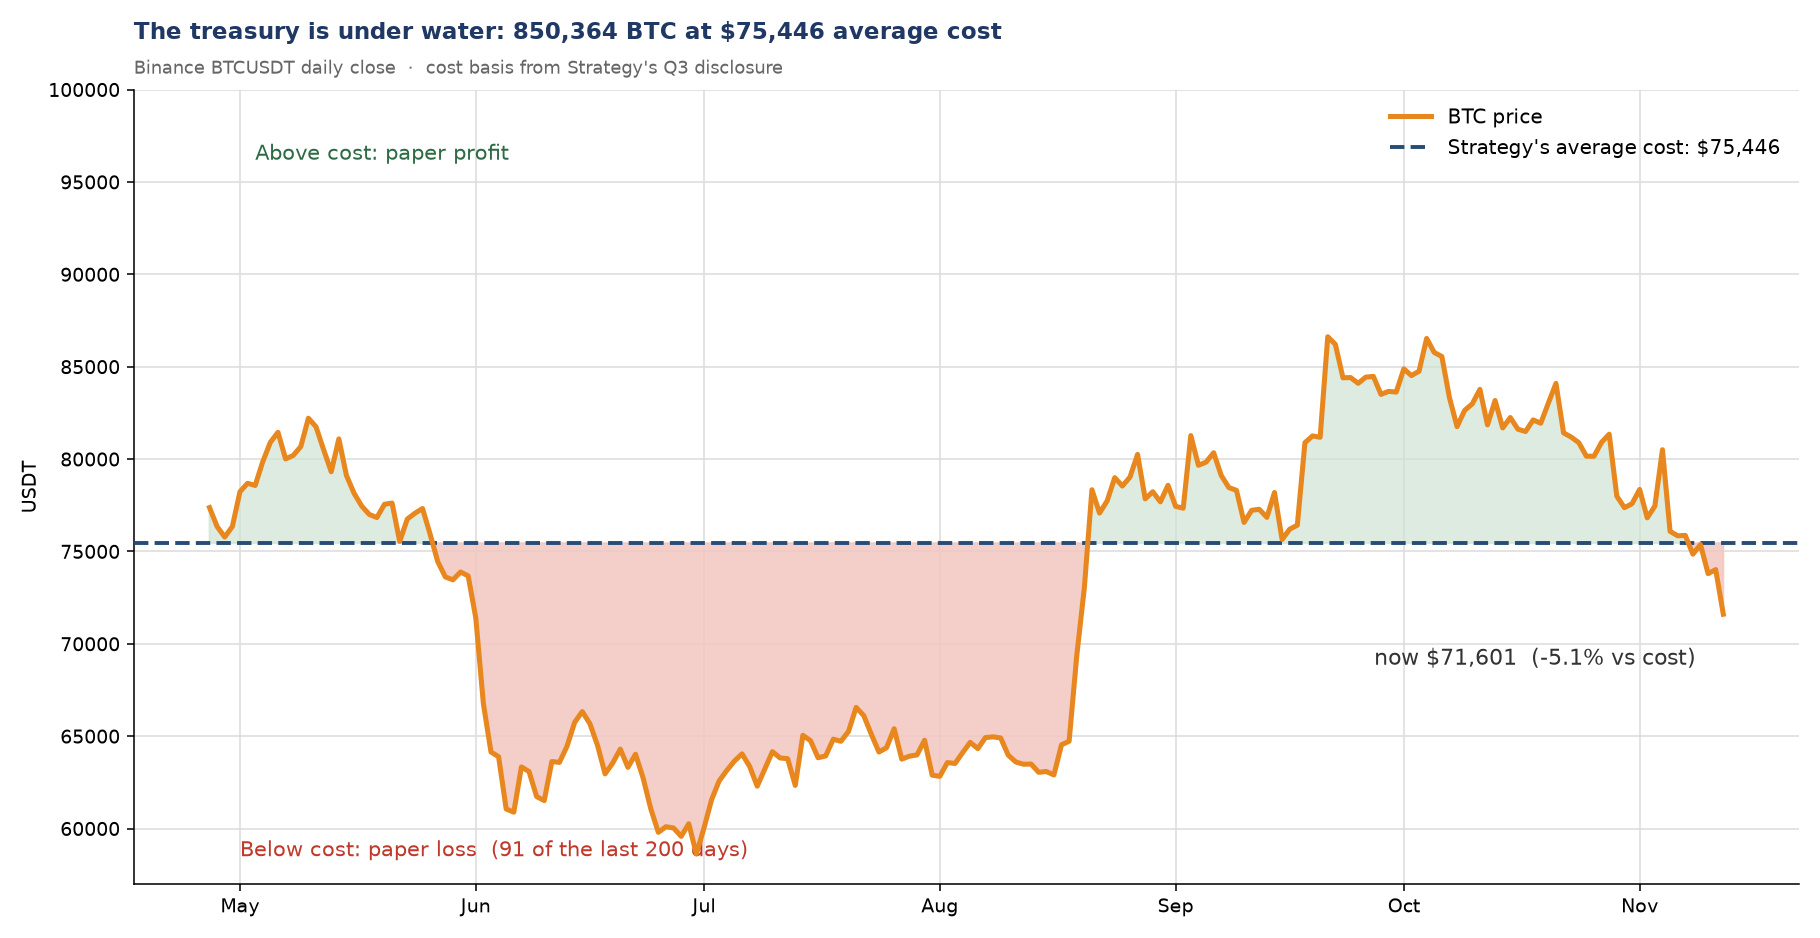
La société détenait 850 364 bitcoins au 9 novembre, pour un coût cumulé de 64,02 milliards de dollars et un prix moyen de 75 446 dollars, soit environ 4,3 % de l’offre en circulation. Au cours de 71 601 dollars, leur valeur de marché est de 60,9 milliards de dollars, soit une moins-value latente de 5,1 %. Au troisième trimestre, un gain de juste valeur de 20,91 milliards de dollars a été comptabilisé. Il s’agit d’un ajustement comptable hors trésorerie, qui ne constitue pas un flux de trésorerie distribuable.
Au troisième trimestre, la société a acheté 7 218 bitcoins et en a vendu 5 552, soit une augmentation nette de 1 666. Depuis le début de 2026, elle a vendu pour 431,8 millions de dollars de bitcoins dans le cadre de son programme de monétisation ; le plafond autorisé par le conseil d’administration est de 1,25 milliard de dollars. En octobre, deux semaines se sont écoulées sans aucun achat ; pendant l’une d’elles, seuls 250 bitcoins ont été achetés.
L’efficacité des émissions d’actions constitue une autre contrainte. En 2026, le financement par actions s’est élevé à 21,23 milliards de dollars, mais le BTC Yield déclaré par la société était de -3,7 % et le BTC Gain de -24 947 bitcoins, soit environ -2,03 milliards de dollars : malgré un financement record, le nombre de bitcoins correspondant à chaque action a diminué. MSTR a chuté de 51,7 % au cours des 12 derniers mois ; pour lever le même montant, il faut émettre davantage d’actions. Le mNAV s’est rapproché de 1,08 et, sur la base d’une capitalisation boursière des actions ordinaires de 48 milliards de dollars, celle-ci est désormais inférieure de 21 % à la valeur nette des bitcoins détenus. Dans ces conditions, les émissions d’actions n’ont plus d’effet relutif, ce qui explique directement le ralentissement des achats par la société.
IV. Mécanismes de transmission : trois catégories d’acheteurs et offre nette
Les achats marginaux de MSTR se répartissent en trois catégories : les fonds qui répliquent les indices (sans tenir compte de la valorisation), les produits passifs indexés sur le cours de l’action et les investisseurs actifs. Le retrait de l’indice élimine la première catégorie, qui représente 3,1 %, et dont l’incidence est ponctuelle. La deuxième réduit mécaniquement ses positions lorsque le cours baisse, ce qui en fait un facteur procyclique. Les investisseurs actifs sont les plus sensibles aux décotes d’émission. L’évolution structurelle de ces trois catégories d’acheteurs oblige la société à consentir des décotes plus importantes lors de ses futures émissions, ce qui réduit encore l’efficacité du financement et renforce sa tendance à utiliser sa trésorerie et ses bitcoins pour payer les actions privilégiées.
Estimation de l’offre : sur la base des 5 552 bitcoins vendus au troisième trimestre, pour un montant de 348,6 millions de dollars, les ventes nettes annualisées s’élèvent à environ 14 000 à 22 000 bitcoins, soit 1 à 1,6 milliard de dollars. Par rapport aux quelque 164 000 nouveaux bitcoins issus du minage en 2026, cela représente environ 9 à 13 %. Par rapport à son rythme antérieur d’achats nets de 1 000 à 2 000 bitcoins par semaine, le sens des flux est passé du positif au négatif. Ce volume ne constitue pas un choc systémique, mais, lorsque les ETF enregistrent des sorties nettes, le sens des flux marginaux compte davantage que leur volume absolu.
Comparaison sur la même période : du 19 septembre au 19 octobre, les adresses de grands détenteurs de moins de 10 000 bitcoins ont accumulé au total 88 987 bitcoins. La société en a acheté 2 516 sur la même période, soit moins de 3 % de ce montant. L’ETF bitcoin de BlackRock a enregistré 2 milliards de dollars de sorties nettes sur neuf séances. Ces deux catégories d’acheteurs, peu sensibles aux prix, ont simultanément changé de position, laissant la formation des prix aux capitaux dont l’horizon est plus court.
V. Analyse des scénarios
À partir du ratio de couverture par la trésorerie, du volume des ventes de bitcoins par trimestre et du mNAV, nous présentons trois scénarios assortis de probabilités subjectives. Ces probabilités expriment les possibilités relatives au vu des informations disponibles à ce jour ; elles ne constituent pas une prévision d’un cours cible.
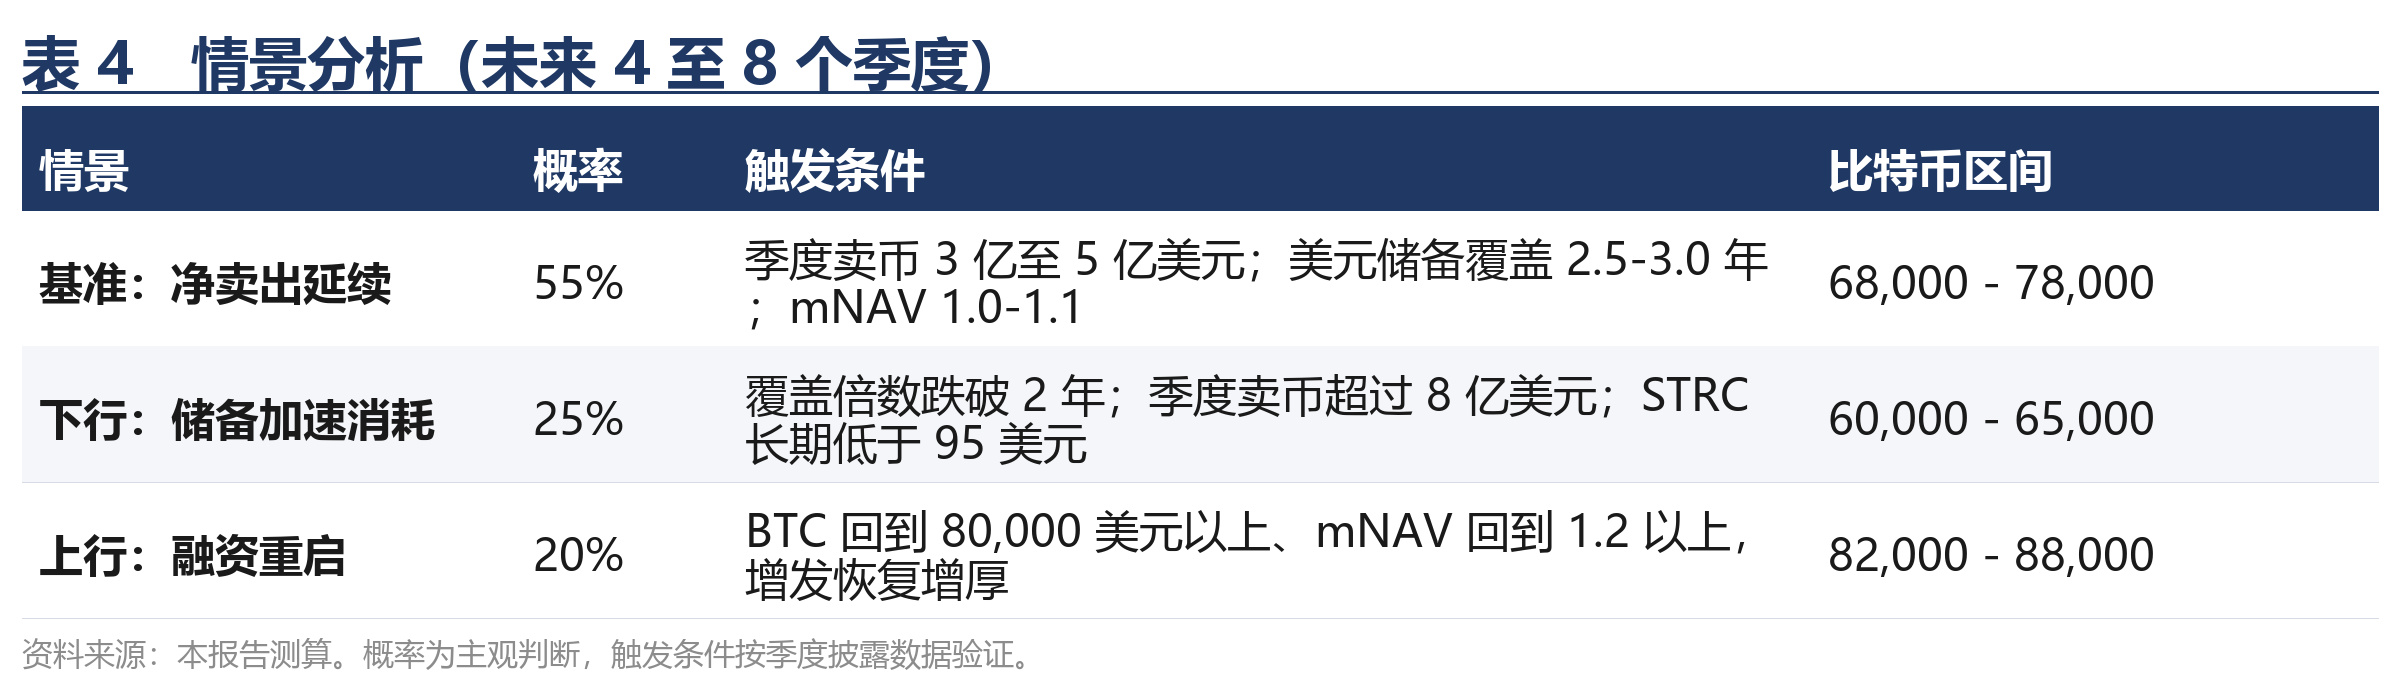
La symétrie tient au fait que le retrait de l’indice n’oblige pas en soi la société à céder des actifs : les 850 364 bitcoins ne seront pas mis sur le marché à la suite de l’annonce. À l’inverse, si la hausse du bitcoin fait remonter le mNAV au-dessus de 1,2, les émissions d’actions retrouveront un effet relutif et la société pourra reprendre ses achats nets au cours d’un trimestre. Cette trajectoire ne dépend pas non plus de la décision concernant l’indice.
VI. Risques et indicateurs à surveiller
Risques haussiers : un rebond rapide du bitcoin entraîne une amélioration du mNAV et du cours des actions privilégiées, ce qui rouvre la fenêtre de financement ; les autres sociétés d’indices n’adoptent pas de règles similaires, limitant ainsi l’effet d’extrapolation des exclusions.
Risques baissiers : une décote durable de STRC augmente le coût du financement par actions privilégiées ; la fenêtre de refinancement des obligations convertibles se rétrécit ; l’extension des règles à d’autres sociétés de trésorerie en actifs numériques contracte simultanément les canaux de financement de l’ensemble du secteur ; les sorties de fonds des ETF se poursuivent.
Indicateurs à surveiller : montant des ventes de bitcoins par trimestre et ratio de couverture par les réserves en dollars (publication trimestrielle) ; écart du cours de STRC par rapport à sa valeur nominale de 100 dollars ; mNAV et BTC Yield ; flux nets hebdomadaires des ETF spot sur le bitcoin ; adoption de règles similaires par d’autres sociétés d’indices.