

La révision à la hausse des prévisions de Wall Street concernant les taux des fonds fédéraux a un impact direct sur les coûts d’emprunt de référence. Comme les rendements à long terme et les taux hypothécaires fixes sur 30 ans dépendent des anticipations d’inflation à long terme, des primes de terme et des volumes d’emprunt des pouvoirs publics, et pas uniquement des taux directeurs de la Fed, les signaux de politique monétaire restrictive maintiennent les rendements structurels à un niveau élevé plus longtemps.
1. Mécanisme de transmission : comment les anticipations concernant la Fed font évoluer les taux à long terme
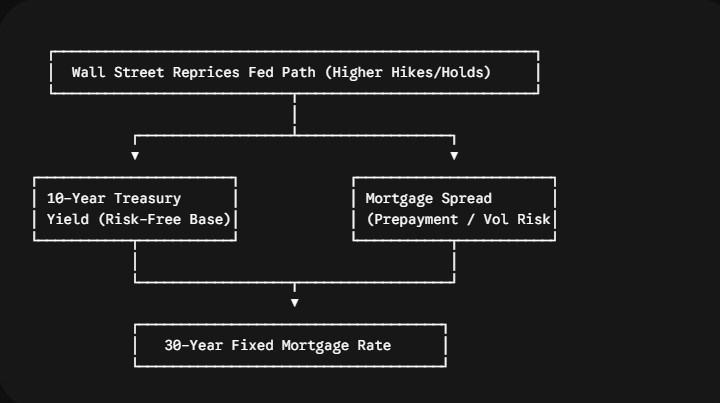
Les taux des fonds fédéraux $\neq$ les taux hypothécaires directement : la Réserve fédérale fixe les taux bancaires à très court terme au jour le jour. Les taux hypothécaires sont indexés sur les rendements des bons du Trésor à 10 ans, qui reflètent les anticipations des investisseurs concernant l’inflation moyenne et la croissance économique sur un horizon de 10 ans.
Écart hypothécaire : le taux hypothécaire fixe sur 30 ans est égal au rendement des bons du Trésor à 10 ans + l’écart hypothécaire (historiquement de 1,50 % à 2,00 %, mais en hausse jusqu’à environ 2,00 %–2,50 % pendant les périodes de forte volatilité des taux).
2. Trajectoire prévisionnelle : bons du Trésor à 10 ans et taux hypothécaires
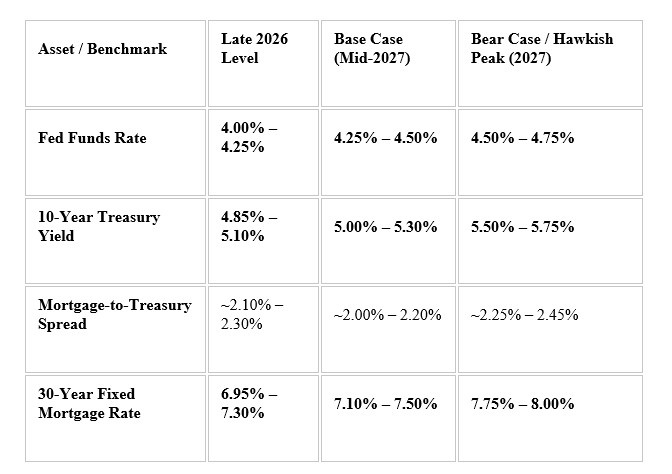
Alors que le consensus de Wall Street prévoit 2 à 3 hausses supplémentaires de 25 points de base par la Fed, portant les taux à 4,25 %–4,75 % d’ici au début de 2027, les rendements obligataires à long terme se réancrent près de niveaux qui n’avaient pas été observés depuis plusieurs décennies.
3. Principaux facteurs qui feront grimper les rendements jusqu’en 2027
Primes liées à une inflation persistante : avec un IPC global qui se maintient au-dessus de 3,5 %, les investisseurs obligataires exigent des rendements nominaux plus élevés afin de préserver leur pouvoir d’achat réel sur des périodes de détention de 10 ans.
Émissions massives de bons du Trésor : les déficits fédéraux restant structurellement élevés, le Trésor américain continue d’émettre d’importants volumes d’obligations à long terme. L’augmentation de l’offre nécessite des rendements plus élevés pour attirer une demande suffisante de la part des investisseurs institutionnels.
Écarts durablement élevés : la forte volatilité des taux empêche l’écart hypothécaire de revenir à sa moyenne historique de 1,50 %, ajoutant 50 à 80 points de base au coût d’emprunt des acheteurs potentiels.
#cpi #USJoblessClaimsRise #BinanceSquareTalks #SupportCreators