
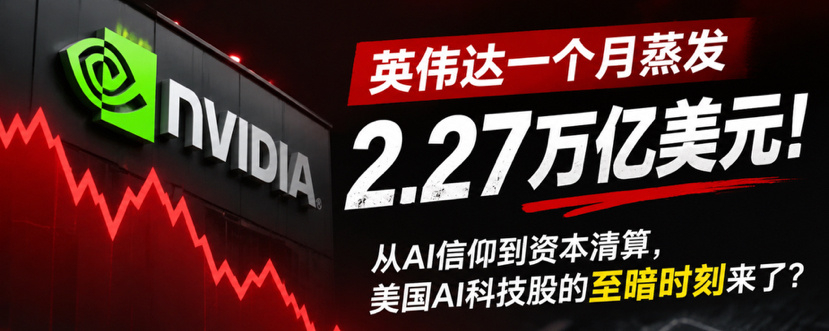
À la préouverture des marchés le 12 novembre, le cours est tombé à 149.23 dollars. Un mois plus tôt, le 6 octobre, Nvidia ($NVDA) avait atteint un plus haut intrajournalier de 243.35 dollars.
En un peu plus d’un mois :
Le cours a chuté de 38.68 %, soit 94.12 dollars perdus par action. La capitalisation boursière est passée d’environ 5.87 billions de dollars à 3.60 billions, soit une perte cumulée d’environ 2.27 billions de dollars !
Il ne s’agit plus d’un simple repli technique, mais d’une refonte de la logique de valorisation que connaît l’ensemble du secteur de l’IA.
Revenons sur les quatre phases traversées par les marchés au cours du mois écoulé :
Première phase : du 6 au 27 octobre, les dépenses d’investissement dans l’IA commencent à inquiéter les marchés.
Microsoft, Google, Amazon et Meta continuent d’accroître leurs investissements dans les centres de données, tandis que des centaines de milliards de dollars affluent vers les GPU, les serveurs, le stockage et les infrastructures électriques.
Les investissements dans l’IA prennent une ampleur croissante, mais les revenus commerciaux et les flux de trésorerie disponibles parviendront-ils à suivre ? Pour la première fois, le marché examine sérieusement le rendement des investissements dans l’IA.
Deuxième phase : du 28 au 30 octobre, les résultats des géants de la technologie révèlent l’autre face des dépenses d’investissement dans l’IA.
L’activité cloud d’Alphabet progresse, mais les résultats de son activité de recherche sont inférieurs aux attentes, et les pressions sur les flux de trésorerie suscitent des inquiétudes sur les marchés.
Microsoft et Oracle sont saluées par le marché pour la solidité relative de leur capacité de financement et de leurs flux de trésorerie ; Alphabet, en revanche, subit une lourde chute.
Amazon annonce ensuite des dépenses d’investissement plus élevées, tandis qu’Intel dévisse d’environ 30 % après des perspectives de résultats décevantes.
Le marché finit par prendre conscience que toutes les entreprises ne peuvent pas tirer profit du développement de l’IA et que des dépenses d’investissement colossales ne garantissent pas de futurs bénéfices.
Troisième phase : du 3 au 5 novembre, les élections américaines de mi-mandat modifient les anticipations concernant la politique de l’IA.
Les démocrates remportent la majorité dans les deux chambres du Congrès, et le marché réévalue la probabilité que la politique de l’IA de l’administration Trump se poursuive.
La construction de centres de données, la consommation d’énergie, le renforcement du réseau électrique et la réglementation de l’IA pourraient tous faire l’objet d’un examen plus strict du Congrès.
Le 5 novembre, la panique éclate : le Nasdaq chute de 5,52 %, le S&P 500 recule de 4,36 % et l’indice des semi-conducteurs de Philadelphie s’effondre de 12,2 %.
Nvidia, AMD, Micron et d’autres entreprises de semi-conducteurs sont toutes sous pression. Cette baisse ne traduit plus seulement les résultats de certaines entreprises : c’est toute la logique d’investissement dans les infrastructures de l’IA qui est remise en question.
Quatrième phase : du 8 au 12 novembre, Nvidia connaît un bouleversement majeur.
Le 8 novembre, le conseil d’administration de Nvidia annonce l’ouverture d’une enquête indépendante en réponse à des informations selon lesquelles Jensen Huang pourrait être la cible d’opérations de renseignement étrangères.
Le 12 novembre, Nvidia annonce officiellement la démission de Jensen Huang de son poste de PDG. La directrice financière, Colette Kress, assure l’intérim.
Pour une entreprise dont la capitalisation boursière a frôlé les 6 000 milliards de dollars et dont la stratégie est depuis longtemps pilotée par son fondateur, il s’agit sans aucun doute d’un choc majeur. Nvidia doit non seulement faire face à la réévaluation des valorisations dans l’industrie de l’IA, mais aussi à l’incertitude qu’entraîne le changement à sa tête.
Alors, que révèle exactement cette succession d’événements ?
La logique d’investissement dans l’IA a changé. Autrefois, le marché récompensait les dépenses d’investissement ; aujourd’hui, il exige qu’elles se traduisent en revenus, en bénéfices et en flux de trésorerie disponibles.
L’environnement politique de l’industrie américaine de l’IA a changé. Après les élections de mi-mandat, les incertitudes liées à la construction de centres de données, à l’approvisionnement énergétique et à la réglementation de l’IA se sont accrues, mais les États-Unis ne renonceront pas facilement à la compétition dans l’IA.
Les valeurs technologiques liées à l’IA commencent à se différencier. Les entreprises disposant de véritables flux de trésorerie, d’une clientèle stable et d’avantages technologiques, et celles qui dépendent du financement, d’une expansion continue et de valorisations à long terme, seront traitées de manière très différente par le marché.
Dernier constat :
Je ne pense pas que la révolution de l’IA soit terminée, mais je crois que l’époque où toutes les actions liées à l’IA montaient sans distinction touche peut-être à sa fin.
Autrefois, le marché était prêt à payer une prime pour les perspectives de l’IA. Aujourd’hui, il commence à exiger des entreprises qu’elles prouvent leur capacité à transformer la puissance de calcul en bénéfices.
L’IA n’a pas échoué sur le plan technologique : les actions liées à l’IA sont soumises à l’épreuve de la réalité des marchés financiers.
Ce qu’il faut vraiment chercher désormais, ce ne sont pas les actions liées à l’IA qui ont le plus chuté, mais les entreprises qui, au terme de cette phase de tri, sont encore capables de générer durablement des flux de trésorerie.