
Le yen a de nouveau glissé cette semaine vers le seuil de 160 pour un dollar, et le principal diplomate japonais chargé des changes, Atsushi Mimura, a saisi l’occasion pour rappeler aux traders ce qu’avait coûté le dernier passage dans cette zone.
Il a déclaré jeudi aux journalistes que le rythme récent de la baisse avait été plus rapide qu’il ne l’aurait souhaité et qu’il était « trop tôt pour oublier ce qui s’est passé cet été ». Cet été-là, Tokyo a dépensé un montant record de 96,5 milliards de dollars en trois jours pour défendre sa monnaie, notamment en procédant à son premier achat coordonné de yens avec les États-Unis depuis 1998.
La chute a été rapide. En deux séances, le dollar est passé d’environ 158 yens à près de 160, touchant 159,948, son niveau le plus faible depuis plus de deux mois, avant de refluer. Il s’échange actuellement autour de 159,67.
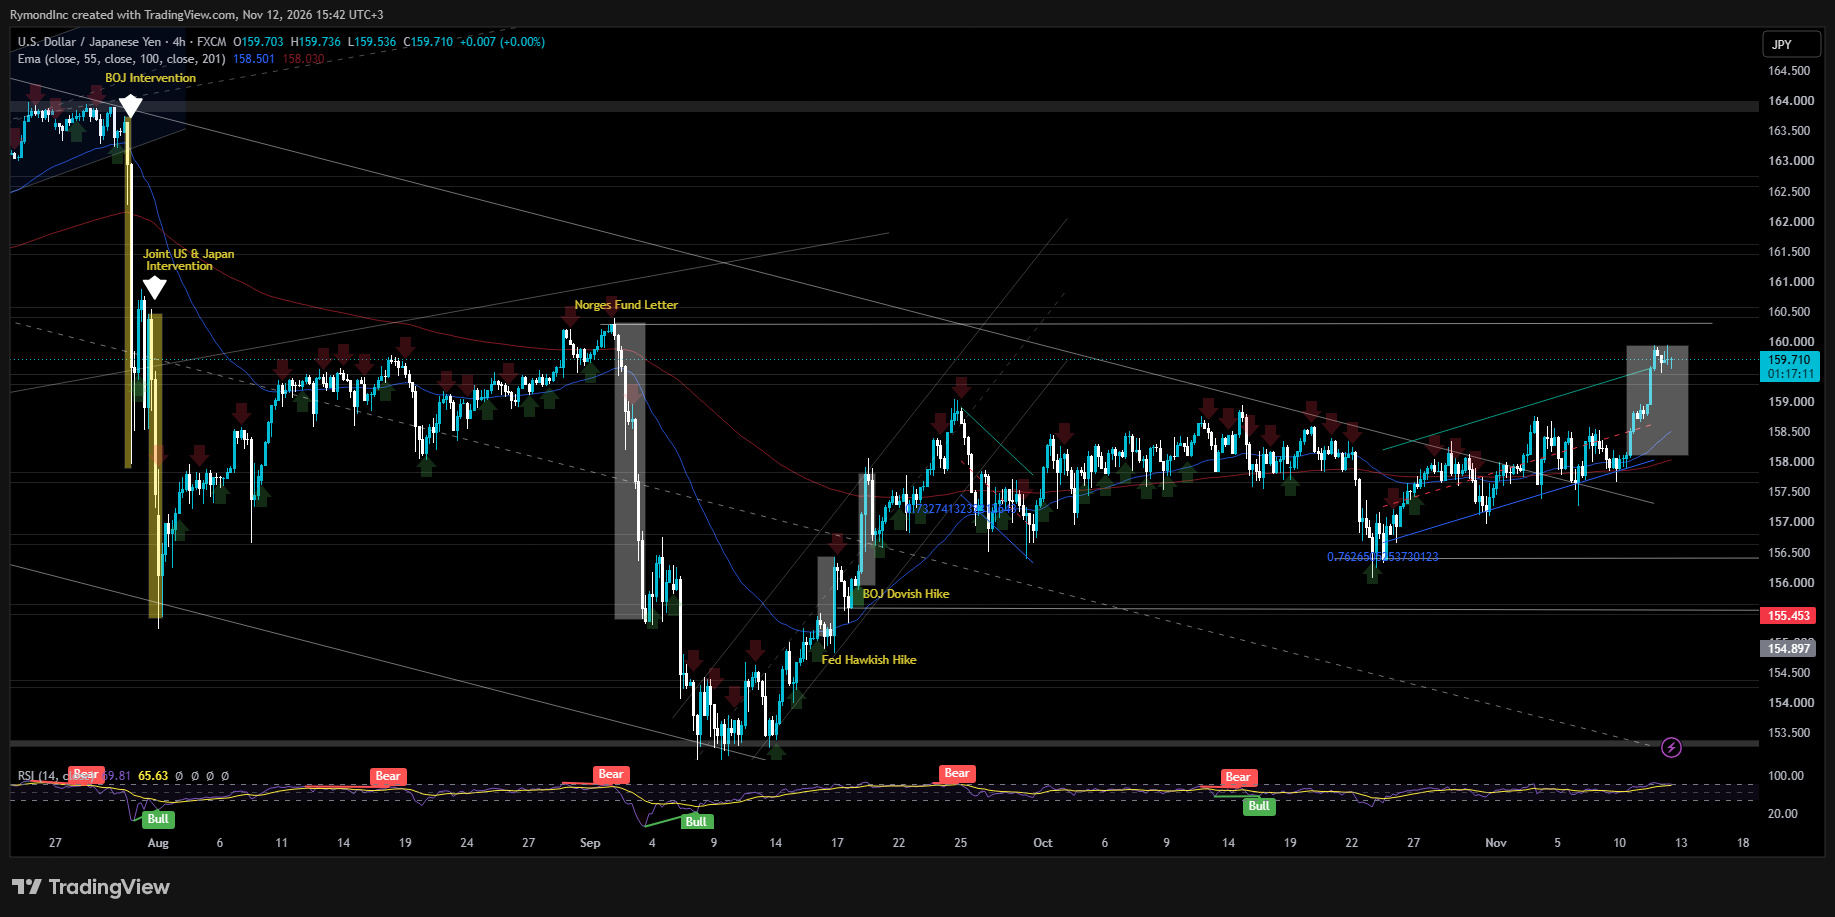
Le ministère des Finances japonais a détaillé lundi l’ampleur de cette précédente campagne : 15,4 billions de yens d’achats répartis sur trois jours ouvrables consécutifs à partir du 30 juillet, avec une opération conjointe avec Washington le 31 juillet. Cette intervention a renforcé l’avertissement du Japon aux spéculateurs sur les devises et contribué à faire chuter le dollar, qui est passé de plus de 163 yens à un creux de 155,23.
Mimura a refusé de commenter des niveaux précis de taux de change, une manière traditionnelle de ne rien dire tout en laissant entendre quelque chose. Ses propos ont été largement interprétés comme le signe que Tokyo est prêt à intervenir de nouveau. Alors que l’écart entre les taux d’intérêt américains et japonais menace de se creuser, l’éventualité d’une intervention est de nouveau à l’ordre du jour.
Une Fed qui hausse le ton
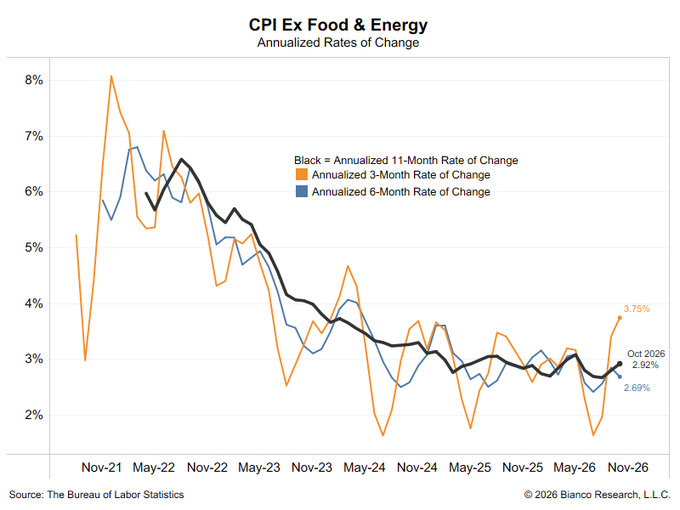
La hausse du dollar cette semaine a été généralisée, et le yen fait partie des nombreuses devises touchées. Les prix à la consommation de base aux États-Unis ont augmenté en octobre plus rapidement que prévu, pour le troisième mois consécutif. L’IPC global américain a progressé de 0,4 % sur un mois, tandis que l’IPC de base a augmenté de 0,296 %, soit une troisième hausse consécutive de 0,3 %. Le taux annualisé sur trois mois est passé à 3,75 %, contre 1,6 % en juillet.
Les données sur un an ne sont pas disponibles, car la paralysie des services fédéraux a entraîné l’annulation du rapport sur l’inflation d’octobre dernier. Mais le taux d’inflation sur 11 mois, à partir de novembre, a montré une hausse par rapport au mois précédent.
Les responsables de la Fed ont ensuite multiplié les déclarations restrictives, faisant monter les paris sur une reprise des hausses de taux de la banque centrale le mois prochain. Peu d’entre eux ont cherché à rassurer qui que ce soit.
Le gouverneur de la Fed Christopher Waller a exposé son raisonnement avant la publication des données. Il soutiendrait une hausse d’un quart de point en décembre, même si l’inflation d’octobre semblait plus favorable. Si l’inflation mesurée par l’indice des prix à la consommation (IPC) de base ressortait autour de 0,3 % ou plus — ce qui a été le cas, comme au cours des deux mois précédents —, une hausse d’un demi-point mériterait d’être envisagée, car s’en tenir à 25 points de base alors que l’inflation persiste mettrait en péril la crédibilité de la Fed. Le chiffre publié a été de 0,3 %.
Lorie Logan, présidente de la Fed de Dallas et membre votant cette année, souhaite au moins deux autres hausses d’un quart de point et estime que le comité pourrait avancer plus rapidement cet hiver que jusqu’à présent. Une inflation nettement supérieure à l’objectif de 2 % est « inacceptable », a-t-elle déclaré. Les pressions sont plus larges que les droits de douane ou les coûts de l’énergie liés à la guerre et devraient perdurer. Une fois ces deux hausses effectuées, a-t-elle indiqué, il serait judicieux de marquer une pause pour réévaluer la situation.
Austan Goolsbee, président de la Fed de Chicago, a qualifié le dernier rapport sur l’IPC de « presque inquiétant ». C’est la persistance de l’inflation des services qui le préoccupe le plus. Selon lui, les pressions sur les coûts et la demande font toutes deux monter les prix, tandis que la surchauffe s’étend. Si l’inflation venait à s’ancrer dans les anticipations, a-t-il dit, ce serait une source majeure d’inquiétude, et toutes les options restent ouvertes.
Anna Paulson, présidente de la Fed de Philadelphie et également membre votant, a adopté un ton plus mesuré : de nouvelles hausses graduelles semblent appropriées, la politique monétaire devant rester « quelque peu restrictive ». Une accélération ne se justifierait que si les perspectives d’inflation se dégradaient. Des hausses lentes, a-t-elle dit, laissent à l’économie le temps de s’adapter et aux responsables celui d’en évaluer les effets.
Ce qu’anticipent les traders
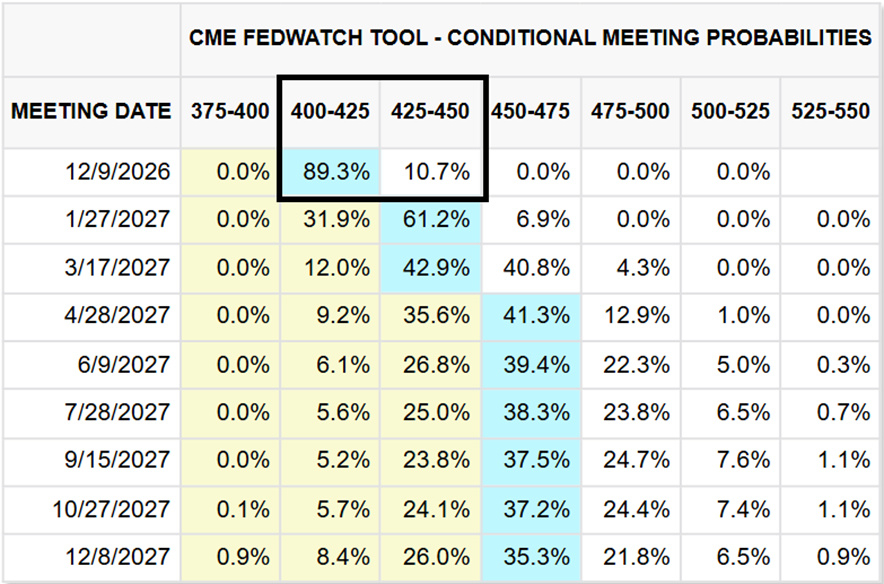
Le yen subit de nouvelles pressions, les marchés anticipant un élargissement de l’écart entre les taux américains et japonais. Après les récentes déclarations de la Fed, les traders ont légèrement augmenté la probabilité d’une hausse d’un demi-point en décembre. Une hausse d’un quart de point est désormais entièrement intégrée dans les cours, avec environ 10 % de probabilité d’une hausse de 50 points de base, et les contrats à terme penchent vers de nouvelles hausses jusqu’en 2027.
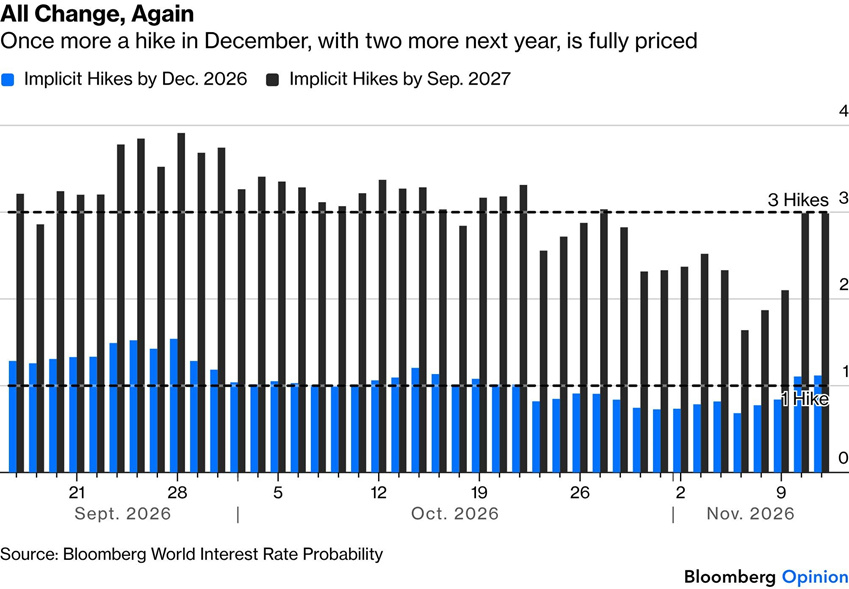
Les traders réévaluent les perspectives de taux à plus long terme. Les anticipations de hausses jusqu’à la fin de 2026 et jusqu’en septembre 2027 ont fortement évolué depuis septembre. Les marchés intègrent pleinement trois hausses de taux de la Fed d’ici à septembre 2027. Une fois de plus, une hausse en décembre, suivie de deux autres l’an prochain, est entièrement intégrée dans les cours.
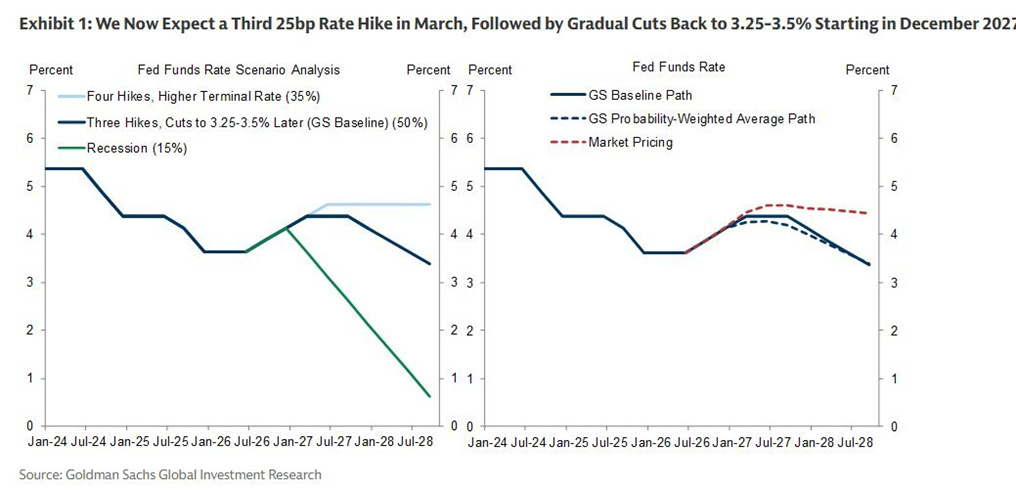
Goldman Sachs prévoit une troisième hausse d’un quart de point en mars et s’attend désormais à ce que la Fed commence à réduire ses taux en décembre 2027, pour ramener finalement le taux directeur à une fourchette de 3,25 % à 3,5 %.
Yardeni Research avait prévenu le 26 octobre que la Fed pourrait surprendre les marchés en relevant ses taux d’un quart de point lors de sa réunion d’octobre et que, si la banque centrale y renonçait en raison de la proximité des élections de mi-mandat, une hausse d’un demi-point pourrait suivre en décembre. Selon la société, les propos de Waller renforcent la crainte que la Fed doive adopter une approche plus agressive si l’inflation reste tenace.
Le problème d’inflation propre à Tokyo
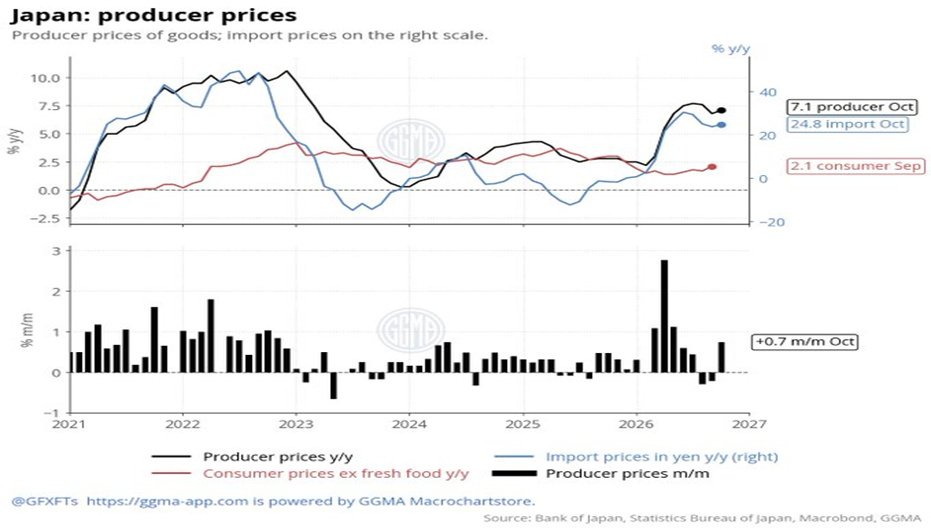
Les données intérieures japonaises ne facilitent pas la tâche de la Banque du Japon. Les prix à la production ont progressé de 7,1 % en octobre par rapport à l’année précédente, dépassant les 6,5 % prévus par les économistes et accélérant par rapport aux 6,8 % de septembre. Sur un mois, la hausse de 0,7 % a été la plus forte depuis mai. Selon les chiffres préliminaires de la banque centrale, les prix des importations en yens ont augmenté de 24,8 % sur un an. À titre de comparaison, les prix à la consommation n’ont progressé que de 2,1 % en septembre, ce qui laisse penser que de fortes pressions sur les coûts continuent de se répercuter dans la chaîne d’approvisionnement.
Des chiffres de ce genre renforcent les anticipations d’un nouveau resserrement de la politique monétaire de la Banque du Japon, et les investisseurs s’attendent largement à une hausse lors de la réunion des 17 et 18 décembre. Seisaku Kameda, ancien économiste en chef de la banque centrale, a déclaré vendredi dernier à Reuters qu’il prévoyait une hausse du taux directeur à 1,5 % en décembre, puis des augmentations d’environ un quart de point par trimestre jusqu’à ce qu’il atteigne 2 %.
Le compte rendu de la réunion des 29 et 30 octobre publié par la banque va dans le même sens. Dans le résumé des opinions publié mardi, plusieurs membres du conseil ont jugé nécessaire une hausse à court terme, et l’un d’eux a déclaré que la prochaine hausse devrait être décidée dès que possible, « sans faire preuve d’une prudence excessive ». Une hausse en décembre est donc tout à fait probable.
Le rythme de la politique monétaire s’accélère. Après les hausses de juin et de septembre — une cadence plus rapide que celle d’environ deux hausses par an observée en 2024 et 2025 —, la Banque du Japon a déclaré le mois dernier que l’inflation sous-jacente avait atteint pour la première fois son objectif de 2 %, fixé en 2013.
Ce constat affaiblit les arguments en faveur du maintien d’une politique accommodante. Plusieurs membres ont estimé que le taux directeur devrait être relevé jusqu’à un niveau neutre, qui ne stimule ni ne freine l’économie. L’un d’eux a déclaré que la banque devait y parvenir rapidement, maintenant que l’inflation sous-jacente est déjà à 2 %.
Selon lui, la débâcle des marchés mondiaux qui a fait plonger les actions japonaises ce jour-là ne devrait pas compromettre la hausse de décembre, à moins que la volatilité ne persiste à l’approche de la réunion. Un effondrement généralisé de l’engouement pour l’IA, suffisamment grave pour toucher le Japon par un fort ralentissement de la croissance américaine, pourrait inciter la Banque du Japon à marquer une pause.
L’écart reste déterminant
Les écarts de taux d’intérêt demeurent la principale menace pour le yen. La Banque du Japon a relevé son taux directeur à 1,25 % en septembre, et le soutien à de nouvelles hausses progresse au sein du conseil. Les responsables restent toutefois prudents face à la fragilité des dépenses des ménages et à la faible croissance des salaires.
Toichiro Asada, l’un des membres les plus accommodants du conseil et opposant aux hausses de juin et de septembre, a exprimé cette prudence jeudi. Les conditions financières restent accommodantes, a-t-il dit, mais la consommation pourrait être plus faible qu’il n’y paraît. Selon lui, le Japon a atteint son objectif d’inflation de 2 % et les mesures de relance de l’inflation ont fait leur travail, ce qui l’amène à se demander dans quelle mesure un resserrement supplémentaire est nécessaire.
Les doutes quant au rythme de la Banque du Japon sont importants, car l’orientation de la Fed ne fait pas de doute. Si Tokyo avance plus lentement que Washington, l’écart de taux reste important, ce qui rend attrayant le carry trade — emprunter en yens pour détenir des actifs à rendement plus élevé. Cette stratégie continue de peser sur le yen et de retenir l’attention de Tokyo.
La Fed se réunit les 8 et 9 décembre. La Banque du Japon lui emboîte le pas les 17 et 18 décembre. Le yen doit tenir bon dans l’intervalle, alors qu’il se trouve à quelques dixièmes de yen seulement du niveau qui a déjà poussé Tokyo à intervenir sur les marchés cette année.