🧠 Utilises-tu la même taille de position sur $BTC que sur un altcoin qui bouge de 12 % ou de 35 % par jour ? C’est souvent là que le problème commence.
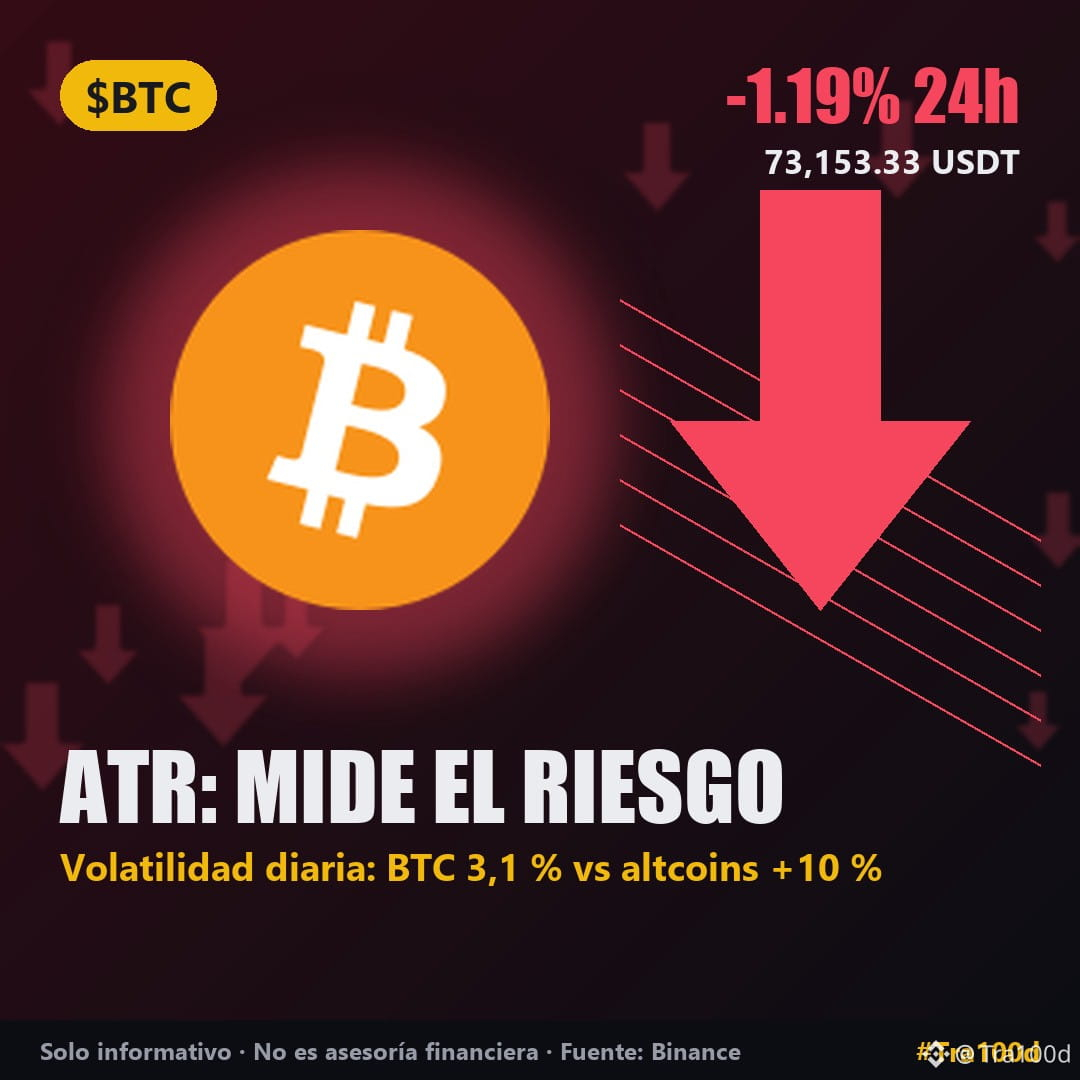
📘 Le concept : l’ATR (Average True Range, ou amplitude réelle moyenne) mesure l’amplitude moyenne des mouvements d’un actif à chaque bougie (par exemple, sur 1 jour). Il n’indique pas la direction que prendra le prix, mais le niveau de volatilité.
📊 Exemple avec les données du jour (ATR quotidien sur Binance) :
• BTC : 2.270 $ → 3,1 % par jour
• $ETH : 99,3 $ → 4,8 % par jour
• PEPE : 10,7 % par jour (plus de trois fois celui du BTC)
• $ZEC : 122,6 $ → 12,7 % par jour
• INIT : 35,7 % par jour (plus de 11 fois la volatilité du BTC)
❌ Erreur courante : placer un stop-loss à 2 % sur une monnaie dont l’ATR quotidien est de 10 % ou 12 %. Le bruit normal de la journée te fait sortir de la position, même si ton idée était juste.
✅ Comment l’appliquer : plus l’ATR en % est élevé, plus la taille de la position devrait être réduite et la marge de sécurité importante.
📝 En une ligne : l’ATR te dit combien chaque monnaie « respire », afin que tu ajustes ton risque avant d’entrer en position.
Mesures-tu la volatilité avant d’ouvrir une position ? 👇
#EducacionCripto #AnalisisTecnico #GestionDeRiesgo #BTC #Tra100d
⚠️ Contenu fourni à titre informatif et éducatif uniquement ; ceci ne constitue pas un conseil financier. Les cryptomonnaies sont volatiles : renseigne-toi et trade avec prudence.
📘 Le concept : l’ATR (Average True Range, ou amplitude réelle moyenne) mesure l’amplitude moyenne des mouvements d’un actif à chaque bougie (par exemple, sur 1 jour). Il n’indique pas la direction que prendra le prix, mais le niveau de volatilité.
📊 Exemple avec les données du jour (ATR quotidien sur Binance) :
• BTC : 2.270 $ → 3,1 % par jour
• $ETH : 99,3 $ → 4,8 % par jour
• PEPE : 10,7 % par jour (plus de trois fois celui du BTC)
• $ZEC : 122,6 $ → 12,7 % par jour
• INIT : 35,7 % par jour (plus de 11 fois la volatilité du BTC)
❌ Erreur courante : placer un stop-loss à 2 % sur une monnaie dont l’ATR quotidien est de 10 % ou 12 %. Le bruit normal de la journée te fait sortir de la position, même si ton idée était juste.
✅ Comment l’appliquer : plus l’ATR en % est élevé, plus la taille de la position devrait être réduite et la marge de sécurité importante.
📝 En une ligne : l’ATR te dit combien chaque monnaie « respire », afin que tu ajustes ton risque avant d’entrer en position.
Mesures-tu la volatilité avant d’ouvrir une position ? 👇
#EducacionCripto #AnalisisTecnico #GestionDeRiesgo #BTC #Tra100d
⚠️ Contenu fourni à titre informatif et éducatif uniquement ; ceci ne constitue pas un conseil financier. Les cryptomonnaies sont volatiles : renseigne-toi et trade avec prudence.