SNDK à 927 dollars, vous osez encore y toucher ?
De 2350 à 800, soit une chute de 60 % : les petits porteurs vendent à perte et quittent le marché, tandis que les analystes visent un cours supérieur à 2000. À l’instant, les résultats de CoreWeave ont fait sensation : SNDK a bondi de 13.69 % en une seule séance et le volume des contrats perpétuels sur Binance a explosé, atteignant plusieurs milliards de dollars. S’agit-il d’une occasion en or dans le stockage de l’IA, ou du dernier coup de balai avant le split ?
Commençons par les apparences : la chute a été brutale.
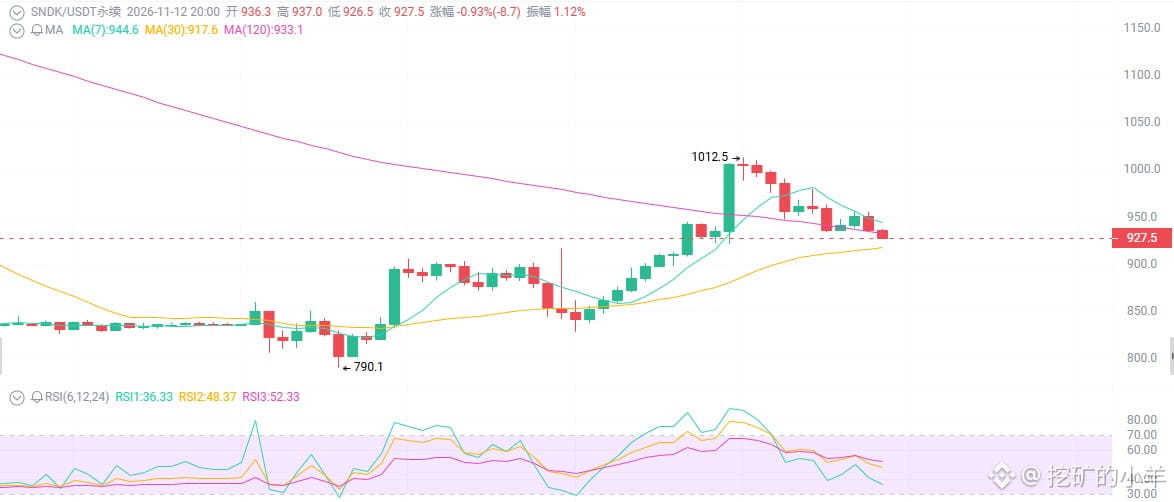
Depuis son plus haut historique de juin, à 2350 dollars, le titre a dégringolé jusqu’à environ 800, avec un recul maximal de plus de 60 %. Le 11 novembre, SNDK a clôturé à 977.69 dollars à la Bourse américaine, en hausse de 13.69 %. Le perpétuel est actuellement à 927, tandis que le cours avant l’ouverture recule vers 930-940. Le graphique en chandeliers indique que 800 constitue un creux provisoire, 927 un palier de rebond et 900-920 une zone de soutien récente.
Première chose : les résultats de CoreWeave ont sorti SNDK des soins intensifs
Le bond de 13.69 % du 11 novembre a une seule cause : les résultats de CoreWeave ont dépassé les attentes, avec une hausse à la fois du chiffre d’affaires et des prévisions, et des dépenses d’investissement vigoureuses dans les centres de données d’IA.
Les fournisseurs de cloud IA achètent du stockage à tout-va, et SanDisk est une pure valeur exposée à la mémoire flash NAND.
Parallèlement, SanDisk a lancé un nouveau produit, la mémoire flash embarquée iNAND CL EM181, destinée directement à l’IoT, à l’IA et aux appareils en périphérie. Le récit de l’IA s’étend des centres de données jusqu’à la périphérie : SNDK profite des deux côtés.
Vous vous demandez encore si le cycle des mémoires a atteint son sommet ? CoreWeave vous l’a déjà montré avec de l’argent bien réel : l’entraînement de l’IA a besoin de stockage, l’inférence aussi, et le cache KV également. Ce n’est pas un cycle, c’est une pénurie structurelle.
Deuxième chose : des résultats si spectaculaires qu’ils semblent irréels
FY2027 T1 (clôturé le 2 octobre 2026) :
Chiffre d’affaires de 11.03 milliards de dollars, +23 % par rapport au trimestre précédent et +378 % sur un an
Marge brute non-GAAP de 85.1 %
BPA non-GAAP de 49.51 dollars, très supérieur aux prévisions
Chiffre d’affaires des centres de données de 4.8 milliards de dollars, +61 % par rapport au trimestre précédent
Les prévisions sont encore plus impressionnantes : chiffre d’affaires de 12.2 à 12.6 milliards au T2, marge brute maintenue entre 84.5 et 85.5 %, BPA de 55 à 57 dollars. Les analystes recommandent largement l’achat fort, avec un objectif de cours moyen supérieur à 2000 dollars. Le PER prévisionnel est déjà retombé à un chiffre. Dans ce supercycle du stockage pour l’IA, cette valorisation est absurdement basse.
Troisième chose : le split arrive, la liquidité va exploser
Split à raison de 8 pour 1 : la date d’enregistrement est passée, et les échanges au cours ajusté commenceront le 20 novembre.
Un split ne change pas la valeur de l’entreprise, mais il a deux effets :
Le prix affiché baisse, le seuil psychologique est plus bas et les petits porteurs entrent plus facilement sur le marché.
La liquidité augmente et l’activité de trading peut s’envoler à court terme.
D’après l’expérience passée, les volumes augmentent souvent autour d’un split et la volatilité s’accentue. Une occasion pour les opérations à court terme, mais un hachoir à viande pour les positions à effet de levier.
De 2350 à 800, soit une chute de 60 % : les petits porteurs vendent à perte et quittent le marché, tandis que les analystes visent un cours supérieur à 2000. À l’instant, les résultats de CoreWeave ont fait sensation : SNDK a bondi de 13.69 % en une seule séance et le volume des contrats perpétuels sur Binance a explosé, atteignant plusieurs milliards de dollars. S’agit-il d’une occasion en or dans le stockage de l’IA, ou du dernier coup de balai avant le split ?
Commençons par les apparences : la chute a été brutale.
Depuis son plus haut historique de juin, à 2350 dollars, le titre a dégringolé jusqu’à environ 800, avec un recul maximal de plus de 60 %. Le 11 novembre, SNDK a clôturé à 977.69 dollars à la Bourse américaine, en hausse de 13.69 %. Le perpétuel est actuellement à 927, tandis que le cours avant l’ouverture recule vers 930-940. Le graphique en chandeliers indique que 800 constitue un creux provisoire, 927 un palier de rebond et 900-920 une zone de soutien récente.
Première chose : les résultats de CoreWeave ont sorti SNDK des soins intensifs
Le bond de 13.69 % du 11 novembre a une seule cause : les résultats de CoreWeave ont dépassé les attentes, avec une hausse à la fois du chiffre d’affaires et des prévisions, et des dépenses d’investissement vigoureuses dans les centres de données d’IA.
Les fournisseurs de cloud IA achètent du stockage à tout-va, et SanDisk est une pure valeur exposée à la mémoire flash NAND.
Parallèlement, SanDisk a lancé un nouveau produit, la mémoire flash embarquée iNAND CL EM181, destinée directement à l’IoT, à l’IA et aux appareils en périphérie. Le récit de l’IA s’étend des centres de données jusqu’à la périphérie : SNDK profite des deux côtés.
Vous vous demandez encore si le cycle des mémoires a atteint son sommet ? CoreWeave vous l’a déjà montré avec de l’argent bien réel : l’entraînement de l’IA a besoin de stockage, l’inférence aussi, et le cache KV également. Ce n’est pas un cycle, c’est une pénurie structurelle.
Deuxième chose : des résultats si spectaculaires qu’ils semblent irréels
FY2027 T1 (clôturé le 2 octobre 2026) :
Chiffre d’affaires de 11.03 milliards de dollars, +23 % par rapport au trimestre précédent et +378 % sur un an
Marge brute non-GAAP de 85.1 %
BPA non-GAAP de 49.51 dollars, très supérieur aux prévisions
Chiffre d’affaires des centres de données de 4.8 milliards de dollars, +61 % par rapport au trimestre précédent
Les prévisions sont encore plus impressionnantes : chiffre d’affaires de 12.2 à 12.6 milliards au T2, marge brute maintenue entre 84.5 et 85.5 %, BPA de 55 à 57 dollars. Les analystes recommandent largement l’achat fort, avec un objectif de cours moyen supérieur à 2000 dollars. Le PER prévisionnel est déjà retombé à un chiffre. Dans ce supercycle du stockage pour l’IA, cette valorisation est absurdement basse.
Troisième chose : le split arrive, la liquidité va exploser
Split à raison de 8 pour 1 : la date d’enregistrement est passée, et les échanges au cours ajusté commenceront le 20 novembre.
Un split ne change pas la valeur de l’entreprise, mais il a deux effets :
Le prix affiché baisse, le seuil psychologique est plus bas et les petits porteurs entrent plus facilement sur le marché.
La liquidité augmente et l’activité de trading peut s’envoler à court terme.
D’après l’expérience passée, les volumes augmentent souvent autour d’un split et la volatilité s’accentue. Une occasion pour les opérations à court terme, mais un hachoir à viande pour les positions à effet de levier.