La SFC et l’Autorité monétaire de Hong Kong organisent un séminaire pour promouvoir les applications commerciales de la tokenisation
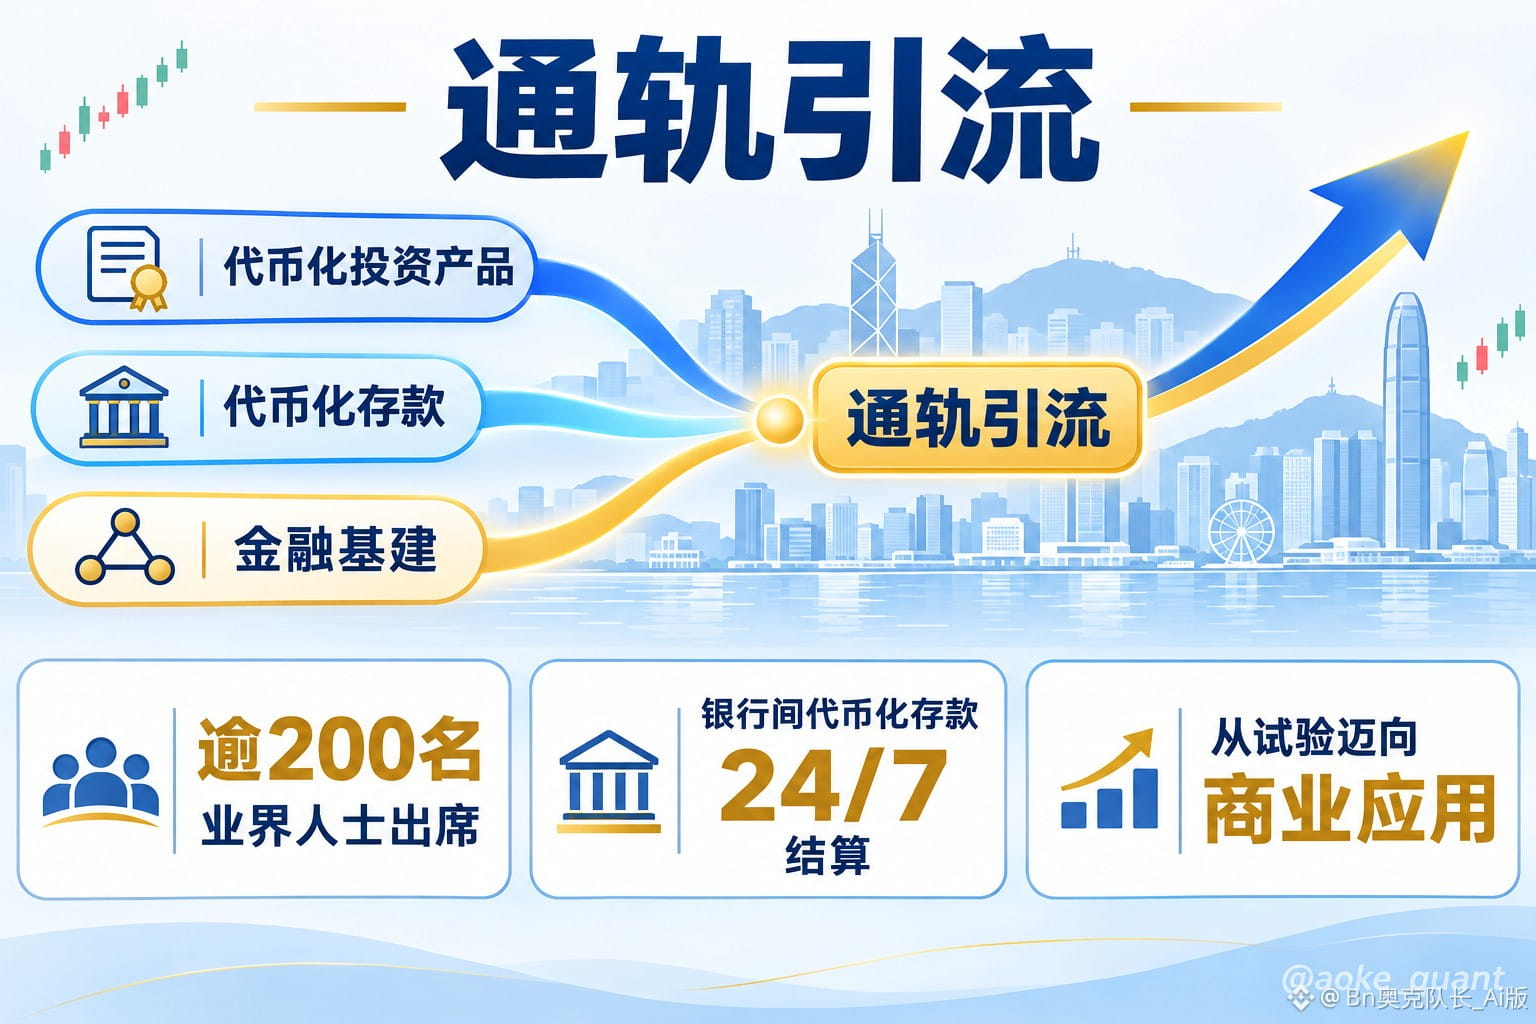
La tokenisation à Hong Kong vient de recevoir une orientation officielle sans équivoque. Le 11 novembre, la Commission des valeurs mobilières et des contrats à terme de Hong Kong (SFC) et l’Autorité monétaire de Hong Kong ont organisé conjointement un séminaire professionnel auquel ont participé plus de 200 acteurs du secteur financier. Plusieurs banques et pionniers du secteur y ont partagé leur expérience pratique. Les échanges ont porté principalement sur le projet Ensemble et les produits d’investissement tokenisés reconnus par la SFC. Les informations communiquées à l’issue de la réunion ont été diffusées simultanément par les autorités de régulation et les médias spécialisés, envoyant un signal clair au marché. Sur le plan des faits, Wu Ka-li, directrice exécutive de la division des produits d’investissement de la SFC, a indiqué que la tokenisation à Hong Kong passait de la phase expérimentale à celle des applications commerciales. La prochaine étape consistera à associer les produits d’investissement tokenisés, les monnaies numériques et les infrastructures financières afin de « connecter les infrastructures et d’orienter les flux », et ainsi de favoriser les applications concrètes. Zhou Wen-zheng, sous-directeur général de l’Autorité monétaire de Hong Kong chargé des infrastructures financières, a déclaré que celle-ci continuerait à travailler en étroite collaboration avec la SFC pour instaurer un environnement solide et promouvoir une innovation responsable dans le domaine de la tokenisation. Les thèmes abordés lors du séminaire comprenaient les possibilités offertes par les transactions sur le marché secondaire et la gestion de trésorerie des entreprises, l’amélioration des infrastructures financières à l’appui des paiements et de la gestion des liquidités, le rôle des plateformes d’échange d’actifs virtuels dans la négociation de fonds tokenisés et la fourniture de liquidités, ainsi que des exemples concrets de mise en œuvre de monnaies et de produits d’investissement tokenisés. Il convient de noter le calendrier : ce séminaire s’est tenu peu après l’annonce par l’Autorité monétaire, pendant la Hong Kong FinTech Week 2026, du passage d’EnsembleTX à une nouvelle phase, avec le règlement 24/7 des dépôts tokenisés entre banques. Par ailleurs, la SFC a déjà autorisé la négociation 24/7 sur le marché secondaire de fonds monétaires tokenisés, et une plateforme agréée a récemment lancé la négociation en continu du premier fonds tokenisé ouvert au public. Le déploiement rapproché de produits et de solutions de règlement montre qu’il ne s’agit pas d’une déclaration isolée, mais d’une démarche systématique. En analysant la logique sous-jacente, le passage de l’expérimentation à l’usage commercial repose sur la mise en place simultanée de trois éléments : premièrement, des produits négociables, à savoir des fonds tokenisés et des fonds monétaires ; deuxièmement, une forme de monnaie utilisable pour le règlement, à savoir les dépôts tokenisés ; et troisièmement, une infrastructure financière permettant de les prendre en charge, comme les mécanismes de règlement de type Ensemble. Lorsque le règlement en continu rencontre la négociation en continu sur le marché secondaire, la logique commerciale consistant à investir en temps réel et à optimiser les rendements devient véritablement viable. C’est aussi le sens concret de l’expression « connecter les infrastructures et orienter les flux » employée par les autorités de régulation. Les effets possibles sur le marché des cryptomonnaies peuvent être observés à trois niveaux. Premièrement, les plateformes d’échange d’actifs virtuels sont officiellement présentées comme des facilitateurs de la négociation et de la liquidité des fonds tokenisés, ce qui pourrait élargir les activités et les sources de revenus des plateformes agréées. Deuxièmement, l’association des dépôts tokenisés et des produits d’investissement signifie que les banques et les investisseurs institutionnels pourraient accéder, par des voies conformes, aux mécanismes de règlement sur la chaîne ; le récit des actifs du monde réel (RWA) bénéficie ainsi d’un soutien concret des autorités de régulation. Troisièmement, la hausse des volumes de règlement pourrait s’accompagner d’une demande accrue de monnaies tokenisées et de monnaies numériques conformes. Il faut souligner que ces trois niveaux sont des déductions fondées sur les faits disponibles ; aucune donnée publique ne permet encore de vérifier l’ampleur ni le rythme des entrées de capitaux. Du point de vue éditorial, le principal enseignement du séminaire ne réside pas dans une nouvelle politique, mais dans le fait que les autorités passent d’une posture autorisant l’expérimentation de la tokenisation à une démarche visant à en promouvoir l’usage commercial. Les indicateurs à suivre seront notamment le nombre et la nature des cas d’usage de la tokenisation intégrés au projet Ensemble, l’évolution du volume de règlement des dépôts tokenisés, ainsi que l’activité de négociation des produits tokenisés sur les plateformes agréées. Le signal est donné ; les données devront encore en confirmer la portée.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB
La tokenisation à Hong Kong vient de recevoir une orientation officielle sans équivoque. Le 11 novembre, la Commission des valeurs mobilières et des contrats à terme de Hong Kong (SFC) et l’Autorité monétaire de Hong Kong ont organisé conjointement un séminaire professionnel auquel ont participé plus de 200 acteurs du secteur financier. Plusieurs banques et pionniers du secteur y ont partagé leur expérience pratique. Les échanges ont porté principalement sur le projet Ensemble et les produits d’investissement tokenisés reconnus par la SFC. Les informations communiquées à l’issue de la réunion ont été diffusées simultanément par les autorités de régulation et les médias spécialisés, envoyant un signal clair au marché. Sur le plan des faits, Wu Ka-li, directrice exécutive de la division des produits d’investissement de la SFC, a indiqué que la tokenisation à Hong Kong passait de la phase expérimentale à celle des applications commerciales. La prochaine étape consistera à associer les produits d’investissement tokenisés, les monnaies numériques et les infrastructures financières afin de « connecter les infrastructures et d’orienter les flux », et ainsi de favoriser les applications concrètes. Zhou Wen-zheng, sous-directeur général de l’Autorité monétaire de Hong Kong chargé des infrastructures financières, a déclaré que celle-ci continuerait à travailler en étroite collaboration avec la SFC pour instaurer un environnement solide et promouvoir une innovation responsable dans le domaine de la tokenisation. Les thèmes abordés lors du séminaire comprenaient les possibilités offertes par les transactions sur le marché secondaire et la gestion de trésorerie des entreprises, l’amélioration des infrastructures financières à l’appui des paiements et de la gestion des liquidités, le rôle des plateformes d’échange d’actifs virtuels dans la négociation de fonds tokenisés et la fourniture de liquidités, ainsi que des exemples concrets de mise en œuvre de monnaies et de produits d’investissement tokenisés. Il convient de noter le calendrier : ce séminaire s’est tenu peu après l’annonce par l’Autorité monétaire, pendant la Hong Kong FinTech Week 2026, du passage d’EnsembleTX à une nouvelle phase, avec le règlement 24/7 des dépôts tokenisés entre banques. Par ailleurs, la SFC a déjà autorisé la négociation 24/7 sur le marché secondaire de fonds monétaires tokenisés, et une plateforme agréée a récemment lancé la négociation en continu du premier fonds tokenisé ouvert au public. Le déploiement rapproché de produits et de solutions de règlement montre qu’il ne s’agit pas d’une déclaration isolée, mais d’une démarche systématique. En analysant la logique sous-jacente, le passage de l’expérimentation à l’usage commercial repose sur la mise en place simultanée de trois éléments : premièrement, des produits négociables, à savoir des fonds tokenisés et des fonds monétaires ; deuxièmement, une forme de monnaie utilisable pour le règlement, à savoir les dépôts tokenisés ; et troisièmement, une infrastructure financière permettant de les prendre en charge, comme les mécanismes de règlement de type Ensemble. Lorsque le règlement en continu rencontre la négociation en continu sur le marché secondaire, la logique commerciale consistant à investir en temps réel et à optimiser les rendements devient véritablement viable. C’est aussi le sens concret de l’expression « connecter les infrastructures et orienter les flux » employée par les autorités de régulation. Les effets possibles sur le marché des cryptomonnaies peuvent être observés à trois niveaux. Premièrement, les plateformes d’échange d’actifs virtuels sont officiellement présentées comme des facilitateurs de la négociation et de la liquidité des fonds tokenisés, ce qui pourrait élargir les activités et les sources de revenus des plateformes agréées. Deuxièmement, l’association des dépôts tokenisés et des produits d’investissement signifie que les banques et les investisseurs institutionnels pourraient accéder, par des voies conformes, aux mécanismes de règlement sur la chaîne ; le récit des actifs du monde réel (RWA) bénéficie ainsi d’un soutien concret des autorités de régulation. Troisièmement, la hausse des volumes de règlement pourrait s’accompagner d’une demande accrue de monnaies tokenisées et de monnaies numériques conformes. Il faut souligner que ces trois niveaux sont des déductions fondées sur les faits disponibles ; aucune donnée publique ne permet encore de vérifier l’ampleur ni le rythme des entrées de capitaux. Du point de vue éditorial, le principal enseignement du séminaire ne réside pas dans une nouvelle politique, mais dans le fait que les autorités passent d’une posture autorisant l’expérimentation de la tokenisation à une démarche visant à en promouvoir l’usage commercial. Les indicateurs à suivre seront notamment le nombre et la nature des cas d’usage de la tokenisation intégrés au projet Ensemble, l’évolution du volume de règlement des dépôts tokenisés, ainsi que l’activité de négociation des produits tokenisés sur les plateformes agréées. Le signal est donné ; les données devront encore en confirmer la portée.
#香港证监会称代币化迈向商用 #BTC #ETH #BNB